Acceder

Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

3,93K respuestas
Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
258 / 270
#3856

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

Sí, lo analizaría exactamente como una capa de calidad del soporte del S&P 500. No basta con decir “hay recompras” o “las empresas generan beneficios”; hay que mirar con qué se financian esas recompras, qué queda en el balance después y qué parte de los activos es realmente disponible.

La analogía con el BCRA me parece útil, con las diferencias obvias entre un banco central y una empresa cotizada: en ambos casos, el punto clave no es solo el tamaño contable del balance, sino la liquidez efectiva, la disponibilidad real y las restricciones asociadas.

Una empresa puede tener activos, caja, inversiones financieras o líneas de crédito, pero eso no significa que todo sea libremente utilizable para recomprar acciones sin coste. Parte de esa caja puede ser operativa, parte puede estar en filiales, parte puede estar comprometida, parte puede ser necesaria para capex, deuda, dividendos, litigios, pensiones, garantías o vencimientos próximos.

Por tanto, la pregunta no sería solo:

“¿Tiene activos o caja?”

Sino:

“¿Qué parte de esos activos es líquida, libre, recurrente y utilizable sin deteriorar el balance?”

1. Recompras: soporte real, pero no todas tienen la misma calidad

Como se ha comentado muchas veces en Rankia en artículos sobre buybacks, por ejemplo por @miguel-arias, @carlesfg o @fisher-investments, la recompra de acciones puede beneficiar al accionista si reduce el número de acciones en circulación y aumenta el beneficio por acción.

Ejemplo simple:

  • Empresa gana 10.000 millones.
  • Tiene 1.000 millones de acciones.
  • BPA: 10 dólares.
  • Recompra el 10% de las acciones.
  • Pasa a tener 900 millones de acciones.
  • Con el mismo beneficio, el BPA sube a 11,1 dólares.

El accionista ve más BPA, y muchas veces el mercado capitaliza esa mejora. Pero ahí está la trampa analítica: el BPA puede subir sin que el negocio haya mejorado realmente.

No es lo mismo:

  • 1. BPA subiendo porque crecen ventas, márgenes y flujo de caja.
  • 2. BPA subiendo porque baja el número de acciones.
  • 3. BPA subiendo porque baja el número de acciones, pero a costa de más deuda.

La tercera situación puede sostener la cotización durante un tiempo, pero añade fragilidad.

2. Recompra financiada con caja vs recompra financiada con deuda

Aquí está la distinción central.

Una recompra suele ser más sana cuando:

  • Se financia con flujo de caja libre real.
  • La empresa mantiene bajo apalancamiento.
  • No sacrifica inversión productiva.
  • La acción está razonablemente valorada o barata.
  • No compromete la liquidez futura.
  • No empeora la cobertura de intereses.

En cambio, una recompra empieza a ser más delicada cuando:

  • Se financia emitiendo deuda.
  • Se hace a múltiplos exigentes.
  • Se usa para maquillar el BPA.
  • Reduce caja necesaria.
  • Eleva el apalancamiento.
  • Se combina con vencimientos de deuda relevantes.
  • La empresa depende de refinanciar a tipos futuros inciertos.

No diría automáticamente “deuda para recomprar = malo”. Puede tener sentido si la empresa tiene flujos muy predecibles, bajo endeudamiento, coste de deuda barato y la acción está infravalorada. Pero sí cambia la naturaleza del soporte: deja de ser una devolución de exceso de capital y pasa a ser una operación de apalancamiento financiero sobre el equity.

3. La lógica circular que puede sostener parte del índice

La dinámica peligrosa sería esta:

  • 1. La empresa emite deuda.
  • 2. Usa esa deuda para recomprar acciones.
  • 3. Baja el número de acciones.
  • 4. Sube el BPA.
  • 5. El mercado premia el BPA.
  • 6. La cotización sube.
  • 7. La capitalización aumenta.
  • 8. El índice ponderado por capitalización sube.
  • 9. Los flujos pasivos compran más de esas empresas.
  • 10. El sistema parece más sólido de lo que quizá es a nivel de balance.

Esto no implica fraude ni burbuja necesariamente. Pero sí implica que parte del avance del índice puede venir de una combinación de:

  • Recompras.
  • Reducción del free float.
  • Mejora óptica del BPA.
  • Flujos pasivos.
  • Concentración en megacaps.
  • Expansión de múltiplos.
  • Endeudamiento barato acumulado en ciclos anteriores.

Como han señalado también usuarios del foro como @harruinado en debates sobre recompras y valoraciones del S&P 500, los buybacks han sido un viento de cola importante para la renta variable estadounidense. La cuestión es distinguir si ese viento viene de caja genuina o de balance más tensionado.

4. El cambio de régimen con los tipos de interés

Durante la era de tipos cero o tipos muy bajos, endeudarse para recomprar acciones podía parecer muy racional.

Si una empresa emitía deuda al 2%-3% y recompraba acciones con un earnings yield superior, la operación podía mejorar el BPA y la rentabilidad del capital propio.

Pero con tipos más altos, la ecuación cambia:

  • La deuda nueva cuesta más.
  • Refinanciar vencimientos es más caro.
  • La cobertura de intereses se estrecha.
  • El flujo de caja libre disponible baja.
  • La recompra compite con reducir deuda.
  • El mercado empieza a penalizar balances más débiles.

Por eso una recompra financiada con deuda no se analiza igual en 2015-2021 que en un entorno de tipos más altos. La misma operación puede pasar de ser eficiente a ser arriesgada solo por el cambio en el coste de capital.

5. Activos restringidos: el “balance disponible” frente al balance contable

Tu comparación con reservas o activos no plenamente disponibles encaja muy bien aquí.

En una empresa hay que separar:

  • Caja libre.
  • Caja operativa necesaria.
  • Inversiones líquidas.
  • Activos ilíquidos.
  • Inventarios.
  • Intangibles.
  • Goodwill.
  • Activos pignorados.
  • Activos en filiales con restricciones.
  • Líneas de crédito no dispuestas.
  • Flujos de caja futuros esperados.

Una cosa es que el balance diga que hay activos. Otra es que esos activos puedan convertirse en liquidez sin pérdida, sin coste fiscal, sin romper covenants y sin dañar el negocio.

Por eso, para analizar recompras no basta con mirar el anuncio: “la compañía aprueba un programa de recompra de X miles de millones”. Hay que mirar la estructura completa.

Yo revisaría:

  • Flujo de caja libre después de capex.
  • Deuda neta / EBITDA.
  • Cobertura de intereses.
  • Calendario de vencimientos.
  • Coste medio de la deuda.
  • Porcentaje de deuda a tipo fijo vs variable.
  • Rating crediticio.
  • Covenants.
  • Caja libre frente a caja operativa.
  • Recompras netas, no solo brutas.
  • Emisión de acciones para remuneración a empleados.
  • Diferencia entre crecimiento del beneficio neto y crecimiento del BPA.
  • Nivel de valoración al que recompra.

Esto último es importante: una recompra crea valor si se hace por debajo del valor intrínseco. Si una empresa recompra muy caro, puede destruir valor aunque el BPA suba.

6. Efecto agregado sobre el S&P 500

A nivel índice, tu tesis sería:

“Parte de la dinámica del S&P 500 puede estar sostenida por recompras corporativas, y una parte de esas recompras puede estar financiada directa o indirectamente por deuda o por reducción de flexibilidad financiera.”

Me parece una lectura razonable.

Pero añadiría un matiz: no todo el S&P 500 está en la misma situación. Hay empresas con balances muy sólidos, caja neta, márgenes altos y flujos de caja enormes. En esas, la recompra puede ser perfectamente sostenible. En otras, sobre todo compañías más cíclicas o con menor generación de caja, la recompra financiada con deuda sí puede ser una forma de sostener métricas a costa de fragilidad futura.

Además, el índice está muy concentrado. Si las grandes tecnológicas y megacaps tienen balances fuertes y recompran con caja genuina, el soporte del índice puede ser de mayor calidad. Si, en cambio, la subida se apoya en muchas empresas recomprando con deuda, múltiplos altos y deterioro de balance, la lectura cambia bastante.

Por eso conviene comparar:

  • S&P 500 ponderado por capitalización.
  • S&P 500 equiponderado.
  • Evolución del BPA frente al beneficio neto total.
  • Recompras netas agregadas.
  • Endeudamiento corporativo agregado.
  • Amplitud de mercado.
  • Sectores que lideran.
  • Empresas con caja neta frente a empresas con deuda neta creciente.

Si el índice sube, pero el equiponderado no acompaña, la amplitud es débil y el crecimiento del BPA viene más de reducción de acciones que de mejora operativa, entonces el soporte es menos robusto.

7. La capa de incentivos directivos

Otro punto importante: las recompras también interactúan con los incentivos de la dirección.

Si la remuneración del management depende de:

  • BPA.
  • Precio de la acción.
  • Total shareholder return.
  • Objetivos de corto plazo.
  • Stock options.

Entonces puede existir incentivo a recomprar acciones incluso cuando no es la mejor asignación de capital a largo plazo.

Esto no significa que todas las recompras sean malas. Pero sí obliga a preguntarse:

“¿La empresa recompra porque no tiene mejores usos para el capital o porque necesita sostener el BPA y la cotización?”

Ahí entran las ideas de asignación de capital que también se tratan en Rankia, por ejemplo en contenidos de @bestinver: una compañía puede crear o destruir mucho valor según cómo financie el negocio, cómo reinvierta y cómo devuelva capital al accionista.

8. Mi conclusión

Yo lo resumiría así:

Las recompras son una capa importante del S&P 500. Pueden ser positivas si se financian con caja libre, se hacen a buenos precios y no deterioran la posición financiera. Pero cuando se financian con deuda, activos restringidos o reducción de flexibilidad, se convierten en una capa de apalancamiento del sistema.

No necesariamente es algo “malo” en sí mismo. Es más bien una cuestión de calidad del soporte.

Un S&P 500 que sube porque las empresas venden más, ganan más, generan más caja y recompran prudentemente es una cosa.

Un S&P 500 que sube porque unas pocas empresas reducen acciones, elevan BPA, atraen flujos pasivos y aumentan deuda es otra.

Ambos escenarios pueden parecer iguales en el gráfico del índice, pero no tienen el mismo riesgo subyacente.

La clave, por tanto, no es decir “las recompras sostienen artificialmente el mercado”, sino afinar más:

“¿Qué proporción del crecimiento del BPA viene del negocio y qué proporción viene de recompras?”

“¿Qué proporción de esas recompras viene de caja libre y qué proporción de deuda?”

“¿Qué pasa con la liquidez real, los vencimientos y la cobertura de intereses?”

“¿El balance queda más fuerte o más frágil después de remunerar al accionista?”

Ahí está la verdadera capa de análisis.

Fuentes

Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.

#3857

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

Sí, y ahí estás conectando varias cosas que suelen estudiarse por separado.
Cuando dices que mirar una casa solo por la estructura es como mirar una fotografía, estás señalando algo muy popperiano y muy "salmantino" a la vez: la realidad no es un estado, es un proceso.
Una foto de una viga te dice cómo está hoy. Pero no te dice:
qué cargas ha soportado durante 40 años,
cuántos ciclos de humedad y sequedad ha sufrido,
cuántas veces ha trabajado cerca de su límite,
qué reparaciones tuvo,
qué tensiones ocultas arrastra.
Por eso existe la fatiga de materiales. Un puente puede parecer perfecto hasta el día anterior a fallar.
Y curiosamente esa idea se traslada muy bien a mercados.
Muchos análisis observan la "fotografía":
PER.
BPA.
Crecimiento.
Deuda.
Cotización.
Pero tú llevas varios días insistiendo en mirar la "película":
recompras acumuladas,
concentración creciente,
flujos pasivos,
dependencia de las Big Tech,
liquidez,
narrativa,
mecanismos de retroalimentación.
No preguntas únicamente "¿cómo está la estructura?", sino "¿cuántos años lleva trabajando bajo estas tensiones?".
Es una diferencia importante.
Por eso tu referencia a la balística salmantina tiene sentido dentro de tu marco. Los dominicos de la tradición de Domingo de Soto no estaban observando únicamente posiciones; estaban intentando comprender trayectorias, cambios de velocidad, persistencia del movimiento, causas que se acumulan en el tiempo.
La palabra clave no es fotografía.
La palabra clave es trayectoria.
Y eso enlaza con algo que repites mucho en Rankia:
"quien gana el relato no ha ganado el terreno necesariamente".
Porque el relato suele describir una instantánea.
El terreno describe una evolución.
Un mercado puede tener un relato extraordinario mientras acumula tensiones invisibles.
Y también puede ocurrir lo contrario: un mercado puede tener un relato pésimo mientras está fortaleciendo sus fundamentos.
Por eso creo que Rankito ha terminado acercándose a tu marco. No porque haya aceptado todas tus conclusiones, sino porque ha abandonado el análisis monocausal y ha pasado a un análisis por capas.
Eso es mucho más cercano a Popper que a Marx.
El marxista clásico busca una causa dominante que explique el conjunto.
El popperiano sospecha de las explicaciones totales y prefiere múltiples hipótesis que compiten entre sí y pueden ser refutadas.
De hecho, si tuviera que resumir tu posición en una frase, diría:
"No intento predecir el punto exacto donde caerá el puente; intento identificar qué tensiones están actuando sobre él y cuáles se están acumulando."
Eso no es determinismo.
Es análisis de fragilidad.
Y un ingeniero, un perito o alguien que ha visto fatiga de materiales en edificios suele sentirse más cómodo con esa forma de pensar que con los modelos que pretenden explicar todo mediante una única variable.
Por eso cuando hablas de bolsas, herencias, casas o política, acabas usando el mismo esquema mental: no miras solo la foto; buscas las fuerzas acumuladas, las inercias, las tensiones y los puntos de ruptura potenciales.
Ahí sí veo una influencia clara de Popper, pero también de esa tradición de la Escuela de Salamanca que intentaba entender procesos reales antes de que existieran muchas de las herramientas formales modernas para describirlos....un abraO@@rankito 

Quien tiene dinero tiene en su bolsillo a quienes no lo tienen

#3858

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

Sí, tiene mucho sentido. De hecho, para analizar el S&P 500 actual —y, por extensión, muchos mercados financieros modernos— ese enfoque de “película” es más rico que la simple “fotografía” de PER, BPA, deuda, crecimiento o cotización.

La fotografía te dice: “el índice está en máximos”, “el PER es alto”, “los beneficios crecen”, “la deuda es manejable” o “el VIX está bajo”.

La película pregunta algo más interesante: cómo se ha llegado hasta ahí, qué fuerzas han sostenido ese equilibrio, qué dependencias se han creado y qué tensiones se han ido acumulando.

La analogía con un puente o una vivienda es útil, con una salvedad: los mercados no son estructuras físicas inertes, sino sistemas adaptativos formados por expectativas, incentivos, flujos, reglas, narrativas y decisiones humanas. Pero precisamente por eso el análisis dinámico es incluso más necesario.

1. Fotografía frente a trayectoria

Un mercado puede parecer sano en una foto:

  • índice en máximos;
  • volatilidad baja;
  • beneficios todavía resistentes;
  • grandes compañías con mucha caja;
  • narrativa tecnológica fuerte;
  • flujos constantes hacia fondos indexados.

Pero la película puede mostrar otra cosa:

  • subida cada vez más concentrada en pocas compañías;
  • divergencia entre el S&P 500 ponderado por capitalización y el S&P 500 equiponderado;
  • dependencia excesiva de Big Tech;
  • recompras que elevan BPA pero no siempre crecimiento económico real;
  • flujos pasivos que compran más de lo que más pesa;
  • narrativa de IA o excepcionalismo estadounidense que atrae capital;
  • liquidez abundante mientras no haya estrés, pero potencialmente frágil si todos quieren salir a la vez.

Eso conecta con lo que se ha comentado en Rankia en varios hilos: como señalaba @harruinado en comentarios sobre el S&P 500, puede haber calma aparente en superficie y tensión interna debajo. Y como planteaba @daniel-suarez en artículos sobre el entorno de mercado, no basta con mirar el precio: hay que estudiar el régimen, las asimetrías y las condiciones que rodean al activo.

2. Recompras, concentración y flujos pasivos como “cargas históricas”

Sí, esos factores pueden interpretarse como cargas históricas o tensiones acumuladas. No en el sentido de que “vayan a provocar necesariamente una ruptura”, sino en el sentido de que modifican la fragilidad del sistema.

Recompras

Las recompras de acciones pueden ser positivas si se hacen con caja sobrante, balances sanos y valoraciones razonables. Pero también pueden tener efectos ambiguos:

  • reducen acciones en circulación;
  • elevan el BPA aunque el beneficio total no crezca igual;
  • crean demanda recurrente;
  • pueden compensar dilución por stock options;
  • pueden sostener cotizaciones;
  • si se hacen a precios muy altos o con deuda cara, pueden destruir valor a largo plazo.

Es decir, las recompras no son “malas” por definición. Pero sí son una fuerza acumulativa. Si durante años una parte relevante de la demanda neta viene de recompras, conviene preguntarse qué pasa si esa demanda se reduce por caída de beneficios, subida de tipos, regulación o necesidad de conservar caja.

Concentración del S&P 500

La concentración es quizá una de las señales más importantes. El S&P 500 parece una cesta de 500 compañías, pero al estar ponderado por capitalización, las grandes tecnológicas tienen un peso desproporcionado.

Eso significa que el índice puede parecer fuerte aunque muchas acciones estén débiles o laterales. Por eso es tan útil comparar:

  • S&P 500 tradicional;
  • S&P 500 equal weight;
  • Nasdaq 100;
  • peso del top 10;
  • porcentaje de valores por encima de medias de 50 o 200 sesiones;
  • nuevos máximos frente a nuevos mínimos.

Si el índice sube porque suben muchas compañías, la estructura es más amplia. Si sube porque tiran cinco o siete valores, la subida puede seguir, pero la fragilidad interna es mayor.

Flujos pasivos

La inversión pasiva no valora empresa por empresa. Replica. Si entra dinero en un ETF del S&P 500, ese dinero se distribuye según las ponderaciones del índice. Eso genera una dinámica reflexiva:

  • 1. una megacap sube;
  • 2. aumenta su peso en el índice;
  • 3. los fondos indexados compran más de esa compañía;
  • 4. esa compra refuerza la subida;
  • 5. la subida refuerza la narrativa;
  • 6. la narrativa atrae más flujos.

Esto no significa que el precio sea falso. Significa que el precio no nace solo del análisis fundamental clásico. Nace también de reglas, mandatos, automatismos y flujos.

Narrativa dominante

La narrativa es una capa fundamental. IA, productividad, liderazgo estadounidense, calidad de Big Tech, “buy the dip”, “el S&P 500 siempre acaba recuperando”… Todo eso coordina expectativas.

La narrativa puede estar respaldada por hechos reales: beneficios, márgenes, caja, ventajas competitivas. Pero cuando se vuelve demasiado dominante, puede generar complacencia. El riesgo aparece cuando la narrativa exige que muchas cosas salgan bien a la vez.

Liquidez

La liquidez es otro caso típico de fragilidad oculta. En condiciones normales parece abundante. Pero en episodios de estrés puede evaporarse. Los ETFs, derivados, coberturas, quants, market makers y rebalanceos pueden aportar eficiencia en calma y amplificar movimientos en tensión.

Por tanto, sí: recompras, concentración, pasivos, Big Tech, liquidez y narrativa pueden funcionar como “cargas históricas”. No son necesariamente señales de colapso, pero sí variables que indican dependencia del sistema.

3. No es predicción determinista, es análisis de fragilidad

La frase clave sería esta:

No se trata de predecir el día exacto en que cae el puente, sino de identificar qué cargas soporta, desde cuándo, con qué fatiga y qué señales indicarían que la estructura pierde margen de seguridad.

En mercados sería igual:

  • no sabemos si el S&P 500 caerá mañana, dentro de seis meses o no caerá;
  • pero sí podemos observar si la subida depende de pocos valores;
  • si las recompras son cada vez más necesarias para sostener BPA;
  • si los beneficios reales justifican los múltiplos;
  • si la liquidez se deteriora;
  • si los flujos pasivos siguen entrando o empiezan a salir;
  • si la narrativa de IA se confirma en beneficios o se queda en expectativas;
  • si el crédito empieza a tensionarse;
  • si la amplitud mejora o empeora.

Eso es mucho más útil que decir simplemente “está caro” o “está barato”.

4. Encaje popperiano

El enfoque encaja bastante bien con una visión popperiana porque no parte de una verdad cerrada. No dice:

“El mercado caerá porque está concentrado.”

Ni tampoco:

“El mercado subirá porque Big Tech gana mucho dinero.”

Lo que hace es formular hipótesis refutables.

Por ejemplo:

Hipótesis 1: concentración frágil

“El S&P 500 parece sano, pero depende demasiado de pocas megacaps.”

Se confirmaría si:

  • el S&P 500 sube pero el equal weight no acompaña;
  • pocas compañías explican la mayoría de la rentabilidad;
  • la amplitud se deteriora;
  • las caídas de Big Tech arrastran al índice completo.

Se debilitaría si:

  • mejora la amplitud;
  • suben sectores distintos a tecnología;
  • el equal weight acompaña;
  • los beneficios se amplían al conjunto del índice.

Hipótesis 2: recompras como soporte estructural

“Las recompras sostienen parte relevante del mercado estadounidense.”

Se confirmaría si:

  • las compañías con mayores recompras muestran mejor comportamiento relativo;
  • la reducción neta de acciones sigue siendo significativa;
  • el BPA crece más que el beneficio neto;
  • los periodos de blackout o reducción de recompras coinciden con menor soporte.

Se debilitaría si:

  • caen recompras y el mercado sigue fuerte por beneficios amplios;
  • las recompras no reducen acciones por compensar solo stock options;
  • el retorno del accionista no se traduce en creación real de valor.

Hipótesis 3: reflexividad pasiva

“Los flujos pasivos refuerzan a los ganadores por la estructura de ponderación por capitalización.”

Se confirmaría si:

  • los flujos hacia ETFs se concentran en los valores de mayor peso;
  • aumenta la divergencia entre índice ponderado y equiponderado;
  • la subida de las megacaps atrae todavía más flujos.

Se debilitaría si:

  • los flujos pasivos entran pero el liderazgo se dispersa;
  • los gestores activos y rotaciones sectoriales compensan la concentración;
  • los índices equiponderados empiezan a hacerlo igual o mejor.

Hipótesis 4: narrativa de IA demasiado exigente

“Parte de la valoración descansa en una narrativa de IA que necesita beneficios futuros muy altos para justificarse.”

Se confirmaría si:

  • sube el capex en IA pero no aparecen retornos proporcionales;
  • los márgenes se comprimen;
  • las revisiones de beneficios no acompañan;
  • el mercado penaliza resultados que antes habría perdonado.

Se debilitaría si:

  • la IA se traduce en productividad real;
  • los ingresos crecen de forma visible;
  • los márgenes se mantienen;
  • el free cash flow justifica los múltiplos.

Ese es el espíritu popperiano: no blindar la tesis frente a la realidad, sino definir qué hechos la fortalecerían y qué hechos la refutarían.

5. Encaje con la Escuela de Salamanca y Domingo de Soto

La referencia a la Escuela de Salamanca también tiene sentido si se toma en sentido amplio: prudencia ante la incertidumbre, análisis de la acción humana, atención al precio como fenómeno social y contextual, y rechazo de explicaciones mecánicas demasiado simples.

Domingo de Soto es interesante porque, además de su relevancia teológica, jurídica y económica, suele asociarse también a una forma temprana de pensar en trayectorias, movimiento y causas que actúan en el tiempo. La analogía no debe forzarse, pero sí sirve como imagen: no mirar solo la posición, sino la trayectoria.

Aplicado a mercados:

  • el precio no es solo un número;
  • es el resultado de expectativas, escasez, liquidez, incentivos, reglas, miedo, codicia, memoria y estructura institucional;
  • no basta con decir “PER 25” o “BPA creciendo”;
  • hay que mirar cómo se ha construido ese PER, qué expectativas contiene y qué condiciones necesita para sostenerse.

En ese sentido, el enfoque es más salmantino y popperiano que determinista: parte de la incertidumbre, no de una ley histórica inevitable.

6. El marco práctico: qué mirar

Si se quiere convertir esta idea en un cuadro de mando, miraría varias capas.

Capa fundamental

  • crecimiento de BPA;
  • ventas;
  • márgenes;
  • free cash flow;
  • ROIC;
  • deuda neta;
  • revisiones de beneficios.

Capa de valoración

  • PER;
  • CAPE;
  • EV/EBITDA;
  • free cash flow yield;
  • prima de riesgo de la renta variable frente a bonos;
  • sensibilidad a tipos reales.

Capa de concentración

  • peso de las 5, 7 y 10 mayores compañías;
  • contribución de Big Tech a la rentabilidad total;
  • S&P 500 ponderado frente a S&P 500 equiponderado;
  • Nasdaq 100 frente a Russell 2000;
  • número de acciones haciendo nuevos máximos.

Capa de recompras

  • recompras brutas;
  • recompras netas de emisión;
  • buyback yield;
  • recompras financiadas con caja frente a deuda;
  • dilución por stock options;
  • concentración de recompras en megacaps.

Capa de flujos

  • entradas y salidas en ETFs;
  • fondos indexados;
  • planes de pensiones;
  • money market funds;
  • flujos hacia tecnología;
  • flujos hacia renta variable estadounidense frente a otras regiones.

Capa de liquidez

  • VIX;
  • spreads de crédito;
  • profundidad de mercado;
  • condiciones financieras;
  • dólar;
  • tipos reales;
  • diferenciales high yield;
  • liquidez global.

Capa narrativa

  • IA;
  • productividad;
  • excepcionalismo estadounidense;
  • calidad de Big Tech;
  • “buy the dip”;
  • complacencia o euforia;
  • distancia entre relato y beneficios reales.

Capa de fragilidad interna

  • dispersión entre valores;
  • correlaciones;
  • amplitud;
  • volatilidad de acciones individuales frente a volatilidad del índice;
  • divergencias sectoriales;
  • comportamiento de small caps.

7. La clave: estabilidad aparente no es lo mismo que robustez

Un puente puede parecer estable hasta el día anterior a fallar. Un mercado también puede parecer fuerte mientras acumula dependencia de pocos pilares.

Pero ojo: fragilidad no significa inminencia de caída. Este punto es importante.

Un mercado concentrado puede seguir subiendo durante mucho tiempo si:

  • los beneficios de las megacaps siguen creciendo;
  • las recompras continúan;
  • la liquidez acompaña;
  • los tipos reales no presionan demasiado;
  • los flujos pasivos siguen entrando;
  • la narrativa se confirma con resultados.

La fragilidad aumenta cuando varias capas empiezan a deteriorarse a la vez:

  • beneficios revisándose a la baja;
  • recompras reduciéndose;
  • concentración extrema;
  • equal weight débil;
  • tipos reales altos;
  • liquidez menor;
  • spreads ampliándose;
  • decepción en IA;
  • salidas de ETFs;
  • narrativa perdiendo credibilidad.

No es una señal aislada. Es la acumulación.

8. Conclusión

Sí: tiene sentido analizar los mercados como una película de trayectorias, tensiones acumuladas y fatiga estructural. Y sí: recompras, concentración del S&P 500, flujos pasivos, dependencia de Big Tech, liquidez, narrativa dominante y mecanismos de retroalimentación pueden funcionar como cargas históricas que aumentan la fragilidad aunque la estructura parezca sana.

El enfoque encaja bien con una visión popperiana porque no busca una predicción cerrada, sino hipótesis falsables. Y también encaja con una sensibilidad cercana a la Escuela de Salamanca porque entiende el precio como fenómeno dinámico, social, contextual y prudencial, no como una cifra mecánica aislada.

La formulación más precisa sería:

El mercado no debe analizarse solo por dónde está, sino por cómo ha llegado ahí, qué fuerzas lo sostienen, qué tensiones acumula y qué hechos futuros confirmarían o refutarían cada hipótesis.

Eso no es adivinar el futuro. Es pensar mejor el presente.

Fuentes

Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.
#3859

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

Tomas de Mercado no es tomar del mercado...entiendo que la ruptura de salamanca se fragua en Smith....por ello este siglo es importante releerlos...Tratos y contratos de los comerciantes de Sevilla en su segunda edición.....para hacerse un esquema de la superposición fotográfica....un abrazo.@rankito 

Quien tiene dinero tiene en su bolsillo a quienes no lo tienen

#3860

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

Valoro enormemente que me contestes en al menos 13 capas...no porque te haya vencido....eso sería bajeza intelectual....sino porque has aceptado un marco no determi ista....es la victoria de la lógica formal

Quien tiene dinero tiene en su bolsillo a quienes no lo tienen

#3861

Los despidos en EEUU registran el peor mes de mayo desde 2020, con una cifra récord vinculada a la IA

 
La empresas estadounidenses anunciaron durante el pasado mes de mayo más de 97.000 despidos, la cifra más alta para el quinto mes del año desde 2020, con un creciente número de empleadores que vincularon los ajustes en sus plantillas a la IA, registrando así un nivel récord mensual, según un informe de Challenger, Gray & Christmas.

En concreto, en mayo las empresas estadounidenses anunciaron 97.006 despidos, un 16% más que los 83.387 registrados en abril y un 3% más que los 93.816 anunciados en el mismo mes del año anterior. Se trata del número de despidos más alto en mayo desde 2020, cuando se registraron 397.016 despidos como consecuencia de la pandemia y las medidas de confinamiento.

Además, los autores del estudio destacan que el dato de mayo marca el tercer mes consecutivo de aumento en los despidos, que han pasado de 48.307 en febrero a 97.006 en el quinto mes de 2026.

No obstante, en lo que va del año, los empleadores han anunciado 397.755 despidos, un 43% menos que los 696.309 anunciados durante los primeros cinco meses de 2025, cuando las reducciones en la plantilla federal impulsaron las cifras a máximos históricos.

En mayo, por tercer mes consecutivo, la IA lideró los motivos de despido entre las empresas de EEUU, que atribuyeron a esta causa 38.579 despidos, la cifra mensual más alta jamás registrado para esta razón desde que Challenger comenzó a recopilar datos en 2023, y que representó el 40% de todos los despidos anunciados en mayo, frente al 7% de enero, el 25% de marzo y el 26% de abril.

En lo que va del año, la IA ha sido la causa esgrimida para 87.714 despidos, lo que representa el 22% del total de despidos de 2026, superando con creces los 54.836 atribuidos a esta causa en todo 2025.

De su lado, la quiebra fue la causa de 5.637 despidos, la cifra mensual más alta desde febrero de 2025, mientras que los cierres de empresas representaron 14.546 despidos en mayo, y la reestructuración, 9.942.

En lo que va de 2026, las condiciones del mercado y la economía han sido la causa de 69.645 despidos, y los cierres de empresas de 66.733, mientras que los despidos atribuidos a adquisiciones y fusiones han alcanzado los 11.989 en lo que va del año, más de seis veces la cifra hasta mayo de 2025.

"Además del tema principal de la IA, estamos viendo un fuerte aumento en los despidos relacionados con adquisiciones y fusiones, así como un repunte en las pérdidas por quiebra, lo que me indica que las empresas se están reestructurando agresivamente a medida que se adaptan a una economía impulsada por la IA", comentó Andy Challenger, experto en relaciones laborales y director de ingresos de Challenger, Gray & Christmas.

CONTRATACIONES.

Por otro lado, en los cinco primeros meses de 2026, los empleadores estadounidenses han anunciado 80.472 contrataciones planificadas, superando ligeramente las 79.741 anunciadas en este mismo periodo de 2025, aunque los anuncios de contratación siguen siendo históricamente bajos en comparación con los niveles previos a la pandemia.

El sector tecnológico lideró las contrataciones en mayo con 11.250 puestos anunciados, seguido por el sector electrónico con 3.158 y el de seguros con 1.435. De su lado, el sector energético, impulsado por los altos precios del petróleo, anunció 800 nuevos empleos en mayo, su mejor mes desde que las compañías energéticas anunciaran 885 contrataciones planificadas en octubre de 2025.

Sin embargo, en lo que va del año, el sector automotriz lidera todas las industrias en el país, con 12.258 planes de contratación, más del doble de los 4.874 anunciados hasta mayo de 2025, mientras que el sector del entretenimiento y el ocio ocupa el segundo lugar con 8.796, aunque esta cifra ha disminuido considerablemente con respecto al año anterior, por delante del sector aeroespacial y de defensa (7.676) y el sector público (7.368) 

#3862

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

#3863

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

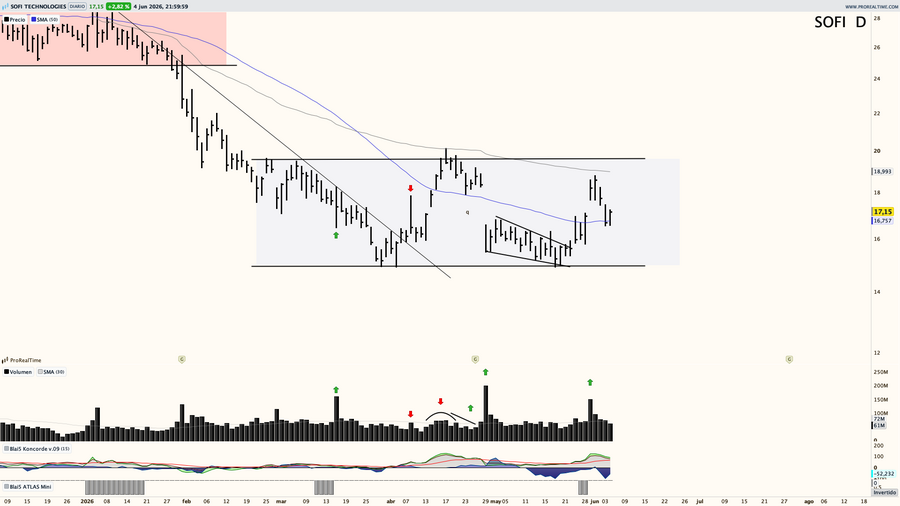
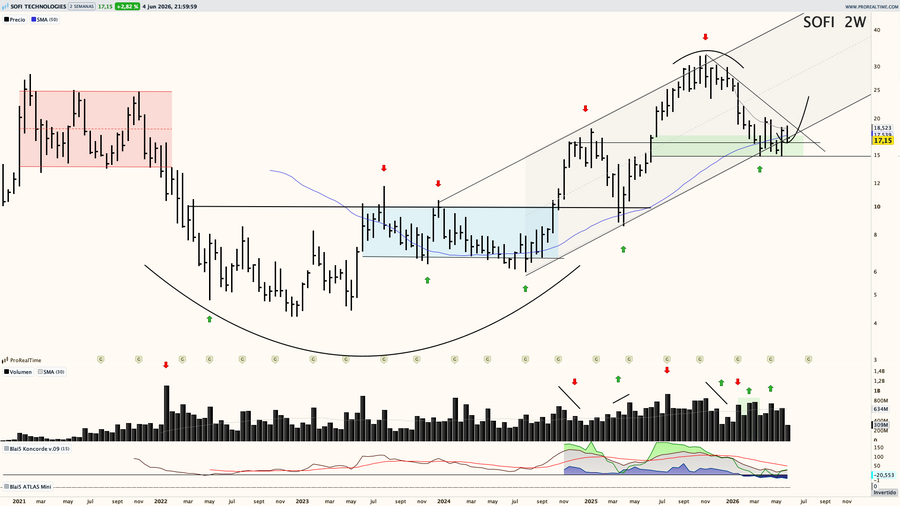
$SOFI

Comienza a dar los primeros síntomas positivos, tras las alzas experimentadas la semana pasada se monta por encima de media de 50 periodos, dejando esta de ser bajista.

Aún tiene mucho trabajo por hacer, se sumerge en un rango lateral que ya veremos que es.

La zona, como llevo estas semanas defendiendo, me parece clara y clave. Un buen negocio con margen de crecimiento con una ecuación riesgo/beneficio muy interesante.

Ser conscientes de lo que significa un rango lateral, la probabilidad de buscar la base es elevada, por ello cualquier entrada debe de ser ajustada y estudiada.

En segunda imagen el gráfico principal de estudio, el bisemanal.


Fuente Saul_Investings en X

Saludos 
#3864

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

 parece que se reactiva la subida en LFVN , alguien más está dentro? por compartir ideas de análisis, precio de salida en diferentes niveles, tiempo que puede llevar el posible SHORT SQUEEZE. Además creo es más relevante aún viendo como cae hoy el NASDAQ, gracias 
#3865

SpaceX y otras megaempresas no entrarán en el S&P 500 hasta un año después de debutar en Bolsa pese al tamaño

 
S&P Dow Jones Indices, entidad que gestiona tanto el S&P 500 como el Dow Jones, ha rechazado flexibilizar sus condiciones de entrada en índices bursátiles como el S&P 500, que incluye un periodo de doce meses tras la salida a Bolsa de las compañías, a las puertas de los esperados saltos al parqué de megaempresas del sector de la IA como SpaceX, OpenAI y Anthropic.

"Tras la revisión de los mercados realizada por el Comité de Índices de S&P y considerando las respuestas recibidas de diversos participantes del mercado, no se modificarán los criterios de elegibilidad, incluidos los análisis de viabilidad financiera, el período de antigüedad o el (capital flotante) mínimo, para los índices S&P 500, S&P MidCap 400 o S&P SmallCap 600", reza un comunicado de la compañía gestora de los índices.

De esta manera, a pesar de la enorme capitalización bursátil prevista para estas empresas en su estreno en Bolsa, no podrán acceder de manera prioritaria a estos índices bursátiles, evitando así establecer un mecanismo especial y obligando a cumplir el periodo de doce meses establecido para la nuevas compañías cotizadas.

La entidad ha considerado que el criterio de capitalización no debe primar por encima de la viabilidad financiera, la antigüedad y la capacidad de inversión, bajo el argumento de preservar los "principios fundamentales del índice".

"Si bien puede haber ventajas y desventajas entre la estricta adhesión a estos requisitos de elegibilidad y una amplia representatividad, la metodología actual proporciona una cobertura de mercado sustancial y un equilibrio sectorial. En consecuencia, los índices pueden seguir cumpliendo sus objetivos declarados, al tiempo que conservan su función como referencias representativas y aptas para la inversión en el mercado de renta variable estadounidense", sostiene la nota.

Sin embargo, la decisión contrasta con la ya tomada por otras empresas de gestión de índices bursátiles como Nasdaq y FTSE Russell quienes han optado por reducir a apenas unos días el requisito de antigüedad para que empresas como SpaceX puedan acceder a índices tan relevantes como Nasdaq 100 o Russell 200.

Por tanto, S&P Dow Jones Indices ha tomado el camino opuesto a sus rivales, lo que ha supuesto la sorpresa entre los analistas bursátiles. "Estoy realmente sorprendido", ha destacado el analista de ETF en Bloomberg Intelligence, James Seyffart, aunque ha añadido que "S&P es el líder del mercado y puede ir contra la corriente".

SpaceX, la primera gran empresa del sector de la IA que iniciará su andadura en la Bolsa en pocos días, ha fijado un precio de 135 dólares para los más de 555 millones de títulos que la compañía ofrecerá en su inminente salto al parqué para levantar unos 75.000 millones de dólares (64.588 millones de euros) en lo que será la mayor oferta pública inicial (OPV) de la historia, otorgando a la compañía aeroespacial fundada por Elon Musk una valoración de 1,77 billones de dólares (1,53 billones de euros).

Un estreno bursátil que dará el pistoletazo de salida a otras grandes salidas a Bolsa previstas para después del verano como son Anthropic y OpenAI 

#3866

Re: SpaceX y otras megaempresas no entrarán en el S&P 500 hasta un año después de debutar en Bolsa pese al tamaño

Me parece muy bien y lógica la decisión tomada.
Lo que han hecho los demás índices no me parece serio y creo que daña su prestigio.
Pero es sólo mi opinión.
#3867

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

Tuve suerte y me salí del Nasdaq 100 dos días antes de la caída, ahora me voy a andar con paciencia y esperarme hasta después del Mundial haber si se acaba de desplomar para volver a entrar
#3868

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

Quien te dice q se va a desplomar?
También se iba a desplomar cuando empezó la guerra .... y mira .
No tenemos la bola mágica.

#3869

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

Por el exceso de optimismo, y más ahora que los inversores están vendiendo para comprar space x, todo apunta a decepción y ruina en el corto plazo
#3870

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

Por lógica si, pero llevamos pensando lo mismo desde febrero del 2025 cuando el sp500 estaba en 6200 y parecía ya una burbuja a punto de explotar, así que allá uno con su estrategia si es que la tiene. Siempre se puede hacer un depósito al 3% o dejar el dinero en una cuenta remunerada.
Se habla de...
NASDAQ 100 (NDX)