La empresa anuncia un dividendo de 5 € por acción y, unos días después, esos 5 € aparecen en tu cuenta.
A primera vista parece estupendo: tienes tu acción de 100 € y, además, otros 5 € en efectivo.
Pero falta una parte de la historia.
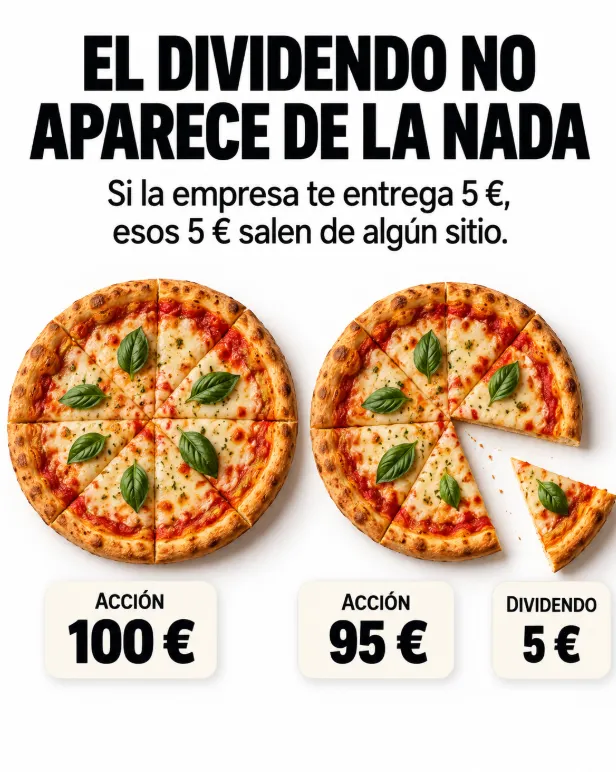
Cuando una compañía paga un dividendo, ese dinero sale de su propia caja. Por eso, si absolutamente nada más cambiara, el precio de la acción debería ajustarse aproximadamente desde 100 € hasta 95 € cuando empieza a cotizar sin derecho a ese dividendo.
Antes:
Acción: 100 €
Después:
Acción: 95 € + dividendo: 5 €
Patrimonio total antes de impuestos: 100 €.
El dividendo no ha creado cinco euros nuevos. Simplemente ha movido parte del valor desde la empresa hasta tu bolsillo.
🍕 Es bastante parecido a cortar una pizza
Imagina que la empresa es una pizza entera.
Vale 100 €.
La compañía decide entregarte una porción que representa 5 €.
Perfecto. Ahora tienes esa porción en la mano.
Pero sobre la mesa queda menos pizza.
Es una simplificación, porque en bolsa el precio continúa moviéndose cada segundo por resultados, expectativas, tipos de interés, noticias o simplemente oferta y demanda.
Una acción puede descontar un dividendo de 5 € y terminar esa misma sesión subiendo.
Eso no invalida el mecanismo.
Significa simplemente que el resto de factores que afectan a su valoración también siguen funcionando.
Y aquí es donde conviene separar dos cosas que muchas veces se mezclan:
cobrar un dividendo y ganar dinero con una inversión.
No son necesariamente lo mismo.
Entonces, ¿para qué sirven los dividendos?
Para devolver capital a los propietarios de la empresa.
Supongamos que una compañía genera 1.000 millones de euros de caja durante el año.
Necesita 400 millones para mantener instalaciones, desarrollar productos, contratar personal y financiar proyectos que considera rentables.
Le sobran 600 millones.
Puede hacer varias cosas con ese dinero.
Puede guardarlo.
Reducir deuda.
Comprar otra empresa.
Recomprar sus propias acciones.
Invertir todavía más en el negocio.
O repartir una parte entre los accionistas mediante dividendos.
Como inversor, me interesa menos saber si paga dividendo que entender qué uso puede hacer la empresa de ese dinero.
Si puede reinvertirlo consiguiendo rentabilidades muy elevadas durante muchos años, quizá tenga sentido que conserve buena parte de sus beneficios.
Si el negocio ya es maduro y apenas encuentra proyectos atractivos, devolver capital al accionista puede ser perfectamente razonable.
Ahí el dividendo tiene bastante más sentido.
💸 Un dividendo del 10 % puede ser una ganga… o una alarma
Imagina una empresa que cotiza a 20 € y paga 1 € anual de dividendo.
Su rentabilidad por dividendo es del:
5 %.
Ahora la acción cae hasta los 10 €.
Si seguimos utilizando ese último euro de dividendo, el dividend yield pasa al:
10 %.
Sobre el papel, acaba de volverse muchísimo más atractiva.
Pero aquí pasa una cosa.
Ese 10 % puede aparecer porque el mercado piensa que el dividendo actual no se va a poder mantener.
Quizá han caído los beneficios.
Quizá la deuda está creciendo.
Quizá la empresa necesita mucho más dinero para invertir.
O quizá simplemente el mercado está exagerando y tenemos delante una oportunidad.
El porcentaje, por sí solo, no te dice cuál de esas historias es la correcta.
Por eso un dividendo extraordinariamente alto no debería provocar automáticamente:
“Qué maravilla, me paga un 10 %.”
A veces debería provocar otra reacción:
“Vale… ¿por qué el mercado me ofrece un 10 %?”
La segunda pregunta suele ser bastante más interesante.
¿Puede permitirse realmente pagarlo?
Aquí entra el payout ratio.
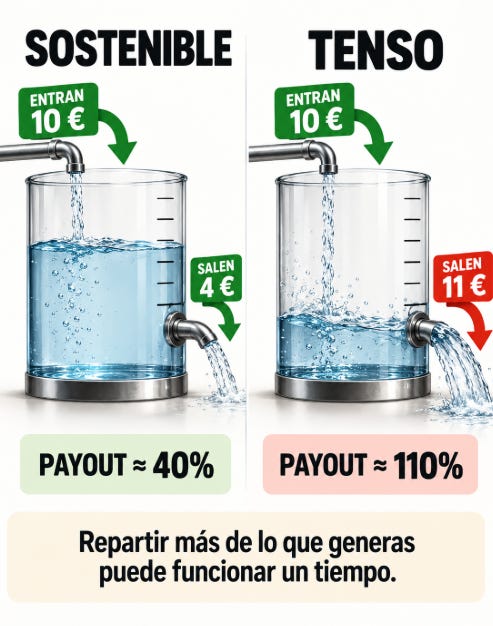
Supongamos que una empresa gana 10 € por acción y reparte 4 € en dividendos.
Está repartiendo aproximadamente el 40 % de sus beneficios.
Conserva los otros 6 € para reinversión, reducción de deuda, caja o cualquier otro uso.
Ahora imaginemos otra compañía.
También gana 10 €, pero paga 11 € de dividendo.
Un payout superior al 100 %.
Puede hacerlo.
Quizá tenga mucho efectivo acumulado. Puede haber vendido algún activo. Incluso podría financiar temporalmente el pago recurriendo a deuda.
Pero no puede sacar 11 de una caja en la que entran 10 eternamente.
Es exactamente igual que una familia que ingresa 2.000 € al mes y gasta 2.300 €.
Puede funcionar durante bastante tiempo si tiene ahorros.
Lo que no puede hacer es convertirlo en una estructura permanente.
Por eso, cuando analizo un dividendo, prefiero mirar primero cuánto dinero genera realmente el negocio.
Beneficio.
Flujo de caja libre.
Deuda.
Necesidades de inversión.
Y después, cuánto se está repartiendo.
El porcentaje del dividendo viene bastante después.
Hay otra forma de devolver dinero: comprar tus propias acciones
Imagina una compañía valorada en 1.000 millones con 100 millones de acciones en circulación.
Simplificando mucho, cada acción representa una cienmillonésima parte del negocio.
La empresa decide utilizar parte de su caja para recomprar y amortizar 10 millones de acciones.
Ahora quedan 90 millones.
Tú sigues teniendo exactamente las mismas acciones, pero cada una representa una parte ligeramente mayor de la empresa.
Esa es la lógica de una recompra.
Y puede generar bastante valor cuando la compañía recompra sus títulos a precios razonables.
Pero tampoco es automáticamente buena.
Si una empresa está claramente sobrevalorada y utiliza miles de millones en recomprar acciones a precios absurdos, puede estar destruyendo valor.
Comprar caro sigue siendo comprar caro, aunque quien pase la tarjeta sea la propia compañía.
Dividendo y recompra tampoco funcionan igual para tu bolsillo
Con un dividendo recibes efectivo.
Quieras o no.
Y ese cobro puede generar tributación en una cuenta sujeta a impuestos.
Con una recompra, si mantienes tus acciones, puedes aumentar indirectamente tu porcentaje de participación sin recibir necesariamente dinero en ese momento.
Eso puede tener consecuencias fiscales diferentes dependiendo del país, del vehículo de inversión y de cada situación particular.
Y aquí ya aparece una cuestión más interesante que buscar simplemente “acciones con dividendo alto”.
¿Cómo está asignando el capital esa empresa?
Porque dos negocios capaces de generar exactamente la misma cantidad de caja pueden producir resultados muy distintos para sus accionistas dependiendo de qué hagan con ella.
📈 Un dividendo alto tampoco significa una rentabilidad alta
Vamos con otro ejemplo.
Tenemos dos acciones.
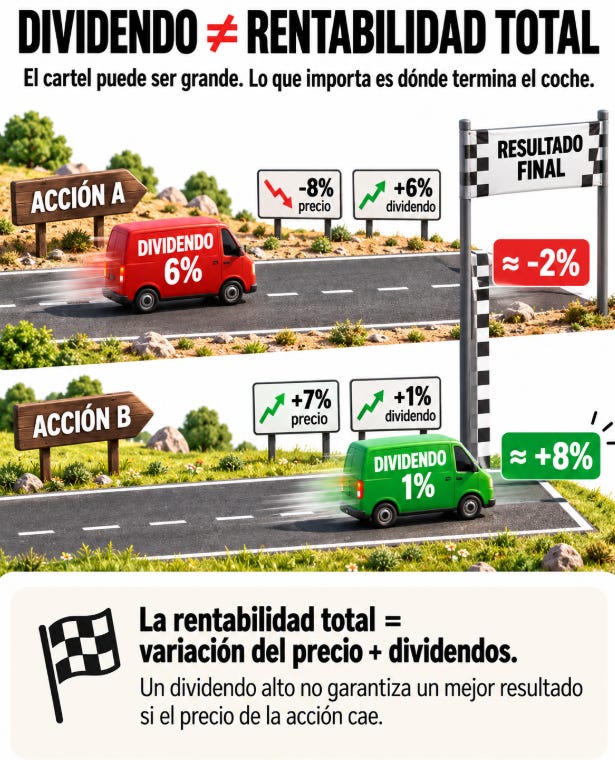
Acción A
Dividendo: +6 %
Variación del precio: -8 %
Rentabilidad aproximada antes de impuestos:
-2 %
Acción B
Dividendo: +1 %
Variación del precio: +7 %
Rentabilidad aproximada:
+8 %
¿Cuál tenía el dividendo más atractivo?
La primera.
¿Cuál ha dejado más dinero al accionista?
La segunda.
Por eso prefiero pensar en rentabilidad total.
Precio de la acción.
Dividendos cobrados.
Y, si queremos hilar más fino, el efecto de reinvertir esos dividendos.
Este punto también explica algo que puede resultar contraintuitivo.
Una empresa que nunca haya pagado dividendos puede haber creado muchísimo más valor para sus accionistas que otra que lleva décadas repartiendo efectivo.
Y también puede suceder exactamente lo contrario.
Depende de qué hayan hecho con el dinero que no repartieron.
Si una compañía retiene beneficios para invertirlos en proyectos con una rentabilidad mediocre, quizá hubiéramos preferido que nos entregara el dinero.
Si puede reinvertirlos a tasas elevadas durante muchos años, ese capital retenido puede terminar siendo muchísimo más valioso.
Entonces, ¿son mejores las empresas que no pagan dividendos?
No.
Y tampoco son mejores las que sí los pagan.
Una empresa joven que todavía tiene un mercado enorme por conquistar puede necesitar prácticamente toda su caja para crecer.
Una compañía madura puede encontrarse justo en el escenario contrario: genera muchísimo dinero, necesita relativamente poco para seguir funcionando y tiene sentido devolver una parte.
Ambas políticas pueden ser racionales.
Lo que me preocuparía sería una empresa que mantiene un dividendo simplemente porque recortarlo enviaría una mala señal al mercado.
Especialmente si para conservarlo tiene que endeudarse o dejar de realizar inversiones que sí necesita el negocio.
Ahí el dividendo deja de ser una muestra de fortaleza y puede empezar a convertirse en una obligación incómoda.
La próxima vez que veas un dividendo del 7 %
No me quedaría únicamente con el 7 %.
Miraría qué ha ocurrido con el precio de la acción para que el porcentaje sea tan elevado.
Después comprobaría cuánto beneficio y flujo de caja genera la empresa.
Cuánto está repartiendo.
Cómo está su deuda.
Qué hizo con el dividendo durante ejercicios complicados.
Y qué oportunidades tiene para utilizar ese dinero dentro del negocio.
Porque puede que ese 7 % sea perfectamente sostenible.
Puede incluso que el mercado esté infravalorando la empresa.
Pero también puede que estés mirando una rentabilidad histórica que dentro de seis meses ya no exista.
Y esa diferencia no aparece en el número grande que muestra el screener.
Hay que mirar un poco debajo.
📩 En @finanzastip comparto contenido sobre inversión, mercados y planificación financiera intentando explicar qué hay realmente detrás de los números.
Y si ya tienes una cartera con acciones, fondos de reparto o una estrategia orientada a generar rentas, también puedes escribirme para revisar cómo encaja dentro del conjunto y contar con una segunda opinión profesional.
Lecturas relacionadas
|
8 min lectura
Intel, Santander y Huawei están haciendo cosas opuestas con su dinero: ¿qué debería aprender un inversor?