Acceder

Carteras Gestores "estrella".....

436 respuestas
Carteras Gestores "estrella".....

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
28 / 30
#406

Comprar & Mantener: Top Ten.


Esta cartera selecciona a grandes empresas con alto potencial de crecimiento en resultados a medio y largo plazo, rentabilidad sostenible y capacidad de innovación. Tecnología, lujo y salud son los sectores que acaparan esta selección:

  • Microsoft
  • Nvidia
  • Alphabet
  • Amazon
  • TSMC
  • Eli Lilly
  • LVMH
  • Hermés
  • Morgan Stanley
  • Ferrari

Bankinter.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#407

Jim Cramer tiene claro que es lo que hay que comprar ahora en las bolsas


La tecnología vuelve a dividirse con claridad en dos bloques. Según Jim Cramer, el mercado ha recuperado de lleno una de las grandes tendencias de este año: comprar hardware y vender software. Tras el paréntesis provocado por la guerra con Irán, esa rotación ha reaparecido con fuerza y está marcando otra vez el comportamiento del sector en Wall Street.

Hardware frente a software: una brecha cada vez mayor


Cramer subraya que el mercado está premiando a las empresas que sostienen el desarrollo de centros de datos y de la infraestructura vinculada a la inteligencia artificial. Ahí es donde ve el dinero entrando con más convicción. En cambio, el software empresarial está perdiendo claramente el favor inversor.


La sesión del jueves dejó una fotografía bastante elocuente. Salesforce cayó cerca de un 3% y Adobe retrocedió alrededor de un 4%. A ello se sumó el castigo al ETF IGV, referencia del software, que llegó a bajar más de un 4%. Para Cramer, este movimiento no es anecdótico: refleja un deterioro visible del sentimiento del mercado hacia todo el bloque.

La idea central es sencilla: el mercado quiere exposición a la parte tangible del ciclo de IA, no tanto a las promesas del software.

La IA impulsa a los nombres ligados a infraestructura


En el lado opuesto, los valores relacionados con la base física del despliegue tecnológico están mostrando mucha más fortaleza. Cramer destaca a compañías que participan en la construcción de esa nueva arquitectura de inversión, desde semiconductores hasta materiales necesarios para ampliar la capacidad de los centros de datos.

En esa categoría situó a Marvell Technology e Intel, que subieron cerca de un 5%, así como a Corning, que avanzó en torno a un 2,85%. El patrón es claro: el dinero está premiando a quienes venden los “picos y palas” de la fiebre inversora en inteligencia artificial.

El software arrastra incluso a sectores defensivos


Uno de los aspectos más llamativos del movimiento es que la debilidad no se limita al software tradicional. También afecta a valores que, en teoría, tienen dinámicas propias, como la ciberseguridad. El simple hecho de estar integrados en vehículos de inversión centrados en software está provocando ventas generalizadas.

Ese fue el caso de CrowdStrike, que sufrió una caída cercana al 7,5%. La lectura de fondo es que, cuando el mercado decide salir de un bloque entero, no distingue demasiado entre subsectores: vende primero y ya analizará después.

Una tendencia que podría seguir un tiempo más


Cramer no cree que este desequilibrio vaya a corregirse pronto. Aunque el mercado pueda volver en cualquier momento a centrarse en la geopolítica y en la evolución del conflicto en Oriente Medio, considera que, por ahora, la historia dominante dentro del sector tecnológico sigue siendo esta: hardware fuerte, software débil.

En su opinión, Wall Street está dejando claro qué tipo de exposición quiere dentro de la tecnología. Hoy, lo que se compra con convicción es la infraestructura que hace posible el crecimiento de la IA. Todo lo demás, al menos por ahora, corre el riesgo de quedar en segundo plano.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#408

La cartera de inversión de Miranda Priestly


El estreno de El Diablo Viste de Prada 2 ha servido a eToro para plantear una pregunta con lectura financiera: ¿qué contendría una cartera de inversión diseñada por Miranda Priestly?
 
La respuesta apunta hacia compañías de lujo tradicionales, marcas con historia, poder de fijación de precios, escasez y una capacidad probada para resistir ciclos económicos.


Según el análisis de eToro, una hipotética “cartera Miranda” compuesta por valores de lujo tradicionales habría generado una rentabilidad del 629% desde el estreno de la película original en 2006. Esa cifra supera tanto al S&P 500, que habría avanzado un 442% en el mismo periodo, como al S&P Global Luxury Index, con una subida del 297%.

El lujo de calidad gana a largo plazo


La cartera incluye nombres como Hermès, Richemont, L’Oréal, Kering, Burberry, Christian Dior y Ralph Lauren. El comportamiento a largo plazo ha sido muy desigual, lo que refuerza una idea clave: en el lujo no basta con comprar el sector, hay que seleccionar bien.


  • Hermès: rentabilidad del 2.206% en 20 años.
  • Richemont: rentabilidad del 619%.
  • Ralph Lauren: rentabilidad del 525%.
  • Christian Dior: rentabilidad del 467%.
  • L’Oréal: rentabilidad del 344%.
  • Kering: rentabilidad del 149%.
  • Burberry: rentabilidad del 92%.

La gran lección de la cartera no es que todo el lujo suba. La lección es que las marcas con verdadera escasez, disciplina y poder de precio pueden comportarse como negocios compuestos durante décadas.

Hermès, el gran ejemplo de exclusividad rentable


El caso de Hermès es el más llamativo. Pese a haber tenido un comportamiento más débil en el corto plazo, acumula una rentabilidad superior al 2.200% en dos décadas. Su fortaleza procede de una estrategia basada en escasez, control de distribución, ausencia de descuentos agresivos y una marca que conserva aspiracionalidad incluso en momentos de menor consumo.

Según explica Lale Akoner, estratega de mercado global de eToro, una cartera al estilo Miranda Priestly no habría perseguido la novedad ni el impulso de corto plazo. Habría priorizado tradición, escasez y marcas capaces de sostener su atractivo sin depender de modas pasajeras.

Ese enfoque coincide con lo que ha funcionado mejor en el sector del lujo durante los últimos veinte años: compañías que protegen precios, limitan la oferta y mantienen una identidad muy clara ante el consumidor.

No todo el lujo se comporta igual


El análisis también muestra una fuerte dispersión entre ganadores y perdedores. Mientras Hermès, Richemont o Ralph Lauren han generado rentabilidades muy superiores, otros nombres como Burberry o Kering han tenido un comportamiento mucho más discreto a largo plazo.

Esto refleja diferencias relevantes en posicionamiento de marca, ejecución, exposición geográfica y sensibilidad a la demanda aspiracional. El lujo ultra alto suele resistir mejor las crisis, mientras que las marcas más expuestas al consumidor aspiracional pueden sufrir más cuando se debilitan la confianza, la liquidez o el turismo internacional.

  • Marcas ultra exclusivas: suelen proteger mejor márgenes y precios.
  • Lujo aspiracional: puede ser más sensible al ciclo económico.
  • Ejecutores sólidos: tienden a sostener mejor la rentabilidad a largo plazo.

El lujo parece homogéneo desde fuera, pero en bolsa es un sector extremadamente selectivo. La diferencia entre elegir bien y elegir mal puede ser enorme.

El corto plazo es más complicado


Aunque la foto de largo plazo es positiva, el momento actual es más incierto. Las acciones de lujo han sufrido presión en las últimas semanas por el impacto de las tensiones en Oriente Medio sobre el turismo y la demanda internacional. El sector también sigue pendiente de la evolución de Estados Unidos, China y los flujos de consumidores de alto poder adquisitivo.


En los últimos diez años, la cartera de marcas de lujo habría generado una rentabilidad del 194%, por debajo del 238% del S&P 500. A cinco años, la rentabilidad de la cesta se reduce al 33%; a tres años, al 11%; y en el último año se sitúa en el 28%.


Estos datos muestran que el lujo puede funcionar como un gran generador de rentabilidad compuesta a largo plazo, pero no está libre de ciclos. En periodos de menor confianza, menor liquidez o debilidad del turismo, el sector puede comportarse como un activo claramente cíclico.

La verdadera ventaja: precio, marca y paciencia


Las compañías de lujo más sólidas comparten varias características: capacidad de subir precios sin destruir demanda, control de la oferta, márgenes elevados, baja dependencia de descuentos y una marca reconocible en cualquier ciclo. Esa combinación convierte a algunas de ellas en negocios de crecimiento compuesto, más que en simples compañías de consumo cíclico.

Hermès rara vez necesita rebajar precios. L’Oréal ha mantenido durante décadas una gama de productos con demanda recurrente. Ralph Lauren atravesó años en los que parecía menos atractiva para el mercado, pero terminó recuperando fuerza. La clave no siempre está en la historia más emocionante del momento, sino en la capacidad de una marca para seguir vendiendo, protegiendo márgenes y preservando su identidad.

Conclusión: glamour para atraer, disciplina para ganar


La hipotética cartera Miranda deja una conclusión sencilla: el lujo puede ser una fuente extraordinaria de rentabilidad, pero solo cuando se seleccionan compañías con verdadera durabilidad. El glamour atrae la atención, pero la rentabilidad a largo plazo depende de factores menos vistosos: poder de marca, control de precios, escasez y ejecución empresarial.


Con el regreso de El Diablo Viste de Prada, la metáfora encaja bien con los mercados. Las tendencias cambian, las modas pasan y los ciclos castigan, pero las marcas que logran mantenerse deseadas durante décadas pueden convertir la exclusividad en valor para el accionista.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#409

David Einhorn apuesta por cinco valores de recuperación con potencial oculto


David Einhorn, fundador de Greenlight Capital, presentó en la conferencia Sohn una selección de cinco compañías que, a su juicio, atraviesan procesos de transformación con potencial para generar fuertes recuperaciones bursátiles. Su tesis se centra en negocios que han estado fuera del favor del mercado, pero que podrían mejorar visibilidad, márgenes y valoración si sus equipos directivos ejecutan correctamente los planes de reposicionamiento.


Según Einhorn, Greenlight está encontrando oportunidades en empresas que buscan evolucionar hacia modelos de crecimiento más duraderos, disciplinados y generadores de caja. La clave, en su opinión, está en comprobar si esos cambios estratégicos terminan traduciéndose en mejores resultados y en una expansión de múltiplos.

Acadia Healthcare: recuperar ocupación y mejorar reembolsos


Una de las principales ideas de Greenlight es Acadia Healthcare, operador estadounidense de hospitales y clínicas de salud conductual. Einhorn considera que el valor oculto de la compañía está en sus nuevas instalaciones, todavía infrautilizadas.


El catalizador pasaría por elevar las tasas de ocupación hacia niveles del 70%-80% y negociar mejores condiciones de reembolso con aseguradoras. Si la compañía logra normalizar su rentabilidad, Einhorn cree que un múltiplo de 10 veces podría llevar la acción hasta unos 56 dólares, aproximadamente el doble de su precio actual.

Centene: la IA como palanca de eficiencia


Centene
fue otra de las apuestas destacadas. Greenlight cree que la aseguradora sanitaria podría convertirse en una gran beneficiaria de la inteligencia artificial, especialmente por su capacidad para automatizar tareas repetitivas en la gestión de reclamaciones y procesos administrativos.

La compañía sufrió en 2025 por el aumento de los costes médicos, que superaron los ajustes de precios anuales. Sin embargo, Einhorn ve un potencial relevante si los márgenes se normalizan. Aplicando un múltiplo conservador de 10-12 veces beneficios, estima que la acción podría valer entre 85 y 102 dólares, frente a unos 56 dólares actuales.


La tesis en Centene es interesante porque no depende de vender IA al mercado, sino de usarla internamente para reducir costes y mejorar eficiencia operativa.

Fluor: exposición a varios superciclos de inversión


En el área industrial, Einhorn destacó Fluor, compañía de ingeniería y construcción. Su argumento es que la empresa ha superado una etapa crítica y ahora está posicionada para beneficiarse de un fuerte ciclo de inversión en Estados Unidos.

Entre los motores señalados figuran centros de datos, farmacéuticas, manufactura, infraestructuras de gas natural licuado, energía nuclear y minería de cobre. Para Einhorn, el mercado sigue demasiado centrado en los problemas pasados de Fluor y no valora suficientemente su exposición a varios ciclos estructurales de inversión.

Si la empresa completa su programa de recompra, Greenlight cree que la acción podría alcanzar los 115 dólares en los próximos años.

Versant Media: caja elevada pese a la presión del cable


Einhorn también defendió Versant Media, matriz de CNBC, argumentando que su negocio está relativamente protegido frente a la competencia del streaming por su exposición a noticias y deportes en directo.

Aunque reconoce la presión estructural del corte de cable, considera que la elevada generación de caja ofrece margen para recomprar acciones o realizar adquisiciones complementarias fuera del negocio tradicional de televisión por cable.

Greenlight estima que Versant podría generar flujo de caja libre equivalente a más del 60% de su capitalización bursátil durante los próximos cuatro años.

Victoria’s Secret: recuperación de márgenes desde 2027


La quinta idea fue Victoria’s Secret. Einhorn reconoce que los márgenes del grupo siguen presionados por los aranceles, pero considera que las tendencias de ingresos se han estabilizado.

Su escenario contempla una recuperación más clara de márgenes a partir de 2027, junto con un posible beneficio adicional por devoluciones arancelarias. Greenlight cree que la acción podría alcanzar la zona baja de los 80 dólares, lo que implicaría una subida aproximada del 74% desde los niveles actuales.

La selección de Einhorn tiene un hilo común: compañías castigadas, con problemas conocidos, pero con margen para que una mejora operativa cambie la percepción del mercado. No son apuestas limpias de momentum, sino ideas de recuperación donde la ejecución será decisiva


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#410

Cramer recomienda comprar Chevron por dividendo, caja y petróleo alto


Jim Cramer volvió a analizar varios valores en su sección Lightning Round de Mad Money, con una recomendación especialmente clara sobre Chevron. El presentador de CNBC considera que la petrolera sigue siendo atractiva en el entorno actual de precios del crudo, apoyada en una sólida generación de caja y una rentabilidad por dividendo cercana al 3,8%.

Cramer recordó que la última vez que el petróleo cotizaba en niveles similares, las acciones de Chevron estaban bastante más altas. Por eso, bajo su criterio, el valor ofrece una oportunidad razonable para inversores que buscan exposición al sector energético con una compañía de calidad.

Chevron: recomendación positiva


Sobre Chevron, Cramer fue directo: considera que tiene sentido comprar. Destacó la gestión de Mike Wirth, la fortaleza del flujo de caja y el atractivo del dividendo. En un contexto de petróleo elevado, la compañía podría seguir beneficiándose de un entorno favorable para las grandes petroleras integradas.

Chevron combina exposición al petróleo, dividendo razonable y generación de caja. En un mercado preocupado por inflación energética, puede actuar como valor defensivo dentro del sector cíclico de energía.

Vertiv: buena compañía, pero entrada gradual


En el caso de Vertiv, Cramer reconoció que la compañía mantiene una cartera de pedidos muy sólida, beneficiada por la fuerte demanda de infraestructura para centros de datos e inteligencia artificial.

Sin embargo, aconsejó no entrar de golpe. Su propuesta fue comprar solo media posición y esperar una eventual corrección para completar la inversión. La razón es sencilla: la acción se ha comportado con mucha fuerza y el riesgo de entrar tarde después de una gran subida es elevado.

Sterling Infrastructure: demasiado tarde para comprar


Con Sterling Infrastructure, el mensaje fue mucho más prudente. Cramer considera que el valor ya ha subido demasiado y que no es responsable recomendar una entrada después de un movimiento cercano al 52%.

La lectura es que la historia puede seguir siendo buena, pero el precio ya incorpora demasiado entusiasmo a corto plazo. En ese tipo de situaciones, el riesgo de corrección aumenta y la relación rentabilidad-riesgo deja de ser atractiva.

GoodRx: especulativa, pero con riesgo limitado


Respecto a GoodRx, Cramer la trató como una idea claramente especulativa. Reconoció que puede tener un riesgo adicional limitado por el bajo precio de la acción, aunque recordó de forma irónica que las acciones solo dejan de caer cuando llegan a cero.

Es decir, no la presenta como una apuesta de alta convicción, sino como una posición de perfil especulativo para inversores dispuestos a asumir volatilidad.

La lectura general de Cramer es selectiva: comprar Chevron, entrar con prudencia en Vertiv, evitar perseguir Sterling Infrastructure tras su fuerte rally y tratar GoodRx solo como una apuesta especulativa.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#411

Michael Burry


Michael Burry, conocido por anticipar la crisis hipotecaria estadounidense y popularizado por The Big Short, vuelve a situarse contra el consenso dominante del mercado. Según CNBC, el inversor ha aumentado posiciones en varias compañías castigadas, mientras advierte de que el auge actual de la inteligencia artificial empieza a recordar a las distorsiones vistas durante la burbuja puntocom.


La tesis de Burry es clara: el capital se está concentrando de forma excesiva en los valores vinculados a la IA, mientras otras compañías de calidad, internacionales o alejadas del foco especulativo, están siendo abandonadas por los inversores. Para él, este patrón se parece al de 1999, cuando el mercado dejó de lado negocios sólidos para perseguir la gran narrativa tecnológica del momento.

Apuestas en valores castigados


Burry ha reforzado su posición en MercadoLibre, el gigante latinoamericano de comercio electrónico, en la zona media de los 1.500 dólares. Lo considera un ganador estructural de largo plazo, aunque el mercado lo estaría valorando con descuento por su exposición internacional.

También ha elevado posiciones en Adobe, PayPal y Zoetis, además de construir una participación completa en Lululemon. Todas estas compañías comparten un rasgo: han quedado en segundo plano frente al entusiasmo por la IA, pese a contar con modelos de negocio relevantes y, en algunos casos, valoraciones más razonables tras sus caídas.

  • MercadoLibre: comercio electrónico y fintech en Latinoamérica.

  • Adobe: software creativo y empresarial, penalizado por dudas sobre IA competitiva.

  • PayPal: pagos digitales, castigado por menor crecimiento y presión competitiva.

  • Zoetis: salud animal, negocio defensivo y menos expuesto al ciclo tecnológico.

  • Lululemon: consumo premium, afectado por dudas sobre crecimiento y márgenes.

La idea de Burry no es comprar cualquier valor caído, sino buscar compañías abandonadas por el mercado porque todo el capital está mirando hacia la misma temática: inteligencia artificial.

La advertencia: una burbuja de activos


El mensaje más duro de Burry se dirige al comportamiento del mercado alrededor de la IA. El inversor sostiene que el entorno actual recuerda a los últimos meses de la burbuja tecnológica de 1999-2000, cuando los flujos se concentraban en internet y telecomunicaciones mientras otras áreas del mercado quedaban abandonadas.

Según Burry, los datos de financiación muestran un grado de concentración preocupante. Cita estimaciones de Torsten Slok, economista jefe de Apollo, según las cuales el 87% del capital riesgo se dirige actualmente a compañías relacionadas con IA. Además, las empresas vinculadas a esta temática representarían cerca de la mitad de las emisiones de deuda con grado de inversión y alrededor del 38% de la deuda de alto rendimiento.


Para Burry, este patrón es peligroso porque las burbujas no se forman solo en los precios de las acciones, sino también en la financiación. Su advertencia es directa: la emisión de deuda siempre empieza pareciendo limpia y atractiva, pero puede deteriorarse rápidamente cuando cambian las condiciones de mercado.

El paralelismo con la burbuja puntocom


Burry recuerda que durante el auge tecnológico de finales de los noventa muchas compañías de internet y telecomunicaciones dominaron la financiación corporativa. Más de 100.000 millones de dólares de deuda con grado de inversión emitida durante aquel periodo terminó siendo rebajada a bono basura pocos años después.

Su lectura es que el mercado actual puede estar repitiendo una dinámica parecida: exceso de capital en una sola narrativa, financiación abundante, valoraciones muy exigentes y abandono de sectores que no forman parte del gran relato dominante.


La advertencia no significa que la IA sea una moda vacía. Significa que incluso una tecnología real puede generar una burbuja si el precio pagado por participar en ella se vuelve irracional.

Reducir exposición en valores parabólicos


Burry ha sido especialmente crítico con las operaciones de momentum. Su recomendación para las acciones que se han vuelto parabólicas es reducir posiciones de forma muy significativa. La lógica es sencilla: cuando un valor sube solo porque el flujo comprador sigue entrando, el riesgo de reversión aumenta de forma notable.


En este punto, el inversor distingue entre el potencial estructural de la inteligencia artificial y el comportamiento especulativo de algunos activos. Puede haber ganadores reales de largo plazo, pero eso no impide que muchas compañías acaben sobrevaloradas o que el mercado castigue con fuerza las expectativas excesivas.

Lectura para los inversores


La estrategia de Burry combina dos ideas: prudencia extrema ante los valores de IA más sobrecalentados y búsqueda de oportunidades en compañías castigadas que han quedado fuera del gran foco del mercado. No es una apuesta contra la tecnología en sentido amplio, sino contra la concentración excesiva del capital en una sola temática.

Para el inversor, el mensaje práctico es claro: conviene revisar si la cartera está demasiado expuesta a una narrativa dominante y si existen oportunidades en valores de calidad que el mercado ha dejado de mirar. La historia demuestra que las grandes modas bursátiles pueden durar mucho más de lo que parece razonable, pero también que los excesos suelen corregirse con violencia cuando cambia el sentimiento.

Burry puede equivocarse en el calendario, como cualquier inversor contrarian. Pero su advertencia tiene sentido: cuando casi todo el capital persigue el mismo tema, el verdadero riesgo ya no está solo en los fundamentales, sino en el posicionamiento.

En definitiva, Burry está comprando donde el mercado ha perdido interés y advirtiendo contra los excesos donde todos quieren estar. Su tesis no exige que la IA fracase, solo que las valoraciones y la financiación hayan ido demasiado lejos. Y ese es precisamente el tipo de desequilibrio que suele aparecer en las fases finales de los grandes ciclos especulativos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#412

Esta acción clásica de Warren Buffett es una excelente opción de compra ahora mismo


Coca-Cola vuelve a aparecer como uno de esos valores clásicos que no buscan deslumbrar al mercado en una sola sesión, sino compensar al inversor durante años. Según Bank of America, la compañía sigue siendo una de las grandes historias de crecimiento defensivo dentro del consumo global, apoyada en una estrategia diseñada para resistir distintos entornos económicos y geopolíticos.

La firma estadounidense mantiene su recomendación de compra sobre Coca-Cola y sitúa su precio objetivo en 90 dólares por acción, lo que implica un potencial cercano al 10% respecto al último cierre tomado como referencia por el análisis.

Una compañía para distintos ciclos


Peter Galbo, analista de Bank of America, destaca a Coca-Cola como una compañía capaz de componer crecimiento durante varios años. Su tesis se apoya en una estrategia “todo terreno”, centrada en crear nuevas ocasiones de consumo, reforzar la hidratación a escala global y ampliar la presencia de la compañía en distintas categorías de bebidas.

La fortaleza de Coca-Cola no reside solo en su marca. También pesa su red internacional de distribución, su capacidad para generar flujos de caja predecibles y una estructura de negocio que históricamente ha ofrecido retornos relativamente estables.

Coca-Cola no es una historia de crecimiento explosivo, sino una máquina de capitalización progresiva: marca, distribución, dividendo y disciplina comercial.

Dividendo y retorno total


Uno de los elementos más relevantes del caso de inversión es el dividendo. Coca-Cola ofrece actualmente una rentabilidad por dividendo cercana al 2,6% y elevó su pago anual por 64º año consecutivo, reforzando su atractivo para los inversores de largo plazo.

En los últimos cinco años, la acción ha subido alrededor de un 49% en precio. Sin embargo, al incluir la reinversión de dividendos, el retorno total se acerca al 73%, lo que ilustra la importancia del dividendo en una compañía de este perfil.

Más allá del refresco tradicional


Bank of America considera que Coca-Cola está avanzando en la diversificación de su cartera. La compañía ha reforzado su posicionamiento en bebidas sin azúcar, especialmente a través de Coca-Cola Zero Sugar, una de las marcas que mejor comportamiento ha mostrado frente a los productos tradicionales.

Galbo subraya que las compañías con carteras amplias y bien posicionadas son las que tienen más capacidad para sostener el crecimiento a largo plazo. En este sentido, Coca-Cola mantiene posiciones líderes o en mejora dentro de varias categorías clave, gracias a años de inversión en marca, innovación y ejecución comercial.

El atractivo de Coca-Cola está en su capacidad para adaptar una marca histórica a nuevos hábitos de consumo sin perder la estabilidad de su negocio principal.

Monster, un posible catalizador adicional


Otro punto señalado por Bank of America es la posibilidad de que Coca-Cola pueda avanzar en una operación corporativa sobre Monster Beverage, compañía en la que ya tomó una participación cercana al 17% en 2015.

Según el análisis, las sinergias serían relevantes porque Monster ya utiliza el sistema global de embotellado de Coca-Cola en unos 150 países. Una integración mayor permitiría alinear mejor los incentivos económicos y reforzar la presencia de Coca-Cola en el segmento de bebidas energéticas.

Consenso favorable en Wall Street


La visión de Bank of America encaja con una lectura generalmente positiva del mercado. De los 26 analistas que cubren Coca-Cola, 21 recomiendan comprar o compra fuerte, frente a cinco recomendaciones de mantener y ninguna valoración negativa relevante.

El precio objetivo medio del consenso se sitúa cerca de 85,92 dólares, mientras que el objetivo más alto alcanza los 92 dólares. Bank of America se mantiene algo por encima de la media con su valoración de 90 dólares.

En conjunto, Coca-Cola sigue siendo una de las grandes compañías defensivas de calidad del mercado estadounidense. No ofrece el perfil más agresivo, pero combina visibilidad, dividendo creciente, poder de marca y capacidad de adaptación, cuatro elementos que explican por qué sigue siendo considerada una posición estructural para carteras de largo plazo.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#413

David Einhorn....


  • Añade Brighthouse Financial.
  • Compra Versant Media Group.
  • Añade Acadia Healthcare.
  • Añade Victoria's Secret.
  • Añade Graphic Packaging.
  • Añade Centene Corp.
  • Añade Capri Holdings.
  • Añade Synnex Corp.
  • Añade Bkv Corp.
  • Comprar Crocs Inc.
  • Comprar Resideo Technologies.
  • Añade Deckers Outdoor.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#414

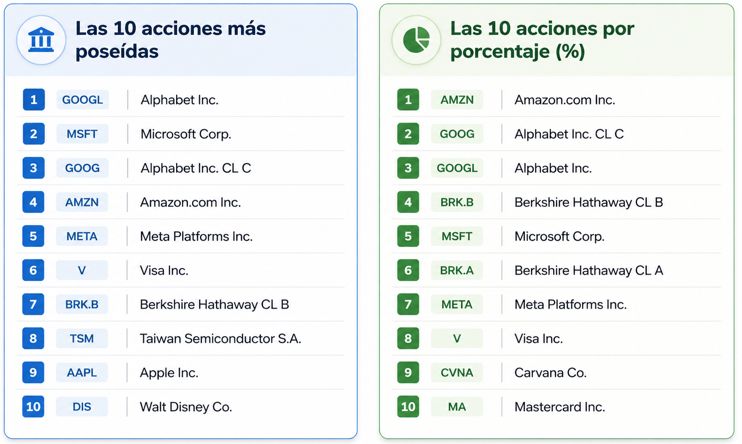
¿Qué están comprando ahora mismo los "superinversores" ?


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#415

Esto es lo que están comprando ahora mismo los "superinversores


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#416

Dan Niles está reduciendo exposición a hiperescalares y semiconductores tras las fuertes subidas.


El debate sobre la rentabilidad real de la inteligencia artificial vuelve al centro del mercado. Según recoge Sarah Min en CNBC, el inversor tecnológico Dan Niles, fundador de Niles Investment Management, está reduciendo su exposición a varias grandes compañías de hiperescala y también recortando parte de sus posiciones en semiconductores.

El movimiento no significa que Niles haya dejado de creer en la inteligencia artificial, sino que considera que el mercado puede estar entrando en una fase más exigente. Tras meses de fuertes subidas, especialmente en chips y compañías ligadas a infraestructura de IA, el inversor empieza a ver un riesgo claro: el coste de construir esta nueva arquitectura tecnológica puede convertirse en un problema de corto plazo.

El gasto en IA empieza a preocupar


Las grandes tecnológicas han invertido enormes cantidades en centros de datos, chips, capacidad de cálculo y modelos de inteligencia artificial. El mercado ha premiado esa apuesta, pero ahora empieza a preguntarse si el retorno llegará con la velocidad suficiente.
Niles apunta especialmente a las compañías de hiperescala, es decir, los grandes grupos de computación en la nube que están financiando buena parte del ciclo inversor en IA. Su preocupación es que los clientes, al ver el elevado coste de uso, empiecen a reducir consumo o a migrar hacia modelos más económicos.

La clave está en los tokens: si las empresas pasan de maximizar el uso de IA a controlar el gasto, las previsiones de ingresos de los grandes proveedores cloud podrían sufrir presión.

Chips: tendencia fuerte, pero con beneficios que proteger


El caso de los semiconductores es distinto, pero tampoco está libre de riesgos. Niles reconoce que las compañías de chips siguen beneficiándose directamente del gasto en inteligencia artificial. Sin embargo, después de subidas muy fuertes, ha optado por reducir exposición para proteger ganancias.

El ejemplo más claro es Micron, que ha llegado a subir más del 300% en el año. Ese tipo de avance refleja una tesis potente, pero también deja al valor más vulnerable si aparecen dudas sobre demanda, márgenes o ritmo de inversión en infraestructura.

  • Hiperescalares: riesgo de menor retorno sobre el gasto en IA.
  • Semiconductores: fuertes subidas que invitan a recoger parte de beneficios.
  • Cloud: posible presión si los clientes buscan modelos de IA más baratos.
  • Mercado: empieza una fase más selectiva dentro de la temática IA.


La advertencia para el mercado


El mensaje de Dan Niles es relevante porque llega en un momento de fuerte bifurcación dentro de la tecnología. Algunas grandes compañías del grupo de las Siete Magníficas han sufrido caídas, mientras determinados semiconductores han seguido al alza. Esa divergencia muestra que el mercado ya no compra toda la temática de IA de forma indiscriminada.


Para el inversor, la conclusión es prudente: la inteligencia artificial sigue siendo una tendencia estructural, pero no todos los valores justifican cualquier precio. Tras grandes subidas, conviene separar beneficiarios reales, valoraciones razonables y compañías expuestas a una posible revisión de expectativas.

El fondo de la advertencia es claro: el mercado puede seguir premiando a los ganadores de la IA, pero el listón ha subido. A partir de ahora, no bastará con invertir mucho en inteligencia artificial; las compañías tendrán que demostrar que ese gasto se traduce en ingresos, márgenes y beneficios sostenibles.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#417

Bank of America afirma que estas cinco acciones.....


Bank of America ha identificado cinco compañías que, a su juicio, están bien posicionadas para generar potencial alcista en un entorno de mayor incertidumbre de mercado.


La entidad destaca valores como Kroger, Williams-Sonoma, Victoria’s Secret, Celsius Holdings y Jabil, todos ellos con recomendación de compra por parte del banco. El elemento común es que presentan catalizadores específicos capaces de sostener el crecimiento incluso en un contexto de mercado menos claro.

Kroger: valor defensivo con impulso digital


Kroger
acumula una caída superior al 7% en 2026, pero Bank of America mantiene su visión positiva sobre la cadena de supermercados.

El analista Robert Ohmes considera que el crecimiento de la compañía debería acelerarse, apoyado en la mejora de la ejecución en tiendas, la inversión en personal, la expansión del comercio electrónico y el peso creciente de sus marcas propias.

Bank of America mantiene su recomendación de comprar y un precio objetivo de 85 dólares, al considerar que Kroger está bien posicionada bajo el liderazgo de Greg Foran gracias a su combinación de ejecución digital, oferta de valor, personalización y fortaleza en marcas propias.

Williams-Sonoma: lujo asequible y márgenes resilientes


Williams-Sonoma
también figura entre las ideas favoritas del banco. La firma ha retomado la cobertura del valor con recomendación de compra, destacando su posicionamiento de “lujo asequible” y una base de clientes con ingresos familiares medios cercanos a los 150.000 dólares.


Bank of America considera que este perfil de cliente proporciona una mayor resistencia relativa frente a otros segmentos del consumo discrecional. Además, ve margen para una mejora adicional de la rentabilidad, incluso sin necesidad de una recuperación clara del mercado inmobiliario.


Las acciones de Williams-Sonoma suben cerca de un 34% en 2026, pero el banco sigue viendo recorrido. Para la entidad, se trata de una compañía de calidad poco habitual dentro del consumo discrecional.


Victoria’s Secret: mejora operativa y potencial en márgenes


En el caso de Victoria’s Secret, Bank of America considera que la compañía atraviesa un momento operativo favorable.

La analista Mary Sport estima que la empresa puede alcanzar un margen EBIT del 10% en el ejercicio fiscal 2028, apoyada en el apalancamiento de gastos y en una mayor proporción de ventas a precio completo.

El banco también destaca el impacto positivo de la renovación de tiendas. Los establecimientos remodelados están registrando incrementos de ventas de doble dígito, con menor superficie, gracias a una mejora del tráfico y de las tasas de conversión.

Las acciones de Victoria’s Secret acumulan una subida de alrededor del 63% este año, pero Bank of America considera que todavía existe potencial adicional en beneficios por acción.

Celsius Holdings: consumo fuerte y apoyo de la distribución


Celsius Holdings
es otra de las compañías destacadas. Bank of America mantiene su recomendación de compra al considerar que tanto Alani Nu como el negocio principal de Celsius siguen mostrando tendencias sólidas de consumo.

El banco cree que esta fortaleza debería respaldar revisiones al alza de ventas y favorecer la evolución de la acción. Alani Nu continúa beneficiándose de su integración en el sistema de distribución de PepsiCo, mientras que el negocio principal de Celsius mantiene un buen comportamiento y debería afrontar menos ruido relacionado con inventarios en el ejercicio 2026.

Jabil: exposición a tendencias estructurales


Jabil
completa la lista de valores destacados. Bank of America basa su recomendación positiva en la exposición de la compañía a varias tendencias estructurales de crecimiento.

Entre ellas se incluyen el avance del vehículo eléctrico, la salud, la industria vinculada a renovables, la recuperación del equipamiento para semiconductores y el crecimiento del negocio de nube.

La entidad reconoce riesgos relacionados con la incertidumbre macroeconómica, los cuellos de botella en componentes, las cadenas de suministro y una mezcla de negocio que podría limitar la mejora de márgenes. Sin embargo, considera que los factores positivos pesan más que estos riesgos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#418

Tesys mueve cartera: entra en Intercontinental Exchange y refuerza Meta y Microsoft


Tesys Activos Financieros ha realizado varios ajustes relevantes en su cartera internacional durante el segundo trimestre de 2026. Según recoge Europa Press a partir de la carta trimestral de la gestora, la firma ha incorporado Intercontinental Exchange, ha aumentado exposición a Microsoft y Meta Platforms, y ha salido de Accenture y Salesforce.

El movimiento refleja una gestión activa en un trimestre marcado por la recuperación de la renta variable, especialmente en Estados Unidos y en compañías vinculadas a tecnología, inteligencia artificial, publicidad digital y ciberseguridad. Tesys ha aprovechado determinadas correcciones para reforzar posiciones en negocios que considera atractivos, mientras ha reducido o eliminado exposición en compañías donde detecta más incertidumbre estructural.

Entrada en Intercontinental Exchange tras una caída cercana al 30%


La principal novedad de la cartera es la incorporación de Intercontinental Exchange, operador de mercados y proveedor de infraestructuras financieras. Tesys le asigna un peso del 2,28% en su fondo internacional, después de que la compañía registrara una caída bursátil cercana al 30%.

La entrada resulta coherente con una estrategia de inversión centrada en compañías de calidad que pueden sufrir castigos relevantes en bolsa sin que necesariamente se deteriore su posición competitiva. En este caso, Intercontinental Exchange encaja dentro del perfil de negocios con infraestructura crítica, ingresos recurrentes y elevada relevancia dentro del sistema financiero.

Tesys aprovecha correcciones para reforzar compañías de calidad y reducir exposición donde aumenta la incertidumbre.

Junto a esa nueva entrada, Tesys también ha elevado su peso en Shopify, hasta el 3,87%; Celsius, hasta el 3,03%; Microsoft, hasta el 9,60%; y Meta Platforms, hasta el 9,71%. Según Europa Press, todos estos incrementos se produjeron tras correcciones significativas en las cotizaciones.

Más Meta y Microsoft, menos consultoría tecnológica


La subida de peso en Meta y Microsoft confirma que Tesys mantiene una visión favorable sobre las grandes plataformas tecnológicas con capacidad para beneficiarse de la inteligencia artificial, la publicidad digital, el software empresarial y la infraestructura cloud. Sin embargo, la gestora no aplica una lectura homogénea a todo el sector tecnológico.

De hecho, uno de los movimientos más significativos es la salida de Accenture y Salesforce. La razón principal es la mayor incertidumbre que introduce la inteligencia artificial sobre el modelo de negocio de la consultoría tecnológica, según explicó la gestora en su carta trimestral.

Esta decisión tiene una lectura relevante: la IA ya no se interpreta solo como una temática positiva para todo el sector tecnológico. Empieza a diferenciar entre compañías que pueden capturar mejor el nuevo ciclo de inversión y aquellas cuyos modelos de negocio podrían sufrir más presión por automatización, cambio en la demanda o deterioro de márgenes.

Recortes en ciberseguridad tras fuertes subidas


Tesys también ha reducido su posición en dos compañías de ciberseguridad: Palo Alto Networks, que queda con un peso del 1,97%, y Fortinet, con un 1,74%. En ambos casos, la reducción responde a las fuertes revalorizaciones acumuladas durante el año.

El ajuste parece responder más a una toma parcial de beneficios que a un cambio negativo de tesis. La ciberseguridad sigue siendo una de las áreas estructuralmente más relevantes dentro del gasto tecnológico, pero tras fuertes subidas es lógico que una gestora reduzca exposición para controlar concentración y riesgo de valoración.

En el caso de Miquel y Costas, el peso se reduce hasta el 1,75%, aunque la gestora aclara que se trata de un efecto de dilución dentro de la cartera y no de una venta.

La IA ya no beneficia por igual a toda la tecnología: también introduce ganadores y perdedores.

Rentabilidad positiva desde lanzamiento, pero año complicado


Al cierre del segundo trimestre, el fondo Tesys Internacional FI obtuvo una rentabilidad trimestral del 12,62%. Sin embargo, en el conjunto de 2026 todavía acumula una caída del 2,53%. Desde su lanzamiento en septiembre de 2023, la rentabilidad acumulada asciende al 51,91%.

La cartera está compuesta por 31 compañías, con una concentración relevante en las diez principales posiciones, que representan el 62,23% del fondo. La liquidez, por su parte, se sitúa en apenas el 0,37%, lo que refleja una cartera prácticamente invertida.

Europa Press también señala que el nuevo fondo Tesys Value FI, autorizado por la CNMV el pasado 12 de junio, está compuesto por 21 compañías y mantiene una liquidez cercana al 4%. Esta segunda cartera combina compañías de calidad, crecimiento y empresas en proceso de reestructuración, con nombres como Laurent-Perrier, Synsam, Burelle, Eurazeo, Groupe Guillin y Azimut Holding.

En conjunto, los movimientos de Tesys muestran una estrategia selectiva: aprovechar caídas en grandes plataformas y negocios de calidad, reducir exposición tras fuertes revalorizaciones y evitar compañías donde la inteligencia artificial puede alterar de forma más profunda la visibilidad del modelo de negocio.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#419

Estas son las acciones favoritas de los analistas del Nasdaq 100 para el segundo semestre.


Después de un primer semestre especialmente sólido para la bolsa estadounidense, los inversores afrontan la segunda mitad de 2026 con un escenario más exigente. El Nasdaq 100 cotiza cerca de máximos históricos, impulsado por el auge de la inteligencia artificial, pero las elevadas valoraciones obligan a ser cada vez más selectivos.

El mercado deberá comprobar si el crecimiento de los beneficios empresariales es suficiente para justificar los actuales múltiplos, al tiempo que persisten las dudas sobre la evolución de los tipos de interés de la Reserva Federal y el riesgo de nuevos episodios de volatilidad geopolítica.

En este contexto, CNBC Pro ha elaborado una selección de compañías del Nasdaq 100 que combinan fundamentales sólidos, respaldo de los analistas y valoraciones inferiores a la media del índice.


Los diez valores seleccionados


La lista incluye a Autodesk, Constellation Energy, Intuit, Meta Platforms, Microsoft, Strategy, Micron Technology, Netflix, Nvidia y T-Mobile US.

Todas estas compañías forman parte del ETF Invesco QQQ Trust y cumplen tres condiciones principales: al menos el 55% de los analistas recomienda comprar sus acciones, presentan un potencial mínimo del 35% frente al precio objetivo medio y cotizan con un PER estimado inferior a las aproximadamente 27 veces beneficios del Nasdaq 100.

La selección busca compañías capaces de combinar crecimiento, respaldo del consenso y precios todavía razonables.

El filtro pretende identificar valores que mantengan capacidad de revalorización incluso después del fuerte avance registrado por el mercado durante la primera mitad del año.


Nvidia, la opción con mayor respaldo


Nvidia es la compañía de mayor tamaño dentro de la selección y también la que recibe un respaldo más amplio por parte de los analistas.

El 83,3% de las firmas que cubren el valor recomienda comprar, el porcentaje más elevado de toda la lista. La compañía continúa siendo una de las principales beneficiarias del ciclo de inversión en inteligencia artificial, centros de datos y computación acelerada.

A pesar de las dudas sobre su valoración después de las fuertes subidas acumuladas, el consenso sigue considerando que el crecimiento de sus beneficios y su posición dominante en chips para IA justifican mantener una visión favorable.


Strategy ofrece el mayor potencial teórico


Strategy, conocida por su elevada exposición corporativa a bitcoin, es la compañía de menor capitalización incluida en la selección, con un valor de mercado aproximado de 35.300 millones de dólares.

Según el precio objetivo medio de los analistas, sus acciones ofrecen un potencial cercano al 200%, el más elevado de la lista.

Además, cotiza a un PER estimado de apenas 8,2 veces beneficios. Sin embargo, su evolución está estrechamente vinculada al precio de bitcoin, por lo que presenta un perfil de riesgo y volatilidad claramente superior al de otras compañías seleccionadas.


Intuit destaca por su potencial de revalorización


Después de Strategy, Intuit presenta el segundo mayor potencial implícito. El precio objetivo medio del consenso apunta a una posible subida cercana al 74%.


Aproximadamente el 70% de los analistas que siguen a la compañía recomienda comprar sus acciones.

Intuit combina una posición dominante en software financiero y fiscal con una creciente integración de herramientas de inteligencia artificial en plataformas como TurboTax, QuickBooks y Credit Karma.

Micron, Microsoft y Meta mantienen el atractivo tecnológico


La presencia de Micron, Microsoft y Meta confirma que los analistas todavía encuentran oportunidades dentro de las grandes compañías vinculadas a la inteligencia artificial.

Micron se beneficia de la creciente demanda de memorias avanzadas para centros de datos y sistemas de IA. Microsoft mantiene una posición privilegiada gracias a Azure, su relación con OpenAI y la integración de herramientas de inteligencia artificial en su ecosistema empresarial.

Meta, por su parte, continúa mejorando la monetización de sus plataformas y utilizando la inteligencia artificial para aumentar la eficiencia publicitaria, el tiempo de uso y la recomendación de contenidos.


Diversificación más allá de la inteligencia artificial


La selección no se limita a fabricantes de chips o grandes plataformas tecnológicas. También aparecen compañías con modelos de negocio diferentes, como Constellation Energy, Netflix, T-Mobile y Autodesk.


Constellation Energy ofrece exposición al aumento de la demanda eléctrica asociada a los centros de datos. Netflix mantiene su liderazgo en el negocio global del entretenimiento en streaming, mientras que T-Mobile destaca por su generación de caja y posición competitiva en telecomunicaciones.


Autodesk aporta exposición al software de diseño, ingeniería y construcción, sectores en los que la digitalización y la automatización continúan generando oportunidades de crecimiento.


La valoración gana importancia en la segunda mitad del año


El fuerte comportamiento del Nasdaq 100 durante el primer semestre ha reducido el margen de seguridad de muchas compañías. Por ello, la capacidad de generar beneficios y justificar las valoraciones será cada vez más importante.

La selección de CNBC busca identificar compañías que todavía presentan una combinación favorable de crecimiento, recomendación del consenso y múltiplos razonables frente al conjunto del índice.

No obstante, el elevado potencial asignado por los analistas no elimina los riesgos. Las estimaciones pueden revisarse rápidamente si los resultados empresariales decepcionan, los tipos de interés suben más de lo esperado o se produce una corrección en los valores ligados a la inteligencia artificial.



No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#420

Mizuho ve un potencial del 164% en Oracle tras su fuerte caída en bolsa


Oracle ha sufrido una fuerte corrección en bolsa durante 2026, pero Mizuho considera que el castigo ha ido demasiado lejos y que la acción podría más que duplicar su valor desde los niveles actuales.

Según explica Liz Napolitano, de CNBC, el banco mantiene su recomendación de sobreponderar y reitera un precio objetivo de 320 dólares por acción. Esa valoración supone un potencial aproximado del 164% respecto al último cierre analizado.

La analista Siti Panigrahi sostiene que Oracle presenta uno de los perfiles de rentabilidad-riesgo más atractivos dentro de su cobertura. A su juicio, la compañía cotiza con un fuerte descuento frente a otras empresas de infraestructura tecnológica, pese a mostrar un crecimiento superior y una mejora progresiva en la ejecución operativa.

Mizuho cree que el mercado está penalizando en exceso el aumento de la deuda y el deterioro crediticio, sin reconocer todavía el potencial de monetización de la nueva capacidad de Oracle.


Una valoración muy inferior a la de sus comparables


Oracle cotiza aproximadamente a 14 veces sus beneficios no GAAP previstos para 2027, un múltiplo inferior al de otras compañías comparables del sector. La acción acumula una caída cercana al 38% en lo que va de año, presionada por el crecimiento de la deuda, las rebajas de calificación crediticia y la salida de inversores preocupados por la financiación de sus planes de expansión.

Panigrahi considera que este descuento no refleja adecuadamente la evolución del negocio. La analista destaca la calidad de las obligaciones de rendimiento pendientes, la mayor visibilidad financiera y la conversión gradual de capacidad en ingresos.


Los catalizadores que ve Mizuho


Entre los principales motores para una recuperación, Mizuho señala la monetización de capacidad durante los ejercicios fiscales de 2027 y 2028, la reducción progresiva de la preocupación por la financiación y una posible reaceleración inicial del negocio de aplicaciones.

La firma también contempla eventuales mejoras en la calificación crediticia si Oracle demuestra que puede convertir sus inversiones en crecimiento y generación de caja.


La visión de Mizuho coincide con el consenso de mercado. De los 44 analistas que cubren Oracle, 35 recomiendan comprar o comprar con fuerza. El precio objetivo medio se sitúa en 254,42 dólares, lo que representa un potencial superior al 100%, aunque las estimaciones oscilan entre 110 y 400 dólares.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.