por larras · 4631 comentarios
Camionero MADRID (EP). Mapfre dará un papel central durante su próximo plan estratégico a la integración de Safety Insurance en Estados Unidos, cuya compra se anunció hace unas semanas, y a profundizar en el uso de la intelige... Misterpaz La aseguradora Mapfre obtuvo un beneficio neto de 924,3 millones de euros en el conjunto de los nueve primeros meses de 2024, lo que supone un alza del 11,5% en comparación con el mismo periodo del año pasado, según... España
Acceder
Cotización de Mapfre (MAP) hoy en tiempo real
- Precio
- 4,24 EUR
- Variación
- 1,48%
- Volumen
- 2.234.774
- Cap. mercado
- 13 mil millones
- Rango día
- 4,20 EUR — 4,25 EUR
- Rango 52 sem
- 3,52 EUR — 4,62 EUR
- Apertura
- 4,20 EUR
- Cierre ant.
- 4,18 EUR
Operar con un bróker asociado
Invertir conlleva riesgo de pérdida de capital.
Valoración
PER 11,57×
Veces que el beneficio anual por acción está contenido en el precio de MAP.
Gráfico de cotización de Mapfre (MAP)
- Precio actual
- 4,244
- Variación día
- 1,48%
- Últimos 6 meses
- -0,05 (-1,18%)
A 10 de noviembre de 2026, las acciones de Mapfre (MAP) cotizan a 4,24 €, con una variación del 1,48% respecto al cierre anterior (4,18 €). Su capitalización de mercado es de 13.026.183.097 €. En la sesión ha marcado un mínimo de 4,20 € y un máximo de 4,25 €.
Análisis fundamental y estadísticas clave de Mapfre
Ficha de Mapfre (MAP)
| Ticker | MAP |
|---|---|
| ISIN | ES0124244E34 |
| Sector | Servicios financieros |
| Industria | Insurance - Diversified |
| Mercado | Mercado Continuo |
| Capitalización | 12.835.885.417 € |
| Beta | 0,25 |
| Último dividendo | 0,1807 € |
| Sitio web | https://www.mapfre.com |
| CEO | Antonio Huertas Mejias |
| Fecha de IPO | 17/09/2001 |
| País | ES |
| Dirección | Carretera de Pozuelo, Majadahonda, MA, 28222 |
| Volumen | 1.725.588 |
Mapfre es una aseguradora diversificada con una sólida generación de primas y una rentabilidad sobre el capital invertido atractiva, aunque su valoración por múltiplos de beneficios es moderada y su salud financiera según modelos de quiebra parece frágil, lo que requiere un análisis contextual.
Valoración: justa
Para una aseguradora diversificada como Mapfre, el valor contable (P/B y P/TBV) es el lente más apropiado, ya que refleja el valor de los activos netos, incluyendo las reservas técnicas. El P/B de 1,36 y el P/TBV de 1,73 indican una valoración cercana al valor contable tangible, lo que sugiere un precio justo para un negocio con ROIC elevado. El PER de 11,58 está en línea con la industria (10,28), pero el descuento frente al sector (20,97) no es relevante porque el sector incluye bancos y otras financieras. El DCF (16,49) y el número de Graham (5,32) son menos fiables: el DCF por la falta de FCF y el Graham por ser demasiado conservador para una aseguradora con activos intangibles.…
- Apalancamiento baja
- Retorno sobre capital alto
- Crecimiento moderado
Negocio
Mapfre es una aseguradora y reaseguradora global con sede en España, que ofrece seguros de vida, salud, accidentes, hogar, automóviles y comerciales, así como soluciones de ahorro e inversión. Opera a través de una amplia red de oficinas propias, bancaseguros y agentes independientes, con presencia en múltiples países. Sus ingresos provienen principalmente de primas de seguros, con un margen operativo elevado del 64,71% y un margen neto del 3,79%.
Análisis
Mapfre presenta una rentabilidad sobre el capital invertido (ROIC) del 22,91%, muy por encima de su coste de capital, lo que indica una eficiente asignación de recursos en su negocio asegurador. Sin embargo, el ratio deuda neta/EBITDA de 1,77 veces es moderado para una aseguradora, y el Altman Z de 0,72 sugiere riesgo de quiebra, aunque este modelo no es adecuado para empresas financieras como las aseguradoras, donde la estructura de balance es diferente. El crecimiento de ingresos es modesto (2,02%), pero el crecimiento del BPA del 15,62% y del EBITDA del 20,24% reflejan una mejora operativa significativa. La valoración por múltiplos relativos muestra un PER de 11,58, con un descuento del 44,78% frente al sector, pero una prima del 12,65% frente a la industria aseguradora, lo que sugiere que el mercado valora su diversificación. El modelo DCF apunta a un valor intrínseco de 16,49, mientras que el número de Graham de 5,32 es conservador. La ausencia de flujo de caja libre reportado (FCF yield 0%) es una limitación para el análisis de valoración por DCF, pero es común en aseguradoras debido a la naturaleza de su negocio.
Fortalezas
- Alta rentabilidad sobre el capital invertido, reflejando una eficiente asignación de recursos en el negocio asegurador. ROIC 22,91%
- Margen operativo muy elevado, indicando un fuerte control de costes y poder de fijación de precios en las primas. Margen operativo 64,71%
- Crecimiento sólido del beneficio por acción y del EBITDA, impulsado por mejoras operativas y de suscripción. Crecimiento BPA 15,62%
Riesgos
- El modelo Altman Z sugiere fragilidad financiera, pero no es aplicable a aseguradoras; sin embargo, el ratio deuda neta/EBITDA de 1,77 veces requiere seguimiento. Altman Z 0,72
- Crecimiento de ingresos muy bajo, lo que limita la expansión orgánica y podría indicar saturación en mercados clave. Crecimiento ingresos 2,02%
- Ausencia de flujo de caja libre reportado, lo que dificulta la valoración por DCF y puede ocultar la generación real de efectivo. FCF yield 0%
Catalizadores
- Próximos resultados trimestrales 29 de oct
Cuánto supone invertir en Mapfre
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de Mapfre.
- Acciones completas
- 235
- Valor de las acciones
- 997,34 €
- Efectivo no invertido
- 2,66 €
Dividendo bruto anual estimado
89,74 €

Promocionado
Compra MAP con DEGIRO

Promocionado
Compra MAP con Trade Republic

Promocionado
Compra MAP con Renta 4
Estimación al precio actual de Mapfre, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre Mapfre
6.372 comentarios en total · 192 hilos
por Mahe1 · 7 comentarios
Mahe1 Tienes mucha razon Tania83,tenemos que hacer una quedada todos y quitarles los seguros.un saludo Mahe1 Tania tienes mucha razon, tenemos que quitarles todos los seguros.Últimas noticias y análisis de expertos sobre Mapfre
Bolsa
 Por Miguel Arias
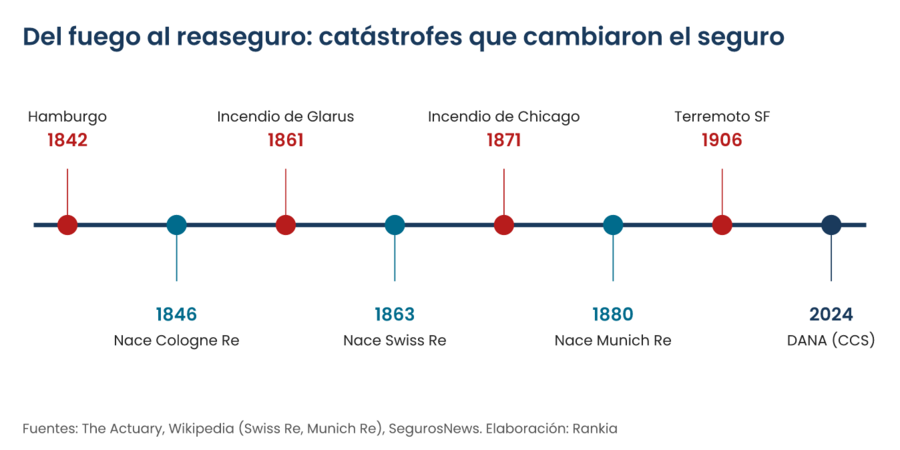
Gran incendio de Chicago: el fuego que quebró a 68 aseguradoras
08 oct. 2026 • 9 min lectura
 Por Miguel Arias

MAPFRE: Historia, resultados financieros y perspectivas de futuro de la aseguradora global española
28 nov. 2025 • 23 min lectura

Gaps: curiosidades fractales (giros y enlazamiento) que se dan en ocasiones y sus objetivos de precio
31 dic. 2024 • 4 min lectura
 Por Jordi Ordiñana


Análisis financiero de Mapfre
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de Mapfre
- PER
- 11,57
- Ratio de Solvencia
- 0,02
- Deuda/EBITDA
- 0,55
- EV/FCF
- 10,21
- EV/EBITDA
- 5,76
- MARGEN EBIT
- 9,58%
- FCF Margin
- 5,40%
- Rentabilidad por dividendo
- 9,00%
- ROIC
- 10,00%
- P/B
- 1,4
Ratios de valoración: PER, EV/EBITDA y métricas de Mapfre
- PER
- 11,57
- EV/EBITDA
- 5,76
- EV/FCF
- 10,21
- Rentabilidad por dividendo
- 9,00%
- P/B
- 1,4
Márgenes de rentabilidad y Cash Flow de Mapfre
- Margen de Beneficio Bruto
- 77,04%
- MARGEN EBIT
- 9,58%
- Margen EBITDA
- 9,58%
- Margen de Beneficio Neto
- 4,30%
- FCF Margin
- 5,40%
- ROIC
- 10,00%
- Margen operativo
- 9,58%
BPA, Dividendos y Valor Contable: Métricas por acción de Mapfre
- Ingresos por Acción
- 8,58
- Flujo de Efectivo Operativo por Acción
- 0,53
- Flujo de Efectivo Libre por Acción
- 0,46
- Valor Contable por Acción
- 3,42
- Caja por acción
- 8,22
- Rentabilidad por dividendo
- 9,00%
- Payout
- 104,49%
Solvencia y deuda: Análisis del balance de Mapfre
- Deuda/Patrimonio
- 0,35
- Deuda/EBITDA
- 0,55
- Ratio de Solvencia
- 0,02
- Apalancamiento Financiero
- 6,22
- Deuda/Activos
- 0,06
- Deuda/Capital
- 0,26
Ratios de liquidez y Test Ácido: Capacidad de pago de Mapfre
- Ratio Corriente
- 0,66
- Ratio Rápido
- 0,66
Índices que incluyen Mapfre
Otras acciones del sector Servicios financieros
Inditex
ITX.MC
60,14 €
+0,48 (0,80 %)
Mercado cerradoActualizado a las 19:20 CET
Endesa
ELE.MC

44,31 €
+0,11 (0,25 %)
Mercado cerradoActualizado a las 19:20 CET
Ferrovial
FER

$60,84
-0,55 (0,90 %)
Actualizado a las 16:42 CET
Aena
AENA.MC
28,96 €
+0,22 (0,77 %)
Mercado cerradoActualizado a las 19:20 CET
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Mapfre en 2026: Preguntas frecuentes
¿Qué es Mapfre y a qué se dedica?
Mapfre es una empresa cotizada en bolsa desde 2001. Pertenece al sector Servicios financieros y cotiza en Bolsa de Madrid. Su consejero delegado es Antonio Huertas Mejias.
¿Cuál es el precio de las acciones de Mapfre (MAP) hoy?
Las acciones de Mapfre (MAP) cotizan hoy a 4,24 €, con una variación del 1,48% respecto al cierre anterior (4,18 €).
¿En qué bolsa cotiza Mapfre y cuál es su ticker?
Las acciones de Mapfre cotizan en Bolsa de Madrid bajo el símbolo "MAP", en EUR.
¿Paga Mapfre dividendos y cuál fue el último?
Sí, Mapfre reparte dividendos a sus accionistas. El último dividendo fue de 0,1807 € por acción. La rentabilidad por dividendo actual es del 9,00%.
¿Cuándo paga el próximo dividendo Mapfre?
Mapfre reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de Mapfre?
La capitalización de mercado de Mapfre es 12.676.280.912 €.
¿A qué índices bursátiles pertenece Mapfre?
Mapfre (MAP) forma parte de IBEX 35.
¿Cómo comprar acciones de Mapfre?
Para comprar acciones de Mapfre necesitas una cuenta en un bróker regulado con acceso a Bolsa de Madrid. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de Mapfre?
En el foro de Mapfre en Rankia encontrarás 6.372 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.