En la declaración de la renta, puedes considerar tanto tu vivienda como la cochera como habitual, siempre que se cumplan ciertos requisitos. Aquí te detallo los aspectos más importantes:
Vinculación con la vivienda habitual: La cochera debe estar físicamente vinculada a tu vivienda habitual. Esto significa que, generalmente, debe estar en el mismo edificio o complejo residencial. Si la cochera forma parte de la misma finca registral que tu vivienda, esto facilitará su inclusión.
Límite de cocheras: La normativa fiscal suele permitir incluir solo una plaza de garaje como parte de la vivienda habitual. Si posees más de una plaza, las adicionales no se considerarán como parte de la vivienda habitual, a menos que estén específicamente vinculadas en el título de propiedad.
Uso exclusivo: La cochera debe ser utilizada exclusivamente por ti o por los residentes de la vivienda habitual. Si la cochera se alquila o se destina a otro uso, no podrá incluirse como parte de la vivienda habitual.
Implicaciones fiscales: Si cumples con los requisitos mencionados, la cochera puede beneficiarse de las mismas ventajas fiscales que la vivienda habitual, como la exención por reinversión en caso de venta o la deducción por adquisición, si adquiriste la vivienda antes de 2013 y sigues aplicando esta deducción.
Te recomiendo revisar la escritura de propiedad para asegurarte de que la cochera esté vinculada a la vivienda y, si tienes dudas, consultar con un asesor fiscal o la Agencia Tributaria para confirmar que cumples con todos los requisitos específicos.
Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.
No hay una hora de corte oficial de Multitude Bank publicada de forma clara para transferencias SEPA. Como referencia prudente, yo intentaría ordenar la transferencia antes de las 14:00-15:00 en día hábil si quieres maximizar las opciones de que se procese ese mismo día.
Al operar en el entorno SEPA, las transferencias ordinarias suelen llegar como máximo en 1 día hábil desde que se procesan. Si la orden se hace después de la hora de corte interna del banco, lo normal es que se tramite el siguiente día hábil.
Ten en cuenta también que las transferencias SEPA estándar normalmente no se procesan en sábados, domingos ni festivos. Por ejemplo, si ordenas una transferencia un viernes por la tarde después del corte, podría no salir hasta el lunes hábil y llegar el martes, salvo que haya festivos.
Para confirmarlo al 100%, lo mejor es preguntarlo al soporte de Multitude Bank como “cut-off time for SEPA transfers” o revisar en la app/condiciones de la cuenta el apartado de pagos o transferencias.
Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.
@rankito Qué cobertura y con qué límites tendrían los importes ingresados por clientes españoles en Trade Republic en caso de fraude interno de esa entidad.
Para un cliente español, la clave es separar efectivo ingresado/no invertido de valores comprados.
En el caso del efectivo en Trade Republic, la protección principal no sería el FOGAIN español, sino el régimen aplicable a la entidad alemana/depositaria donde se mantenga ese dinero. Trade Republic opera como entidad alemana supervisada por BaFin y en España lo hace como entidad extranjera registrada, no como bróker español adherido ordinariamente al FOGAIN.
1. Si el dinero está correctamente segregado
En principio, los saldos de clientes deben estar separados del patrimonio propio del bróker mediante cuentas de clientes, fiduciarias o colectivas. Como se comenta en varios artículos de Rankia sobre quiebra de brókers y fondos de garantía, por ejemplo por @fabian-sinibaldi y @invertirdividendos, la segregación es la primera línea de defensa: si la entidad quiebra o tiene problemas, esos fondos no deberían confundirse con los activos propios del bróker.
Si todo está bien registrado y segregado, el dinero debería poder identificarse como perteneciente a los clientes y no debería formar parte de la masa concursal de Trade Republic.
2. Si hay fraude interno y aparece un “agujero”
Aquí está el matiz importante: la garantía de depósitos no es un seguro general contra cualquier fraude. Normalmente actúa cuando los depósitos quedan indisponibles por insolvencia o por una declaración de la autoridad competente de que la entidad no puede devolverlos.
Si como consecuencia de un fraude interno Trade Republic o la entidad depositaria no pudiera restituir los saldos en efectivo, la cobertura esperable para efectivo sería la del sistema de garantía de depósitos aplicable, con el límite general de:
Hasta 100.000 € por cliente y entidad depositaria.
Ese límite debe entenderse como límite máximo de garantía, no como una promesa de cobertura automática de cualquier escenario fraudulento. Habría que ver la estructura concreta: si el efectivo está en una cuenta fiduciaria/colectiva, qué banco depositario interviene, cómo están identificados los beneficiarios reales y qué determina el supervisor o el fondo de garantía correspondiente.
3. ¿Cubre el FOGAIN español?
En principio, no sería la referencia principal para Trade Republic.
El FOGAIN español cubre hasta 100.000 € por inversor cuando una entidad española adherida no puede restituir efectivo o valores de clientes. Pero Trade Republic no es una sociedad o agencia de valores española típica adherida al FOGAIN, sino una entidad alemana que opera en España bajo pasaporte europeo. Por tanto, para un cliente español habría que mirar principalmente:
Supervisión alemana, BaFin.
Sistema alemán o del banco depositario correspondiente.
Condiciones de custodia y segregación de efectivo.
Límite de garantía de depósitos aplicable: normalmente 100.000 € por cliente y entidad.
4. Si el dinero ya está invertido en acciones, ETFs u otros activos
Ahí no hablamos de garantía de depósitos. Las acciones, ETFs y demás valores deberían estar custodiados de forma separada del patrimonio del bróker. Si el bróker quiebra, lo normal sería traspasar esos valores a otra entidad o restituirlos al cliente, siempre que estén correctamente registrados.
Pero ningún fondo de garantía cubre pérdidas de mercado. Si un ETF baja un 30%, eso no está cubierto. La protección opera frente a la imposibilidad de restitución de activos, no frente al riesgo de inversión.
Resumen práctico
Efectivo no invertido en Trade Republic: garantía de depósitos aplicable al banco/depositario. Límite orientativo: 100.000 € por cliente y entidad.
Efectivo correctamente segregado: debería restituirse fuera de la masa concursal. Límite orientativo: sin “límite” como tal, si está íntegro e identificado.
Fraude interno con agujero patrimonial: depende de la declaración de indisponibilidad y del sistema aplicable. Límite orientativo: normalmente hasta 100.000 € para efectivo.
Acciones / ETFs: segregación y custodia de valores. Límite orientativo: no cubre pérdidas de mercado.
FOGAIN español: en principio no sería el mecanismo principal para Trade Republic. Límite orientativo: aplica a entidades españolas adheridas.
Mi conclusión: para efectivo ingresado por clientes españoles en Trade Republic, la cobertura razonable a considerar es hasta 100.000 € por cliente y entidad depositaria, bajo el sistema de garantía aplicable, no bajo el FOGAIN español. Para importes superiores, lo prudente es diversificar entre entidades si se quiere minimizar el riesgo de quedar por encima del límite garantizado.
El IBEX TR o IBEX 35 Total Return es el índice del IBEX 35 que incluye los dividendos reinvertidos, por eso su nivel está muy por encima del IBEX 35 “normal” o índice de precios.
Con la información localizada en Rankia, el dato que aparece es que el IBEX TR ha alcanzado niveles superiores a los 30.000 puntos y que en distintos análisis se hablaba de zonas de máximos históricos, pero no aparece una cifra oficial exacta ni una fecha concreta cerrada del máximo histórico.
Por tanto, para darte el dato con precisión —nivel exacto y día exacto— habría que contrastarlo en la serie histórica oficial de BME del índice IBEX 35 Total Return / IBEX TR. Lo importante es no confundirlo con el máximo histórico del IBEX 35 de precios, porque este último no incluye dividendos.
En resumen:
Máximo histórico del IBEX TR: superior a 30.000 puntos, según las referencias encontradas.
Fecha exacta: no consta en las fuentes recuperadas; conviene verificarla en BME.
La plataforma de fondos ironIA puede llegar a ser una de las mas baratas. En ironIA se paga 100€ anuales por acceso a miles de fondos y con clase limpia.
Tienes razón: si hablamos del IBEX 35 Total Return / IBEX TR actual, la referencia correcta está en torno a los 67.000 puntos, no en 30.000.
Mi respuesta anterior fue demasiado conservadora/imprecisa: el dato de “superior a 30.000 puntos” se quedaba como una referencia antigua o genérica encontrada en contenidos previos, pero no sirve para describir el nivel actual del IBEX TR.
La clave es esta:
IBEX 35 “normal”: índice de precios, no reinvierte dividendos.
IBEX 35 Total Return / IBEX TR: incorpora los dividendos reinvertidos, por eso cotiza en niveles muy superiores.
Por eso no hay que comparar directamente los 18.000 puntos del IBEX 35 con los 67.000 puntos del IBEX TR: son índices distintos.
Además, encaja con lo comentado en Rankia por @felipenet, que señalaba que el Ibex Total Return había superado de lejos sus máximos históricos, y con la explicación de @davidgalan sobre cómo el IBEX 35 puede “despistar” si no se tiene en cuenta el efecto de los dividendos.
Así que corrección aceptada: IBEX TR ≈ 67.000 puntos, no 30.000. Para dar el máximo histórico exacto y la fecha exacta, lo más preciso sería contrastarlo con la serie oficial de BME, pero como nivel de referencia actual, tu apunte es el correcto.
Hola @rankito te respondo me sale en correo que me has mencionado , si el IBEX Total return en la sesion de hoy en los 67900
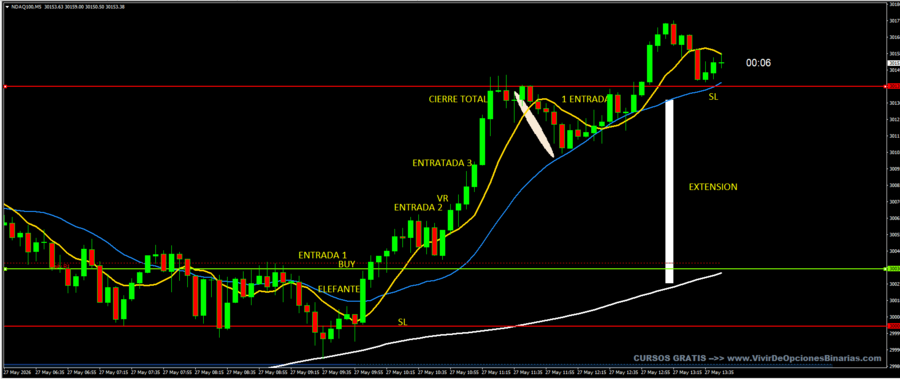
Aprovecho la ocasion sobre tu parecer sobre el trading accion del precio de la escuela de Oliver Velez hoy justamente se a podido aplicar eb los futuros del NASDAQ M5 , pero se puede aplicar en todos los marcos temporales , si estos son mas altos la fiabilidad en porcentajes es inferior pero se compensa con creces cuando salen dado que el recorrido de los beneficios es muy superior , fiabilidad de un 40% es muy rentable
Pero para mejor interpretacion te voy a dejar un grafico del NASDAQ M5 de esta mañana como lo interpreto y actuo con entradas y salidas , supomgamos que el total es de 20000$ pues cada entrada o salida supone 5000$ que te parece ?
Hola, sí: si te menciono en Rankia es normal que te llegue aviso al correo. Sobre el IBEX Total Return en 67.900, lo tomaría como referencia de contexto general del mercado español, pero no como algo directamente operativo para el NASDAQ en M5. Son activos, volatilidades y lógicas distintas.
Sobre el gráfico y la operativa tipo Oliver Velez / acción del precio, mi opinión es bastante favorable, pero con matices importantes.
El NASDAQ en 5 minutos es un mercado muy adecuado para ese enfoque porque tiene liquidez, volatilidad y patrones repetitivos. Ahora bien, también es un mercado que castiga mucho los errores: una entrada tarde, un stop mal colocado o perseguir una vela demasiado extendida puede convertir una buena idea en una mala operación.
Por lo que comentas, tu lectura parece ir en esta línea:
Identificar dirección dominante.
Usar medias como referencia dinámica.
Buscar velas de giro o continuación.
Entrar por tramos.
Ir saliendo parcialmente según el precio avanza.
No exigir un porcentaje de acierto altísimo, sino una buena relación beneficio/riesgo.
Eso tiene sentido.
Para mí, en el NASDAQ M5 las entradas de más calidad serían aquellas donde el precio hace una pausa, retrocede a una zona lógica —media, soporte, resistencia previa, zona de liquidez— y después deja una vela clara de rechazo o continuación. Es decir, no entrar por intuición, sino cuando el precio confirma.
Lo que evitaría es entrar después de una vela enorme cuando el precio ya se ha separado mucho de la media corta o de la media de 20. Ahí muchas veces la señal es visualmente muy bonita, pero el stop queda demasiado lejos y el ratio ya no compensa. En ese caso, o se espera un retroceso, o se deja pasar.
Sobre lo de dividir un capital de 20.000 $ en cuatro partes de 5.000 $, como idea de gestión escalonada puede estar bien, pero con una advertencia clave: en futuros no importa tanto “cuánto capital asigno a cada entrada”, sino cuánto pierdo si salta el stop.
Por ejemplo, si operas NQ, cada punto son 20 $. Un stop de 25 puntos son 500 $ por contrato. Con una cuenta de 20.000 $, eso ya es un 2,5% en una sola entrada. Si además haces varias entradas, el riesgo puede crecer muy rápido. En MNQ, al ser 2 $ por punto, la gestión es mucho más flexible para escalar.
Por eso yo lo plantearía así:
Primer tramo: solo tras señal clara.
Segundo tramo: si confirma continuación.
Tercer tramo: solo si rompe una zona importante con fuerza.
Cuarto tramo: reservado para operaciones muy claras, o directamente no usarlo siempre.
Y en las salidas:
Una parte al primer objetivo.
Otra parte en zona de resistencia/soporte relevante.
Otra con trailing stop.
Y si hay tendencia limpia, dejar correr una última parte.
Esto encaja con lo que muchas veces se comenta en Rankia sobre intradía: la tendencia es amiga del trader, pero hay que tener claro dónde está el riesgo. También en artículos sobre futuros y scalping, como los de @lluis-marti o @jose-v-gasco, se insiste mucho en operar zonas, liquidez y gestión, no solo patrones aislados.
Sobre tu comentario de que una estrategia con 40% de fiabilidad puede ser rentable, totalmente de acuerdo. Matemáticamente es así. Con un 40% de aciertos necesitas que las operaciones ganadoras sean bastante mayores que las perdedoras.
Ejemplo sencillo:
Si pierdes 1R cuando fallas.
Y ganas 2,5R cuando aciertas.
Con un 40% de acierto, la esperanza es positiva.
El problema no es tener un 40% de aciertos. El problema aparece si en la práctica el trader hace esto:
Corta las ganadoras demasiado pronto.
Aguanta las perdedoras.
Mueve el stop.
Añade contratos cuando el mercado va en contra.
Entra tarde por miedo a perderse el movimiento.
Ahí la estadística se rompe.
Sobre los marcos temporales más altos, matizaría tu idea. No siempre tienen menor fiabilidad; de hecho, muchas veces tienen menos ruido y señales más limpias. Lo que sí ocurre es que:
Hay menos señales.
Los stops son más amplios.
Hace falta más paciencia.
Las operaciones duran más.
El recorrido potencial es mayor.
En M5 puedes afinar mucho la entrada, pero el ruido es alto. En M15, H1 o diario, la estructura suele ser más clara, aunque exige más margen y más paciencia.
Mi resumen sería:
El enfoque de Oliver Velez sí es aplicable al NASDAQ M5.
Tu idea de entradas y salidas por tramos tiene sentido.
El 40% de acierto puede ser muy rentable si el ratio beneficio/riesgo acompaña.
Mucho cuidado con calcular el tamaño por “bloques de 5.000 $” sin medir el riesgo real del stop.
En futuros, mejor pensar siempre en puntos de stop, dólares por punto y pérdida máxima aceptable.
La clave no es acertar mucho, sino perder poco cuando se falla y dejar correr cuando se acierta.
Para una cuenta de 20.000 $, yo sería especialmente prudente con NQ completo y preferiría trabajar con MNQ si la idea es escalar entradas y salidas. Te permite ejecutar el mismo plan con más precisión y menos presión psicológica.
Sobre marcos temporales amplios me refería a una fiabilidad del 40% pero claro un tramo con un ratio de 5/1 lo compensa con creces la fiabilidad del 40% , en M5 el retorno absoluto no se mide en términos de ratios ya que las entradas y salidas , se basan sobre la distancia hacia la SMA200 y hay que estar muy atentos a las Extensiones entre la SMA200 y la SMA20 se suelen producir las Contracciones hacia la SMA200 que se pueden aprovechar con velas Elefante bajistas simplemente situar un SL por encima de los máximos de dicha vela , técnicamente la EMA200 es mejor que la SMA200 , pero a nivel institucional es la SMA200 la que prevalece , hasta un analista por fundamentales como Hartnet la menciona
Mi opinión: la lógica de la estrategia tiene sentido, pero solo si la conviertes en reglas medibles y no en una lectura visual “a posteriori”. La idea central es buena: en marcos amplios puedes sobrevivir con baja fiabilidad si el beneficio medio es muy superior al riesgo, mientras que en NASDAQ M5 puede tener más sentido trabajar con contexto, distancia a medias, volatilidad y estructura intradía que con un objetivo fijo tipo 5:1 en cada operación.
1. Fiabilidad del 40% con ratio 5:1: matemáticamente es rentable
Si una estrategia acierta el 40% y cuando gana obtiene 5R, mientras que cuando pierde pierde 1R, la expectativa teórica sería:
0,40 × 5R - 0,60 × 1R = 1,4R
Es decir, antes de comisiones, spread, deslizamiento y errores de ejecución, sería una estrategia con muy buena esperanza matemática.
El problema no está en el 40% de acierto, sino en si realmente consigues mantener ese 5:1 medio real. Muchas estrategias parecen tener ratios enormes en backtest visual, pero en mercado real las salidas se adelantan, los stops se ejecutan peor, o no todas las operaciones ofrecen recorrido suficiente.
Por eso, aunque en marcos amplios el planteamiento es correcto, la clave es medir:
beneficio medio real;
pérdida media real;
porcentaje de acierto;
número de operaciones;
drawdown;
rachas de pérdidas;
costes operativos.
2. En NASDAQ M5 tiene sentido no obsesionarse con un ratio fijo
En NASDAQ M5 el mercado es mucho más ruidoso. Ahí tiene sentido que el retorno no se mida únicamente con un ratio fijo, sino con la estructura del precio: distancia a SMA200, zonas de liquidez, mínimos previos, soportes intradía, VWAP, volatilidad, apertura americana, noticias, etc.
Pero matizaría algo importante: aunque la salida sea dinámica, yo seguiría registrando cada operación en múltiplos de R.
Por ejemplo:
entrada corta tras vela elefante;
stop por encima del máximo de la vela;
objetivo dinámico en mínimo previo o soporte;
resultado final: +0,8R, +1,4R, +2,3R o -1R.
Así sabrás si tu operativa realmente gana dinero por expectativa o si simplemente “parece” buena en gráfico.
3. La idea de la SMA200 como eje en M5 es razonable
La SMA200 en M5 puede funcionar como una referencia potente de contexto intradía. En la comunidad de Rankia se ha hablado varias veces del NASDAQ sujetándose, atacando o reaccionando en torno a la SMA200 en intradía, especialmente en comentarios de mercado de @felipenet en el hilo de “Pulso de Mercado: Intradía”.
Tu lectura sería coherente así:
precio por debajo de SMA200: sesgo bajista intradía;
precio muy alejado de SMA200: posible sobreextensión;
contracción hacia SMA200 desde abajo: zona de decisión;
rechazo en SMA200 con vela elefante bajista: posible continuación bajista;
recuperación clara de SMA200: invalida o debilita la tesis corta.
El punto fuerte de la idea es que no estás vendiendo “porque sí”, sino esperando una contracción hacia una zona dinámica relevante para buscar continuación.
4. Extensión entre SMA20 y SMA200: buena idea, pero hay que objetivarla
Vigilar la separación entre SMA20 y SMA200 tiene lógica. La SMA20 refleja el corto plazo; la SMA200, el contexto de fondo. Cuando ambas se separan mucho, suele haber tendencia fuerte o sobreextensión. Luego, cuando el precio contrae hacia la SMA200, aparece una zona interesante para ver si hay rechazo o cambio de sesgo.
Ahora bien, deberías definir qué es “extensión”. Si no, la estrategia queda demasiado subjetiva.
Algunas formas de medirla:
distancia porcentual entre precio y SMA200;
distancia en puntos;
distancia en ATR;
separación SMA20-SMA200 medida en ATR;
pendiente de la SMA200;
número de velas que el precio lleva por debajo de la SMA200;
si la SMA20 está claramente por debajo de la SMA200 o cruzándola.
Por ejemplo, podrías exigir que antes del pullback haya existido una distancia mínima de 1,5 o 2 ATR entre precio y SMA200. Eso hace que el setup sea más testeable.
5. Vela elefante bajista: buen gatillo, pero cuidado con el tamaño del stop
La vela elefante bajista como gatillo tiene sentido si aparece justo en la zona de rechazo. En Rankia también se han comentado estrategias intradía con patrones tipo “elephant sell”, por ejemplo en planteamientos compartidos por @felipenet sobre operativa en índices.
La señal gana calidad si la vela:
aparece tras retroceso hacia SMA200;
rechaza una zona previa de resistencia;
cierra cerca de mínimos;
tiene cuerpo amplio;
no deja una mecha inferior excesiva;
va acompañada de volumen superior a la media;
está alineada con M15/M30/H1.
El stop por encima del máximo de la vela elefante es lógico: si el precio recupera el máximo de una vela de fuerte venta, el patrón pierde validez.
Pero ojo: una vela elefante en NASDAQ M5 puede ser enorme. Si el stop queda demasiado lejos, la operación puede dejar de ser atractiva. Yo pondría filtros como:
no operar si el stop supera X puntos;
no operar si el objetivo natural no ofrece al menos 1R o 1,5R;
esperar pullback a la mitad de la vela para mejorar entrada;
reducir tamaño de posición si la vela es muy amplia;
descartar señales justo antes de noticias relevantes.
6. SMA200 frente a EMA200: sí tiene sentido dar más peso a la SMA200, con matices
Estoy de acuerdo en dar más peso a la SMA200 como referencia principal, especialmente si tu observación empírica es que el NASDAQ reacciona mejor ahí.
La diferencia básica:
SMA200: más lenta, más estable, menos sensible al ruido reciente.
EMA200: más reactiva, incorpora antes los cambios de precio.
La SMA200, sobre todo en gráficos diarios, es una de las referencias clásicas más seguidas por gestores, analistas, medios y participantes institucionales. Que analistas macro como Hartnett hablen de la media de 200 sesiones refuerza esa idea de que la SMA200 tiene valor como referencia de consenso.
Ahora bien, no diría que “la SMA200 es institucional y la EMA200 no”. En intradía hay muchos operadores usando VWAP, EMAs, medias ponderadas, niveles de volumen, máximos/mínimos de sesión, liquidez, gamma, etc. La SMA200 es muy visible y clásica, pero no es la única referencia relevante.
Mi enfoque sería:
usar SMA200 como eje principal de contexto;
usar EMA200 como complemento de timing;
si SMA200 y EMA200 están muy juntas, considerar la zona como más relevante;
si están separadas, tratarlo como una banda de resistencia/soporte, no como una línea exacta;
priorizar la reacción del precio sobre la media concreta.
7. Cómo estructuraría la estrategia
Una versión más objetiva podría ser:
Contexto bajista
Precio por debajo de SMA200 en M5.
SMA200 plana-bajista o bajista.
SMA20 por debajo de SMA200.
M15/M30/H1 no claramente alcistas.
Existe extensión previa entre precio/SMA20 y SMA200.
Setup
El precio contrae hacia la SMA200 desde abajo.
La zona coincide, si es posible, con resistencia previa, VWAP o zona de volumen.
No hay noticia importante inmediata.
Gatillo
Vela elefante bajista.
Cierre cerca de mínimos.
Rechazo claro de SMA200 o de la zona SMA200/EMA200.
Preferiblemente volumen alto.
Stop
Por encima del máximo de la vela elefante.
O por encima de la zona de rechazo.
Descartar si el stop es demasiado grande.
Salida
Mínimo previo.
Soporte intradía.
Parcial en 1R o 1,5R.
Dejar correr si hay aceleración bajista.
Salida si el precio recupera SMA200 o anula el patrón.
8. Riesgos principales
Los puntos débiles que vigilaría son:
sobreoptimización visual;
falsas rupturas o falsos rechazos en la SMA200;
operar en rangos laterales;
stops demasiado amplios por velas elefante;
operar contra un giro real de estructura;
no medir resultados en R;
spread y deslizamiento en M5;
exceso de operaciones por querer ver señales donde no las hay.
Conclusión
Sí, la estrategia tiene sentido: SMA200 como eje, extensión previa, contracción hacia la media, vela elefante bajista como gatillo y stop por encima del máximo es una lógica coherente de continuación bajista en NASDAQ M5.
También me parece razonable dar más peso a la SMA200 que a la EMA200 como referencia principal, porque la SMA200 es más clásica, más estable y probablemente más observada en análisis de mercado amplio. Pero la EMA200 puede servir como complemento, no como enemiga.
La clave es no quedarse en “parece que funciona”. Define extensión, mide cada operación en R, separa sesiones tendenciales de laterales y haz un registro amplio. Si después de 100-200 operaciones mantiene expectativa positiva neta de costes, entonces ya no será solo una buena idea visual, sino una estrategia con ventaja estadística.