Gracias,pone credit agricole,intento transferir desde TRADE a otra cuenta iban maltes de ahorro a mi nombre y no me deja,no me admite el IBAN,¿Las transferencias internacionales se hacen de forma diferente a las nacionales?
Buenas. Estoy interesado en abrir la cuenta por el 3% pero tengo muchas dudas fundadas de que realmente este cubierto los 100k por el FGD. Es posible que solo esté cubierto un porcentaje de esos 100k. Alguien lo sabe con total seguridad. De no estar seguro al 100% no abriré la cuenta
Sí sí, tal como dices, muy bien. - Quiebra el banco custodio como Deutsche, el FGD alemán paga a Trade en 1 semana y éste al cliente ya sin fechas bajo normativa. - Quiebra Trade sin importar el dinero que se tenga en la cuenta. La gestora que se nombre saca el dinero de la cuenta de efectivo del banco custodio hasta 25k y vende los fondos al precio de mercado actual (>25k). - Fraude / quiebra de Trade (digo así porque los brókers cuando renquean suelen empezar a hacer cosillas "raras" antes de quebrar). La gestora que se nombre saca el dinero de la cuenta de efectivo del banco custodio hasta 25k y vende los fondos al precio de mercado actual (>25k). El FOGAIN alemán interviene si ha volado parte del saldo tanto de la cuenta como de los fondos. Si tenías 100k te quedas con 20k al 90% que son 18k. 👹 @alvaro-al
Es normal que haya confusión con tanto término técnico, pero la clave está en separar **el dinero que tienes parado (efectivo)** de las **inversiones (acciones/ETFs)**. Aquí tienes la explicación clara para que no te líes con los números: ### 1. El Efectivo: Protección de 100.000 € El dinero que tienes en la cuenta de efectivo (el que te da intereses) **sí está protegido hasta 100.000 €**. * **¿Por qué hay lío con los "socios"?** Trade Republic no guarda el dinero él mismo, sino que lo deposita en bancos asociados (como Deutsche Bank, J.P. Morgan SE, Citibank Europe plc o HSBC). * **La garantía:** Tu dinero está en una "cuenta fiduciaria colectiva". Esto significa que, aunque el dinero esté a nombre de Trade Republic para gestionarlo, legalmente pertenece a los clientes. Si uno de esos bancos quebrara, entra en juego el **Fondo de Garantía de Depósitos (FGD)** del país de ese banco (normalmente Alemania o Irlanda), cubriendo hasta **100.000 € por cliente**. ### 2. El jaleo de los 20.000 € (Protección al Inversor) Esa cifra de **20.000 €** (que a veces verás como el 90% hasta 20.000 €) no es para el efectivo en sí, sino para la **indemnización a inversores**. * Se aplica si hubiera un fraude o un desajuste administrativo grave donde Trade Republic no pudiera devolverte tus **títulos** (tus acciones o ETFs). * **Importante:** Tus acciones y ETFs son **de tu propiedad**, no de Trade Republic. Si la plataforma quiebra, tus acciones simplemente se traspasan a otro banco; no forman parte de la masa de la quiebra. ### 3. ¿Qué pasa con los "socios de fiduciaria"? Lo que mencionas de los 25.900 o cifras similares suele venir de confusiones con los sistemas de compensación de otros países o brókers que no tienen licencia bancaria completa. En el caso de **Trade Republic** (que ya tiene licencia bancaria completa en Alemania): * **Efectivo:** 100.000 € (Fondo de Garantía de Depósitos). * **Inversiones:** Los valores son tuyos; la protección de 20.000 € es solo un seguro adicional por si hubiera errores en la custodia. **Resumen rápido:** * Si tienes **80.000 € en efectivo** esperando a ser invertidos o rentando intereses: **Están protegidos los 80.000 €** por el fondo de garantía (hasta el límite de 100.000 €). * No te preocupes por los socios fiduciarios; es simplemente la estructura legal para que ese dinero sea "intocable" si Trade Republic tuviera problemas.
Otra cosa es que ellos guarden el dinero (no el tuyo) en QMMF. Pero si quiebran, el FGD alemán responde con 100K€ por cliente y banco. Vete a su web y lo verás.
Y, por otro lado, que un QMMF quiebre es más difícil de lo que supones. ¿Dónde crées que lo guardan todos los grandes bancos europeos, americanos, etc? ¿debajo del colchón? ¿en una caja fuerte? Utilizan QMMF como todas las grandes instituciones bancarias. Los españoles, como el Santander, BBVA, etc. ¿dónde crées que lo tienen?
Yo considero que, esa captura de TR que pones, es una prueba de claridad que otros bancos no te dan. ¿Te decían las CCAA donde lo guardaban? Ya viste en qué acabó la cosa.
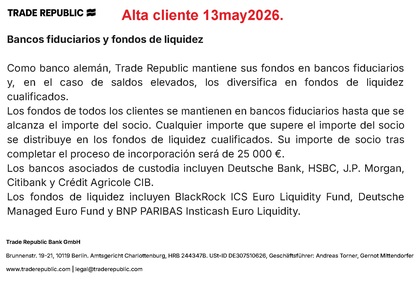
Según esa captura que has puesto @Monillo. ¿Quieres decir que cuando pasas de 25K en cuenta empiezan a meter tu dinero de la cuenta en los fondos aunque a tí te aparezcan en cuenta? Al menos yo lo interpretó así..
Según la captura que ha puesto pone que los fondos que superen los 25K pasan a los fondos de liquidez. Y luego abajo especifica que los fondos de liquidez son blackrock etc,etc. Sería de suponer según la captura que aunque tú veas el dinero en la cuenta fiduciaria asociada el exceso de 25K pasaría a fondos ?? Yo cada vez estoy más perdido con este tema. Porque de ser así Trade no sería claro con sus clientes por ser una publicidad engañosa lo de protegidos 100K por el FGD.
Perdona pero yo no he dicho ni que si, ni que no, sino de ser así... Y lo que he dicho es que tampoco lo tengo claro. Así que no te subas por las paredes por el debate. Y SI ,estamos hablando del dinero de la cuenta sin entrar a comprar nosotros valores ni etfs etc.. Saludos
Más Gemini: legalmente, no es la misma protección. Cuando el dinero sale de una cuenta bancaria y entra en un fondo de inversión (aunque sea un fondo monetario de BlackRock), el Fondo de Garantía de Depósitos (FGD) de 100.000 € deja de cubrir esa parte. Aquí está el truco de lo que está pasando con Trade Republic y por qué genera tanta desconfianza: 1. El cambio de "paraguas" Dinero en Banco (Hasta esos 25k o lo que asignen): Tienes el paraguas del FGD. Si el banco quiebra, el Estado alemán/irlandés te paga tus 100.000 €. Dinero en BlackRock (Fondos de liquidez): Tienes el paraguas de la Segregación de Activos. El dinero ya no es un "depósito", es una "participación en un fondo". Si Trade Republic quiebra, no necesitas que el Estado te pague, porque ese trozo de fondo es tuyo y está fuera del balance de la empresa. 2. ¿Por qué dicen entonces que es "seguro"? Ellos juegan con el lenguaje. Para un banco, el riesgo es que el banco quiebre. Para un fondo monetario como el de BlackRock, el riesgo es que los estados (como Francia o Alemania) dejen de pagar su deuda a corto plazo. El matiz: En un depósito, el riesgo lo asume el FGD. En el fondo monetario, el riesgo (aunque sea mínimo) lo asumes tú. 3. La "trampa" de la protección de inversión Si el fondo de BlackRock tuviera un problema por fraude o mala gestión de Trade Republic, entraría el Sistema de Indemnización a Inversores, que en Alemania cubre solo hasta 20.000 € (el famoso 90% hasta esa cifra). Por tanto, es verdad lo que sospechas: los 100.000 € del Fondo de Garantía de Depósitos NO cubren el dinero que esté en fondos de liquidez.