Las mejores hipotecas ahora son la Hipoteca Fija Sabadell, con un 2,75% TIN bonificado y sin ingresos mínimos, y la Hipoteca Naranja ING en variable y mixta. ING te deja fijar el tipo entre uno y 20 años. En precio, Ibercaja tiene la fija con el TIN más bajo de nuestra comparativa y Kutxabank, la variable con menor diferencial.
Comparamos el TIN, la TAE con y sin bonificar, los productos vinculados y los requisitos de cada banco en su web oficial. Calculamos la cuota con el mismo préstamo para todas, así que las cifras se pueden comparar entre sí.
Ranking de las mejores hipotecas (fijas, variables y mixtas) en noviembre de 2026
En cada tipo de interés destacamos tres hipotecas por su mejor baza: el precio, la flexibilidad o los requisitos. Debajo tienes las cinco mejores de cada modalidad, ordenadas, con su TIN, su TAE con y sin bonificar y lo que exige el banco. ING no publica TIN ni TAE porque calcula el precio caso por caso.
Hipotecas fijas: Sabadell, CaixaBank e Ibercaja, las destacadas para una cuota estable
Con una hipoteca fija pagas la misma cuota durante todo el préstamo, aunque suba el euríbor. Elegir la mejor hipoteca fija depende también del plazo, porque bancos como CaixaBank o BBVA cobran un TIN distinto según los años.

- TIN bonificado:
- 2.75 %
- TAE bonificado:
- 3.67 %
Cuota
612,36 €*
hasta
694,67 €

- TIN bonificado:
- 2.85 %
- TAE bonificado:
- 4.26 %
Cuota
620,34 €*
hasta
703,21 €
- TIN bonificado:
- 2.55 %
- TAE bonificado:
- 3.49 %
Cuota
676,71 €*
hasta
754,96 €
- Hipoteca Fija Sabadell, la más equilibrada: 2,75% TIN con nómina y tres seguros, sin ingreso mínimo ni apertura; la hipoteca fija de Sabadell financia hasta el 80%.
- Hipoteca Fija CaixaBank, la más flexible para bonificar: la nómina solo tiene que superar 600 € y puedes elegir un seguro de salud en vez del de vida. Su TAE sin bonificar apenas se aleja de la bonificada.
- Hipoteca Fija Vamos de Ibercaja, el TIN más bajo: 2,55% con seis vinculaciones, entre ellas una nómina de 2.500 €; la fija de Ibercaja financia hasta el 95% a menores de 36 años.
Estas son las cinco hipotecas fijas del ranking, ordenadas, con su TIN y su TAE con y sin bonificar:
Hipoteca |
TIN bonificado |
TAE bonificada |
TAE sin bonificar |
Qué exige para bonificar |
|---|---|---|---|---|
2,75% |
3,67% |
4,23% |
Nómina y seguros de vida, hogar y protección de pagos |
|
2,85% |
4,26% |
4,32% |
Nómina de 600 €, 3 recibos y 3 compras con tarjeta, seguros de vida y hogar y alarma, cada uno por separado |
|
2,55% |
3,49% |
3,80% |
Nómina de 2.500 €, tarjeta de crédito, 3 recibos, seguros de hogar y vida y 75 € al mes a un fondo |
|
2,85% |
3,76% |
4,59% |
Nómina y seguro de hogar (0,50 puntos) y seguro de amortización (0,50) |
|
Precio personalizado |
No publica |
No publica |
Nómina, seguro de hogar y seguro de vida |
Hipotecas variables: ING, Sabadell y Kutxabank, las destacadas si confías en el euríbor
En una hipoteca variable la cuota cambia con el euríbor en cada revisión, así que pesa más el diferencial que el tipo del primer año. Con el euríbor por encima del 3%, la mejor hipoteca variable es la que suma menos puntos al índice.

Euribor + 0.59 %
*
Sin productos bonificables:
No tiene vinculaciones
Financiación máxima:
80%
Precio personalizado para cada cliente
Euribor + 0.5 %
- TIN bonificado:
- 1.5 %
- TAE bonificado:
- 4.46 %
Cuota
517,68 €*
hasta
592,68 €

Euribor + 0.49 %
- TIN bonificado:
- 1.96 %
- TAE bonificado:
- 3.67 %
Cuota
632,86 €*
hasta
632,86 €
- Hipoteca Naranja variable de ING, la más flexible: eliges uno o tres años a tipo fijo, con plazo de hasta 40 años y sin comisiones; la variable de ING calcula el precio en su simulador.
- Hipoteca variable Sabadell, el primer año más barato: 1,50% durante doce meses y después Euribor + 0,50% con nómina y tres seguros; la variable de Sabadell no cobra apertura.
- Hipoteca Variable Kutxabank, el diferencial más bajo: 2,27% el primer año y después Euribor + 0,49% si cobras 3.000 € de nómina; la variable de Kutxabank pide además plan de pensiones y seguro de hogar.
Estas son las cinco hipotecas variables del ranking, ordenadas, con el tipo inicial y el diferencial que se aplica después:
Hipoteca |
Primer año |
Después |
TAE bonificada |
TAE sin bonificar |
Qué exige para bonificar |
|---|---|---|---|---|---|
1 o 3 años fijos, a elegir |
Precio personalizado |
No publica |
No publica |
No exige productos vinculados; precio según tu perfil |
|
1,50% |
Euribor + 0,50% |
4,46% |
5,05% |
Nómina y seguros de vida, hogar y protección de pagos |
|
2,27% |
Euribor + 0,49% |
3,67% |
4,30% |
Nómina de 3.000 €, 2.400 € al año a EPSV o plan de pensiones y seguro de hogar |
|
2,00% |
Euribor + 0,60% |
4,60% |
4,94% |
Nómina de 2.500 €, tarjeta de crédito, 3 recibos, seguros de hogar y vida y 75 € al mes a un fondo |
|
1,99% |
Euribor + 0,60% |
4,50% |
5,26% |
Nómina y seguro de hogar (0,50 puntos) y seguro de amortización (0,50) |
Hipotecas mixtas: ING, Sabadell y Pibank, las destacadas para combinar estabilidad y euríbor
Una hipoteca mixta cobra un tipo fijo los primeros años y después pasa a variable. La mejor hipoteca mixta para ti depende de cuántos años quieras blindar la cuota y de si esperas que el euríbor baje después.
Euribor + 0.7 %
*
3 productos bonificables:
Domiciliación de nómina, Seguro de hogar y Seguro de vida
Financiación máxima:
80%
Precio personalizado para cada cliente
Euribor + 1.0 %
- TIN bonificado:
- 2.1 %
- TAE bonificado:
- 4.05 %
Cuota
561,96 €*
hasta
632,41 €

Euribor + 0.68 %
- TIN bonificado:
- 1.75 %
- TAE bonificado:
- 3.22 %
Cuota
617,68 €
- Hipoteca Naranja mixta de ING, el tramo fijo más largo: eliges 5, 10, 15 o 20 años a tipo fijo; la hipoteca de ING ajusta el precio a lo que contrates.
- Hipoteca Mixta Sabadell, la mejor para un tramo fijo corto: tres años al 1,80%, cinco al 2,10% o siete al 2,45%; la mixta de Sabadell bonifica con nómina y tres seguros.
- Hipoteca Pibank Mixta, la única sin vinculaciones: no exige nómina ni seguros con el banco y Pibank paga notaría, registro, gestoría y tasación; la mixta de Pibank financia hasta el 90% del precio, sin pasar del 80% de la tasación.
Estas son las cinco hipotecas mixtas del ranking, ordenadas, con el tipo del tramo fijo y el diferencial posterior:
Hipoteca |
Tramo fijo |
Después |
TAE bonificada |
TAE sin bonificar |
Qué exige para bonificar |
|---|---|---|---|---|---|
5, 10, 15 o 20 años, a elegir |
Precio personalizado |
No publica |
No publica |
Nómina, seguro de hogar y seguro de vida |
|
2,10% cinco años |
Euríbor + 1,00% |
4,05% |
4,84% |
Nómina y seguros de vida, hogar y protección de pagos |
|
1,75% cuatro años |
Euríbor + diferencial único, sin bonificar |
3,22% |
3,22% |
Ninguno: solo un seguro de hogar con cualquier aseguradora |
|
2,10% diez años |
Euríbor + 0,60% |
3,59% |
3,89% |
Nómina de 2.500 €, tarjeta de crédito, 3 recibos, seguros de hogar y vida y 75 € al mes a un fondo |
|
2,00% cinco años |
Euríbor + 0,60% |
4,02% |
4,35% |
Nómina de 2.500 €, tarjeta de crédito, 3 recibos, seguros de hogar y vida y 75 € al mes a un fondo |
Si tu perfil no encaja en ninguna o necesitas más del 80% de financiación, un asesor puede revisar tu caso sin coste.
Quiero que un asesor revise mi caso 🔎🏠
Cuánto pagarías al mes: cuota de la fija, la variable y la mixta a 25 años
Calculamos 150.000 € a 25 años con un euríbor del 3,25%, en línea con la media oficial de septiembre (3,247%). La fija de Sabadell es la que menos intereses suma: 57.590 €, con una cuota de 692 € que no cambia. Los intereses no incluyen el coste de los seguros.
Tipo |
Hipoteca |
Cuota inicial |
Cuota después |
Intereses totales |
|---|---|---|---|---|
Fija |
Sabadell (2,75% todo el préstamo) |
692 € |
No cambia |
57.590 € |
Variable |
Kutxabank (2,27% un año; después euríbor + 0,49%) |
656 € |
766 € |
78.506 € |
Mixta |
Sabadell (2,10% cinco años; después euríbor + 1,00%) |
643 € |
780 € |
75.759 € |
La variable y la mixta empiezan con una cuota más baja, pero solo saldrían más baratas si el euríbor baja de forma sostenida. Sin bonificar, la fija de Sabadell sube al 3,75% y la cuota a 771 €: pagarías 23.769 € más de intereses, unos 950 € al año.
Con las primas de ejemplo que publica Sabadell, los seguros de hogar, vida y protección de pagos suman unos 750 € al año para alguien de 30 años. En ese caso bonificar compensa, aunque conviene pedir presupuesto del seguro de vida de la hipoteca a otras aseguradoras.
Cuánto ahorras frente a la hipoteca media que se firma en España
La hipoteca media sobre vivienda fue de 181.285 € a 26 años en agosto de 2026, según el INE. Al 3,16% medio de las fijas, su cuota sería de 852,78 €; con la fija bonificada de Sabadell, de 813,95 € al mes.
Son unos 39 € menos al mes y 12.116 € menos de intereses a lo largo de todo el préstamo, siempre que mantengas las bonificaciones que exige el banco.
A qué tipo de interés están las hipotecas ahora
Las hipotecas sobre viviendas firmadas en agosto de 2026 tuvieron un tipo de interés medio del 3,08%, según la estadística de hipotecas del INE. Las fijas se firmaron al 3,16% y las variables al 2,95%, con un plazo medio de 26 años.
Casi dos de cada tres se firmaron a tipo fijo (64,1%). Las fijas bonificadas de Sabadell, CaixaBank e Ibercaja quedan por debajo de esa media, y el euríbor a 12 meses cerró septiembre con una media oficial del 3,247%.
¿Necesitas más del 80% de financiación? Así puedes conseguirla
Los bancos financian como norma hasta el 80% del valor de tasación o del precio, el menor de los dos, en primera vivienda. Para pasar de ahí hay tres vías habituales:
- Tener 35 años o menos: BBVA e Ibercaja financian hasta el 95%, igual que la hipoteca joven de ING.
- Aval ICO: cubre hasta el 20% del préstamo a jóvenes y familias con menores a cargo, y abre la puerta a una hipoteca para jóvenes sin ahorros.
- Negociar con un intermediario: un bróker hipotecario sabe qué banco acepta operaciones por encima del 80%.

Bayteca Hipotecas hasta el 100%
- Hasta el 95% de financiación para tu hipoteca.
- Consultoría hipotecaria especializada, clara y transparente. Acuerdos con más de 20 bancos a nivel nacional para ofrecerte ofertas competitivas.
- Gestión integral del proceso: análisis, documentación, negociación y coordinación hasta la firma.
Cuota
641,34 €*
hasta
573,37 €
Elegir entre los mejores brókers hipotecarios pasa por pedir sus honorarios por escrito y comprobar que figuran en el registro de intermediarios del Banco de España. Para operaciones al 90% de financiación el perfil pesa más que el banco: contrato estable y deudas bajas.
Cómo elaboramos el ranking: TAE, vinculaciones y requisitos de acceso
Las mejores hipotecas del ranking no son siempre las de TAE más baja: valoramos el precio junto con lo que cuesta conseguirlo. Estos son los criterios:
- TAE bonificada y sin bonificar: la distancia entre ambas mide cuánto pierdes si dejas una vinculación; la TAE de una hipoteca incluye intereses y gastos.
- Coste de las vinculaciones: cuántos productos exige cada banco y cuánto rebaja cada uno.
- Condiciones de acceso: ingresos mínimos, importe mínimo, porcentaje de financiación y plazo máximo.
- Comisiones: apertura y amortización anticipada, que la ley limita según el tipo de hipoteca.
- Mismo escenario: cuotas con 150.000 € a 25 años y un euríbor en línea con el último dato oficial.
Con esos criterios destacamos tres hipotecas por tipo de interés, cada una por una ventaja concreta: el tipo más bajo, el diferencial más ajustado, el plazo más flexible o la ausencia de vinculaciones. Las tablas ordenan las cinco mejores de cada modalidad por la valoración conjunta de precio, requisitos y vinculaciones.
Hipoteca fija, variable o mixta: cuál conviene con el euríbor por encima del 3%
Con el euríbor alrededor del 3,25%, la fija bonificada es hoy la opción más barata si el índice no baja, y además elimina el riesgo de subidas. La variable solo gana si el euríbor cae de forma clara, y la mixta es el término medio:
- Fija: si vas a quedarte muchos años en la vivienda y quieres saber siempre cuánto pagas.
- Variable: si tienes margen para absorber subidas; así cambia tu cuota con el euríbor en cada revisión.
- Mixta: si quieres estabilidad unos años y crees que el euríbor bajará después; la mixta de Ibercaja fija el tipo hasta diez años.
- Plazo largo: cuanto más largo el préstamo, más pesa el tipo; con las hipotecas a 40 años pagas muchos más intereses.
¿Por qué la hipoteca más barata no siempre es la mejor?
La TAE es la mejor cifra para comparar precios, pero no dice si cumples los requisitos ni cuánto cuestan los seguros. Antes de elegir, revisa tres cosas:
- Requisitos de acceso: la fija Avantio de Banca March pide al menos 200.000,00 € de préstamo y la variable de Kutxabank, nómina de 3.000 €.
- Coste real de los seguros: si cuestan más de lo que rebajan el tipo, la bonificación no compensa.
- Comisión por amortizar: la comisión por amortización anticipada puede llegar al 2% en una fija los diez primeros años.
Por eso las hipotecas más baratas por TAE no coinciden siempre con este ranking, que también pesa los requisitos y el coste de conseguir el tipo.
¿Qué pasa si dejas de cumplir una bonificación?
Si dejas de domiciliar la nómina o cancelas un seguro, el banco retira esa bonificación en la siguiente revisión y sube el tipo de interés. La subida equivale a lo que rebajaba el producto:
- BBVA: la fija de BBVA revisa las bonificaciones cada seis meses, y cada bloque de productos vale 0,50 puntos.
- CaixaBank: revisa cada mes si cumples, y cada producto que dejas suma al tipo lo que rebajaba, hasta un punto en total.
- Kutxabank: comprueba los requisitos cada año y, si no los cumples, el diferencial sube un punto.
- Sabadell: sin ninguna bonificación, su fija pasa del 2,75% al 3,75%.
Antes de cancelar un seguro, compara lo que ahorras en la prima con la subida de la cuota: en 150.000 € a 25 años, un punto más de interés supone unos 79 € más al mes.
¿Van a bajar las hipotecas? Lo que depende del BCE y del euríbor
El precio de las variables sigue al euríbor, y el euríbor anticipa lo que hará el BCE. El BCE subió el tipo de depósito al 2,50% en septiembre de 2026, su segunda subida del año.
Las fijas dependen además de los tipos a largo plazo del mercado, el IRS, que los bancos usan para fijar el precio. Mientras el BCE no baje tipos, es difícil que las hipotecas se abaraten de forma clara.
Esperar tiene un coste si los tipos siguen subiendo. Una fija bonificada por debajo del 3% te protege de nuevas subidas durante todo el préstamo.
Errores que encarecen la hipoteca
La mayoría de los sobrecostes vienen de decisiones que se toman con prisa, no del banco elegido. Estos son los errores al pedir una hipoteca más caros:
- Mirar solo el TIN: dos ofertas con el mismo TIN pueden tener una TAE muy distinta por los seguros que exigen.
- Alargar el plazo sin hacer cuentas: a 30 años, la fija de Sabadell baja la cuota a 612 €, pero suma 12.860 € más de intereses que a 25.
- Firmar con la financiación al límite: si la cuota pasa del 35% de tus ingresos, cualquier imprevisto complica el pago.
- Firmar las arras antes de tener la hipoteca: si el banco no la aprueba, puedes perder la señal que has pagado.
Cómo conseguir la mejor hipoteca: pasos para comparar y negociar
Conseguir buenas condiciones depende tanto de tu perfil como del banco. Pedir varias ofertas y negociarlas es lo que más rebaja el tipo:
- Calcula tu límite: la cuota no debería pasar del 30-35% de tus ingresos netos; qué hipoteca te puedes permitir depende de tu sueldo.
- Simula en tres bancos o más: el simulador de hipotecas de Rankia da la cuota de cada oferta.
- Compara la FEIN, no la publicidad: la oferta vinculante recoge el tipo final y los productos exigidos.
- Negocia las vinculaciones: pide que te quiten el seguro más caro o que mejoren el tipo sin él.
- Reserva dinero para la tasación: es el principal gasto de la hipoteca que te toca pagar, y lo que cuesta tasar una vivienda depende del inmueble.
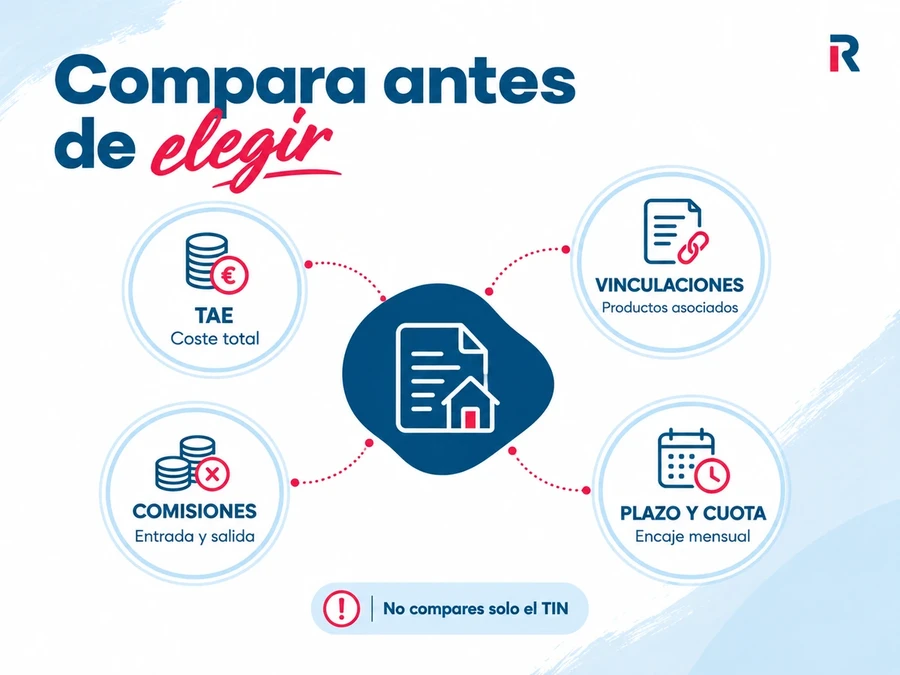
Una diferencia de 0,20 puntos en el tipo supone unos 4.600 € más de intereses en 150.000 € a 25 años. Por eso compensa usar el comparador de hipotecas antes de aceptar la primera oferta de tu banco.
¿Qué necesitas para pedir una hipoteca? ahorros, ingresos y documentos
Necesitas tener ahorrado alrededor del 30% del precio: el 20% que no financia el banco y cerca de un 10% para impuestos y gastos de la compra. Con una vivienda de 300.000 €, el dinero que necesitas para comprar casa ronda los 90.000 €.
En vivienda usada pagas el ITP, y en la nueva, el IVA más el impuesto de actos jurídicos documentados. Además, el banco revisa tu estabilidad laboral, tus deudas y tu historial en los ficheros de morosos.
Los requisitos para pedir una hipoteca incluyen nóminas, declaración de la renta, vida laboral y extractos. Tenerlos preparados acelera la aprobación y la tasación. Esto es lo que suelen pedir:
- DNI o NIE de todos los titulares.
- Las tres últimas nóminas y el contrato de trabajo, o las declaraciones trimestrales si eres autónomo.
- La última declaración de la renta y el informe de vida laboral.
- Extractos bancarios de los últimos meses y los recibos de otros préstamos.
- El contrato de arras o la nota simple de la vivienda que vas a comprar.
Otras hipotecas según tu perfil o necesidad
Algunos bancos tienen condiciones propias para ciertos perfiles que no aparecen en el ranking general:
- Jóvenes: las hipotecas para jóvenes suben la financiación hasta el 95% o el 100% con aval.
- Funcionarios: las hipotecas para funcionarios premian la estabilidad laboral con mejor tipo.
- Construir tu casa: la hipoteca autopromotor libera el dinero por fases de obra.
- Cambiar de banco: subrogar tu hipoteca permite bajar el tipo sin firmar otra nueva.
- Sin productos: las hipotecas sin vinculaciones no exigen nómina ni seguros con el banco.
- Segunda residencia: las hipotecas para segunda vivienda suelen financiar hasta el 70%.
- Mayores de 50: la hipoteca para mayores de 50 años acorta el plazo por el límite de edad.
- Contratación a distancia: las hipotecas online se tramitan sin pasar por la oficina.
- Comprar en pareja: en una hipoteca conjunta los dos titulares responden de toda la deuda.
Lo que marca la ley antes de firmar: FEIN, gastos y comisiones
Desde la Ley 5/2019 de crédito inmobiliario, el banco paga la notaría, el registro y la gestoría de la hipoteca; a ti solo te corresponde la tasación. El impuesto de AJD de la hipoteca también lo paga el banco.
El banco debe entregarte la FEIN de la hipoteca y la FiAE al menos 10 días naturales antes de firmar, 14 en Cataluña. En ese plazo acudes gratis al notario, que comprueba que entiendes las condiciones.
La ley limita la comisión por amortizar: en las fijas, 2% los diez primeros años y 1,5% después; en las variables, 0,25% los tres primeros años o 0,15% los cinco primeros. Si la tasación sale baja, conviene conocer la diferencia entre valor de tasación y de mercado.
Preguntas frecuentes
¿Cuál es la mejor hipoteca del mercado ahora mismo?
Depende del tipo de interés que prefieras. En fija destacan Sabadell, CaixaBank e Ibercaja, con un TIN bonificado por debajo del 3%. En variable, ING, Sabadell y Kutxabank, que tiene el diferencial más bajo, y en mixta, ING, Sabadell y Pibank, la única sin productos vinculados.
¿Qué banco da las mejores hipotecas?
No hay un banco que gane en todo: Sabadell está entre las destacadas de fija, variable y mixta, Kutxabank tiene el menor diferencial e ING, la mayor flexibilidad de plazo. El mejor banco para pedir una hipoteca es el que acepta tu perfil con menos vinculaciones, y el orden de los bancos para hipotecas cambia según busques fija o variable.
¿Qué bancos dan el 100% de la hipoteca?
Pocos bancos financian el 100% sin garantías extra. Se consigue sobre todo con el aval ICO para jóvenes y familias, con un aval familiar o a través de un bróker. Las hipotecas al 100% exigen un perfil muy solvente: ingresos estables, pocas deudas y ahorro para pagar los impuestos y gastos de la compra.
¿Cuánto dinero tengo que tener ahorrado para pedir una hipoteca?
Alrededor del 30% del precio de la vivienda: un 20% de entrada y cerca de un 10% para impuestos y gastos. Para una casa de 200.000 €, unos 60.000 €, salvo que consigas más del 80% de financiación.
¿Es mejor una hipoteca fija o variable ahora?
Con el euríbor por encima del 3%, la fija bonificada sale más barata que la variable y además protege de subidas. La variable solo compensa si esperas que el euríbor baje de forma clara durante años.
¿Conviene contratar los seguros que pide el banco para bonificar?
Compensa si el ahorro en intereses supera lo que pagas por los seguros. En la fija de Sabadell, bonificar ahorra unos 950 € al año en intereses frente a unos 750 € de primas para alguien de 30 años.
¿Qué hipotecas no cobran comisión de apertura?
BBVA, Sabadell, CaixaBank, Ibercaja, ING y Pibank no cobran comisión de apertura en las hipotecas del ranking. Desde la Ley 5/2019, si un banco la cobra debe incluir en ella todos los gastos de estudio y tramitación, y no puede cobrarlos aparte.
¿Qué diferencia hay entre el TIN y la TAE de una hipoteca?
El TIN es el interés que cobra el banco y sirve para calcular la cuota. La TAE suma al TIN las comisiones y, en la bonificada, el coste de los productos vinculados, por eso es la cifra que permite comparar ofertas entre bancos.