Euríbor e hipotecas: así cambia tu cuota en cada revisión
Euríbor e hipotecas: así cambia tu cuota en cada revisión
El euríbor decide cuánto pagas cada mes si tu hipoteca es variable. Cómo se suma a tu diferencial, qué media se aplica en la revisión, cuánto sube la cuota con los datos oficiales vigentes y qué cuatro palancas tienes para contenerla si el índice sigue al alza.
Si tu hipoteca es variable, el euríbor es lo único de tu préstamo que puede cambiar sin que tú ni tu banco hagáis nada. El capital está firmado, el plazo también y el diferencial no se toca: lo que se mueve es el índice, y con él tu cuota.
La media mensual vigente, la de agosto de 2026, es del 2,954%. Aquí tienes qué significa esa cifra para tu recibo, cuándo se te aplica y qué margen real de maniobra tienes cuando la revisión viene al alza.
Euríbor e hipoteca: cómo influye el índice en la cuota de un préstamo variable.
Qué euríbor se aplica exactamente a tu hipoteca
Hay dos preguntas que hay que responder antes de mirar ningún número, y ambas se contestan leyendo la cláusula de tipo de interés variable de tu escritura.
La primera es el plazo. En España, la práctica totalidad de las hipotecas variables se remiten al euríbor a 12 meses, aunque existen escrituras con plazos más cortos y revisión semestral o trimestral.
La segunda es el mes de referencia. Tu banco no aplica el euríbor de hoy ni el del mes en que llega el recibo, sino la media mensual de un mes concreto que fija el contrato, normalmente el anterior o el anteprecedente a la fecha de revisión. Ese desfase es deliberado: cuando toca revisar, el dato ya está cerrado y publicado oficialmente.
Con esas dos claves ya sabes qué cifra buscar. El valor que necesitas es siempre la media mensual, que puedes consultar en a cuánto está el euríbor, y nunca la cotización diaria que aparece en los titulares.
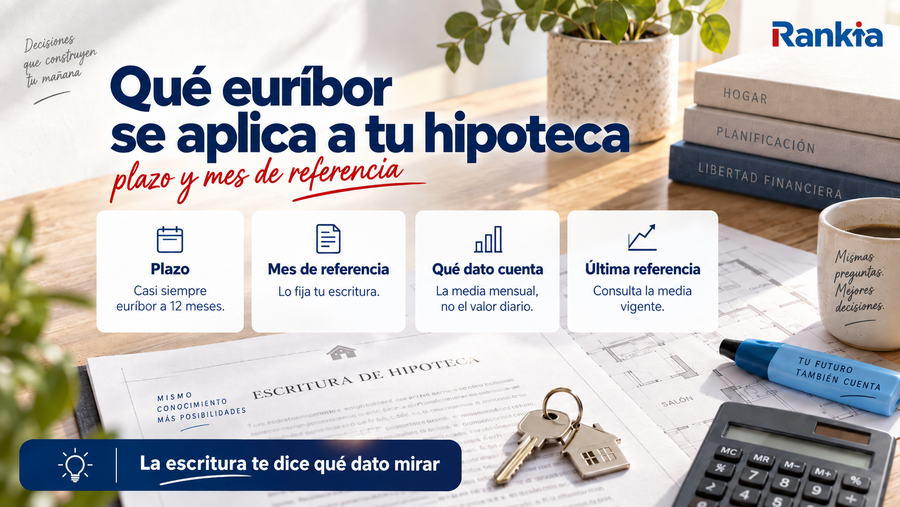
Cómo identificar qué euríbor se aplica a tu hipoteca según el plazo y el mes de referencia de la escritura.
¿Cómo se convierte el euríbor en tu cuota?
La fórmula es una suma: TIN = euríbor de referencia + diferencial de la hipoteca. Sobre ese tipo, el banco recalcula la cuota por el sistema de amortización francés aplicándolo al capital que te queda pendiente y al plazo que te resta, no al préstamo original.
Ese matiz explica una duda muy frecuente. Dos vecinos con la misma hipoteca firmada el mismo día pueden sufrir subidas distintas: quien lleva más años pagando tiene menos capital vivo y menos plazo por delante, así que el mismo movimiento del índice le afecta de forma diferente.
Con la media de agosto de 2026 en el 2,954%, estas son las cuotas orientativas a 25 años según capital y diferencial:
Capital pendiente
Diferencial +0,75% (TIN 3,704%)
Diferencial +1,00% (TIN 3,954%)
100.000 €
511,63 €
525,30 €
150.000 €
767,45 €
787,95 €
167.000 €
854,42 €
877,25 €
200.000 €
1.023,26 €
1.050,60 €
Cálculo orientativo sobre capital y plazo completos, sin comisiones. Tu cuota real depende del capital vivo, del plazo restante y de las bonificaciones que tengas aplicadas.
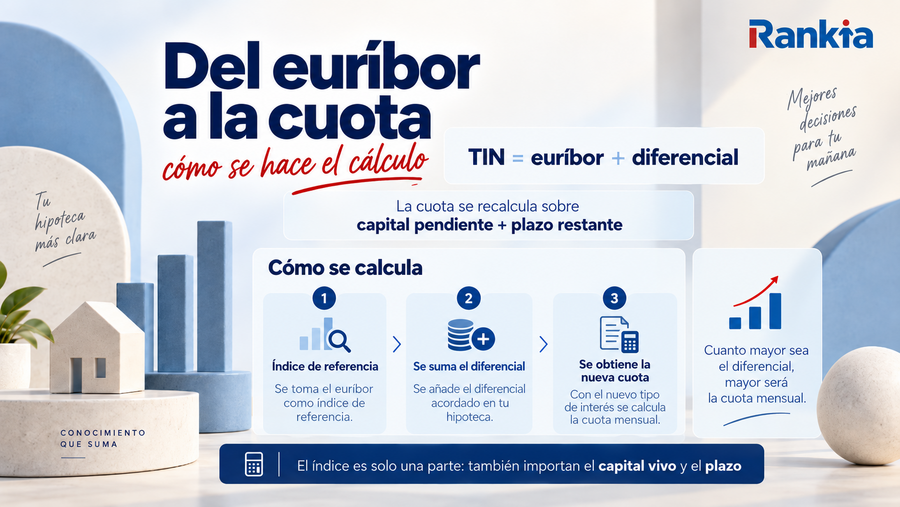
Cómo se transforma el euríbor en la cuota mensual de una hipoteca variable.
¿Cuánto sube tu cuota en la revisión?
Lo que determina el salto no es cuánto ha subido el euríbor este mes, sino cuánto ha cambiado respecto a la media que se te aplicó la última vez. En una revisión anual, eso significa comparar con la media de hace doce meses.
La media de agosto de 2026 (2,954%) está 0,840 puntos por encima de la del mismo mes del año anterior (2,114%). Sobre 150.000 € a 25 años con diferencial del 0,75%, la traducción es esta:
Concepto
Media aplicada
Cuota mensual
Cuota anterior (revisión del año pasado)
2,114%
700,75 €
Cuota tras la revisión
2,954%
767,45 €
Diferencia
+0,840 puntos
+66,70 € al mes
Impacto en un año
—
unos 800 € más
Para dimensionar el nivel actual conviene mirar los extremos: con la media anual más alta de la serie, la de 2008 (5,393%), ese mismo préstamo pagaría unos 927 € al mes; con la más baja, la de 2021 (-0,505%), unos 516 €. Hoy estamos claramente en la mitad superior de ese rango, pero lejos del techo.
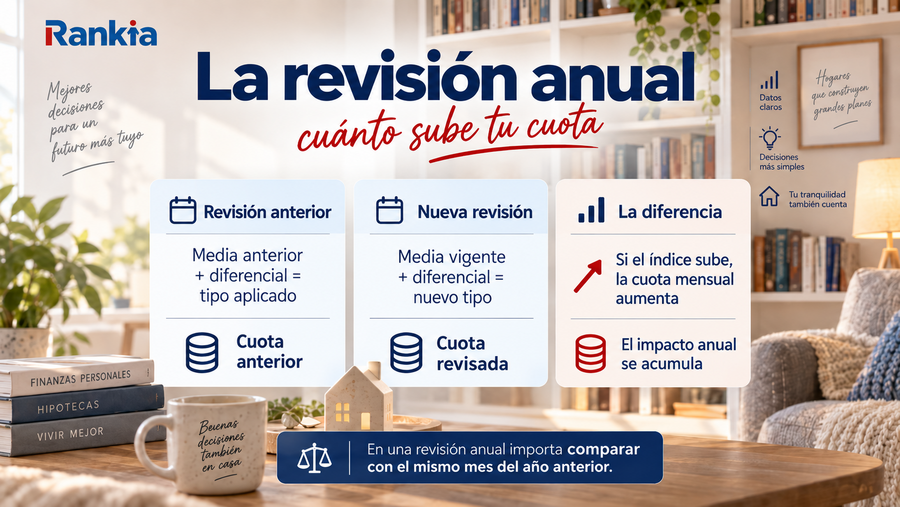
Cómo funciona la revisión anual de una hipoteca variable y por qué debe compararse con la referencia anterior.
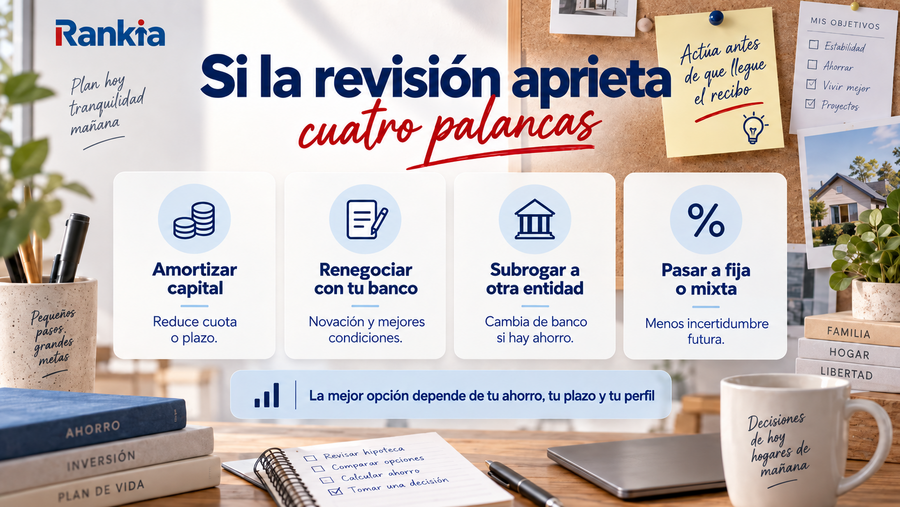
Las cuatro palancas cuando la revisión viene al alza
Ninguna sirve para todos los perfiles, y la mejor depende del capital que te quede, del ahorro disponible y de cuánto te falte para terminar.
Amortizar capital anticipadamente
Es la palanca más directa si tienes ahorro. Puedes elegir entre reducir cuota, que alivia el mes a mes, o reducir plazo, que ahorra más intereses en total. Cuándo compensa y cuál de las dos fórmulas conviene según el momento del ciclo lo analizamos en amortizar hipoteca con el euríbor alto.
Ten en cuenta que la Ley 5/2019 reguladora de los contratos de crédito inmobiliario limita la comisión por amortización anticipada en los préstamos firmados desde su entrada en vigor, así que en muchos casos el coste de esta operación es bajo o nulo.
Renegociar con tu banco
Una novación permite rebajar el diferencial, cambiar la periodicidad de revisión o pasar a tipo fijo sin salir de la entidad. El argumento que funciona es la competencia: llega con una oferta concreta de otro banco encima de la mesa.
Subrogar a otra entidad
Cambiar el préstamo de banco conservando la hipoteca es una vía real de ahorro cuando el diferencial que tienes está muy por encima del que se ofrece hoy. Las condiciones disponibles ahora mismo están recogidas en las mejores hipotecas para subrogación.
Cambiar de modalidad
Pasar de variable a fija elimina el riesgo de índice a cambio de un tipo de partida más alto. Las hipotecas mixtas son la fórmula intermedia: unos primeros años a tipo fijo y el resto referenciado al índice, pensadas para quien quiere certeza a corto plazo sin renunciar a una eventual bajada más adelante.
💡 Haz los números antes de que llegue el recibo
Localiza en tu escritura el mes de referencia, busca la media mensual publicada de ese mes y súmale tu diferencial. Con ese tipo y tu capital pendiente sabrás la cuota nueva semanas antes de que te la cobren, que es justo el tiempo que necesitas para decidir si amortizas, renegocias o te mueves de banco.
Principales opciones para actuar cuando una revisión del euríbor encarece la cuota de la hipoteca. ¿No tienes claro si te conviene amortizar, renegociar o cambiar de hipoteca? Nuestros asesores hipotecarios pueden revisar tu caso, comparar alternativas y ayudarte a identificar la opción más adecuada para ti, sin coste.
Contratar ahora una hipoteca variable: qué hay que mirar
Con el índice en niveles altos, la tentación es descartar la variable por sistema. Es una simplificación: lo que hay que comparar no es el euríbor de hoy, sino el diferencial, porque es la única parte del tipo que negocias y la única que te acompañará durante toda la vida del préstamo.
Tres criterios concretos antes de firmar:
El diferencial sin vinculaciones, no el bonificado. Es el suelo real de tu tipo si algún día dejas de contratar los productos asociados.
Qué exige la bonificación y cuánto cuestan esos productos al año. Un seguro de vida caro puede anular la rebaja del diferencial.
La TAE, que incorpora comisiones y gastos, frente al TIN, que solo refleja el tipo de interés.
Los diferenciales vigentes y las vinculaciones que pide cada entidad están recogidos en el análisis de las mejores hipotecas variables.
Conviene también saber qué te protege. La Ley 5/2019 obliga al banco a entregarte la FEIN y la FiAE con al menos diez días de antelación y a que un notario verifique que has entendido las condiciones antes de firmar. Ese plazo de reflexión es tuyo: úsalo para comparar.
Lo que el euríbor no decide de tu hipoteca
Es fácil atribuir al índice cosas que no dependen de él. El euríbor no fija tu diferencial, que se negocia al contratar; no determina las comisiones ni los gastos, que regula la Ley 5/2019; y no cambia el plazo ni el capital, que son tuyos y solo se modifican con una novación.
Tampoco decide si tu hipoteca es buena o mala. Un préstamo con diferencial del 0,50% sigue siendo mejor que uno al 1,25% tanto si el índice está al 3% como si está en negativo: la diferencia entre ambos es constante y te acompaña las dos o tres décadas del préstamo.
Preguntas frecuentes sobre el euríbor y tu hipoteca
¿Qué euríbor me aplican en la revisión de mi hipoteca?
La media mensual del plazo y del mes de referencia que indique tu escritura, no la cotización diaria. En España lo habitual es el plazo de doce meses y un mes de referencia anterior a la fecha de revisión, para que el dato esté ya cerrado y publicado cuando toca aplicarlo.
¿Cuánto me sube la hipoteca con el euríbor actual?
Con la media vigente de agosto de 2026 (2,954%), una hipoteca de 150.000 € a 25 años con diferencial del 0,75% pasa de unos 700,75 € a unos 767,45 € al mes en una revisión anual: alrededor de 67 € más cada mes, cerca de 800 € al año. Tu caso concreto depende del capital pendiente y del plazo restante.
¿Puede mi banco aplicarme un euríbor distinto del oficial?
No. El índice aplicable es el publicado oficialmente por el Banco de España en el BOE como tipo de referencia del mercado hipotecario. Si el valor que te aplican no coincide con esa publicación para el mes de referencia de tu escritura, puedes reclamar primero al servicio de atención al cliente de la entidad y después al Banco de España.
¿Compensa pasar de hipoteca variable a fija ahora?
Depende de cuánto te quede de préstamo y de cuánta subida podrías absorber. La pregunta útil no es si el índice va a bajar, sino qué pasaría con tu economía si subiera otro punto: si la respuesta es que te apretaría, el tipo fijo compra tranquilidad aunque el tipo de partida sea más alto. A menos de diez años para terminar, el margen de mejora suele ser pequeño y no compensa los costes del cambio.
¿Por qué me han subido la cuota si el euríbor bajó el mes pasado?
Porque la revisión no compara con el mes anterior, sino con la media que se te aplicó en la revisión previa, doce meses antes si es anual. Aunque el índice haya cedido en el último mes, si sigue por encima del nivel de hace un año la cuota sube igualmente.
¿Cuánto cuesta cambiar de banco para bajar el diferencial?
En una subrogación, la entidad que asume el préstamo suele hacerse cargo de la mayor parte de los gastos, aunque la tasación corre por cuenta del cliente y puede aplicarse una comisión de subrogación dentro de los límites de la Ley 5/2019. La cuenta que hay que hacer es comparar ese coste con el ahorro acumulado durante los años que te queden de préstamo.