Amortizar una hipoteca (total o parcialmente) permite adelantar el pago del préstamo y ahorrarte los intereses que habrías pagado durante el plazo restante. Sin embargo, el banco puede cobrarte una comisión por amortización anticipada como compensación por los intereses que deja de percibir.
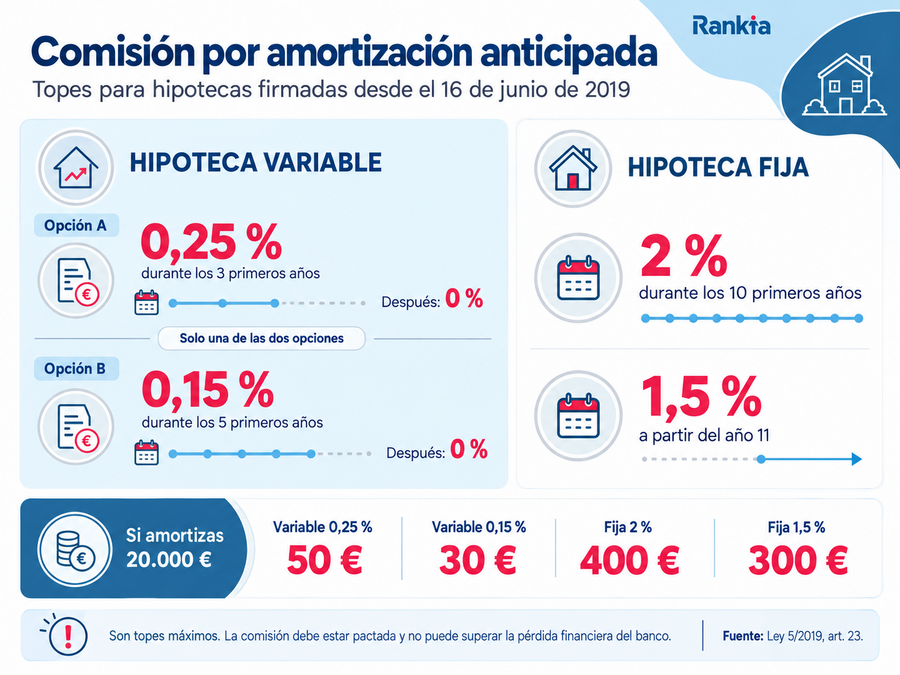
La comisión máxima que pueden cobrarte depende de si tu hipoteca es fija o variable, y de cuándo la firmaste. En hipotecas variables firmadas desde junio de 2019, el tope es del 0,25 % durante los 3 primeros años (o del 0,15 % los 5 primeros); después, 0 %. En hipotecas fijas, el máximo es del 2 % los 10 primeros años y del 1,5 % a partir del año 11.
Amortizar anticipadamente una hipoteca permite reducir la deuda y ahorrar intereses, aunque puede generar una comisión según el contrato.
¿Cuánto es la comisión por amortización anticipada de una hipoteca?
La Ley 5/2019 (LCCI) establece unos topes máximos que dependen del tipo de hipoteca. Estos límites se aplican a todas las hipotecas firmadas desde el 16 de junio de 2019:
Tipo de hipoteca
Periodo
Comisión máxima
Variable (opción A)
Primeros 3 años
0,25 % del capital amortizado
Variable (opción A)
A partir del año 4
0 %
Variable (opción B)
Primeros 5 años
0,15 % del capital amortizado
Variable (opción B)
A partir del año 6
0 %
Fija
Primeros 10 años
2 % del capital amortizado
Fija
A partir del año 11
1,5 % del capital amortizado
En las hipotecas variables, el banco debe elegir al firmar entre la opción A (0,25 % / 3 años) o la opción B (0,15 % / 5 años). Una vez pactada, no puede cambiarla. En ambos casos, superado el plazo, la comisión es 0 %.
Comisiones máximas por amortización anticipada para hipotecas fijas y variables firmadas desde el 16 de junio de 2019.
Comisión en hipotecas firmadas antes de junio de 2019
Si tu hipoteca se firmó antes del 16 de junio de 2019, la LCCI no se aplica. En ese caso, rigen los topes de la Ley 41/2007:
Primeros 5 años: comisión máxima del 0,50 % del capital amortizado.
A partir del año 6: máximo del 0,25 %.
Revisa tu escritura, porque en muchos contratos antiguos la comisión pactada es del 0 % para amortización parcial, o ya ha prescrito.
¿La exención de comisiones para hipotecas variables sigue vigente en 2026?
No. El Gobierno eliminó temporalmente la comisión por amortización anticipada en hipotecas variables mediante el Real Decreto-ley 19/2022, pero esa medida estuvo vigente solo entre el 24 de noviembre de 2022 y el 31 de diciembre de 2024.
Desde el 1 de enero de 2025, vuelve a aplicarse el tope legal de la LCCI (0,25 % o 0,15 % según lo pactado en escritura). Si amortizas tu hipoteca variable en 2026, el banco puede cobrarte esta comisión.
¿Por qué el banco cobra por amortizar una hipoteca?
Cuando adelantas el pago, el banco deja de percibir los intereses futuros que habría cobrado durante el plazo restante. La comisión por amortización anticipada es una compensación por esa pérdida financiera. La LCCI (art. 23) establece que el banco solo puede cobrarla si demuestra una pérdida financiera real, no automáticamente.
Ejemplo práctico: cuánto pagarías de comisión
Veamos cuánto costaría amortizar 20.000 € de una hipoteca según cada escenario:
Escenario
Comisión aplicable
Coste de la comisión
Variable post-LCCI, menos de 3 años
0,25 %
50 €
Variable post-LCCI, entre 3 y 5 años
0,15 %
30 €
Variable post-LCCI, más de 5 años
0 %
0 €
Fija post-LCCI, menos de 10 años
2 %
400 €
Fija post-LCCI, más de 10 años
1,5 %
300 €
Pre-LCCI, menos de 5 años
0,50 %
100 €
Pre-LCCI, más de 5 años
0,25 %
50 €
En la mayoría de los casos, la comisión es muy baja comparada con el ahorro en intereses. Una amortización de 20.000 € en una hipoteca al 3 % con 20 años pendientes puede ahorrarte más de 6.000 € en intereses.
¿Merece la pena amortizar hipoteca o invertir?
Tu hipoteca en España se rige por el método de amortización francés: durante los primeros años pagas proporcionalmente más intereses y menos capital, así que cuanto antes amortices, más intereses te ahorras. Dicho esto, amortizar no siempre es la mejor opción financiera:
Si tu tipo de interés es bajo (por debajo del 2-2,5 %), puede que invertir ese dinero en un producto que rinda más te compense mejor.
Si tu hipoteca es anterior a 2013 y desgravas la hipoteca en la renta, el ahorro fiscal puede hacer que pagar mes a mes sea más rentable que cancelar.
Si tu tipo es alto (euríbor + diferencial por encima del 3 %), amortizar con el euríbor alto es cuando más intereses te ahorra.
¿Amortizar reduciendo cuota o reduciendo plazo?
Al hacer una amortización parcial anticipada tienes dos opciones:
Reducir plazo: mantienes la cuota pero terminas antes. Ahorras más intereses en total. Es la opción que más conviene financieramente.
Reducir cuota: pagas menos cada mes pero mantienes el plazo. Ahorras menos intereses pero ganas liquidez mensual.
La elección depende de tu situación. Si necesitas aliviar la presión mensual, reduce cuota. Si puedes seguir pagando lo mismo y quieres ahorrarte más dinero, reduce plazo.
Mejores hipotecas si estás pensando en contratar o cambiar
Si lo que buscas es una hipoteca nueva con comisiones de amortización bajas o inexistentes, estas son algunas de las opciones más competitivas del mercado:
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.58 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
Si tu hipoteca se firmó desde junio de 2019, el máximo es del 0,25 % los 3 primeros años (o 0,15 % los 5 primeros, según lo pactado). Pasado ese plazo, la comisión es 0 %. La exención temporal (2022-2024) ya no está vigente.
Además de la comisión por amortización anticipada, la cancelación total incluye gastos de notaría (90-200 €), registro (25-50 €) y gestoría (200-400 €). En total, entre 300 y 650 € más la comisión que corresponda.
Reducir plazo ahorra más intereses en total y es la opción más rentable financieramente. Reducir cuota baja el pago mensual pero mantienes el plazo, lo que genera más intereses a largo plazo. Elige según si necesitas liquidez mensual o maximizar el ahorro.
Generalmente sí. Con el euríbor por encima del 3 %, los intereses que pagas son altos, así que cada euro que amortizas anticipadamente te ahorra más que cuando los tipos estaban bajos. Compáralo siempre con la rentabilidad de invertir ese dinero.
Solo si compraste tu vivienda habitual antes del 1 de enero de 2013. En ese caso, puedes deducirte el 15 % de las cantidades pagadas (incluyendo amortización anticipada) con un máximo de 9.040 € anuales.
Sí, en dos casos: si tu hipoteca variable post-LCCI ha superado el plazo pactado (3 o 5 años según la opción), la comisión es 0 % por ley. También si en tu escritura se pactó expresamente comisión del 0 % por amortización parcial, que es habitual en muchos contratos.
Buenos días. Me parece muy interesante el artículo y me viene al pelo ya que estamos pensando liquidar una hipoteca que nos está haciéndo pagar casi un 5% de intereses y eso es mucho, quería comente si puedes facilitar de alguna manera la fuente de donde es oficial esta información, publicada en el BOE por ejemplo para que cuando presente en el banco mi solicitud pueda argumentar bien mi propuesta. Ya se sabe que con los bancos hay que tener bien los deberes si no quieres que te líen. Agradezco comentarios