Hipoteca al 90%: bancos que la dan, requisitos y cómo conseguirla
Hipoteca al 90%: bancos que la dan, requisitos y cómo conseguirla
Qué bancos dan una hipoteca al 90%, qué requisitos piden y cómo Bayteca, bróker hipotecario inscrito en el Banco de España, presenta tu solicitud a varias entidades a la vez para conseguirla.
Si quieres comprar una casa pero no llegas al 20% de entrada, una hipoteca al 90% puede abrirte la puerta. En esta guía te explico qué bancos dan el 90% de financiación, los requisitos reales para conseguirla, cómo un bróker hipotecario como Bayteca presenta tu solicitud a varios bancos a la vez y cuánto más pagarás al mes respecto a una hipoteca estándar.
Una hipoteca al 90 % reduce la entrada necesaria para comprar, aunque exige asumir una deuda mayor.
Con una hipoteca al 90% solo aportas el 10% del precio, pero sigues necesitando entre un 10% y un 12% adicional para los gastos de compra. Los bancos reservan este porcentaje sobre todo a menores de 35–36 años y primera vivienda, y exigen estabilidad laboral y un endeudamiento por debajo del 35% de tus ingresos. Si tu perfil no encaja a la primera en un banco, un bróker hipotecario como Bayteca estudia tu viabilidad y presenta tu expediente a varias entidades a la vez, con un plan básico gratuito.
¿Qué es una hipoteca al 90%?
Una hipoteca al 90% es un préstamo hipotecario que permite financiar hasta el 90% del valor más bajo entre el precio de compraventa y la tasación. El comprador solo aporta un 10% de entrada, en lugar del 20% habitual. A eso hay que sumar los gastos de compra de vivienda (notaría, registro, impuestos y tasación), que suponen entre un 10% y un 12% adicionales.
Hipoteca hasta el 95% con el bróker hipotecario Bayteca
Si necesitas más financiación para comprar vivienda, Bayteca puede ayudarte a buscar una hipoteca de hasta el 95%, siempre que tu perfil encaje con los criterios de los bancos.
Su equipo analiza tu situación, compara ofertas y negocia con distintas entidades para intentar conseguir una hipoteca más ajustada a tus necesidades, acompañándote durante todo el proceso hasta la firma.
No todos los bancos conceden más del 80% de financiación, pero algunas entidades cuentan con programas específicos, sobre todo para jóvenes y primera vivienda.
Banco
Porcentaje %
Requisitos
BBVA Joven
95%
<36 años
Santander Joven
95%
≤35 años, 1ª vivienda
Bankinter Joven
90%
<36 años
Pibank Mixta
90%/80%
1ª vivienda
CaixaBank Joven
90%
<35 años
ING Joven
90%
1ª vivienda
Unicaja Joven
90%
<35 años
La financiación >80% es para jóvenes o primera vivienda. El banco calcula sobre el menor entre precio y tasación.
Cada entidad aplica sus propios límites de edad, ingresos y tasación, así que pedir cita banco por banco alarga mucho el proceso. Con Bayteca tu expediente llega a varias entidades a la vez y ves qué condiciones te ofrece cada una antes de decidir.
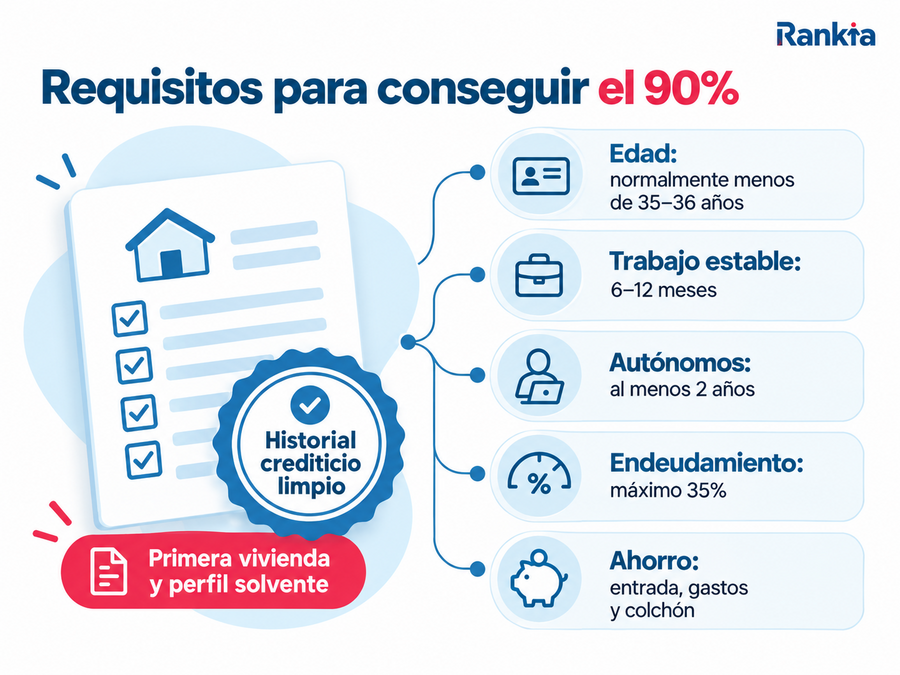
Los bancos asumen más riesgo al financiar por encima del 80%, por lo que el perfil exigido es más estricto que en una hipoteca convencional. Estos son los criterios que valoran:
Edad: la mayoría de los programas al 90% exigen tener menos de 35–36 años. Sin ese límite, es muy difícil superar el 80%.
Estabilidad laboral: contrato indefinido con antigüedad mínima de 6–12 meses, o autónomo con ingresos demostrables de al menos 2 años.
Ratio de endeudamiento: la cuota mensual de la hipoteca más otras deudas no debe superar el 35% de los ingresos netos.
Historial crediticio limpio: sin entradas en ASNEF, RAI ni deudas con la Seguridad Social o Hacienda.
Ahorro demostrable: aunque el banco financie el 90%, necesitas acreditar que tienes los gastos de compra (10–12%) y, preferiblemente, un colchón adicional.
Los funcionarios pueden acceder más fácilmente al 90% aunque superen los 35 años por su estabilidad laboral.
Cómo te ayuda Bayteca a conseguir una hipoteca al 90%
Al superar el 80% de financiación, cada banco aplica su propio filtro de edad, ingresos y endeudamiento, y lo que una entidad rechaza otra puede aprobarlo. Bayteca es un bróker hipotecario inscrito en el Banco de España como intermediario de crédito inmobiliario con el número D108, y forma parte del grupo Mortgage Direct, que según la propia compañía suma más de 3.600 hipotecas concertadas desde 2006. Su trabajo consiste en presentar tu operación a varias entidades a la vez y negociar por ti, en lugar de que vayas banco por banco.
Estudio de viabilidad previo: antes de enviar nada, analizan tus ahorros, ingresos y deudas para saber qué porcentaje de financiación es realista en tu caso.
Un solo expediente para varios bancos: reúnen tu documentación y la envían a las entidades con las que trabajan, así evitas repetir el papeleo en cada oficina.
Preaprobación en 48 horas, según indica la propia Bayteca en su web.
Acompañamiento hasta la firma: negocian el tipo y las vinculaciones y coordinan el proceso con la entidad hasta el notario.
Planes de Bayteca: qué incluye cada uno y cuánto cuesta
Bayteca trabaja con tres modalidades de servicio:
Basic, gratis: estudio de viabilidad, envío del expediente a los bancos, prioridad estándar y atención telefónica de 11:00 a 16:00.
Pro, 1.850 €: todo lo anterior más la Mínima Oferta Garantizada, atención por WhatsApp, tasadoras de confianza y asesoramiento en el contrato de arras.
Elite, a medida: pensado para operaciones complejas, con consultores especializados y financiaciones de hasta el 100% más gastos.
Si tu perfil encaja en un programa estándar al 90% (joven, primera vivienda y contrato estable), el plan gratuito puede bastar para que tu solicitud llegue a varios bancos. Los planes de pago tienen más sentido cuando necesitas apurar la financiación o tu operación se sale de lo habitual.
Tarifas publicadas en la web de Bayteca en septiembre de 2026. Confírmalas con su equipo antes de contratar.
Comparativa hipoteca 80% vs 90%: cuota real y coste total
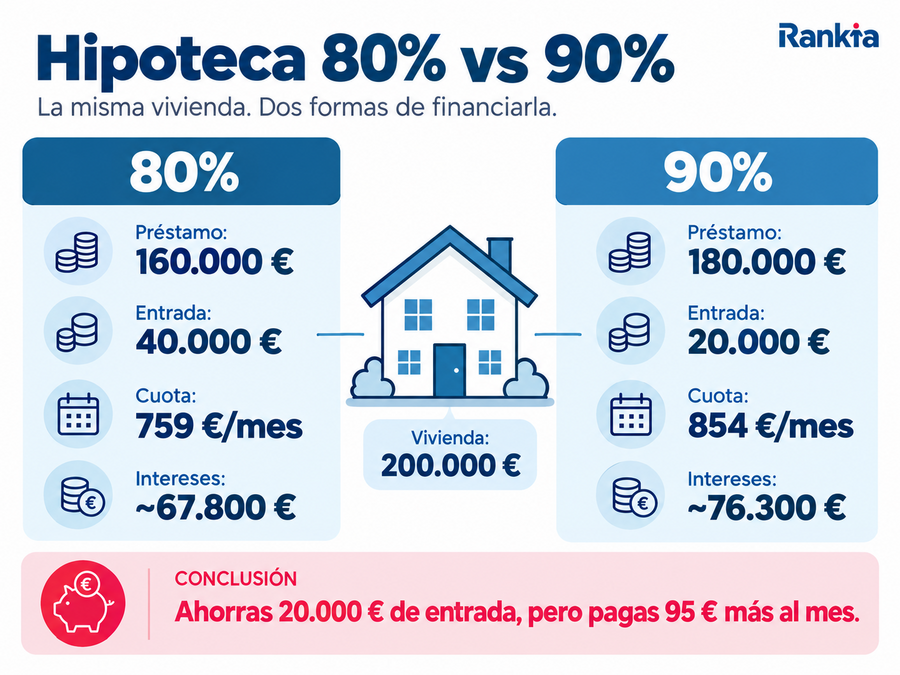
El mayor porcentaje de financiación tiene un coste: pagarás más cada mes y más intereses en total. Esto es lo que supone sobre una vivienda de 200.000 €, tipo fijo del 3% a 25 años:
Concepto
80%
90%
Capital prestado
160.000 €
180.000 €
Cuota mensual
759 €
854 €
Diferencia cuota
—
+95 €/mes
Intereses totales
~67.800 €
~76.300 €
Sobrecoste total
—
~8.500 € más
Entrada necesaria
40.000 €
20.000 €
Cálculo orientativo. El tipo real depende de tu perfil y las condiciones negociadas.
Traducido a números, la hipoteca al 90% te ahorra 20.000 € de entrada pero te cuesta ~8.500 € más en intereses a lo largo de 25 años; unos 95 € más al mes. Si puedes permitirte ahorrar el 20%, la hipoteca al 80% sale más barata en términos totales.
Financiar el 90 % ahorra 20.000 euros de entrada, pero eleva la cuota aproximadamente 95 euros al mes.
Aval ICO primera vivienda: cómo llegar al 100% de financiación
El Aval ICO para primera vivienda es el mecanismo público que más cambia el escenario para los compradores jóvenes. Funciona así:
Qué hace: el ICO avala al banco hasta un 20–25% del préstamo, permitiendo financiar el 100% del valor de la vivienda sin poner entrada.
Quién puede pedirlo: menores de 35 años (o familias con hijos menores) con ingresos anuales que no superen los 37.800 € brutos (o 75.600 € en dos titulares).
Estado actual: vigente y prorrogado hasta el 31/12/2026. El Gobierno amplió el plazo ante la alta demanda. No todos los bancos están adheridos — consúltalo con tu entidad.
Restricciones: solo para primera vivienda habitual, con precio máximo de 250.000 € (aunque puede variar por CCAA).
El aval ICO no es una subvención: el banco presta el 100% y el ICO garantiza. Tú eres el deudor.
Además del ICO, existen programas autonómicos como Mi Primera Vivienda (Madrid) o la Hipoteca Jove (Baleares) con condiciones similares.
¿Cómo conseguir una hipoteca al 90% de financiación?
Si quieres acceder a este tipo de hipoteca, prepara tu perfil con estos pasos:
1. Calcula tu capacidad de pago
Procura que la cuota mensual no supere el 30–35% de tus ingresos netos. Reserva además un 10–12% para los gastos de compra (ITP/IVA, notaría, registro, gestoría, tasación).
2. Refuerza tu perfil financiero
Los bancos premian estabilidad laboral, ingresos recurrentes y bajo endeudamiento. Antes de solicitar:
Reduce o elimina cuotas de préstamos personales y tarjetas revolving.
Evita descubiertos en tu cuenta durante los 3–6 meses previos.
Domicilia ingresos recurrentes en la entidad donde vayas a pedir la hipoteca.
3. Un bróker como Bayteca compara y negocia por ti
Con Bayteca envías un solo expediente y su equipo lo presenta a varias entidades, compara las ofertas que llegan y negocia el tipo y las vinculaciones. Al 90% esto pesa más que en una hipoteca estándar, porque no todos los bancos aceptan ese porcentaje ni lo conceden al mismo perfil.
4. Aprovecha el aval ICO y los programas autonómicos
Si no llegas ni al 10% de entrada, el aval ICO puede cubrir ese tramo. Revisa también las ayudas autonómicas de tu comunidad, que en algunos casos complementan o sustituyen al aval ICO con mejores condiciones.
5. Cuida la tasación
El banco calcula el 90% sobre el menor entre precio y tasación. Si la tasación sale por encima del precio de compra, el 90% de la tasación puede cubrir el 100% del precio — lo que algunos llaman "hipoteca al 90% que financia el 100%". Los bancos valoran especialmente la edad, la estabilidad laboral, el nivel de endeudamiento y el ahorro disponible.
¿Te conviene pedir una hipoteca al 90%?
Depende de tu situación:
Si eres joven con ingresos estables pero poco ahorro, puede ser tu mejor opción para no retrasar años la compra.
Si puedes ahorrar hasta el 20%, te conviene más una hipoteca al 80%: pagarás menos intereses y tendrás más ofertas disponibles.
Si no cumples los requisitos de edad o estabilidad, o no llegas a los gastos, el aval ICO o un estudio de viabilidad con Bayteca pueden cambiar el escenario.
Preguntas frecuentes
No. Deberás aportar el 10% de entrada y los gastos de compra (10–12%). Sin ahorros, necesitas el aval ICO, que cubre la entrada pero no los gastos.
Sí, combinando hipoteca + aval ICO. También si la tasación supera el precio, el 90% de la tasación puede cubrir el 100% del precio escriturado.
El 80% supone unos 8.500 € menos en intereses totales (25 años) y ~95 €/mes menos de cuota. Si tienes el ahorro, elige el 80%. Si no llegas, el 90% te permite comprar antes.
El banco calcula sobre el menor entre precio y tasación. Si la tasación supera el precio, el 90% de la tasación puede cubrir el 100% del precio. Si la tasación queda por debajo, el banco presta menos.
Es posible con al menos 2 años de actividad e ingresos demostrables. La clave es aportar mucha documentación y comparar varios bancos, ya que no todos valoran igual los ingresos de autónomos.
Sí. Un avalista familiar refuerza la garantía y puede ayudarte a conseguir mayor financiación. El avalista responde con todo su patrimonio si dejas de pagar — es una decisión que afecta a terceros.
Que un banco te la deniegue no significa que el resto vaya a hacer lo mismo. Un bróker como Bayteca puede presentar tu expediente a otras entidades con criterios distintos; también puedes solicitar el aval ICO, buscar una vivienda más barata o ahorrar 6–12 meses para reforzar tu perfil.
Las hipotecas al 90% permiten comprar aportando solo el 10% de entrada (más gastos de compra), pero exigen un perfil solvente; especialmente en edad, estabilidad laboral y ratio de endeudamiento. Si no llegas al 10%, el aval ICO (vigente hasta 2026) puede completar el tramo.
La clave está en cuidar tu perfil y hacer que tu solicitud llegue a varias entidades a la vez, que es justo lo que hace un bróker hipotecario como Bayteca.
Todo el mundo sabe que lo del 60% menos los que hacen publicidad a housefy
en respuesta a
Lucía Sánchez Ortiz
-
#5
18/02/20 10:42
Gracias Lucía pero ayer hablé con un empleado de Housfy y solo están dando el 60% de financiamiento si resides en el extranjero del otro que me has enviado lo voy a intentar . Muchas gracias Lucía.
Y tenía otra consulta si por ejemplo tengo un inmueble libre de cargas,que procentaje del valor de tasación , podría conseguir de hipoteca avalando con el inmueble libre de cargas?.
en respuesta a
Manuel Gimeno
-
#4
18/02/20 10:03
En principio sí que te lo concedería.
En Valencia dos de los brókers que llevan este tipo de operaciones son Housfy y RN Tu Solución Hipotecaria. Si dejas tus datos en la landing ellos se pondrán en contacto contigo y podrán ofrecerte más información.
Un saludo,
en respuesta a
Lucía Sánchez Ortiz
-
#3
18/02/20 09:57
Muchas gracias Lucía.
Pero en mi caso yo vivo y trabajo en Londres ese tipo de operación al 90% me lo concerian también si la unión familiar gana , haciendo la conversión de libras esterlinas a euros más €4500 mensuales. Y que brokers o entidades llevan este tipo de operaciones en Valencia capital?.
Saludos cordiales Manuel
en respuesta a
Manuel Gimeno
-
#2
18/02/20 09:48
Buenos días, @Manuel Gimeno
En principio las condiciones dependerán de la entidad con la que vayas a contratar la hipoteca, pero generalmente deberás de cumplir 2:
1. Tener un contrato indefinido
2. Que la cuota mensual no sea superior al 35% de tu nómina
Un saludo,
#1
16/02/20 21:24
Buenas noches a quien le concierne . Estoy interesado comprar un inmueble en Valencia y quería saber las condiciones para conseguir una hipoteca al 90%?.Me refiero cuanto se necesita ganar como mínimo para que te acepten este tipo de comentario
Saludos cordiales Manuel.