Qué es el euríbor, cómo se calcula y cómo afecta a tu hipoteca
Qué es el euríbor, cómo se calcula y cómo afecta a tu hipoteca
El euríbor es el tipo al que se prestan dinero los bancos europeos y el índice que marca la cuota de casi todas las hipotecas variables en España. Cómo lo calcula el EMMI, qué plazos existen, cuándo llega al BOE y cómo pasa del mercado mayorista a tu recibo.
Si tienes una hipoteca variable, el euríbor es el número que decide cuánto pagas cada mes. Pero detrás de ese porcentaje hay un mecanismo que conviene entender, porque no funciona como la mayoría de la gente cree: ni lo fija el BCE, ni el dato de hoy es el que aplica tu banco, ni existe un solo euríbor.
Te explicamos el funcionamiento completo del índice: qué mide, quién lo calcula, con qué datos, por qué se mueve y cómo se traduce exactamente en los euros que ves en tu recibo.
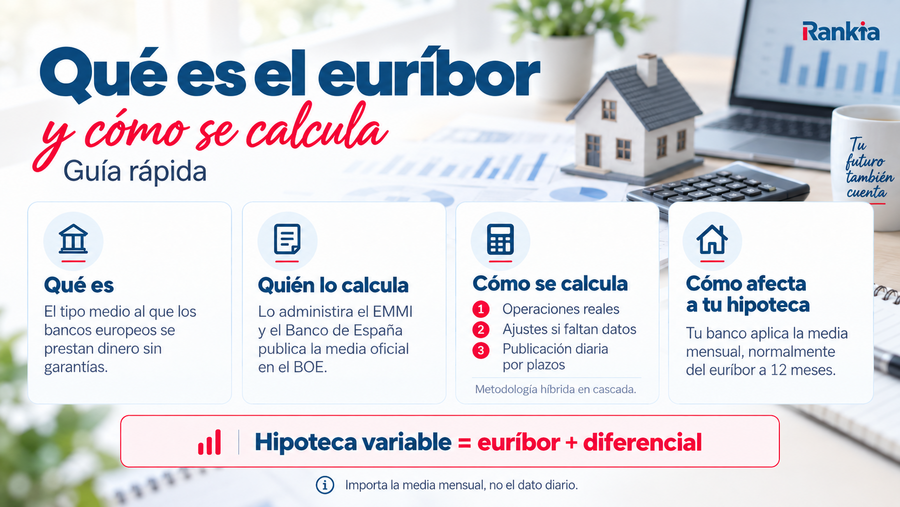
Qué es el euríbor y cómo se calcula: guía visual para entender cómo influye en tu hipoteca.
¿Qué es el euríbor y qué mide exactamente?
El euríbor (Euro Interbank Offered Rate) es el tipo de interés medio al que un conjunto de bancos de primer nivel de la zona euro se presta dinero sin garantías entre sí. Se publica cada día hábil y se expresa en porcentaje anual.
En términos prácticos: mide cuánto cuesta el dinero en el mercado mayorista europeo. Cuando un banco quiere prestarte 200.000 euros a 25 años, primero tiene que conseguir ese dinero, y el euríbor refleja lo que le cuesta hacerlo. Tu hipoteca variable se construye sumando un diferencial a ese índice: el euríbor es el coste de la materia prima y el diferencial es el margen del banco.
El euríbor no es una decisión política ni lo fija ningún gobierno. Es un dato de mercado que se calcula a partir de operaciones reales entre entidades financieras.
¿Quién lo calcula y quién lo vigila?
El administrador del índice es el European Money Markets Institute (EMMI), una asociación sin ánimo de lucro con sede en Bruselas. Cada mañana, el EMMI recoge las aportaciones de los bancos del panel, aplica la metodología de cálculo y publica el resultado.
Desde 2018 el euríbor es un índice de referencia crítico conforme al Reglamento europeo de índices de referencia (Reglamento UE 2016/1011, conocido como BMR), lo que somete al EMMI a autorización y supervisión pública y le obliga a documentar y auditar cada paso. En España, el Banco de España publica mensualmente el valor oficial en el BOE como tipo de referencia del mercado hipotecario.
Infografía sobre qué es el euríbor, quién lo calcula, cómo se calcula y cómo afecta a una hipoteca variable.
¿Cómo se calcula el euríbor? la metodología híbrida en cascada
Hasta 2019 el euríbor se calculaba preguntando a los bancos a qué tipo creerían que podrían prestarse dinero. Era una encuesta de opiniones, y eso es precisamente lo que permitió su manipulación.
Hoy el método es otro. Se llama metodología híbrida y prioriza operaciones reales: solo recurre a datos ajustados cuando no hay transacciones suficientes. Funciona como una cascada en la que cada banco del panel, para cada plazo y cada día, entra por el nivel más alto que sus datos le permitan y solo baja al siguiente si el anterior no le sirve.
Nivel 1: operaciones reales del día
Si el banco ha cerrado ese día operaciones reales de depósito sin garantías en el plazo exacto que se está calculando, su aportación es la media ponderada por volumen de esas operaciones. Nada de estimaciones: precios efectivamente pactados.
Para que una operación compute tiene que superar un importe mínimo, fijado actualmente en 10 millones de euros. Es el nivel más fiable y el que la reforma de 2019 quiso maximizar.
Nivel 2: cuando no hay operaciones suficientes
El mercado interbancario sin garantías a plazos largos mueve hoy poco volumen, así que muchos días un banco no tiene operaciones que aportar a doce meses. Entonces entra el Nivel 2, que también parte de datos de transacciones pero los adapta con tres técnicas sucesivas:
Interpolación lineal ajustada a partir de los plazos contiguos en los que sí ha operado.
Operaciones en plazos no estándar, ajustadas al plazo que se está calculando.
Operaciones de días anteriores, corregidas con un factor de ajuste que refleja cómo se ha movido el mercado desde entonces.
El Nivel 3 ya no existe
La metodología original conservaba un tercer nivel para bancos sin datos utilizables en los dos anteriores, donde se admitían modelos internos y juicio experto. Era la última puerta abierta a la estimación y el EMMI la cerró en febrero de 2024.
Desde entonces, todas las aportaciones al euríbor proceden de datos de transacciones, propias o ajustadas. Es el cambio más relevante en la evolución reciente del índice y el que sostiene su fiabilidad actual.
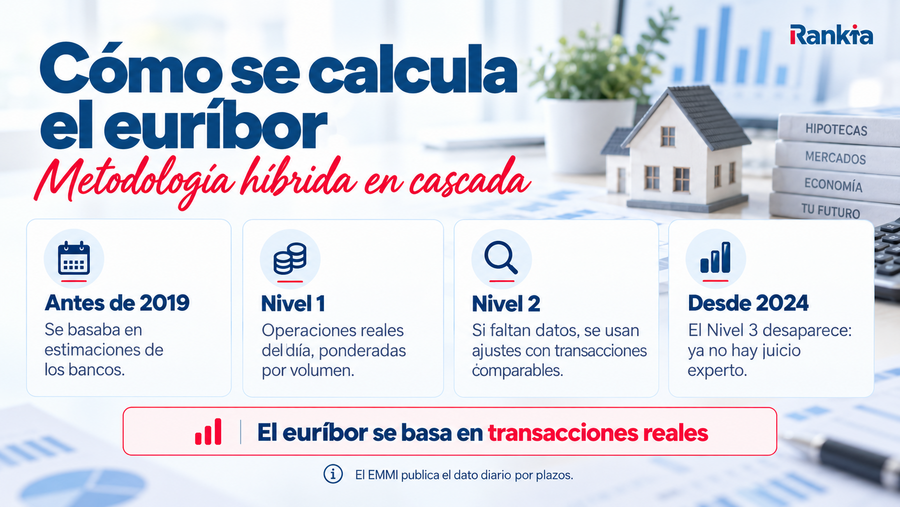
Cómo se calcula el euríbor mediante una metodología basada en operaciones reales y ajustes cuando faltan datos.
💡 La reforma del euríbor en una línea
El euríbor dejó de ser lo que los bancos decían que pagarían y pasó a ser lo que los bancos pagan de verdad. Esa es toda la diferencia entre el índice de antes de 2019 y el de ahora.
La media mensual: el número que de verdad aplica tu banco
Aquí está el malentendido más extendido sobre el euríbor. El valor que aparece cada día en los titulares es la cotización diaria, y esa cifra no se usa en ninguna revisión de hipoteca.
Lo que tu banco aplica es la media aritmética simple de todas las cotizaciones diarias de un mes natural, redondeada a tres decimales. Se suman los valores publicados en todas las sesiones hábiles del mes y se divide entre el número de sesiones. No hay ponderación ni ajuste: todos los días pesan lo mismo.
Un ejemplo rápido: si en un mes de cinco sesiones el índice cotizara al 3,00%, 3,10%, 2,90%, 3,20% y 3,05%, la media mensual sería 3,050%. Da igual que el máximo de ese mes fuera el 3,20%: a tu recibo llega el 3,050%.
Por eso conviene mirar la media mensual del euríbor y no la cotización del día cuando se acerca una revisión: es la única cifra que tiene efecto contractual.
Los cinco plazos del euríbor y para qué sirve cada uno
No existe un euríbor, sino cinco. El EMMI publica el índice para cinco plazos distintos, que responden a la misma pregunta con diferente horizonte temporal: a qué precio se presta el dinero a una semana, a un mes, a tres, a seis y a doce.
Cuanto más largo es el plazo, más incertidumbre asume quien presta, y por eso en condiciones normales el euríbor a doce meses cotiza por encima del de una semana. Estos son los valores de la última media mensual publicada oficialmente en el BOE, la de agosto de 2026:
Plazo
Media mensual (agosto de 2026)
Dónde se utiliza
Una semana
2,149%
Tesorería bancaria y operaciones a muy corto plazo
Un mes
2,221%
Líneas de crédito y financiación empresarial a corto
Tres meses
2,513%
Hipotecas de revisión trimestral, préstamos a empresas y derivados
Seis meses
2,713%
Hipotecas de revisión semestral
Doce meses
2,954%
La referencia de la hipoteca variable en España
Fuente: resolución del Banco de España publicada en el BOE con los tipos oficiales de referencia del mercado hipotecario. Los valores corresponden a la media del mes cerrado.
En la práctica, casi todas las hipotecas variables españolas están referenciadas al euríbor a 12 meses, que revisa la cuota una vez al año. El euríbor a 6 meses aparece en escrituras con revisión semestral, y el euríbor a 3 meses es más habitual en financiación empresarial que en préstamos a particulares.
Cuál se aplica a tu préstamo no lo eliges después: viene fijado en la escritura, junto con el mes de referencia y la periodicidad de la revisión.
¿Cuándo se publica el euríbor y qué fuente prevalece?
El EMMI publica el dato diario de los cinco plazos a las 11:00 horas de Bruselas de cada día hábil del sistema TARGET, el calendario de pagos del Banco Central Europeo. Quedan fuera sábados, domingos, el 1 de enero, Viernes Santo, Lunes de Pascua, el 1 de mayo y el 25 y 26 de diciembre.
La media mensual se conoce al cerrar la última sesión del mes, pero no adquiere carácter oficial hasta que el Banco de España la publica en el BOE, normalmente en los primeros días hábiles del mes siguiente, mediante una resolución con todos los tipos de referencia del mercado hipotecario.
Si alguna vez encuentras una discrepancia entre el dato que circula en medios y el del BOE, prevalece el del BOE: es el que tiene efecto legal en los contratos españoles. Y si lo que necesitas es simplemente saber a cuánto está el euríbor, la referencia útil es siempre la última media mensual publicada, no el titular del día.
¿Por qué sube y baja el euríbor?
El euríbor no copia los tipos oficiales del Banco Central Europeo: los anticipa. Esa distinción explica por qué muchas veces el índice se mueve semanas antes de una reunión del BCE y apenas reacciona cuando la decisión se anuncia.
Cuatro factores lo empujan en una u otra dirección:
Las expectativas sobre los tipos del BCE. Si el mercado descuenta subidas futuras, el euríbor sube antes de que se produzcan.
La inflación de la zona euro. Es el mandato del BCE: mientras la inflación siga por encima del objetivo del 2%, el margen para relajar tipos es estrecho y el euríbor se mantiene arriba.
La liquidez del sistema bancario. Cuando sobra dinero en el mercado interbancario, prestarlo cuesta menos y el euríbor afloja.
La percepción de riesgo entre entidades. Al ser un tipo sin garantías, incorpora desconfianza: en momentos de tensión financiera se dispara.
El ciclo actual lo ilustra bien. En septiembre de 2026 el BCE subió los tipos hasta el 2,50% en la facilidad de depósito, con las operaciones principales de financiación en el 2,65% y la facilidad marginal de crédito en el 2,90%, después de que la inflación de la eurozona repuntara al 3,3% en agosto por el encarecimiento de la energía. El euríbor llevaba meses subiendo antes de esa decisión, precisamente porque la descontaba.
Hacia dónde apunta el índice a partir de aquí lo desarrollamos en nuestra previsión del euríbor, con los escenarios que maneja el mercado.
De índice a recibo: cómo pasa el euríbor a tu cuota
En una hipoteca variable, el tipo de interés se calcula sumando euríbor + diferencial. El diferencial se pacta en la escritura; el euríbor cambia y se actualiza en cada revisión según el mes de referencia que marque tu contrato.
Por ejemplo, con un euríbor medio del 2,954% y un diferencial del 0,75%, el tipo aplicable sería del 3,704%. Para 150.000 € pendientes a 25 años, la cuota rondaría los 767 € al mes. Con un diferencial del 1%, subiría a unos 788 €.
Con el euríbor cerca del 3%, las hipotecas fijas vuelven a ganar terreno
Con el euríbor en estos niveles, las hipotecas fijas han recuperado atractivo entre quienes prefieren saber desde el primer día cuánto van a pagar. A cambio de renunciar a posibles bajadas futuras del índice, permiten blindar la cuota durante toda la vida del préstamo.
Si estás valorando esa opción, estas son tres hipotecas fijas destacadas actualmente:
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.58 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pago
Financiación máxima:
80%
¿Quieres saber qué hipoteca encaja mejor contigo? Nuestros asesores pueden ayudarte a comparar opciones y valorar si te compensa cambiar de tipo o de entidad.
El euríbor no es el único índice de referencia del mercado hipotecario español, aunque sí el dominante con diferencia. Conviene distinguirlo de los otros tres con los que suele confundirse, porque miden cosas distintas y se comportan de forma diferente:
Índice
Qué mide
Quién lo publica
Referencia de agosto de 2026
Euríbor a 12 meses
Coste del dinero interbancario sin garantías a un año
EMMI, oficial en el BOE
2,954%
€STR a un año
Tipo libre de riesgo del euro, construido sobre operaciones a un día
Banco Central Europeo
2,002%
IRS a 5 años
Coste de permutar tipo variable por tipo fijo a cinco años
Oficial en el BOE
3,067%
IRPH de entidades
Media de los tipos de las hipotecas concedidas, comisiones incluidas
Banco de España
Solo en préstamos antiguos
La diferencia clave entre el euríbor y el €STR es el riesgo: el €STR se considera libre de riesgo porque se construye sobre operaciones a un día, mientras que el euríbor incorpora la prima que un banco cobra por prestar a doce meses sin garantías. Por eso el primero cotiza siempre por debajo.
El caso del IRPH merece mención aparte: al calcularse como media de los tipos de las hipotecas realmente concedidas, con comisiones y gastos incluidos, se sitúa por encima del euríbor en prácticamente cualquier escenario. Es el origen de años de litigios y hoy no se comercializa en préstamos nuevos. Las diferencias con el IRS, el índice que se usa en las hipotecas mixtas, las detallamos en su propia ficha.
El recorrido del euríbor desde 1999
En algo más de veinticinco años el índice ha recorrido un rango enorme, y conocerlo da perspectiva sobre lo que puede pasar con tu cuota a largo plazo:
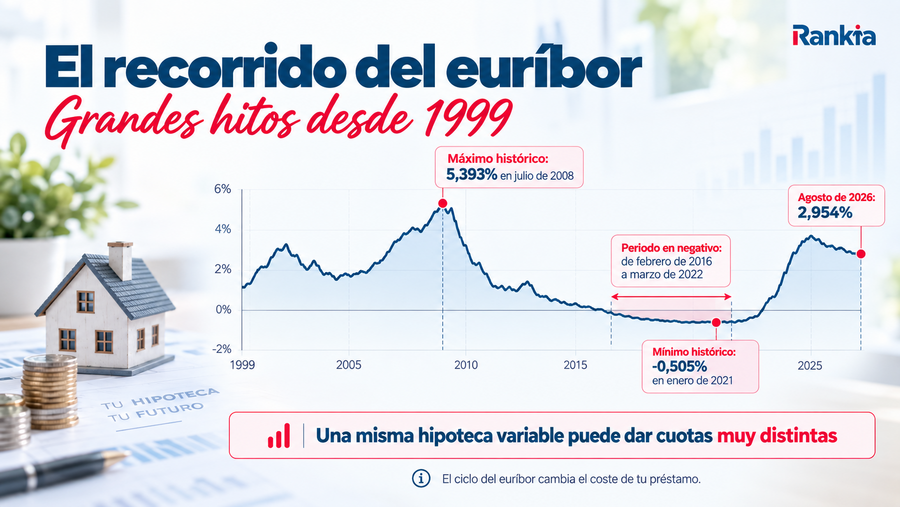
Máximo histórico: media mensual del 5,393% en julio de 2008, en plena crisis financiera.
Mínimo histórico: media mensual del -0,505% en enero de 2021, con el BCE en tipos negativos.
Periodo en negativo: de febrero de 2016 a marzo de 2022, seis años seguidos en los que el euríbor restaba en vez de sumar.
Casi seis puntos entre máximo y mínimo. Eso explica por qué una hipoteca variable no encaja en cualquier perfil: la misma escritura puede dar cuotas muy diferentes según el momento del ciclo.
Evolución histórica del euríbor desde 1999, con sus principales máximos, mínimos y periodos en negativo.
Preguntas frecuentes sobre el euríbor
No. Los bancos aplican la media mensual del mes de referencia que figura en tu escritura, no la cotización de una jornada concreta. El dato diario sirve para anticipar hacia dónde va la media del mes, pero no tiene efecto contractual por sí solo.
No lo fija nadie por decisión propia: se calcula. El administrador es el European Money Markets Institute (EMMI), bajo la supervisión del Reglamento europeo de índices de referencia. El Banco Central Europeo no lo fija, aunque sus decisiones de tipos influyen directamente en él, y el Banco de España se limita a publicar el valor oficial en el BOE.
El euríbor es el índice de referencia; el TIN es el tipo que realmente se aplica a tu préstamo, y resulta de sumar el euríbor y el diferencial. Una hipoteca a euríbor más 0,75% con el índice en el 2,954% tiene un TIN del 3,704%. La TAE, además, incorpora comisiones y gastos asociados.
Puede. Ya lo fue entre febrero de 2016 y marzo de 2022, con un mínimo del -0,505% en enero de 2021. Para que vuelva a ocurrir haría falta que el BCE situara de nuevo sus tipos en terreno negativo, algo que solo se plantea ante escenarios de inflación muy baja o riesgo de deflación.