Comparativa de las mejores hipotecas fijas (Sabadell, Openbank y Caixabank). Analizamos su tipo de interés, el coste de cada vinculación y la cuota para 150.000 €, con el euríbor marcando máximos del año.

Comparativa completa de las mejores hipotecas de octubre 2026: fija desde 2,55% TIN (Ibercaja), variable desde Euríbor+0,49% (Kutxabank) y mixta desde 2,70% sin vinculaciones (Pibank), con tablas y podios de todas las entidades.

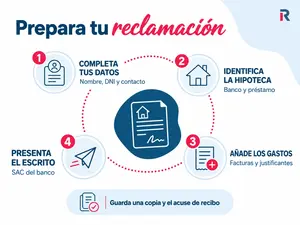
Escrito para reclamar los gastos de tu hipoteca al banco, listo para copiar: qué conceptos pedir y en qué porcentaje, qué no debes incluir para que no lo rechacen, qué documentación adjuntar, cómo enviarlo para que la fecha cuente y qué hacer si el banco no responde en el plazo de un mes.

¿Firmaste tu hipoteca antes del 16 de junio de 2019? Puedes reclamar al banco la notaría, la gestoría, el registro y la tasación, sin que importe si fue hace 10, 20 o 40 años ni si ya está cancelada. Te explicamos desde qué año se puede reclamar, qué parte de cada gasto se recupera, cuánto sale en total, cómo funciona el plazo tras la doctrina del Supremo de 2024 y qué cambia con la Ley 10/2025.

Cuánto se paga realmente por una hipoteca de 150.000 €: cuota mensual e intereses totales de 10 a 40 años, en cuatro escenarios de tipo (2 %, 2,5 %, 3 % y 3,5 %), qué ingresos necesitas para que el banco te la conceda y qué gastos paga el comprador y cuáles paga el banco desde la Ley 5/2019. Cálculos con sistema francés verificados a septiembre de 2026, con el euríbor de agosto en el 2,952 %.

Pedir la hipoteca junto a otra persona te permite sumar ingresos y mejorar las condiciones, pero también compartir al 100% la responsabilidad de la deuda. Te contamos qué es, sus ventajas, riesgos y cómo solicitarla.

El Gobierno presenta el portal de Casa 47 para solicitar vivienda en alquiler asequible. Arranca con 800 viviendas, con la Comunitat Valenciana como región con más oferta y rentas desde 350 €/mes. Te contamos requisitos de ingresos, precios, duración de los contratos y cómo se solicita paso a paso.

Ibercaja tiene dos hipotecas mixtas: la Mixta 5 (TIN 2,00% los 5 primeros años) y la Mixta 10 (TIN 2,10% los 10 primeros años), ambas con euríbor +0,60% bonificado después y comisión de apertura 0%. Financiación hasta el 80%. Conoce aquí todas las condiciones y opiniones de las dos.

La hipoteca joven Ibercaja permite hasta el 100% con avales (ICO: avala 20%, ampliable a 25% si D o superior). Requiere <36 años (o hasta 40 en C. Madrid/Andalucía), 30-35% cuota/ingresos, 1ª vivienda habitual y tasación ≥ precio.

La hipoteca variable de Ibercaja destaca por ofrecer uno de los diferenciales más bajos del mercado (desde euríbor + 0,60%), aunque exige alta vinculación e ingresos mínimos de 2.500 €. Analizamos sus condiciones, requisitos y si realmente compensa.

Descubre si la hipoteca fija de Ibercaja es la mejor opción para ti. Analizamos sus características, tipos de interés, requisitos, bonificaciones y opiniones de expertos. Además, te contamos cómo nuestros asesores hipotecarios pueden ayudarte a solicitarla.

La dación en pago permite cancelar la hipoteca entregando la vivienda al banco. Te explicamos qué es, qué requisitos exige el Código de Buenas Prácticas, cómo funciona el proceso, qué pasa con la deuda y el avalista, y qué alternativas puedes valorar.

Una asesora hipotecaria advierte de que el error más caro al firmarla no es el tipo de interés, sino no negociar la comisión de amortización anticipada: hasta 4.000 euros en un préstamo de 200.000. Con el euríbor rozando el 3%, el aviso cobra fuerza.

Descubre cómo contratar una hipoteca en España siendo extranjero o viviendo fuera del país: quién se considera no residente, cuánto puedes financiar, qué documentos necesitas y qué bancos y brókers trabajan con este perfil.

¿Tienes menos de 40 años y buscas ayudas para comprar vivienda en Andalucía sin ahorrar toda la entrada? El Programa Garantía Vivienda Andalucía puede avalar hasta el 100% del precio de tu primera casa.

Comprar un piso con amigos es legal y no exige constituir nada: la copropiedad nace del propio título de compra. Lo que sí conviene entender antes de firmar es que frente al banco responderéis solidariamente por todo el préstamo y que salir del proindiviso, si no hay acuerdo, puede acabar en subasta pública.

Tener ingresos no es lo mismo que tener ahorrada la entrada del banco. Te contamos cómo Libeen, el alquiler con opción a compra regulado por la CNMV, te permite empezar a vivir en tu vivienda con solo el 7% de entrada.

 España