Comparativa de las mejores hipotecas fijas (Sabadell, Openbank y Caixabank). Analizamos su tipo de interés, el coste de cada vinculación y la cuota para 150.000 €, con el euríbor marcando máximos del año.

Comparativa completa de las mejores hipotecas de octubre 2026: fija desde 2,55% TIN (Ibercaja), variable desde Euríbor+0,49% (Kutxabank) y mixta desde 1,75% sin vinculaciones (Pibank), con tablas y podios de todas las entidades.

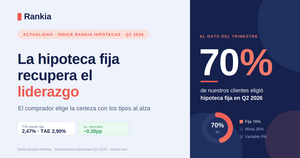
7 de cada 10 compradores eligen hipoteca fija con los tipos al alza. Analizamos el dato del trimestre, los tipos reales negociados y cómo aprovechar el margen que aún existe.

El broker hipotecario gratuito existe y cobra del banco, no de ti. Te explicamos qué es, cómo funciona, qué opciones hay en España (Rankia, Rankiateca, Housfy, Gibobs…) y cómo elegir sin sorpresas.

Analizamos los datos reales del mercado hipotecario español en Q2 2026: tipos conseguidos, perfil del comprador, accesibilidad por ciudades y tiempos operativos, basados en las operaciones tramitadas por Rankia Hipotecas.

Descubre cómo financiar reformas de accesibilidad con una hipoteca inversa sin vender tu vivienda ni pagar cuotas mensuales. Analizamos requisitos, usos, fiscalidad, ventajas y las condiciones de EBN Banco para mayores, dependientes o personas con discapacidad.

Amortizar una hipoteca mixta anticipadamente puede ahorrarte miles de euros en intereses, pero la comisión que pagas depende de si estás en el tramo fijo o en el variable. Te explicamos el proceso paso a paso, los límites legales de comisión según la Ley 5/2019 y cuándo compensa hacerlo.

Cuánto se paga por una hipoteca de 100.000 euros a 20 años: la cuota va de 506 a 580 €/mes según el tipo de interés. Tabla de cuotas por plazo (10, 15, 20, 25 y 30 años), intereses totales, cuánto hay que ganar y cómo bajar la cuota.

Guía completa sobre la subrogación hipotecaria a ING: cómo funciona, requisitos, costes, paso a paso y cuándo merece la pena cambiar de banco para mejorar condiciones.
 condiciones y requisitos")
Guía completa sobre las hipotecas ING (Naranja): fija, variable, mixta y joven. Conoce condiciones, requisitos, vinculaciones y cómo usar el simulador para obtener tu precio personalizado.

La hipoteca fija ING ofrece cuota constante durante toda la vida del préstamo, sin comisiones de apertura y con precio personalizado según tu perfil. Descubre condiciones, bonificaciones y cómo simular tu cuota en menos de 1 minuto.

La hipoteca mixta ING combina un tramo fijo de 5, 10, 15 o 20 años con un tramo variable posterior ligado al euríbor. Sin comisiones, hasta 40 años de plazo y precio personalizado según perfil y vinculación.

La hipoteca variable ING ofrece un diferencial fijo sobre el euríbor con revisión semestral, sin comisiones, hasta 40 años de plazo y precio personalizado. Opción de tramo fijo inicial de 1 o 3 años.

Qué es el IRS (Interest Rate Swap o permuta de tipos de interés a 5 años), uno de los índices oficiales de referencia del mercado hipotecario en España. Explicamos cómo se calcula, quién lo publica, su valor actual y sus diferencias con el Euríbor y el IRPH.

Una hipoteca puente te permite comprar una nueva vivienda antes de vender la actual: el banco unifica ambas hipotecas en un préstamo con carencia de entre 6 meses y 5 años en el que solo pagas intereses. Te explicamos qué es, cómo funciona, qué bancos la ofrecen (BBVA, Santander, ING, Sabadell, CaixaBank), requisitos, interés y un ejemplo de cuota para cambiar de casa.

Una hipoteca de 30 años reduce la cuota mensual, pero encarece el coste total del préstamo, mientras que una hipoteca de 25 años exige pagar más cada mes a cambio de ahorrar miles de euros en intereses. Descubre las diferencias y qué plazo puede encajarte mejor.

Rehipotecar una vivienda puede servir para obtener liquidez sin venderla: financiar una reforma, reunificar deudas o mejorar tu hipoteca. Te explicamos cuándo conviene, qué opciones hay y qué costes debes tener en cuenta.

 España