Comparativa de las mejores hipotecas fijas ordenada por TAE y TIN: analizamos a fondo Banco Sabadell, imagin e ING y completamos el ranking con siete bancos, sus vinculaciones, la cuota para 150.000 € y cuánto sube la TAE si no bonificas.

Comparativa completa de las mejores hipotecas de septiembre 2026: fija desde 2,55% TIN (Ibercaja), variable desde Euríbor+0,49% (Kutxabank) y mixta desde 1,75% sin vinculaciones (Pibank), con tablas y podios de todas las entidades.

El euríbor hoy 21 de septiembre de 2026 se dispara hasta el 3,354% y la media provisional marca un nuevo máximo del año en el 3,202%, muy por encima del 2,952% de agosto: tu hipoteca variable se encarece.
")
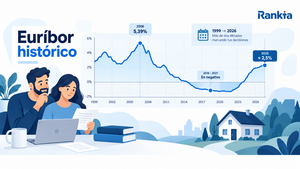
Consulta la evolución del euríbor histórico desde 1999 hasta 2026, sus máximos y mínimos, los valores mes a mes y las grandes etapas que han marcado su recorrido. Analizamos también por qué ha vuelto a subir en 2026 y cómo afecta a las hipotecas variables.

El euríbor decide cuánto pagas cada mes si tu hipoteca es variable. Cómo se suma a tu diferencial, qué media se aplica en la revisión, cuánto sube la cuota con los datos oficiales vigentes y qué cuatro palancas tienes para contenerla si el índice sigue al alza.

El euríbor a 6 meses es el plazo intermedio del índice y se usa sobre todo en hipotecas variables con revisión semestral. Te contamos su última media mensual publicada en el BOE, cómo se compara con el de 12 meses y qué impacto tiene en tu cuota.

El euríbor a 3 meses es el plazo que se usa en hipotecas con revisión trimestral, financiación a empresas y derivados. Consulta su última media mensual oficial, la evolución de los meses cerrados y por qué cotiza sistemáticamente por debajo del plazo a doce meses.

El euríbor es el tipo al que se prestan dinero los bancos europeos y el índice que marca la cuota de casi todas las hipotecas variables en España. Cómo lo calcula el EMMI, qué plazos existen, cuándo llega al BOE y cómo pasa del mercado mayorista a tu recibo.

El Banco Central Europeo ha subido los tipos de interés en su reunión del 10 de septiembre, la segunda subida del año. Así impacta ya en el euríbor, en tu hipoteca variable y en la decisión entre fija o variable si vas a firmar ahora.

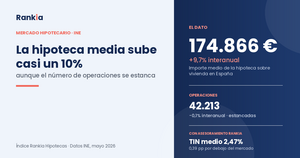
El INE confirma que la hipoteca media en España ya cuesta 174.866 €, un 9,7% más que hace un año, mientras el número de operaciones apenas se mueve (-0,1%). Repasamos las causas (vivienda y tipos al alza) y cómo conseguir mejores condiciones que la media del mercado.

El BCE mantiene los tipos, pero el euríbor continúa cerca del 2,8% y no garantiza un nuevo ciclo de bajadas. El Índice Rankia Hipotecas Q2 2026 muestra que el 70% de las operaciones se cerró a tipo fijo y que aún fue posible conseguir un TIN medio del 2,47%, por debajo del 3%.

El BCE mantiene hoy los tipos en el 2,25% pero deja la puerta abierta a subirlos en septiembre por el conflicto en Irán. Así puede afectar al euríbor y a tu hipoteca.

 España