Modelo de reclamación de gastos de hipoteca: escrito listo para copiar y en PDF
Modelo de reclamación de gastos de hipoteca: escrito listo para copiar y en PDF
Escrito para reclamar los gastos de tu hipoteca al banco, listo para copiar: qué conceptos pedir y en qué porcentaje, qué no debes incluir para que no lo rechacen, qué documentación adjuntar, cómo enviarlo para que la fecha cuente y qué hacer si el banco no responde en el plazo de un mes.
Si estás pensando en recuperar lo que pagaste de más por los gastos de tu hipoteca, lo primero que necesitas es un modelo de reclamación de gastos hipotecarios. No se trata de un simple papel: es el escrito que debes presentar al banco para solicitar la devolución. Modelo de reclamación de gastos de hipoteca Aquí tienes el modelo listo para copiar, la documentación que hay que adjuntar y cómo enviarlo. Si lo que buscas es el proceso completo, tienes la guía sobre cómo reclamar los gastos de hipoteca, con los plazos y el detalle de cada paso.
El escrito solo funciona si pide lo correcto. Reclama el 50% de la notaría y el 100% de registro, gestoría y tasación, más los intereses legales desde la fecha de cada pago. No incluyas el AJD: no es reclamable y es el motivo más habitual de rechazo. Envíalo por un medio que deje constancia de la fecha, porque esa fecha interrumpe la prescripción. Y el banco tiene un mes para responderte si eres consumidor, no dos.
¿Qué es el modelo de reclamación de gastos de hipoteca?
El modelo de reclamación de gastos de hipoteca es un documento formal que sirve para pedir al banco la devolución de los gastos que pagaste en la firma de tu préstamo hipotecario y que, según varias sentencias del Tribunal Supremo, no deberían haber corrido a tu cargo.
Aplica a hipotecas firmadas antes del 16 de junio de 2019. Los conceptos y el porcentaje que corresponde a cada uno son:
Factura de notaría del préstamo: el 50%.
Factura de registro de la propiedad: el 100%.
Factura de gestoría: el 100%.
Factura de tasación: el 100%, si la hipoteca es anterior al 16 de junio de 2019 (STS 35/2021, de 27 de enero). En las firmadas después, la paga el cliente por ley y no es reclamable.
⚠️ No incluyas el Impuesto de Actos Jurídicos Documentados (AJD) en tu reclamación. No es reclamable: la normativa tributaria designa al prestatario como sujeto pasivo en las hipotecas anteriores a noviembre de 2018, y el propio Tribunal Supremo lo excluyó de la restitución en la STS 35/2021. Incluirlo es el error más frecuente y le da al banco un motivo para desestimar el escrito completo.
Escrito para reclamar los gastos hipotecarios: modelo listo para copiar 📄
A la atención del Servicio de Atención al Cliente de [Nombre del Banco] [Dirección del banco] [Ciudad], [fecha]
Asunto: Reclamación de devolución de gastos hipotecarios
Estimados/as señores/as:
Yo, [nombre y apellidos], con DNI [XXXXXXXX], formalicé con su entidad un préstamo hipotecario el día [fecha de firma], en la notaría de [nombre del notario], con número de protocolo [XXXX].
En la escritura de dicho préstamo se me impusieron íntegramente los gastos derivados de su formalización, mediante una cláusula predispuesta y no negociada individualmente. Esa práctica fue declarada abusiva y nula por la Sentencia del Tribunal Supremo 705/2015, de 23 de diciembre, y el reparto de cada concepto quedó fijado por las sentencias del Tribunal Supremo de 23 de enero de 2019, la 555/2020, de 26 de octubre, y la 35/2021, de 27 de enero, dictadas conforme a la doctrina del Tribunal de Justicia de la Unión Europea de 16 de julio de 2020.
Por ello, mediante la presente solicito la devolución de los importes abonados por los siguientes conceptos:
Factura de notaría del préstamo: importe abonado [importe] € — se reclama el 50%: [importe] €
Factura de registro de la propiedad: el 100% — [importe] €
Factura de gestoría: el 100% — [importe] €
Factura de tasación: el 100% — [importe] €
Total reclamado: [importe] €, más los intereses legales devengados desde la fecha de pago de cada una de las cantidades anteriores.
Adjunto a esta reclamación copia de la escritura del préstamo, de las facturas y de los justificantes de pago correspondientes.
En consecuencia, solicito que se proceda a la devolución de las cantidades indebidamente cobradas, con sus intereses legales, en el plazo máximo de un mes desde la presentación de este escrito, conforme a lo previsto en la Ley 44/2002, en la redacción dada por la Ley 10/2025, de 26 de diciembre, para las reclamaciones presentadas por consumidores.
De no obtener respuesta en dicho plazo, o de ser esta desestimatoria, hago constar expresamente que me reservo el derecho a elevar la reclamación ante el Departamento de Conducta de Entidades del Banco de España y a ejercitar las acciones judiciales que correspondan, con reclamación de las costas procesales.
Sin otro particular, quedo a la espera de su respuesta por escrito. Atentamente, [Firma] [Nombre y apellidos]
Modelo de reclamación por bancos: BBVA, CaixaBank, Kutxabank, Ibercaja...
Este mismo escrito sirve para cualquier entidad. El contenido no cambia porque los porcentajes los fija la jurisprudencia, no el banco: lo único que varía es el destinatario, que debe ser el Servicio de Atención al Cliente de tu entidad, y el nombre que consta en tu escritura.
Dos cosas que sí conviene comprobar antes de enviarlo:
Si tu banco fue absorbido, la reclamación se dirige a la entidad que lo integró: Bankia y Bankoa a CaixaBank, Banco Popular y Banco Pastor a Santander, Liberbank a Unicaja, BMN a Bankia y de ahí a CaixaBank. Puedes reclamar aunque el banco con el que firmaste ya no exista.
La dirección exacta del SAC está en la web de cada entidad y en tu propia escritura. No lo envíes a tu oficina: aunque es válido, es la vía que más problemas de acreditación genera después.
No, y la diferencia importa. Este escrito es una reclamación extrajudicial dirigida al banco: la presentas tú, no tiene coste y su función es intentar el acuerdo e interrumpir la prescripción.
Una demanda judicial es otra cosa: se presenta ante el juzgado, exige abogado y procurador, y su redacción incluye elementos procesales —competencia, cuantía, fundamentos de derecho, suplico, proposición de prueba— que no se pueden copiar de una plantilla. Si el banco rechaza tu reclamación y decides demandar, ese escrito lo redacta tu abogado a partir de tu documentación.
Lo que sí hace este modelo es dejar preparado el terreno: el desglose por conceptos y el justificante de presentación son la base de la demanda posterior.
Cómo enviarlo para que la fecha cuente
Este punto importa más de lo que parece. La fecha de presentación del escrito hace dos cosas: interrumpe la prescripción de tu reclamación y pone en marcha el plazo de un mes que tiene el banco para contestar. Si más adelante hay litigio, tendrás que poder acreditarla.
Elige un medio que deje constancia:
Burofax con certificación de contenido. Es la opción más sólida, aunque tiene coste.
Correo certificado con acuse de recibo, dirigido al Servicio de Atención al Cliente de la entidad.
Formulario online del propio SAC, descargando siempre el justificante de registro con número de expediente.
Entrega en oficina con sello y fecha en tu copia. Es válido, pero es la vía que más problemas de acreditación genera después.
Guarda el justificante junto con una copia del escrito y de todo lo que adjuntaste.
Modelo en PDF, carta o formulario: qué formato vale
Mucha gente busca un modelo de reclamación de gastos de hipoteca en PDF, otros una carta y otros un formulario. La respuesta es la misma para los tres: no existe ningún impreso oficial obligatorio. Puedes copiar el modelo de arriba y pegarlo en un documento de texto, guardarlo como PDF, imprimirlo y firmarlo a mano o pegarlo en el formulario online de tu banco. El formato es indiferente.
Lo que sí importa es que el documento:
Esté correctamente dirigido al Servicio de Atención al Cliente de tu banco.
Incluya todos tus datos y los del préstamo (fecha, notaría, protocolo).
Desglose cada concepto con su importe y el porcentaje que reclamas.
Solicite expresamente los intereses legales.
Vaya acompañado de las facturas y los justificantes de pago.
Qué documentación tienes que adjuntar al escrito
El escrito por sí solo no basta: sin las facturas, el banco no tiene forma de comprobar los importes y tiene la excusa perfecta para desestimarlo. Esto es lo que hay que acompañar:
Escritura del préstamo hipotecario. Es la que acredita la cláusula de gastos y los datos de la firma (fecha, notaría, protocolo).
Factura de la notaría del préstamo. Ojo: la del préstamo, no la de la compraventa.
Factura del Registro de la Propiedad por la inscripción de la hipoteca.
Factura de la gestoría. Puede aparecer como «tramitación» o «provisión de fondos», y a veces está dentro de la liquidación que te entregó el banco.
Factura de la tasación, si la hipoteca es anterior al 16 de junio de 2019.
Justificantes de pago: transferencias, cargos en cuenta o recibos que demuestren que ese dinero salió de tu bolsillo.
Copia del DNI de todos los titulares del préstamo.
Si no conservas alguna factura, no des la reclamación por perdida. Puedes pedir un duplicado a la notaría donde firmaste, al Registro de la Propiedad correspondiente o a la gestoría; para la tasación, tienes el detalle en la guía sobre cómo conseguir la factura de tasación. Y si no localizas ninguna, el extracto bancario de los días de la firma suele reflejar los cargos. Como presentar el escrito de reclamación de gastos hipotecarios
¿Qué tener en cuenta antes de usar el modelo de reclamación?
Aunque pueda parecer un simple trámite, hay ciertos aspectos que deberías valorar antes de enviar tu reclamación:
Fecha de firma: comprueba antes de nada que tu hipoteca es anterior al 16 de junio de 2019. Si es posterior, la Ley 5/2019 ya atribuye esos gastos al banco y no hay nada que reclamar.
Plazos de reclamación: la acción para declarar nula la cláusula no prescribe, y el plazo de cinco años para reclamar el dinero empieza a contar, como regla general, desde la firmeza de la sentencia que declara la nulidad (STS de Pleno 857/2024, de 14 de junio). Aun así, conviene hacerlo cuanto antes. Tienes el desarrollo completo en la guía de cómo reclamar los gastos de hipoteca.
Cuánto vas a pedir: haz el cálculo antes de escribir el importe. Puedes ver cómo se suma cada concepto en el artículo sobre la devolución de gastos de hipoteca.
Otras cláusulas: si en tu escritura hay más de una condición discutible, puedes revisar qué cláusulas abusivas en hipotecas se reclaman y si te afecta alguna. Son reclamaciones distintas de la de gastos, con su propio criterio.
No confundas con la cancelación: los gastos de la cancelación de la hipoteca son otro concepto y no entran en este escrito.
Posible respuesta del banco: algunos aceptan la devolución de forma directa, otros la rechazan o guardan silencio.
Qué hacer si el banco no responde o rechaza
Si transcurre un mes sin respuesta, o la respuesta no te satisface, puedes elevar la reclamación al Departamento de Conducta de Entidades del Banco de España. Tres precisiones:
Su informe no es vinculante para la entidad, aunque en la práctica muchos bancos lo acatan.
Como consumidor no podrás acudir si ha pasado más de un año desde que presentaste la reclamación ante el SAC. Es un plazo que se pierde con facilidad.
Tendrás que acreditar que agotaste primero la vía del SAC, así que necesitarás el justificante de presentación.
Agotada esa vía, queda la demanda judicial, que es la única que obtiene una sentencia declarando nula la cláusula — y esa declaración es precisamente la que fija el inicio del plazo de restitución.
Dos novedades que conviene conocer: la Ley 10/2025, de 26 de diciembre refuerza la figura del Defensor de la Clientela, que ya existía como órgano potestativo pero cuyas decisiones favorables al cliente ahora sí vinculan a la entidad; entró en vigor el 28 de diciembre de 2025 y las entidades tienen hasta el 28 de diciembre de 2026 para adaptarse. Y está prevista una Autoridad Administrativa Independiente de Defensa del Cliente Financiero con resoluciones vinculantes hasta 20.000 euros, pero aún no es operativa: hasta que lo sea, el organismo al que dirigirse sigue siendo el Banco de España.
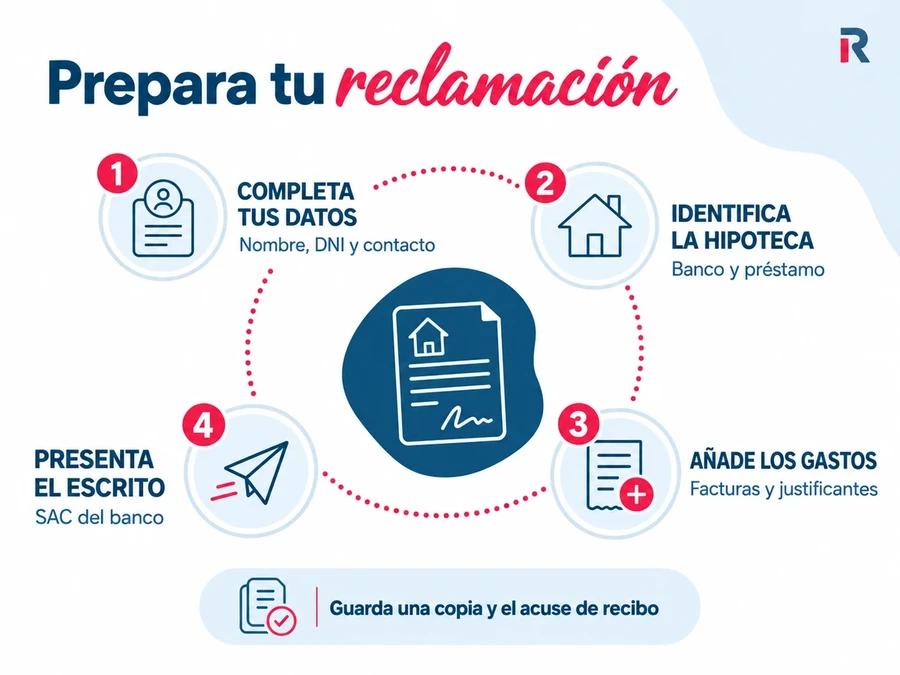
¿Cómo rellenar el modelo de reclamación de gastos hipotecarios?
El modelo se estructura de forma sencilla, pero es importante completarlo correctamente:
Datos personales: nombre completo, DNI, dirección y teléfono de contacto.
Datos de la hipoteca: número de préstamo, fecha de firma, notaría y número de protocolo.
Exposición de hechos: indicar que la cláusula de gastos se impuso sin negociación y citar las sentencias que la declaran nula.
Desglose de la petición: concepto a concepto, con el importe pagado y el porcentaje que reclamas.
Solicitud de intereses legales desde la fecha de cada pago.
Documentación adjunta: relación de lo que acompañas (escritura y facturas de notaría, registro, gestoría y tasación).
Reserva de acciones ante el Banco de España y los tribunales.
Firma y fecha.
🏦 Tu hipoteca con las mejores condiciones empieza con Rankia
En Rankia te ofrecemos un servicio de asesoramiento hipotecario gratuito y especializado. Analizamos tu perfil financiero de manera personalizada y comparamos las principales ofertas de los bancos para que consigas la hipoteca más barata con las mejores condiciones.
Nuestro objetivo es ayudarte a elegir un préstamo hipotecario que se adapte a tus necesidades, con total transparencia y sin costes ocultos, para que tomes la decisión con seguridad y disfrutes de la tranquilidad de pagar menos por tu vivienda.
Preguntas frecuentes sobre el modelo de reclamación de gastos hipotecarios
No. Puedes redactar tu propia carta, pero el modelo sirve de guía para no olvidar ningún dato importante.
No existe ningún impreso oficial: puedes copiar el modelo de este artículo y pegarlo en un documento de texto o guardarlo como PDF. El formato es indiferente. Lo que determina que el escrito funcione es que desglose cada concepto con su porcentaje, solicite los intereses legales y no incluya el AJD.
Sí. Aunque algunos usuarios buscan modelo reclamar gastos hipoteca Caixabank, el contenido del escrito es el mismo, solo cambia el destinatario.
Si rechaza la reclamación o no contesta en el plazo de un mes, puedes elevarla al Departamento de Conducta de Entidades del Banco de España, cuyo informe no es vinculante, y después iniciar una demanda judicial. Ojo al límite: como consumidor no podrás acudir al Banco de España si ha pasado más de un año desde que presentaste el escrito ante el banco.
En resumen, el modelo de reclamación de gastos de hipoteca es la base de todo el proceso. Puede parecer un simple formulario, pero bien rellenado y con la documentación correcta, es lo que permite abrir la puerta a recuperar cientos e incluso miles de euros.