Comparamos siete hipotecas fijas de Sabadell, ING, BBVA, CaixaBank, Openbank, Ibercaja y MyInvestor: TIN y TAE con y sin bonificar, vinculaciones, comisiones y cuál te conviene según tu perfil.

Comparativa completa de las mejores hipotecas de noviembre 2026: fija desde 2,55% TIN (Ibercaja), variable desde Euríbor+0,49% (Kutxabank) y mixta desde 2,70% sin vinculaciones (Pibank), con tablas y podios de todas las entidades.

Un bróker hipotecario tarda entre 2 y 6 semanas en conseguir tu hipoteca, según la complejidad del perfil y la respuesta de los bancos. Aquí te explicamos cada fase del proceso con sus plazos, qué es un bróker, cuánto cobra, cuándo merece la pena contratarlo y las mejores hipotecas del momento.

¿Cómo afecta cambiar de trabajo a la aprobación de una hipoteca? Depende de cuándo, hacia qué contrato y cómo lo presentes al banco. Te explicamos la antigüedad que piden, qué pasa en periodo de prueba, cómo afecta un contrato temporal y qué hacer si cambias de empleo con la hipoteca en trámite.

Lo más recomendable es solicitar la hipoteca antes de buscar vivienda: así sabrás cuánto te financia el banco, evitarás perder la señal y negociarás con más fuerza. Te explicamos los pasos, la documentación, qué pasa si el banco dice no, y las mejores hipotecas fijas del momento.

El euríbor es el tipo al que se prestan dinero los bancos europeos y el índice que marca la cuota de casi todas las hipotecas variables en España. Cómo lo calcula el EMMI, qué plazos existen, cuándo llega al BOE y cómo pasa del mercado mayorista a tu recibo.

Si no puedes pagar la cuota, la moratoria que recuerdas de la pandemia ya no existe. Repasamos qué queda en pie del Código de Buenas Prácticas, qué requisitos pide el Banco de España y qué puedes negociar con tu banco si no encajas en ninguna medida pública.

Cuando dos personas son propietarias de una vivienda pero solo una figura como titular de la hipoteca (o paga las cuotas en la práctica), pueden surgir dudas sobre quién responde ante el banco y qué puede reclamar cada parte. Te explicamos qué dice la ley, qué riesgos existen y cómo resolver la situación.

Si quieres bajar la cuota de tu hipoteca, renegociar las condiciones con tu banco es una de las estrategias más efectivas. Te explicamos las tres vías para hacerlo (novación, subrogación y nueva hipoteca), qué puedes negociar exactamente y cuánto puedes llegar a ahorrar.

Ciudad Real es la provincia más barata de España para comprar vivienda (857 €/m²) y Zamora la capital más económica (1.449 €/m²). Repasamos el ranking completo de provincias y capitales, por qué existe esa diferencia de precio y qué tener en cuenta antes de comprar en una zona barata.

El Banco Central Europeo ha subido los tipos de interés en su reunión del 10 de septiembre, la segunda subida del año. Así impacta ya en el euríbor, en tu hipoteca variable y en la decisión entre fija o variable si vas a firmar ahora.

El contrato de arras no es obligatorio por ley para comprar un piso en España: es un acuerdo voluntario entre las partes. Te explicamos qué dice el Código Civil, qué riesgos hay si no lo firmas y por qué sigue siendo tan habitual en la práctica.

Las calculadoras online de la cláusula suelo sirven para estimar cuánto debe devolverte el banco, pero cada una arroja una cifra distinta porque no manejan las mismas variables. Comparamos las que siguen disponibles, explicamos por qué difieren y qué se puede reclamar hoy.

Es legal pedir una segunda hipoteca sobre una vivienda que ya está hipotecada, siempre que el banco acepte el riesgo y quede margen suficiente sobre el valor de tasación.

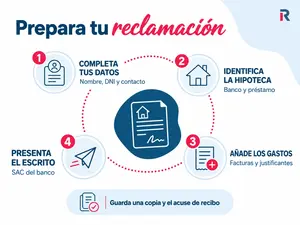
Escrito para reclamar los gastos de tu hipoteca al banco, listo para copiar: qué conceptos pedir y en qué porcentaje, qué no debes incluir para que no lo rechacen, qué documentación adjuntar, cómo enviarlo para que la fecha cuente y qué hacer si el banco no responde en el plazo de un mes.

¿Firmaste tu hipoteca antes del 16 de junio de 2019? Puedes reclamar al banco la notaría, la gestoría, el registro y la tasación, sin que importe si fue hace 10, 20 o 40 años ni si ya está cancelada. Te explicamos desde qué año se puede reclamar, qué parte de cada gasto se recupera, cuánto sale en total, cómo funciona el plazo tras la doctrina del Supremo de 2024 y qué cambia con la Ley 10/2025.

Cuánto se paga realmente por una hipoteca de 150.000 €: cuota mensual e intereses totales de 10 a 40 años, en cuatro escenarios de tipo (2 %, 2,5 %, 3 % y 3,5 %), qué ingresos necesitas para que el banco te la conceda y qué gastos paga el comprador y cuáles paga el banco desde la Ley 5/2019. Cálculos con sistema francés verificados a septiembre de 2026, con el euríbor de agosto en el 2,952 %.
 España