Comparativa de las mejores hipotecas fijas (Sabadell, Openbank y Caixabank). Analizamos su tipo de interés, el coste de cada vinculación y la cuota para 150.000 €, con el euríbor marcando máximos del año.

Comparativa completa de las mejores hipotecas de octubre 2026: fija desde 2,55% TIN (Ibercaja), variable desde Euríbor+0,49% (Kutxabank) y mixta desde 2,70% sin vinculaciones (Pibank), con tablas y podios de todas las entidades.

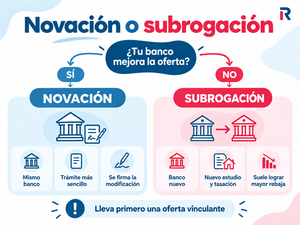
Cómo bajar el diferencial de la hipoteca: qué es, dónde encontrar el tuyo, cuánto te está costando con el euríbor actual y las tres vías para cambiarlo. Con las comisiones máximas que marca la Ley 5/2019, el cálculo de si merece la pena cambiar de banco y las hipotecas fijas con las que puedes subrogarte hoy.

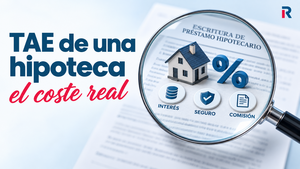
La TAE (Tasa Anual Equivalente) es el coste real de una hipoteca expresado en porcentaje anual: incluye el interés, las comisiones y los productos vinculados. Te explicamos qué gastos entran y cuáles no, en qué se diferencia del TIN, cómo se calcula con un ejemplo numérico y qué TAE se considera buena hoy.

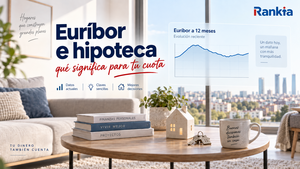
El euríbor decide cuánto pagas cada mes si tu hipoteca es variable. Cómo se suma a tu diferencial, qué media se aplica en la revisión, cuánto sube la cuota con los datos oficiales vigentes y qué cuatro palancas tienes para contenerla si el índice sigue al alza.

La hipoteca de convenio BBVA–MUFACE tiene dos modalidades, fija y variable, con hasta el 80 % de financiación en vivienda habitual, 30 años de plazo y sin comisión de apertura. La bonificación de 860 € que BBVA abona al formalizar corresponde a la modalidad variable y solo en primera vivienda. Requisitos, vinculaciones, comisiones por amortización anticipada y comparativa con otras entidades.

El precio de la vivienda en España marca récords históricos en 2026 (hasta 2.933 €/m² según Idealista; 2.355 €/m² según el valor tasado oficial, +12,5% interanual). La causa no es la especulación: es un déficit de 840.000 casas acumulado en ocho años. España construye 7 veces menos que en 2007. Te explicamos qué hacer si quieres comprar.

Dómde comprar pisos de bancos en España: qué portal usa cada entidad, qué gestora lleva cada cartera, diferencia entre piso adjudicado y piso embargado en subasta, cuánto margen real hay para negociar el precio, dónde se concentra la oferta por comunidad y ciudad, y cómo financiar la compra con la mejor hipoteca.

Decidir entre amortizar hipoteca o invertir los ahorros es una de las decisiones financieras más habituales cuando empiezas a ganar estabilidad económica. No es una elección trivial: afecta a tu patrimonio, a tu tranquilidad y a tu margen financiero a largo plazo.
")
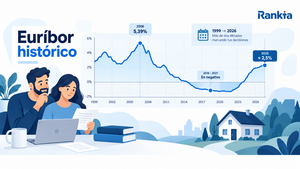
Consulta la evolución del euríbor histórico desde 1999 hasta 2026, sus máximos y mínimos, los valores mes a mes y las grandes etapas que han marcado su recorrido. Analizamos también por qué ha vuelto a subir en 2026 y cómo afecta a las hipotecas variables.

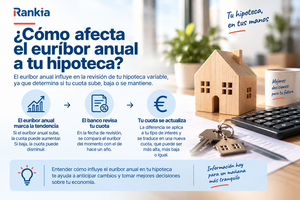
El euríbor anual es la media del índice a lo largo de un año natural. Repasamos cómo se calcula, su evolución histórica año a año, los máximos y mínimos de la serie y qué supone para la revisión de una hipoteca variable.

El euríbor a 6 meses es el plazo intermedio del índice y se usa sobre todo en hipotecas variables con revisión semestral. Te contamos su última media mensual publicada en el BOE, cómo se compara con el de 12 meses y qué impacto tiene en tu cuota.

El euríbor a 3 meses es el plazo que se usa en hipotecas con revisión trimestral, financiación a empresas y derivados. Consulta su última media mensual oficial, la evolución de los meses cerrados y por qué cotiza sistemáticamente por debajo del plazo a doce meses.

El euríbor a 12 meses es el índice de referencia de la mayoría de hipotecas variables en España. Consulta su última media mensual publicada en el BOE, la evolución de los últimos meses y cuánto puede cambiar tu cuota en la revisión anual.

Análisis de la hipoteca mixta de Eurocaja Rural: 5 años a tipo fijo (2,60 % TIN bonificado) y el resto a variable (euríbor + 0,90 % bonificado). Financiación hasta el 80 %, plazo máximo de 30 años, sin comisión de apertura y el banco paga notaría, registro y gestoría.

Cómo se calculan los intereses legales y la diferencia de capital amortizado en las reclamaciones por cláusula suelo. Qué tipo se aplica, quién hace el cálculo, simulación con ejemplo práctico y tabla del interés legal del dinero actualizada.

La comisión por amortización anticipada de una hipoteca depende de si es fija o variable y de cuándo la firmaste. En hipotecas variables post-LCCI, el máximo es del 0,25% los 3 primeros años (o 0,15% los 5 primeros); en fijas, del 2% los 10 primeros años y del 1,5% después. Las hipotecas anteriores a junio de 2019 se rigen por la Ley 41/2007.

 España