Comparativa de las mejores hipotecas fijas (Sabadell, Openbank y Caixabank). Analizamos su tipo de interés, el coste de cada vinculación y la cuota para 150.000 €, con el euríbor marcando máximos del año.

Comparativa completa de las mejores hipotecas de octubre 2026: fija desde 2,55% TIN (Ibercaja), variable desde Euríbor+0,49% (Kutxabank) y mixta desde 1,75% sin vinculaciones (Pibank), con tablas y podios de todas las entidades.

El euríbor hoy se sitúa en el 3,245%, su nivel más alto desde el 2 de octubre, tras subir 0,012 puntos. La media provisional de octubre llega al 3,219%, pero sigue 0,028 puntos por debajo de septiembre: te contamos cuánto cambiará tu cuota y qué haría falta para que suba.

El precio de la vivienda sube un 14,2 % interanual en septiembre, según Tinsa, y ya supera en un 2,5 % los máximos de 2007. Con las nuevas hipotecas por encima del 3 %, comprar una casa exige ahorrar unos 10.650 euros más que hace un año.

Sí, pero solo en algunos bancos: Santander, Openbank y CaixaBank aceptan que la hipoteca termine a los 80 años, frente a los 75 habituales. Te explicamos cómo calcular tu plazo máximo y qué titular cuenta para el límite.

Recuperar la reserva de un piso depende de lo que firmaste y de quién se echa atrás. Te explicamos la diferencia entre reserva y arras, qué pasa si el banco no te da la hipoteca, la reserva de alquiler y de obra nueva, y cómo reclamar si la inmobiliaria no te la devuelve.

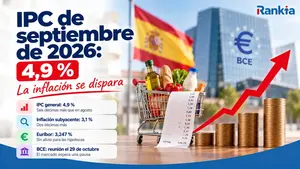
El INE confirma el IPC de septiembre de 2026 en el 4,9 %, máximo desde febrero de 2023, y la subyacente sube al 3,1 %. Te explicamos por qué el euríbor no baja del 3,2 %, cuánto sube tu cuota y qué se espera del BCE el 29 de octubre.

Las hipotecas fijas por debajo del 3% todavía resisten en octubre. Sabadell y CaixaBank mantienen ofertas competitivas para quienes buscan una cuota estable.

¿Banco Sabadell o ING para tu hipoteca? Comparamos sus hipotecas fija, variable y mixta: cómo fijan el tipo, vinculaciones, plazos, financiación, comisión de apertura y quién paga los gastos.

¿Dudas entre la hipoteca de Unicaja y la de Banco Sabadell? Comparamos sus hipotecas fija, variable y mixta: TIN, TAE con y sin bonificar, vinculaciones exigidas, comisión de apertura y financiación máxima.

El BOE publica los dos decretos de vivienda aprobados de nuevo por el Gobierno. El primero, con 10.000 millones para préstamos al 0% de hasta 50.000 euros para la primera casa, rige desde el 8 de octubre; el de la prórroga del alquiler, desde el 15 de noviembre si se convalida.

Qué cuesta comprar en Valencia con las cifras más recientes: 2.868 €/m² escriturados según Registradores y 3.473 €/m² de oferta en septiembre de 2026. Precio por distritos y por superficie, cuánto necesitas ahorrado, evolución en el último año y diferencia entre oferta, tasación y escritura.

El Gobierno ofrecerá préstamos de hasta 50.000 euros sin intereses para comprar la primera vivienda. Descubre los requisitos del programa TU CASA, quién podrá solicitarlos y las condiciones que deberás cumplir para vender o alquilar tu casa en el futuro.

El precio medio de la vivienda en España es de 2.355 €/m², un 12,5% más que hace un año. Consulta cuánto cuesta el metro cuadrado en cada comunidad autónoma, dónde sube más, cuánto vale un piso de 80 m² y qué hipoteca necesitas para comprarlo.

Comparativa de los bancos con las hipotecas más competitivas de España ordenadas por TAE bonificada, con el detalle de cuántos productos exige cada entidad para llegar a su mejor tipo. Ibercaja marca la TAE más baja, 3,49%, a cambio de seis productos vinculados.

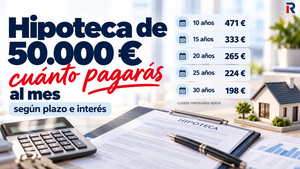
Descubre cuánto se paga por una hipoteca de 50.000 € a 10, 15, 20 y 25 años con ejemplos y tablas comparativas. Analizamos cómo influyen factores como el tipo de interés y el plazo de amortización en la cuota mensual, y te damos consejos útiles para negociar mejores condiciones.

Los pisos no van a bajar de forma generalizada en 2026: el INE marca un +12,2% en el segundo trimestre y ni Bankinter (+7%) ni BBVA Research (+12%) prevén caídas. Analizamos cuándo podría frenarse la subida y en qué zonas sí bajan los precios.
 España