Comparativa de las mejores hipotecas fijas (Sabadell, ING, BBVA y CaixaBank). Analizamos su tipo de interés, el coste de cada vinculación y la cuota para 150.000 €, con el euríbor en máximos del año.

Comparativa completa de las mejores hipotecas de octubre 2026: fija desde 2,55% TIN (Ibercaja), variable desde Euríbor+0,49% (Kutxabank) y mixta desde 2,70% sin vinculaciones (Pibank), con tablas y podios de todas las entidades.

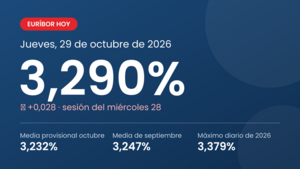
El euríbor hoy, 29 de octubre de 2026, sube al 3,290% y encadena su segunda subida seguida, con la media del mes en el 3,232% y dos sesiones por delante. El BCE mantiene los tipos en el 2,50%: te contamos qué supone y cuánto subirá tu cuota en la revisión de noviembre.

Las hipotecas variables no van a bajar a corto plazo: el euríbor cerró septiembre de 2026 en el 3,247% tras dos subidas de tipos del BCE. Te explicamos por qué suben, cuánto se encarece la cuota, qué esperan los mercados y qué opciones tienes si pagas una variable.

El euríbor decide cuánto pagas cada mes si tu hipoteca es variable. Cómo se suma a tu diferencial, qué media se aplica en la revisión, cuánto sube la cuota con los datos oficiales vigentes y qué cuatro palancas tienes para contenerla si el índice sigue al alza.
")
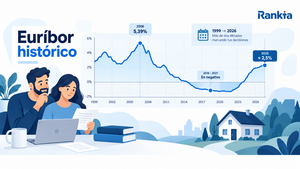
Consulta la evolución del euríbor histórico desde 1999 hasta 2026, sus máximos y mínimos, los valores mes a mes y las grandes etapas que han marcado su recorrido. Analizamos también por qué ha vuelto a subir en 2026 y cómo afecta a las hipotecas variables.

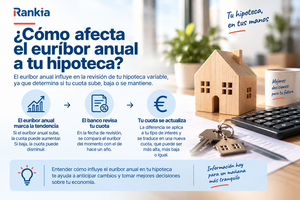
El euríbor anual es la media del índice a lo largo de un año natural. Repasamos cómo se calcula, su evolución histórica año a año, los máximos y mínimos de la serie y qué supone para la revisión de una hipoteca variable.

Análisis de la hipoteca mixta de Eurocaja Rural: 5 años a tipo fijo (2,60 % TIN bonificado) y el resto a variable (euríbor + 0,90 % bonificado). Financiación hasta el 80 %, plazo máximo de 30 años, sin comisión de apertura y el banco paga notaría, registro y gestoría.

El euríbor mensual de agosto de 2026 ha cerrado en el 2,952%, máximo del año, y septiembre arranca con una media provisional del 3,147% tras la subida de tipos del BCE al 2,50%. Repasamos la evolución mes a mes, el impacto real sobre la cuota y qué se espera del índice en lo que queda de año.

El euríbor es el tipo al que se prestan dinero los bancos europeos y el índice que marca la cuota de casi todas las hipotecas variables en España. Cómo lo calcula el EMMI, qué plazos existen, cuándo llega al BOE y cómo pasa del mercado mayorista a tu recibo.

La hipoteca mixta ING combina un tramo fijo de 5, 10, 15 o 20 años con un tramo variable posterior ligado al euríbor. Sin comisiones, hasta 40 años de plazo y precio personalizado según perfil y vinculación.

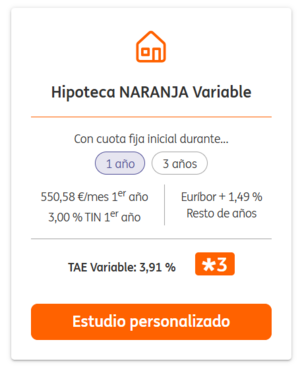
La hipoteca variable ING ofrece un diferencial fijo sobre el euríbor con revisión semestral, sin comisiones, hasta 40 años de plazo y precio personalizado. Opción de tramo fijo inicial de 1 o 3 años.

Qué es el IRS (Interest Rate Swap o permuta de tipos de interés a 5 años), uno de los índices oficiales de referencia del mercado hipotecario en España. Explicamos cómo se calcula, quién lo publica, su valor actual y sus diferencias con el Euríbor y el IRPH.

La hipoteca mixta de Unicaja ofrece TIN bonificado del 3,10% durante 10 años y Euríbor+0,85% después (TAE 4,32%). Analizamos condiciones, bonificaciones, costes y para quién es la mejor opción.

El euríbor cierra 2025 en torno al 2,2%-2,3%, devolviendo estabilidad al mercado hipotecario español. Analizamos su evolución, previsiones para 2026 según Bankinter, CaixaBank y FUNCAS, y cómo afectará a hipotecas variables y mixtas.

El euríbor se estabiliza en torno al 2,2 % en este segundo trimestre de 2026. En esta guía analizamos la evolución del índice mes a mes, las previsiones de los expertos para lo que resta de año y el impacto exacto en la revisión de tu hipoteca. Un manual práctico para adelantarte al mercado, saber negociar con tu banco y tomar la mejor decisión financiera para tu bolsillo.

Te explicamos todo lo que necesitas saber para comprar tu casa con tranquilidad con la Hipoteca Pibank Mixta; 4 años a tipo fijo al 1,60% y Euribor +0,65% después, sin comisiones y 100% online.
 España