Comparativa de las mejores hipotecas fijas de septiembre 2026 ordenadas por TAE: Openbank (3,41%), Ibercaja (3,49%) y Sabadell (3,58%). Bonificaciones, cuota real y tipo sin bonificar.

Comparativa completa de las mejores hipotecas de septiembre 2026: fija desde 2,55% TIN (Ibercaja), variable desde Euríbor+0,49% (Kutxabank) y mixta desde 1,75% sin vinculaciones (Pibank), con tablas y podios de todas las entidades.

Ciudad Real es la provincia más barata de España para comprar vivienda (857 €/m²) y Zamora la capital más económica (1.449 €/m²). Repasamos el ranking completo de provincias y capitales, por qué existe esa diferencia de precio y qué tener en cuenta antes de comprar en una zona barata.

Comparativa de las mejores hipotecas para funcionarios de carrera e interinos, con tipos fijos desde 2,55% TIN, variables desde euríbor+0,49% y las condiciones de MUFACE, MUGEJU e ISFAS. Incluye cómo lee el banco cada colectivo: policía, Guardia Civil, Mossos, bomberos, docentes y sanitarios.

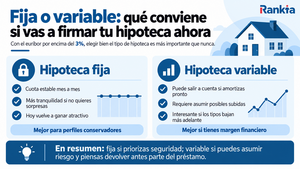
El Banco Central Europeo ha subido los tipos de interés en su reunión del 10 de septiembre, la segunda subida del año. Así impacta ya en el euríbor, en tu hipoteca variable y en la decisión entre fija o variable si vas a firmar ahora.

El contrato de arras no es obligatorio por ley para comprar un piso en España: es un acuerdo voluntario entre las partes. Te explicamos qué dice el Código Civil, qué riesgos hay si no lo firmas y por qué sigue siendo tan habitual en la práctica.

Las calculadoras online de la cláusula suelo sirven para estimar cuánto debe devolverte el banco, pero cada una arroja una cifra distinta porque no manejan las mismas variables. Comparamos las que siguen disponibles, explicamos por qué difieren y qué se puede reclamar hoy.

imagin, el banco digital de CaixaBank, solo comercializa una hipoteca a tipo fijo: contratación 100% online, sin comisión de apertura y tipo bonificado desde el 3,05%. Repasamos condiciones reales, requisitos y si compensa frente a otras hipotecas fijas.
")
Las hipotecas más baratas 2026 son Sabadell fija (TAE bonif 3,58%, TIN 2,75%), Ibercaja variable (1er año TIN 2,00% y TAE 4,34%) y Openbank mixta (fijo 5 años TIN 2,80%, TAE 3,39%).

Es legal pedir una segunda hipoteca sobre una vivienda que ya está hipotecada, siempre que el banco acepte el riesgo y quede margen suficiente sobre el valor de tasación.

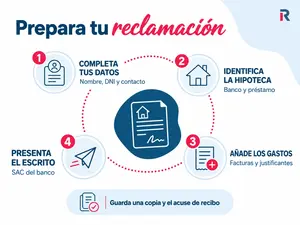
Escrito para reclamar los gastos de tu hipoteca al banco, listo para copiar: qué conceptos pedir y en qué porcentaje, qué no debes incluir para que no lo rechacen, qué documentación adjuntar, cómo enviarlo para que la fecha cuente y qué hacer si el banco no responde en el plazo de un mes.

¿Firmaste tu hipoteca antes del 16 de junio de 2019? Puedes reclamar al banco la notaría, la gestoría, el registro y la tasación, sin que importe si fue hace 10, 20 o 40 años ni si ya está cancelada. Te explicamos desde qué año se puede reclamar, qué parte de cada gasto se recupera, cuánto sale en total, cómo funciona el plazo tras la doctrina del Supremo de 2024 y qué cambia con la Ley 10/2025.

Cuánto se paga realmente por una hipoteca de 150.000 €: cuota mensual e intereses totales de 10 a 40 años, en cuatro escenarios de tipo (2 %, 2,5 %, 3 % y 3,5 %), qué ingresos necesitas para que el banco te la conceda y qué gastos paga el comprador y cuáles paga el banco desde la Ley 5/2019. Cálculos con sistema francés verificados a septiembre de 2026, con el euríbor de agosto en el 2,952 %.

Comparativa de los bancos con las hipotecas más competitivas de España ordenadas por TAE bonificada, con el detalle de cuántos productos exige cada entidad para llegar a su mejor tipo. Ibercaja marca la TAE más baja, 3,49%, a cambio de seis productos vinculados.

Pedir la hipoteca junto a otra persona te permite sumar ingresos y mejorar las condiciones, pero también compartir al 100% la responsabilidad de la deuda. Te contamos qué es, sus ventajas, riesgos y cómo solicitarla.

Ranking de hipotecas para menores de 35 y 36 años ordenado por financiación máxima. ING llega al 100% si la vivienda tiene calificación energética A, B o C y amplía la edad a 40 años; Kutxabank ofrece el diferencial más bajo con Euríbor + 0,49%.

Comparativa de hipotecas para segunda vivienda en 2026: condiciones, financiación de hasta el 80% del valor y bancos como ING y Kutxabank con mejores condiciones.
 España