Comparativa de las mejores hipotecas fijas de septiembre 2026 ordenadas por TAE: Openbank (3,41%), Ibercaja (3,49%) y Sabadell (3,58%). Bonificaciones, cuota real y tipo sin bonificar.

Comparativa completa de las mejores hipotecas de septiembre 2026: fija desde 2,55% TIN (Ibercaja), variable desde Euríbor+0,49% (Kutxabank) y mixta desde 1,75% sin vinculaciones (Pibank), con tablas y podios de todas las entidades.

El precio de la vivienda en Madrid sigue en máximos en 2026, aunque el segundo trimestre trae las primeras señales de desaceleración. Comparamos las tres fuentes de referencia —tasación, oferta y escritura—, el detalle por distrito y el impacto de un Euríbor que cerró julio en el 2,855 %.
")
¿Es Laboral Kutxa tu mejor opción para comprar casa? Analizamos sin filtros sus hipotecas fijas, mixtas, el famoso 0% inicial y las opciones para jóvenes. Descubre la letra pequeña y nuestro veredicto antes de firmar.

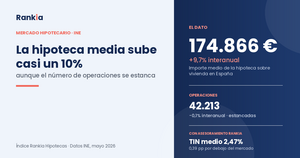
El INE confirma que la hipoteca media en España ya cuesta 174.866 €, un 9,7% más que hace un año, mientras el número de operaciones apenas se mueve (-0,1%). Repasamos las causas (vivienda y tipos al alza) y cómo conseguir mejores condiciones que la media del mercado.

Financiar el 100% de una segunda vivienda es posible, pero solo en casos concretos: doble garantía, perfil solvente con bróker o compra de un inmueble del banco. Te explicamos las vías reales, los requisitos y los gastos que debes seguir cubriendo aunque el banco financie el precio completo.

Las mejores hipotecas mixtas combinan un tramo fijo inicial con otro variable ligado al euríbor. Comparamos TIN, diferencial, TAE y vinculaciones de Banca March, Pibank, Santander, Openbank, Ibercaja, Sabadell y Unicaja, y calculamos cuánto costaría hoy el tramo variable de cada una con el euríbor en máximos del año.

¿Necesitas dinero extra y ya tienes hipoteca? Te contamos cómo funciona la ampliación de hipoteca, qué requisitos pide el banco, cuánto puedes ampliar según el valor de tasación, qué gastos tiene el proceso y qué pasos seguir hasta la firma de la novación.

Comprar una casa implica más de diez pasos, desde calcular el presupuesto hasta inscribir la vivienda en el Registro, con la documentación que pide el banco y los errores que más dinero y tiempo hacen perder.

Elegir entre una hipoteca a 20 o 30 años afecta directamente a cuánto pagas cada mes y cuánto pagas en total. Con 20 años pagas menos intereses pero la cuota es más alta; con 30 años la cuota es más llevadera pero el coste total se dispara. Te explicamos las diferencias clave, un ejemplo con números reales y los criterios para elegir según tu perfil.

Liberar a un avalista de una hipoteca es posible, pero requiere negociación con el banco y, en ocasiones, demostrar solvencia suficiente o aportar nuevas garantías. En esta guía te explicamos todas las vías disponibles: novación, subrogación hipotecaria, sustitución del avalista y, en casos extremos, nulidad judicial del aval.

El Impuesto de Transmisiones Patrimoniales cambia según la comunidad autónoma: en 2026 los tipos generales van del 6% al 13%, con reducciones para jóvenes, familias numerosas y otros perfiles.
 por Comunidad Autónoma")
El AJD varía según la comunidad autónoma: desde el 0% en País Vasco hasta el 1,5% en Aragón, Baleares o Cataluña, pasando por el 0,75% de Madrid y el 1,4% de Valencia (reducido desde junio de 2026).

El IBI es el mayor gasto fijo anual para propietarios. Repasamos el tipo por municipios en 2026, cuánto se paga en cada ciudad, cómo se calcula y qué bonificaciones existen.

Análisis de la Hipoteca Joven de BBVA: condiciones reales, financiación de hasta el 90-95%, tipo de interés, aval ICO y comparativa con otras hipotecas jóvenes.

Cuando terminas de pagar la hipoteca toca el levantamiento o cancelación registral. Qué es, cuánto cuesta, los cuatro pasos y cuándo puedes hacerlo gratis.

El precio de la vivienda en Barcelona supera los 5.400 €/m² en 2026. Evolución del metro cuadrado por barrios, serie histórica de 20 años y previsiones del mercado.
 España