El BCE sube los tipos de interés al 2,50%: así afecta a tu hipoteca
El BCE sube los tipos de interés al 2,50%: así afecta a tu hipoteca
El Banco Central Europeo ha subido los tipos de interés en su reunión del 10 de septiembre, la segunda subida del año. Así impacta ya en el euríbor, en tu hipoteca variable y en la decisión entre fija o variable si vas a firmar ahora.
El Banco Central Europeo ha subido los tipos de interés 25 puntos básicos en su reunión del 10 de septiembre de 2026, la segunda subida del año tras la de junio.
El BCE sube los tipos al 2,50%: así afecta a tu hipoteca variable y al euríbor.
La decisión, ampliamente anticipada por el mercado, llega después de que la inflación de la eurozona repuntara al 3,3% en agosto por el encarecimiento de la energía. La facilidad de depósito queda en el 2,50% y tiene consecuencias directas para quien tiene una hipoteca variable, para quien está a punto de firmar una y para el coste de la deuda pública española.
🏦 El BCE ha subido los tipos de interés 25 puntos básicos: la facilidad de depósito pasa del 2,25% al 2,50%. 📈 La decisión responde al repunte de la inflación de la eurozona al 3,3% en agosto, su nivel más alto en tres años. 🏠 Si tienes hipoteca variable, la subida no cambia tu cuota de hoy: se notará en tu próxima revisión semestral o anual.
El BCE sube los tipos al 2,50%: así ha sido la decisión
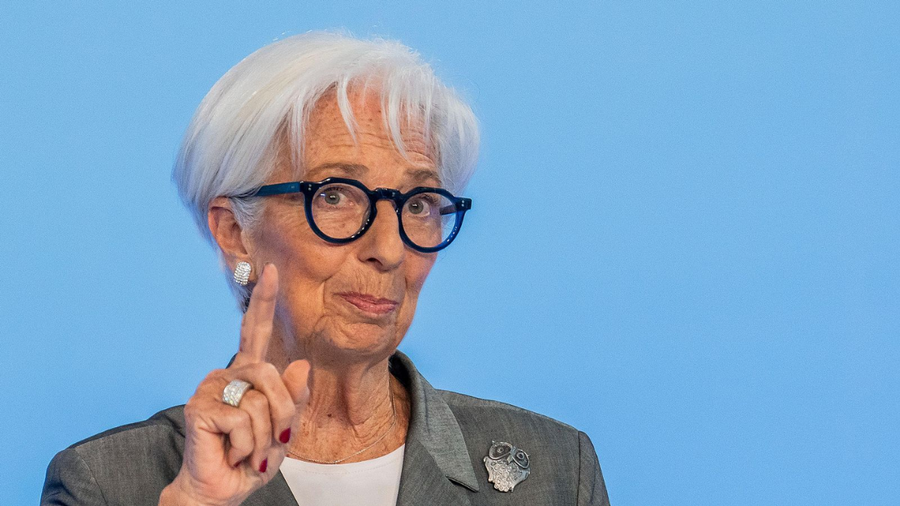
El Consejo de Gobierno del BCE se ha reunido los días 9 y 10 de septiembre de 2026 y ha anunciado la subida a las 14:15h (CET), en la fecha en la que el mercado ya daba por hecho el movimiento. La presidenta, Christine Lagarde, lo ha confirmado en la rueda de prensa posterior.
Christine Lagarde, presidenta del Banco Central Europeo (BCE)
La subida deja los tipos de referencia en: depósito en el 2,50%, refinanciación en el 2,65% y crédito marginal en el 2,90%. Es la segunda subida del año, después de la de junio, la primera en la eurozona en casi tres años. En julio, el organismo había hecho una pausa y mantenido los tipos sin cambios por unanimidad.
El euríbor ya recogía la subida antes de que fuera oficial
El euríbor a 12 meses, el índice que marca la revisión de la mayoría de hipotecas variables en España, se había adelantado a la decisión del BCE durante todo el mes. En los días previos a la reunión ya cotizaba por encima del 3%, su nivel más alto desde 2024.
Fecha
Euríbor diario
Media provisional de septiembre
2 de septiembre
3,029%
—
3 de septiembre
3,068%
3,048%
4 de septiembre
3,109%
3,069%
7 de septiembre
3,108%
3,079%
La media oficial de agosto (la que se aplicó en las revisiones previas a esta subida) cerró en el 2,952%. Puedes consultar la evolución completa del euríbor mes a mes para ver cómo ha llegado hasta aquí.
La inflación al 3,3% empuja al BCE a subir tipos
La inflación de la eurozona repuntó al 3,3%en agosto, frente al 2,9% de julio, su nivel más alto en tres años. El BCE atribuye buena parte de ese repunte al encarecimiento de la energía, en un contexto de tensión geopolítica en Oriente Próximo que ha presionado al alza el precio del petróleo y el gas.
Con la inflación alejada del objetivo del 2%, el BCE ha optado por una segunda subida de tipos en el año antes que arriesgarse a que la escalada de precios se consolide.
El BCE no cierra la puerta a una nueva subida en diciembre
Tras la reunión, el mercado empieza a fijar la vista en diciembre. Parte de los operadores cotiza una tercera subida ese mes, que dejaría la facilidad de depósito en el 2,75%, aunque con una probabilidad menor que la de septiembre, en torno al 65%. Algunos bancos de inversión sitúan el techo del ciclo alrededor del 3% a mediados de 2027, con recortes ya a partir de entonces.
Fecha
Decisión
Facilidad de depósito
19 de marzo
Mantiene
2,00%
30 de abril
Mantiene
2,00%
11 de junio
Sube +25 p.b.
2,25%
23 de julio
Mantiene
2,25%
10 de septiembre
Sube +25 p.b.
2,50%
Diciembre
Posible subida (no confirmada)
2,75% (escenario)
Así sube tu cuota si tienes una hipoteca variable
La subida ya es oficial, pero no cambia la cuota que pagas hoy. En una hipoteca variable, el banco aplica el euríbor a 12 meses más el diferencial fijo de tu escritura, y la revisión suele ser semestral o anual, no inmediata.
Si tu revisión cae en las próximas semanas, ya notarás el euríbor por encima del 3%.
Si tu revisión es a final de año, dependerá de cómo evolucione el índice tras esta subida.
El impacto exacto varía según el capital pendiente, el plazo y el diferencial de cada contrato.
Subida del euríbor
Impacto estimado en la cuota mensual*
+0,25 puntos
Entre 15€ y 50€ más al mes, según capital y plazo
Revisión ahora mismo (hipoteca media)
Hasta 74€ más al mes
*Cifras orientativas recogidas de analistas del sector; el importe real depende de cada contrato.
¿Te preocupa cómo te va a afectar esta subida a tu hipoteca? Nuestros asesores hipotecarios comparan gratis y sin compromiso las mejores condiciones del mercado, y te dicen si te compensa subrogarte a un tipo fijo, renegociar tu diferencial o quedarte como estás.
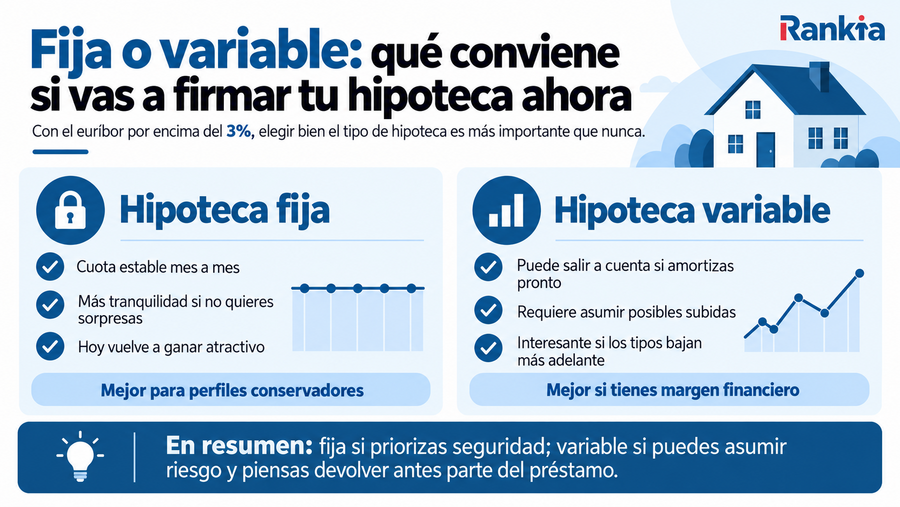
Fija o variable: qué conviene si vas a firmar tu hipoteca ahora
Con el euríbor por encima del 3% tras la subida del BCE, la hipoteca fija recupera atractivo para quien no quiere sorpresas en la cuota, aunque parte de un tipo de partida más alto que hace unos años. La variable sigue siendo una opción para quien tiene margen para asumir subidas o planea amortizar en los primeros años, antes de que el ciclo de tipos se revierta.
Fija o variable: qué conviene si vas a firmar tu hipoteca ahora.
La subida también encarece la deuda pública y la financiación de empresas
La subida de tipos no afecta solo a las hipotecas. También encarece el coste al que España emite deuda pública, justo cuando el Gobierno busca margen fiscal en Bruselas, y eleva el precio de la financiación para empresas que dependen del crédito bancario.
Preguntas frecuentes sobre la subida de tipos del BCE
El BCE ha subido los tipos 25 puntos básicos: la facilidad de depósito pasa del 2,25% al 2,50%.
Por el repunte de la inflación de la eurozona al 3,3% en agosto, su nivel más alto en tres años, impulsado por el encarecimiento de la energía.
En tu próxima revisión, semestral o anual según tu contrato. La cuota que pagas hoy no cambia de forma inmediata.
Tras confirmarse la subida, el euríbor podría seguir reflejando la posibilidad de una nueva subida en diciembre; si el BCE modera el tono en próximas reuniones, podría estabilizarse en los niveles actuales.
Parte del mercado cotiza una segunda subida en diciembre, hasta el 2,75%, aunque con menos certeza que la de septiembre. Algunos analistas sitúan el fin del ciclo alcista en torno al 3% a mediados de 2027.