Comparativa de las mejores hipotecas fijas de septiembre 2026 ordenadas por TAE: Openbank (3,41%), Ibercaja (3,49%) y Sabadell (3,58%). Bonificaciones, cuota real y tipo sin bonificar.

Comparativa completa de las mejores hipotecas de septiembre 2026: fija desde 2,55% TIN (Ibercaja), variable desde Euríbor+0,49% (Kutxabank) y mixta desde 1,75% sin vinculaciones (Pibank), con tablas y podios de todas las entidades.
")
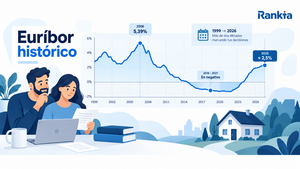
Consulta la evolución del euríbor histórico desde 1999 hasta 2026, sus máximos y mínimos, los valores mes a mes y las grandes etapas que han marcado su recorrido. Analizamos también por qué ha vuelto a subir en 2026 y cómo afecta a las hipotecas variables.

El euríbor a 6 meses es el plazo intermedio del índice y se usa sobre todo en hipotecas variables con revisión semestral. Te contamos su última media mensual publicada en el BOE, cómo se compara con el de 12 meses y qué impacto tiene en tu cuota.

El euríbor a 3 meses es el plazo que se usa en hipotecas con revisión trimestral, financiación a empresas y derivados. Consulta su última media mensual oficial, la evolución de los meses cerrados y por qué cotiza sistemáticamente por debajo del plazo a doce meses.

El euríbor a 12 meses es el índice de referencia de la mayoría de hipotecas variables en España. Consulta su última media mensual publicada en el BOE, la evolución de los últimos meses y cuánto puede cambiar tu cuota en la revisión anual.

Análisis de la hipoteca mixta de Eurocaja Rural: 5 años a tipo fijo (2,60 % TIN bonificado) y el resto a variable (euríbor + 0,90 % bonificado). Financiación hasta el 80 %, plazo máximo de 30 años, sin comisión de apertura y el banco paga notaría, registro y gestoría.

Cómo se calculan los intereses legales y la diferencia de capital amortizado en las reclamaciones por cláusula suelo. Qué tipo se aplica, quién hace el cálculo, simulación con ejemplo práctico y tabla del interés legal del dinero actualizada.

Un bróker hipotecario tarda entre 2 y 6 semanas en conseguir tu hipoteca, según la complejidad del perfil y la respuesta de los bancos. Aquí te explicamos cada fase del proceso con sus plazos, qué es un bróker, cuánto cobra, cuándo merece la pena contratarlo y las mejores hipotecas del momento.

¿Cómo afecta cambiar de trabajo a la aprobación de una hipoteca? Depende de cuándo, hacia qué contrato y cómo lo presentes al banco. Te explicamos la antigüedad que piden, qué pasa en periodo de prueba, cómo afecta un contrato temporal y qué hacer si cambias de empleo con la hipoteca en trámite.

Lo más recomendable es solicitar la hipoteca antes de buscar vivienda: así sabrás cuánto te financia el banco, evitarás perder la señal y negociarás con más fuerza. Te explicamos los pasos, la documentación, qué pasa si el banco dice no, y las mejores hipotecas fijas del momento.

El euríbor mensual de agosto de 2026 ha cerrado en el 2,952%, máximo del año, y septiembre arranca con una media provisional del 3,147% tras la subida de tipos del BCE al 2,50%. Repasamos la evolución mes a mes, el impacto real sobre la cuota y qué se espera del índice en lo que queda de año.

Con 2026 en máximos históricos, San Sebastián lidera como la ciudad más cara con 6.680 €/m², seguida de Madrid (6.471 €/m²), Palma (5.835 €/m²) y Barcelona (5.440 €/m²). El alquiler también bate récords: Barcelona (23,4 €/m²) y Madrid (23,3 €/m²) son las capitales más caras para arrendar.

El euríbor es el tipo al que se prestan dinero los bancos europeos y el índice que marca la cuota de casi todas las hipotecas variables en España. Cómo lo calcula el EMMI, qué plazos existen, cuándo llega al BOE y cómo pasa del mercado mayorista a tu recibo.

Si no puedes pagar la cuota, la moratoria que recuerdas de la pandemia ya no existe. Repasamos qué queda en pie del Código de Buenas Prácticas, qué requisitos pide el Banco de España y qué puedes negociar con tu banco si no encajas en ninguna medida pública.

Cuando dos personas son propietarias de una vivienda pero solo una figura como titular de la hipoteca (o paga las cuotas en la práctica), pueden surgir dudas sobre quién responde ante el banco y qué puede reclamar cada parte. Te explicamos qué dice la ley, qué riesgos existen y cómo resolver la situación.

Si quieres bajar la cuota de tu hipoteca, renegociar las condiciones con tu banco es una de las estrategias más efectivas. Te explicamos las tres vías para hacerlo (novación, subrogación y nueva hipoteca), qué puedes negociar exactamente y cuánto puedes llegar a ahorrar.
 España