Comparativa de las mejores hipotecas fijas de septiembre 2026 ordenadas por TAE: Openbank (3,41%), Ibercaja (3,49%) y Sabadell (3,58%). Bonificaciones, cuota real y tipo sin bonificar.

Comparativa completa de las mejores hipotecas de septiembre 2026: fija desde 2,55% TIN (Ibercaja), variable desde Euríbor+0,49% (Kutxabank) y mixta desde 1,75% sin vinculaciones (Pibank), con tablas y podios de todas las entidades.

Sareb mantiene a la venta pisos, locales, naves y suelos, aunque buena parte de su cartera residencial se está traspasando a Casa 47 (antes SEPES). Te explicamos qué queda en venta, quién lo comercializa hoy —Aliseda y Servihabitat—, cómo comprar paso a paso, qué problemas puedes encontrarte y cómo financiarlo.

Según los últimos datos del INE, en julio se constituyeron 43.372 hipotecas sobre viviendas, un 3,5% menos que hace un año. Sin embargo, el importe medio aumentó un 10,9% y alcanzó un máximo de 180.785 €, mientras el interés medio volvió a superar el 3%

Euríbor hoy, 29 de septiembre de 2026: el último valor diario disponible es del 3,356%, correspondiente a la sesión del 28 de septiembre. La media provisional de septiembre se sitúa en el 3,237%. El dato de hoy se publicará hacia las 11:00.

Por primera vez desde que hay registros, el valor tasado de la vivienda sube en los 306 municipios de más de 25.000 habitantes. El m² marca récord en 2.355 € (+12,5%): te contamos dónde sube más, cuánto cuesta hoy comprar y qué hipoteca necesitas.

Los funcionarios acceden a las mejores condiciones con la Hipoteca Naranja de ING: sin comisiones, tipos bajos y hasta 40 años de financiación. Descubre por qué es una de las hipotecas más competitivas para empleados públicos.

Amortizar con el euríbor alto ahorra más intereses en una hipoteca variable, pero en una fija la cuenta es otra. Te explicamos cómo decidir según tu tipo de hipoteca, con un ejemplo de ahorro con cifras, los límites de la Ley 5/2019 y qué ha cambiado tras las subidas del BCE.

Comprar una casa en pareja obliga a decidir el porcentaje de propiedad, quién responde de la hipoteca y qué pasa si rompéis. Te explicamos las diferencias entre comprar casados en gananciales, en separación de bienes o sin casar, cuánto ahorro necesitáis, qué debe incluir el contrato privado y cómo se reparte la vivienda en caso de ruptura.

Qué es la ratio de endeudamiento, cómo se calcula con la fórmula y un ejemplo paso a paso, cuál es el valor óptimo según la regla del 35%, cuánta hipoteca puedes pedir con tus ingresos y cómo mejorarla si el banco te la va a rechazar.

Qué bancos dan una hipoteca al 90%, qué requisitos piden y cómo Bayteca, bróker hipotecario inscrito en el Banco de España, presenta tu solicitud a varias entidades a la vez para conseguirla.

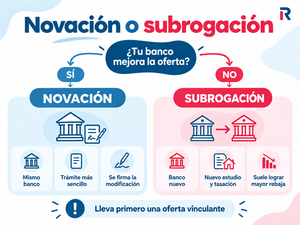
Cómo bajar el diferencial de la hipoteca: qué es, dónde encontrar el tuyo, cuánto te está costando con el euríbor actual y las tres vías para cambiarlo. Con las comisiones máximas que marca la Ley 5/2019, el cálculo de si merece la pena cambiar de banco y las hipotecas fijas con las que puedes subrogarte hoy.

La TAE (Tasa Anual Equivalente) es el coste real de una hipoteca expresado en porcentaje anual: incluye el interés, las comisiones y los productos vinculados. Te explicamos qué gastos entran y cuáles no, en qué se diferencia del TIN, cómo se calcula con un ejemplo numérico y qué TAE se considera buena hoy.

El euríbor decide cuánto pagas cada mes si tu hipoteca es variable. Cómo se suma a tu diferencial, qué media se aplica en la revisión, cuánto sube la cuota con los datos oficiales vigentes y qué cuatro palancas tienes para contenerla si el índice sigue al alza.

La hipoteca de convenio BBVA–MUFACE tiene dos modalidades, fija y variable, con hasta el 80 % de financiación en vivienda habitual, 30 años de plazo y sin comisión de apertura. La bonificación de 860 € que BBVA abona al formalizar corresponde a la modalidad variable y solo en primera vivienda. Requisitos, vinculaciones, comisiones por amortización anticipada y comparativa con otras entidades.

El precio de la vivienda en España marca récords históricos en 2026 (hasta 2.933 €/m² según Idealista; 2.355 €/m² según el valor tasado oficial, +12,5% interanual). La causa no es la especulación: es un déficit de 840.000 casas acumulado en ocho años. España construye 7 veces menos que en 2007. Te explicamos qué hacer si quieres comprar.

En 2026, el precio vivienda 2026 no bajará de forma generalizada: INE IPV 2T 2026 +12,2% (nueva +7,4%, segunda mano +12,9%). Bancos sin bajada base: Bankinter +7%, CaixaBank +5,7%, BBVA +5,3%. Solo caídas -1% a -3% en zonas rurales/interiores.

 España