Amortizar la hipoteca consiste en devolver al banco parte del capital antes de lo pactado. Cada cuota que pagas tiene dos piezas: una parte cubre los intereses y el resto reduce el capital pendiente. Cuando adelantas dinero, bajas ese capital de golpe y dejas de pagar intereses sobre él durante el resto del préstamo. La pregunta es cuándo rinde más ese adelanto, y ahí el euríbor tiene mucho que decir.
Amortizar anticipadamente reduce el capital pendiente y los intereses futuros de la hipoteca.
¿Cuándo es mejor amortizar la hipoteca: con el euríbor alto o con el euríbor bajo?
Depende del tipo de interés de tu préstamo. Con una hipoteca a tipo variable, lo que pagas está ligado al euríbor: cuanto más alto está el índice, más intereses genera cada mes el capital pendiente y más alta es la cuota. Por eso conviene amortizar una hipoteca variable con el euríbor alto: el ahorro en intereses es mayor que si hicieras el mismo adelanto con el índice bajo.
Con el euríbor bajo ocurre lo contrario: el dinero que le debes al banco sale barato y el incentivo para adelantarlo se reduce. En ese escenario puede tener más sentido conservar liquidez o darle otro destino al ahorro. Y hay una regla que se cumple siempre, esté como esté el índice: por cómo funciona el sistema de amortización francés, en los primeros años cada cuota lleva más intereses que capital, así que amortizar pronto ahorra más que amortizar al final.
Tipo de hipoteca
¿Cuándo compensa más amortizar?
Qué debes revisar
Variable
Con el euríbor alto y, a ser posible, en los primeros años del préstamo
Tu diferencial, la próxima revisión y la compensación de los primeros 3 o 5 años
Mixta (tramo fijo)
Cuando tu tipo fijo supere lo que te rendiría el ahorro con seguridad
La compensación del tramo fijo y cuándo empieza el variable
Mixta (tramo variable)
Igual que una variable: con el euríbor alto
El diferencial del tramo variable
Fija
Cuando tu tipo fijo sea mayor que la rentabilidad neta de una alternativa sin riesgo
La compensación pactada (hasta el 2% o el 1,5%) y tu colchón de liquidez
Si prefieres que el euríbor deje de decidir por ti: tres hipotecas fijas para comparar
Amortizar no es la única forma de protegerte de un euríbor al alza. Si tu hipoteca es variable y la próxima revisión te preocupa, también puedes pasarla a tipo fijo, ya sea negociando con tu banco o mediante una subrogación a otra entidad. Y si estás a punto de firmar, elegir una fija saca al euríbor de la ecuación: tu cuota será la misma hasta el final y la decisión de amortizar se reduce a una cuenta sencilla, tu tipo frente a lo que te rinde el ahorro. Si estás en ese punto, estas son tres hipotecas fijas con las que empezar a comparar:
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.58 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
Antes de firmar cualquiera de ellas, pide que te confirmen por escrito en la FIPRE la compensación por amortización anticipada, porque es lo que determinará cuánto te cuesta adelantar capital más adelante. Si quieres ver más opciones, tienes la comparativa de las mejores hipotecas del momento.
Las condiciones de cada hipoteca se muestran en su ficha actualizada. Los tipos pueden cambiar y la concesión está sujeta al estudio de cada entidad: verifica las condiciones vigentes antes de contratar.
El BCE sube los tipos y el euríbor roza el 3%: por qué ahora compensa más amortizar una hipoteca variable
El giro de 2026 ha sido rápido. El BCE subió los tipos oficiales en junio, la primera subida en casi tres años, y el 10 de septiembre volvió a elevarlos otros 25 puntos básicos: la facilidad de depósito pasa al 2,50%, las operaciones principales de financiación al 2,65% y la facilidad marginal de crédito al 2,90%, con efectos desde el 16 de septiembre. La próxima reunión de política monetaria está prevista para el 29 de octubre.
El euríbor se ha adelantado a esas decisiones. Según el Banco de España, el euríbor mensual de agosto se situó en el 2,954%, frente al 2,855% de julio y 0,840 puntos por encima de agosto de 2025. La media provisional de septiembre apunta ya por encima del 3%. Si quieres seguir la evolución del índice mes a mes, puedes consultar el euríbor a 12 meses y las previsiones del euríbor para 2026 y 2027.
¿Qué significa esto si estás pensando en amortizar? Tres cosas:
Tu hipoteca variable te cuesta más. En la próxima revisión, tu tipo será el euríbor de referencia más tu diferencial. Con el índice cerca del 3%, cada euro de capital pendiente genera más intereses que hace un año.
Amortizar ahora ahorra más. Si el tipo se mantiene alto, el capital que adelantas deja de generar intereses caros durante años. Si el euríbor bajara después, el ahorro sería algo menor, pero nunca negativo.
Amortizar es una rentabilidad garantizada. Adelantar capital equivale a obtener, sin riesgo, una rentabilidad igual al tipo de tu hipoteca, algo difícil de igualar con productos de ahorro seguros.
Para entender cómo se traslada cada movimiento del índice a lo que pagas, tienes explicado cómo cambia la cuota en cada revisión en este artículo sobre el euríbor y las hipotecas.
¿Cuánto se ahorra amortizando una hipoteca variable con el euríbor alto? Ejemplo con cifras
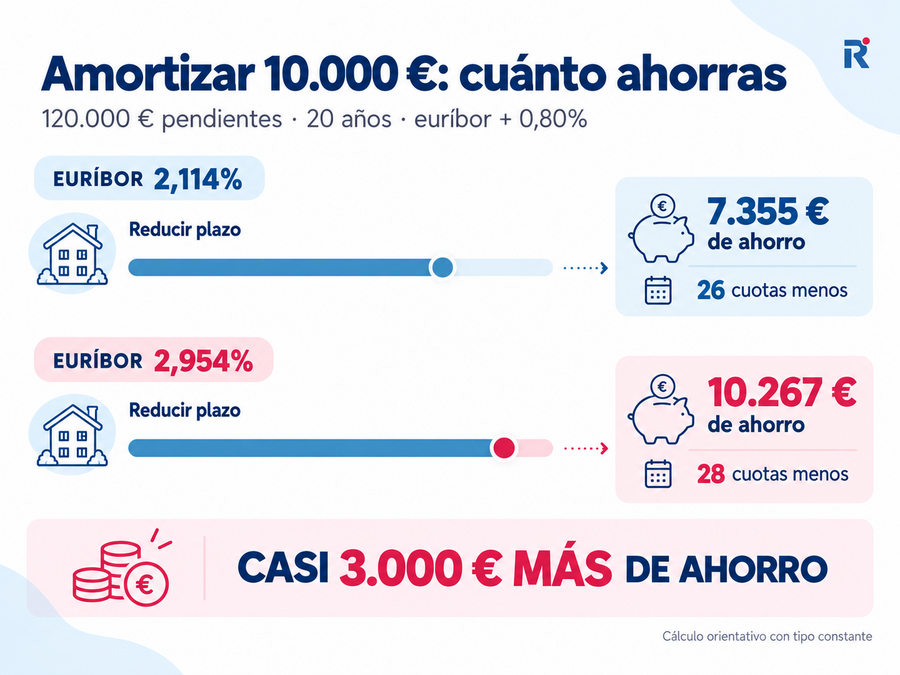
Imagina que te quedan 120.000 euros por pagar a 20 años, con una hipoteca variable a euríbor + 0,80%, y que amortizas 10.000 euros. Comparamos lo que ahorras en intereses con el euríbor de agosto de 2025 (2,114%) y con el de agosto de 2026 (2,954%), suponiendo que el tipo se mantiene durante el resto del préstamo:
Escenario
Cuota antes de amortizar
Ahorro reduciendo plazo
Ahorro reduciendo cuota
Euríbor 2,114% (tipo 2,914%)
660 €
7.355 € y 26 cuotas menos
3.207 € (la cuota baja unos 55 €)
Euríbor 2,954% (tipo 3,754%)
712 €
10.267 € y 28 cuotas menos
4.234 € (la cuota baja unos 59 €)
Cálculo orientativo con sistema de amortización francés y tipo constante durante toda la vida restante del préstamo. El ahorro real depende de tu capital pendiente, tu diferencial, la evolución del euríbor en cada revisión y la compensación que fije tu contrato.
Amortizar 10.000 euros permite ahorrar 10.267 euros con un euríbor del 2,954 %, frente a 7.355 euros con un euríbor del 2,114 %.
Con el mismo adelanto de 10.000 euros, el euríbor alto eleva el ahorro en casi 3.000 euros si reduces plazo. La diferencia entre las dos opciones también es clara: reducir plazo ahorra más del doble de intereses que reducir cuota, porque acortas el tiempo durante el que se generan. Reducir cuota tiene sentido cuando lo que necesitas es aliviar tu presupuesto mensual antes de una revisión al alza.
¿Qué es la amortización anticipada y de qué formas puedes hacerla?
La amortización anticipada es un pago voluntario y extra que reduce el capital pendiente y, con él, los intereses futuros. Si quieres ver el proceso completo, aquí se explica cómo amortizar anticipadamente la hipoteca paso a paso. Hay dos formas de hacerla:
Con pagos periódicos, aumentando la cuota habitual para acortar poco a poco la duración del préstamo.
Por ejemplo, puedes apartar 100 euros al mes y entregar 1.200 euros al banco a final de año en un solo pago, o subir directamente tu cuota mensual en 100 euros. La primera opción te deja el dinero disponible durante el año por si surge un imprevisto; la segunda te obliga a ser constante y empieza a ahorrar intereses desde el primer mes. Si amortizas en un pago único, indica siempre por escrito si quieres reducir plazo o cuota: si no lo haces, muchos bancos reducen la cuota por defecto.
¿Merece la pena amortizar una hipoteca fija o mixta cuando sube el euríbor?
Con una hipoteca a tipo fijo, el nivel del euríbor no cambia tu cuota: pagas el mismo tipo pase lo que pase con el índice. Puedes amortizar en cualquier momento y el ahorro en intereses será el mismo con el euríbor al 1% que al 4%. Lo que sí cambia el euríbor, de forma indirecta, es tu coste de oportunidad: cuando los tipos suben, también suele mejorar lo que te pagan por el ahorro, y eso puede hacer que te compense más mantener el dinero que adelantarlo.
La cuenta que tienes que hacer con una hipoteca fija
Supón que tienes 10.000 euros disponibles, tu hipoteca fija está al 2% y tu contrato fija una compensación del 1,5% por amortizar. Si amortizas, pagas 150 euros de comisión y dejas de pagar unos 200 euros de intereses en el primer año, cantidad que va bajando a medida que el préstamo avanza.
Si en lugar de amortizar colocas ese dinero en un producto sin riesgo que te pague un 2,5% bruto, obtendrías unos 250 euros al año, que se quedan en unos 202 euros tras tributar al 19% en la base del ahorro.
En este caso las dos opciones están muy igualadas, y la comisión inclina la balanza hacia no amortizar. La regla práctica es clara: si tu tipo fijo es inferior a la rentabilidad neta que puedes conseguir sin riesgo, a priori no compensa amortizar; si es superior, amortizar es la inversión más rentable y segura que tienes a mano. Para ver el caso con más detalle, puedes revisar si merece la pena amortizar una hipoteca fija ahora mismo y cuándo es mejor amortizar hipoteca o invertir. También puedes consultar la evolución del euríbor para ver en qué punto del ciclo estás.
Hipoteca mixta: depende del tramo en el que estés
En una hipoteca mixta se combinan las dos lógicas. Durante el tramo fijo, el euríbor no afecta a tu cuota y la decisión se toma como en una fija.
Cuando pasas al tramo variable, aplica todo lo explicado para las variables: compensa más amortizar con el euríbor alto. Si te acercas al final del tramo fijo y el euríbor está subiendo, adelantar capital antes del cambio reduce la base sobre la que se calculará la primera cuota variable. Aquí tienes más detalle sobre la amortización anticipada de una hipoteca mixta.
Comisión por amortización anticipada: cuánto puede cobrarte el banco según la Ley 5/2019
Antes de amortizar, revisa la comisión por amortización anticipada de tu contrato. Para las hipotecas firmadas desde el 16 de junio de 2019, la Ley 5/2019 reguladora de los contratos de crédito inmobiliario fija estos máximos, y además el banco nunca puede cobrarte más que la pérdida financiera que le cause el adelanto:
Tipo de operación
Compensación máxima
Después
Variable
0,25% del capital amortizado durante los 3 primeros años, o 0,15% durante los 5 primeros (según lo pactado)
0% a partir de entonces
Fija
2% del capital amortizado durante los 10 primeros años
1,5% desde el año 11
Cambio de variable a fija (novación o subrogación)
0,15% durante los 3 primeros años
0% a partir del cuarto año
En la práctica, la comisión rara vez cambia la decisión en una variable: amortizar 10.000 euros en los primeros años te costaría como mucho 25 euros frente a miles de euros de ahorro. En una fija sí pesa más, sobre todo si tu tipo es bajo. Si quieres ver cómo la aplica cada entidad, aquí tienes cuánto cobran los bancos por amortizar la hipoteca. Para las hipotecas anteriores a junio de 2019, rige lo que diga tu escritura dentro de la normativa previa.
¿Es mejor amortizar la hipoteca variable antes o después de la revisión?
Si el euríbor ha subido y tu revisión está cerca, amortizar antes tiene una ventaja: la nueva cuota se calculará con el tipo más alto, pero sobre un capital menor, y el golpe en tu presupuesto será más pequeño. Si el índice ha bajado, la lógica de fondo no cambia: cada mes que retrasas el adelanto sigues pagando intereses sobre ese capital. Por eso la regla general es amortizar en cuanto tengas el dinero disponible y no lo necesites como colchón. Si quieres analizar tu caso concreto, aquí se explica en detalle cuándo es mejor amortizar antes o después de la revisión.
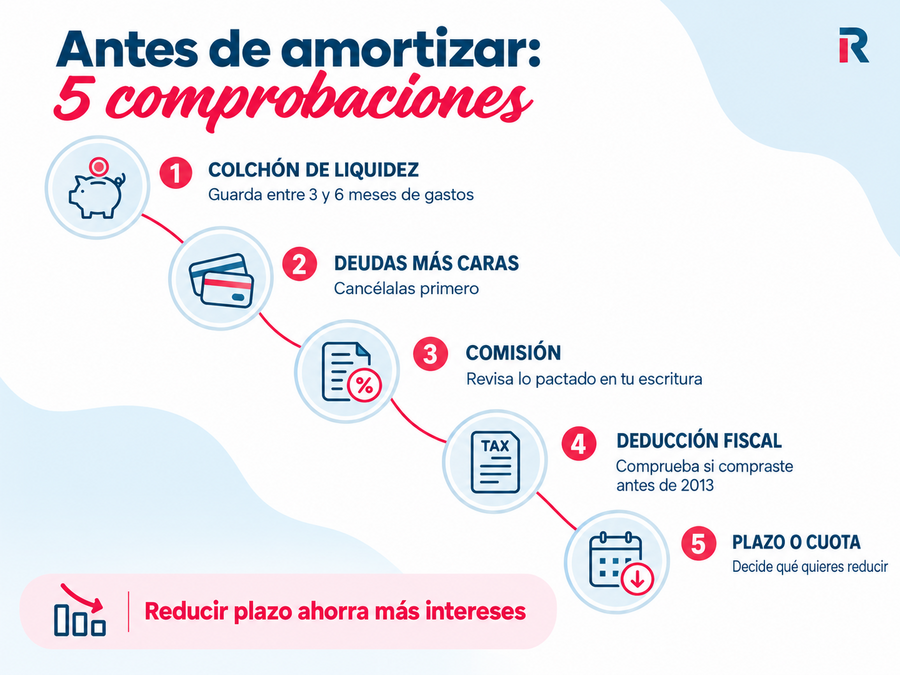
Cinco comprobaciones antes de amortizar tu hipoteca
Colchón de liquidez. Mantén al menos entre tres y seis meses de gastos disponibles: el dinero que entregas al banco no se recupera si surge un imprevisto.
Deudas más caras primero. Si tienes préstamos personales o tarjetas con intereses superiores a tu hipoteca, liquídalos antes.
Compensación de tu contrato. Consulta en tu escritura el porcentaje pactado, que puede ser inferior al máximo legal, y comunica la amortización con el preaviso que exija tu banco (como máximo, un mes).
Deducción por vivienda habitual. Si compraste antes de 2013 y sigues aplicándola, revisa cuánto te devuelve Hacienda antes de decidir el importe: aquí tienes si amortizar hipoteca desgrava y hasta qué límite.
Plazo o cuota. Decide antes de firmar la operación qué quieres reducir y pide el nuevo cuadro de amortización para comprobar el cálculo.
Antes de amortizar conviene revisar la liquidez disponible, las deudas, la comisión, la deducción fiscal y si se reducirá plazo o cuota.
Si tienes dudas sobre en qué punto del ciclo está el índice, en esta explicación sobre qué es el euríbor y cómo se calcula tienes el contexto completo.
Preguntas frecuentes
Si tu hipoteca es variable, con el euríbor alto: pagas más intereses sobre el capital pendiente, así que cada euro que adelantas te ahorra más. Con una hipoteca fija el euríbor no cambia tu cuota, y la decisión depende de comparar tu tipo con la rentabilidad neta que podrías obtener sin riesgo.
Si tienes una hipoteca variable y ahorros que no necesitas como colchón, en general sí. El BCE situó la facilidad de depósito en el 2,50% en septiembre de 2026 y el euríbor cerró agosto en el 2,954%, así que el tipo de tu próxima revisión será más alto. Adelantar capital ahora reduce los intereses que pagarás a ese tipo más caro.
Cuando tu tipo fijo es superior a la rentabilidad neta que puedes conseguir con un producto sin riesgo, y siempre después de descontar la compensación que fije tu contrato (hasta el 2% los diez primeros años y el 1,5% después). Si tu tipo es bajo, puede compensar más conservar ese dinero.
Reducir plazo ahorra más intereses, porque acortas el tiempo durante el que se generan: en el ejemplo de este artículo, más del doble que reducir cuota. Reducir cuota tiene sentido si necesitas aliviar tu presupuesto mensual, por ejemplo ante una revisión al alza del euríbor.
Depende de tu contrato y de la fecha de firma. Para las hipotecas firmadas desde el 16 de junio de 2019, la Ley 5/2019 limita la compensación al 0,25% en los tres primeros años o al 0,15% en los cinco primeros en las variables, y al 2% en los diez primeros años y 1,5% después en las fijas, sin superar nunca la pérdida financiera del banco.
No hay un límite legal: puedes amortizar desde pequeñas cantidades hasta la totalidad del capital pendiente, tantas veces como quieras, respetando el preaviso y la compensación de tu contrato. Solo si aplicas la deducción por vivienda habitual de hipotecas anteriores a 2013 conviene tener en cuenta el límite anual deducible.
Menos mal , no veía ningún comentario y he quedado asustado. Cuando se amortizan cuotas solo se ejercen sobre el capital, no sobre los intereses. De ese modo si se elije reducir tiempo y no bajar la cuota, reduces meses de préstamo y por tanto te ahorras los intereses de esos meses xq se produce un recalculo y al tener menos deuda , menos intereses que se pagan en la siguiente cuota . El método francés que es el que suele utilizarse para las hipotecas, lo que aconseja es amortizar hipoteca en los primeros años de la misma, ya que es cuando más intereses se paga, de ahí que amortizar el máximo cada año de los 5 primeros años puede llevarnos a ahorrar un 10/15% del dinero total a pagar en lugar de no hacerlo
en respuesta a
Whats up
-
#3
15/05/23 10:31
O la autora no tiene idea de lo que está hablando, que también podría ser...
en respuesta a
Solinom
-
#2
15/05/23 07:14
Efectivamente hay un grave ERROR. lo que sucede es que el artículo va de eso, solo hay que ver la pregunta del titular, por lo que creo que desgraciadamente no se trata de un error, sino de que se quiere engañar al lector. Si se amortoiza la hipoteca se reduce el capital que se adeuda (no los intereses como parece insinuar el artículo), por lo que se van a pagar menos intereses. Por lo tanto, en momentos de tipos altos, si amortizamos pagaremos menos en términos absolutos, puesto que la deuda es inferior.
#1
11/05/23 16:23
Hola, Creo que hay un error... "Si tenemos una hipoteca a tipo variable significa que los intereses que pagamos al banco están ligados a la evolución del Euribor. Esto significa que cuanto más alto sea el Euribor más intereses estaremos pagando y más alta será la cuota. Entonces, es más recomendable hacer una amortización anticipada cuando el Euribor sea más bajo alto." Es bastante obvio que endeudarse o estar endeudado interesa cuando los tipos de interés son bajos, porque esta deuda es barata de mantener...e interesa no endeudarse o estar endeudado cuando los tipos suben y las deudas son caras de mantener... Saludos