Comprar una casa en pareja: propiedad, hipoteca y qué pasa si rompéis
Comprar una casa en pareja: propiedad, hipoteca y qué pasa si rompéis
Comprar una casa en pareja obliga a decidir el porcentaje de propiedad, quién responde de la hipoteca y qué pasa si rompéis. Te explicamos las diferencias entre comprar casados en gananciales, en separación de bienes o sin casar, cuánto ahorro necesitáis, qué debe incluir el contrato privado y cómo se reparte la vivienda en caso de ruptura.
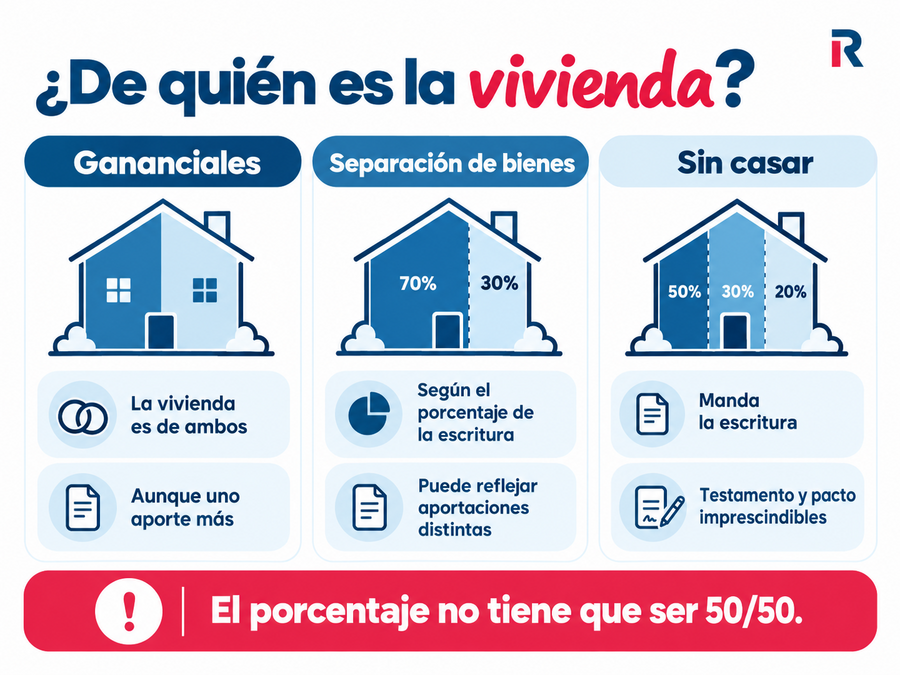
Comprar una casa en pareja obliga a decidir tres cosas antes de firmar: en qué porcentaje será de cada uno, quién responde de la hipoteca y qué pasa con la vivienda si la relación termina o uno de los dos fallece. La respuesta cambia según estéis casados en gananciales, casados en separación de bienes o sin casar: en el primer caso la vivienda es de los dos aunque uno aporte más; en los otros dos, de quien figure en la escritura y en el porcentaje que allí conste.
Comprar una vivienda en pareja exige acordar la titularidad, el reparto de los pagos y qué ocurrirá ante una ruptura.
📌 Lo esencial en cuatro claves:
Casados en gananciales: la casa comprada durante el matrimonio es un bien ganancial de los dos, aunque uno aporte más dinero, salvo que se pague con dinero privativo y así conste.
Separación de bienes o sin casar: cada uno es dueño del porcentaje que figure en la escritura, así que conviene que refleje lo que aporta cada uno.
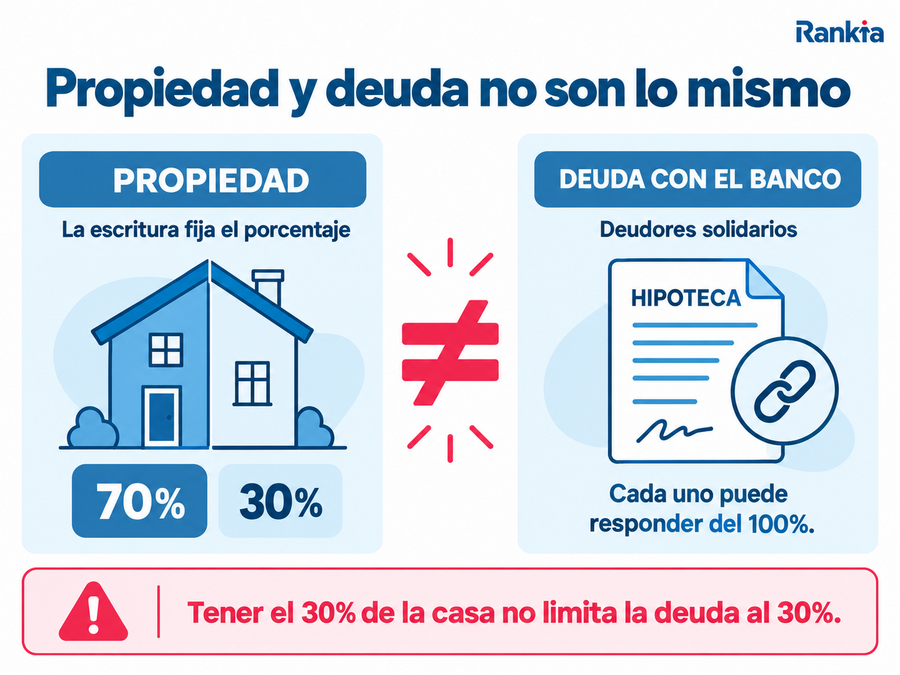
Hipoteca conjunta: lo habitual es firmar como deudores solidarios, y cada uno responde de toda la deuda frente al banco, sea cual sea su porcentaje de propiedad.
Sin casar: en derecho civil común la pareja no hereda por ley, así que hacen falta testamento y un pacto por escrito sobre aportaciones y ruptura.
¿Qué hay que decidir antes de comprar una casa en pareja?
Antes de visitar pisos conviene cerrar tres decisiones. No son conversaciones cómodas, pero son mucho más baratas ahora que dentro de cinco años.
1. En qué porcentaje será de cada uno
El porcentaje que consta en la escritura no tiene por qué ser el 50% y 50%. Si uno aporta 40.000 € de entrada y el otro 10.000 €, lo lógico es que la titularidad lo refleje. Si no se indica nada en una compra entre personas no casadas, la ley presume que las cuotas son iguales, lo que puede dejar a uno regalando la mitad de su ahorro sin darse cuenta.
2. Quién responde de la hipoteca
Es la decisión que más gente confunde con la anterior, y son cosas distintas. La propiedad se reparte; la deuda con el banco, no. Si firmáis los dos como deudores solidarios, cada uno responde del 100% de la hipoteca frente a la entidad, aunque solo sea dueño del 30% de la casa.
3. Qué pasa si rompéis o si uno fallece
Una ruptura no cancela la hipoteca, y un fallecimiento no transmite la vivienda a la pareja si no hay testamento y no estáis casados. Las dos situaciones tienen solución, pero solo si se han previsto por escrito antes de firmar.
¿Qué hipoteca puede pedir una pareja: el perfil real del comprador?
Conviene calibrar expectativas con datos y no con la sensación de lo que «debería» costar una casa. Los del Índice Rankia Hipotecas dibujan el retrato del comprador medio en España:
38 años de edad media al firmar.
Firma en pareja: es el perfil mayoritario, no la excepción.
Hipoteca mediana de 160.000 €, un 8% por debajo de la media del mercado.
Estas son tres de las opciones que más se firman en operaciones de pareja:
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.67 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
Comprar una casa en pareja estando casados: gananciales y separación de bienes
Si estáis casados, quien decide de quién es la casa no sois vosotros: es el régimen económico matrimonial que os aplique.
Régimen de gananciales
Es el régimen supletorio en las comunidades de derecho civil común. No en todas: en Cataluña y Baleares el supletorio es la separación de bienes, en Aragón el consorcial y en Navarra el de conquistas.
Bajo gananciales, lo que se compra durante el matrimonio es ganancial, de los dos, aunque uno aporte más dinero. La excepción es que se pague con dinero privativo, como una herencia o un ahorro anterior al matrimonio, y así se haga constar expresamente en la escritura, lo que puede generar un derecho de reembolso cuando se disuelva la sociedad. Y ninguno de los dos puede vender la vivienda sin el consentimiento del otro.
Régimen de separación de bienes
Aquí cada cónyuge es dueño de lo que paga, y así debe reflejarse en la escritura: si uno aporta el 70% del precio, puede constar como titular del 70%.
Cada uno puede vender su parte sin permiso del otro, con una excepción importante: si se trata de la vivienda habitual de la familia, el artículo 1320 del Código Civil exige el consentimiento de ambos o autorización judicial, aunque la casa esté solo a nombre de uno.
📌 Si queréis que el reparto sea proporcional a lo que aporta cada uno, lo limpio es estar en separación de bienes y reflejar los porcentajes en la escritura. Los cambios de régimen se formalizan en capitulaciones matrimoniales ante notario.
Comprar una casa en pareja sin estar casados: proindiviso, pareja de hecho y testamento
Si no estáis casados, no hay ninguna presunción de propiedad conjunta: manda lo que diga la escritura y nada más. Quien no figure como propietario no tiene ningún derecho sobre la vivienda, por muchos años que lleve pagando la hipoteca.
La fórmula habitual es comprar en proindiviso, fijando el porcentaje de cada uno. Si no se indica, se presumen cuotas iguales.
Dos avisos que marcan la diferencia:
Herencia. En derecho civil común la pareja no casada no hereda nada por ley. Si uno fallece, su parte pasa a sus herederos legales, que pueden ser sus hijos o sus padres, y el superviviente puede acabar compartiendo la casa con su familia política.
Pareja de hecho. Registrarse aporta algunos derechos, pero sus efectos dependen de la comunidad autónoma: unas reconocen derechos sucesorios y las de derecho civil común no generan legítima. El testamento sigue siendo necesario.
Diferencias entre comprar casa estando casados o sin casar 📊
Aspecto
Casados (gananciales)
Casados (separación de bienes)
No casados (ni pareja de hecho)
Titularidad automática
Bien ganancial de ambos
Según coste en escritura
Según coste en escritura
Hipoteca
Deuda común
Deuda común o individual
Hipoteca conjunta o individual
Protección legal
Alta
Alta
Ninguna (salvo acuerdos privados)
Derecho a heredar
Sí, legítima en usufructo
Sí, legítima en usufructo
No, salvo testamento
Reparto tras ruptura
Según régimen
Según porcentajes y pacto
Según escritura y acuerdo privado
Recomendación legal
Testamento opcional
Testamento recomendable
Imprescindible testamento y contrato
La propiedad de la vivienda depende del régimen matrimonial o de los porcentajes recogidos en la escritura.
La hipoteca conjunta: cómo la estudia el banco y qué firmáis
Al pedir una hipoteca conjunta o compartida, el banco suma vuestros ingresos netos y resta todas vuestras deudas, las de los dos, para calcular cuánto os presta. La cuota resultante no debería superar el 35% de esos ingresos conjuntos.
A cambio de esa suma, lo normal es que ambos firméis como deudores solidarios. Significa que el banco puede reclamar la cuota completa a cualquiera de los dos si el otro deja de pagar, con independencia del porcentaje de propiedad que tengáis. Esa asimetría entre propiedad y deuda es la que provoca la mayoría de conflictos posteriores.
Y salir de la hipoteca no es automático. Liberar a un titular requiere que el banco lo acepte, normalmente mediante una novación, y solo lo hará si quien se queda demuestra que puede asumir la deuda en solitario. Por eso, antes de cerrar el importe, haced el ejercicio: ¿podría cada uno pagar esta cuota solo si hiciera falta? El porcentaje de propiedad no limita la responsabilidad frente al banco cuando ambos firman como deudores solidarios.
Cuánto ahorro necesitáis para comprar una casa en pareja
El banco financia como máximo el 80% del menor valor entre tasación y precio de compraventa. El 20% restante y los gastos salen de vuestro bolsillo.
Sobre la vivienda que corresponde a la hipoteca mediana del Índice Rankia, unos 200.000 €:
Concepto
Cuánto es
Sobre 200.000 €
Entrada (20% no financiado)
20% del precio
40.000 €
ITP (vivienda de segunda mano)
Entre el 6% y el 10% según comunidad autónoma
12.000 € – 20.000 €
IVA más AJD (obra nueva)
10% de IVA más el AJD autonómico
20.000 € + AJD
Notaría, registro y gestoría
Alrededor del 1% del precio
unos 2.000 €
Tasación
A cargo del comprador
unos 300 €
Ahorro total necesario
En torno al 30% del precio
54.000 € – 62.000 €
Dos cosas importantes para una pareja. La primera: anotad quién pone cuánto de ese ahorro, porque es la aportación que después justifica el porcentaje de la escritura. La segunda: una hipoteca que financie el 90% reduce la entrada de 40.000 € a 20.000 €, lo que en la práctica adelanta la compra varios años.
El contrato privado entre la pareja: qué debe incluir
Aunque os llevéis de maravilla, conviene dejarlo todo por escrito antes de la compra, sobre todo si no estáis casados. Un contrato privado entre la pareja debería recoger:
Cuánto aporta cada uno a la entrada, a los gastos de compraventa y a las cuotas de la hipoteca.
El porcentaje de propiedad de cada uno, que debe coincidir con el de la escritura.
Qué ocurre si uno paga más cuotas que el otro: si genera derecho a devolución o si ajusta el porcentaje.
Qué pasa en caso de ruptura: venta o compra de la parte del otro, a qué precio o con qué tasación, y en qué plazo.
Quién se queda con el uso de la vivienda mientras se resuelve la situación.
Podéis elevarlo a escritura pública para darle fecha cierta y facilitar su prueba. Si estáis casados, el equivalente son las capitulaciones matrimoniales.
¿Qué pasa con la casa y la hipoteca si rompéis la relación?
Nadie quiere pensarlo al principio, pero es mejor preverlo que improvisar. Si termináis la relación tenéis tres salidas:
Vender la vivienda y repartir el dinero según el porcentaje de propiedad.
Que uno compre la parte del otro y se quede con la casa.
Alquilarla y repartir los ingresos.
Ninguno está obligado a seguir siendo copropietario: si no hay acuerdo, cualquiera puede pedir judicialmente la división de la cosa común (artículo 400 del Código Civil), que suele terminar en subasta o venta.
La hipoteca es el nudo más difícil de deshacer, porque el préstamo sigue vivo aunque la pareja ya no lo esté y el banco no está obligado a liberar a nadie. Tienes el detalle en nuestra guía sobre qué pasa con la hipoteca en caso de separación o divorcio.
Y si lo que queréis es lo contrario, incorporar a la pareja a una vivienda que ya es de uno solo, el proceso es cambiar la titularidad al 50%, que exige donación o compraventa ante notario.
Cinco errores frecuentes al comprar una casa en pareja
Poner 50/50 en la escritura cuando las aportaciones no son iguales. Es el error más caro y el más común. Si uno aporta 40.000 € y el otro 10.000 €, esa diferencia debe constar.
Confundir propiedad con deuda. Ser dueño del 30% no te libera del 100% de la hipoteca frente al banco.
No hacer testamento sin estar casados. Es el fallo que deja al superviviente compartiendo la vivienda con la familia política.
Apurar el importe al máximo que concede el banco. Si la cuota solo es asumible con los dos sueldos, cualquier imprevisto os deja sin margen.
Fiarlo todo a la confianza. El contrato privado cuesta poco y solo importa el día en que las cosas van mal.
Preguntas frecuentes
Sí. Podéis comprarla en proindiviso y fijar en la escritura el porcentaje de cada uno; si no se indica nada, se presumen cuotas iguales. Completadlo con un contrato privado sobre pagos y ruptura, y con testamento, porque la pareja no casada no hereda por ley.
Sí, pero no basta con cambiar la escritura: hay que formalizar ante notario una donación o una compraventa de ese porcentaje, con sus impuestos. Si además queréis compartir la hipoteca, necesitaréis una novación que el banco tiene que aceptar.
Si no estáis casados o estáis en separación de bienes, la escritura debería reflejar esa diferencia con porcentajes distintos, por ejemplo 60% y 40%. En gananciales la casa será común igualmente, salvo que el exceso proceda de dinero privativo y se haga constar.
Comprar juntos suma ingresos y da acceso a más financiación, pero los dos respondéis de toda la hipoteca y una ruptura obliga a vender o a que uno compre la parte del otro. Comprar solo simplifica la titularidad y limita el importe.
Sí. En derecho civil común la pareja no casada no hereda nada por ley: si uno fallece, su parte pasa a sus herederos legales. Algunas comunidades reconocen derechos a las parejas de hecho registradas, pero el testamento es la vía segura.