Comparativa de las mejores hipotecas fijas de septiembre 2026 ordenadas por TAE: Openbank (3,41%), Ibercaja (3,49%) y Sabadell (3,58%). Bonificaciones, cuota real y tipo sin bonificar.

Comparativa completa de las mejores hipotecas de septiembre 2026: fija desde 2,55% TIN (Ibercaja), variable desde Euríbor+0,49% (Kutxabank) y mixta desde 1,75% sin vinculaciones (Pibank), con tablas y podios de todas las entidades.
: ranking y diferenciales")
Las mejores hipotecas variables de septiembre de 2026: Kutxabank (Euríbor + 0,49% / 3,67% TAE), Bankinter (Euríbor + 0,50% / 3,66% TAE), MyInvestor (Euríbor + 0,79% / 3,81% TAE), Sabadell (Euríbor + 0,50% / 3,98% TAE) y Unicaja (Euríbor + 0,55% / 4,21% TAE).

Dómde comprar pisos de bancos en España: qué portal usa cada entidad, qué gestora lleva cada cartera, diferencia entre piso adjudicado y piso embargado en subasta, cuánto margen real hay para negociar el precio, dónde se concentra la oferta por comunidad y ciudad, y cómo financiar la compra con la mejor hipoteca.

Decidir entre amortizar hipoteca o invertir los ahorros es una de las decisiones financieras más habituales cuando empiezas a ganar estabilidad económica. No es una elección trivial: afecta a tu patrimonio, a tu tranquilidad y a tu margen financiero a largo plazo.
")
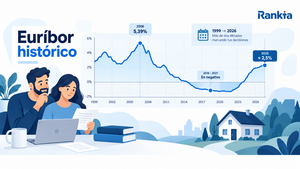
Consulta la evolución del euríbor histórico desde 1999 hasta 2026, sus máximos y mínimos, los valores mes a mes y las grandes etapas que han marcado su recorrido. Analizamos también por qué ha vuelto a subir en 2026 y cómo afecta a las hipotecas variables.

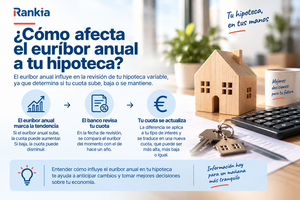
El euríbor anual es la media del índice a lo largo de un año natural. Repasamos cómo se calcula, su evolución histórica año a año, los máximos y mínimos de la serie y qué supone para la revisión de una hipoteca variable.

El euríbor a 6 meses es el plazo intermedio del índice y se usa sobre todo en hipotecas variables con revisión semestral. Te contamos su última media mensual publicada en el BOE, cómo se compara con el de 12 meses y qué impacto tiene en tu cuota.

El euríbor a 3 meses es el plazo que se usa en hipotecas con revisión trimestral, financiación a empresas y derivados. Consulta su última media mensual oficial, la evolución de los meses cerrados y por qué cotiza sistemáticamente por debajo del plazo a doce meses.

El euríbor a 12 meses es el índice de referencia de la mayoría de hipotecas variables en España. Consulta su última media mensual publicada en el BOE, la evolución de los últimos meses y cuánto puede cambiar tu cuota en la revisión anual.

Análisis de la hipoteca mixta de Eurocaja Rural: 5 años a tipo fijo (2,60 % TIN bonificado) y el resto a variable (euríbor + 0,90 % bonificado). Financiación hasta el 80 %, plazo máximo de 30 años, sin comisión de apertura y el banco paga notaría, registro y gestoría.

Cómo se calculan los intereses legales y la diferencia de capital amortizado en las reclamaciones por cláusula suelo. Qué tipo se aplica, quién hace el cálculo, simulación con ejemplo práctico y tabla del interés legal del dinero actualizada.

La comisión por amortización anticipada de una hipoteca depende de si es fija o variable y de cuándo la firmaste. En hipotecas variables post-LCCI, el máximo es del 0,25% los 3 primeros años (o 0,15% los 5 primeros); en fijas, del 2% los 10 primeros años y del 1,5% después. Las hipotecas anteriores a junio de 2019 se rigen por la Ley 41/2007.

Un bróker hipotecario tarda entre 2 y 6 semanas en conseguir tu hipoteca, según la complejidad del perfil y la respuesta de los bancos. Aquí te explicamos cada fase del proceso con sus plazos, qué es un bróker, cuánto cobra, cuándo merece la pena contratarlo y las mejores hipotecas del momento.

¿Cómo afecta cambiar de trabajo a la aprobación de una hipoteca? Depende de cuándo, hacia qué contrato y cómo lo presentes al banco. Te explicamos la antigüedad que piden, qué pasa en periodo de prueba, cómo afecta un contrato temporal y qué hacer si cambias de empleo con la hipoteca en trámite.

Lo más recomendable es solicitar la hipoteca antes de buscar vivienda: así sabrás cuánto te financia el banco, evitarás perder la señal y negociarás con más fuerza. Te explicamos los pasos, la documentación, qué pasa si el banco dice no, y las mejores hipotecas fijas del momento.

El euríbor mensual de agosto de 2026 ha cerrado en el 2,952%, máximo del año, y septiembre arranca con una media provisional del 3,147% tras la subida de tipos del BCE al 2,50%. Repasamos la evolución mes a mes, el impacto real sobre la cuota y qué se espera del índice en lo que queda de año.

 España