Ratio de endeudamiento para la hipoteca: fórmula, cálculo y cómo mejorarla
Ratio de endeudamiento para la hipoteca: fórmula, cálculo y cómo mejorarla
Qué es la ratio de endeudamiento, cómo se calcula con la fórmula y un ejemplo paso a paso, cuál es el valor óptimo según la regla del 35%, cuánta hipoteca puedes pedir con tus ingresos y cómo mejorarla si el banco te la va a rechazar.
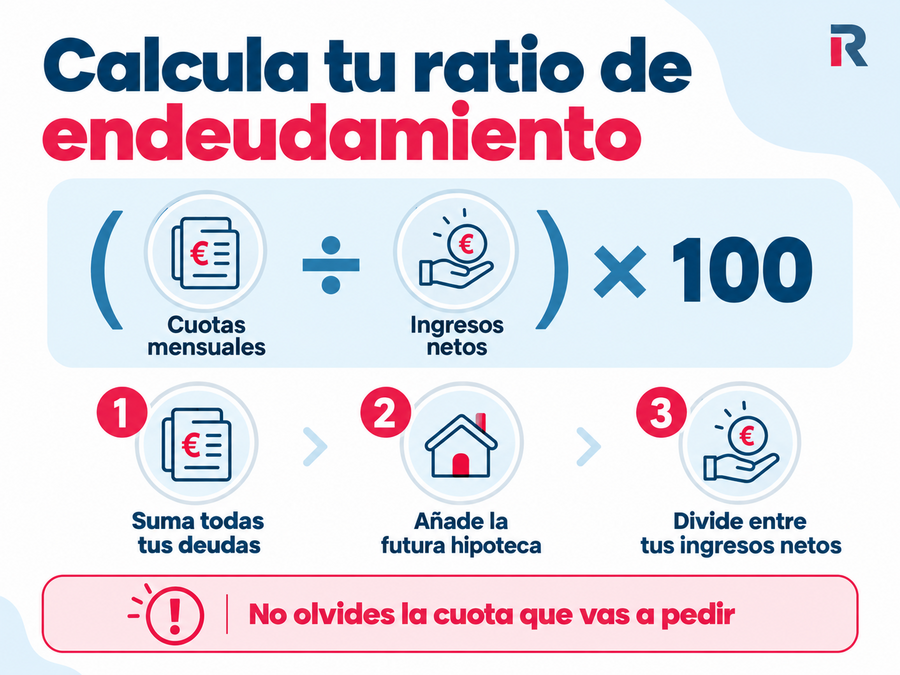
La ratio de endeudamiento es el porcentaje de tus ingresos netos mensuales que se destina a pagar deudas, incluida la cuota de la hipoteca que vas a pedir. Se calcula dividiendo el total de tus cuotas mensuales entre tus ingresos netos y multiplicando por 100. La banca española aplica la regla del 35%: por encima de ese porcentaje, lo normal es que te denieguen la operación o te reduzcan el importe.
Los bancos suelen limitar el conjunto de las cuotas mensuales al 35 % de los ingresos netos.
📄 Datos clave
Fórmula: (cuotas de deuda ÷ ingresos netos) × 100.
Valor óptimo: por debajo del 30%. Límite habitual: 35%.
Error más común: olvidar sumar la futura cuota hipotecaria.
Con 2.000 € netos y sin deudas: hasta 700 € de cuota y unos 171.000 € de hipoteca.
Cada 100 € de otra cuota te restan unos 24.500 € de capital.
¿Qué es la ratio de endeudamiento?
La ratio de endeudamiento es el indicador que relaciona tus deudas con tus ingresos y mide tu capacidad de endeudamiento. Es el primer filtro que aplica un banco al estudiar una hipoteca, antes incluso de mirar la vivienda que quieres comprar.
Se expresa en porcentaje: cuanto más alto, mayor riesgo para la entidad. Una ratio baja indica que tu situación financiera es estable y te deja margen para negociar condiciones.
¿Cuánta hipoteca puedes pedir con tu ratio?
Esta es la pregunta de fondo. Si el tope son 875 € de cuota, ¿qué capital te da eso? Depende del tipo de interés y del plazo. Con un 2,75% TIN a 30 años:
Ingresos netos
Cuota máx. al 30%
Cuota máx. al 35%
Capital orientativo (35%)
1.500 €
450 €
525 €
129.000 €
2.000 €
600 €
700 €
171.000 €
2.500 €
750 €
875 €
214.000 €
3.000 €
900 €
1.050 €
257.000 €
4.000 €
1.200 €
1.400 €
343.000 €
Cálculo propio por el sistema francés a 30 años y 2,75% TIN, suponiendo que no tienes otras deudas.
Ahora bien, ese 2,75% no es un número teórico: es el tipo que ofrece hoy una de las hipotecas más competitivas del mercado. Y ahí está la otra mitad de la ecuación, porque la cuota que acabas pagando depende tanto de tu ratio como del tipo que consigas. Con el mismo sueldo, medio punto de diferencia en el TIN cambia por completo el capital al que llegas. Compruébalo con las condiciones reales de estas tres:
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.67 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
¿Cómo se calcula la ratio de endeudamiento? Fórmula
La fórmula de la ratio de endeudamiento es sencilla, pero lo importante es saber qué entra en cada lado de la división:
La ratio se calcula dividiendo todas las cuotas mensuales entre los ingresos netos y multiplicando el resultado por cien.
¿Qué cuenta como ingreso?
Solo los ingresos netos, los que te entran cada mes:
Salario neto, con las pagas extra prorrateadas entre doce si las cobras aparte.
Ingresos por alquileres, que muchas entidades computan solo al 50% o al 70%.
Pensiones o ayudas periódicas.
Dividendos o rendimientos de inversiones, si son recurrentes y demostrables.
No computan las horas extra puntuales, los bonus variables sin histórico ni nada que no puedas acreditar con nóminas o con la declaración de la renta.
¿Qué cuenta como deuda?
Cuotas de préstamos personales o hipotecarios.
Pagos de tarjetas de crédito, incluidas las revolving.
Financiaciones activas, incluso las que no tienen intereses.
Pensiones de alimentos o compensatorias fijadas por sentencia.
Avales que hayas firmado a un tercero, aunque no los estés pagando tú.
El detalle que descuadra el cálculo: la cuota estresada
En hipotecas variables, muchas entidades no calculan con la cuota de hoy, sino con una cuota estresada: la simulan suponiendo que el euríbor sube varios puntos.
Si te deniegan una operación que según tus números cuadraba con holgura, esta suele ser la explicación. Y es la razón para no apurar el límite: una ratio del 34% con hipoteca variable se convierte en una del 42% si el índice sube dos puntos.
Ejemplo práctico: calcular el ratio de endeudamiento paso a paso
Imagina esta situación:
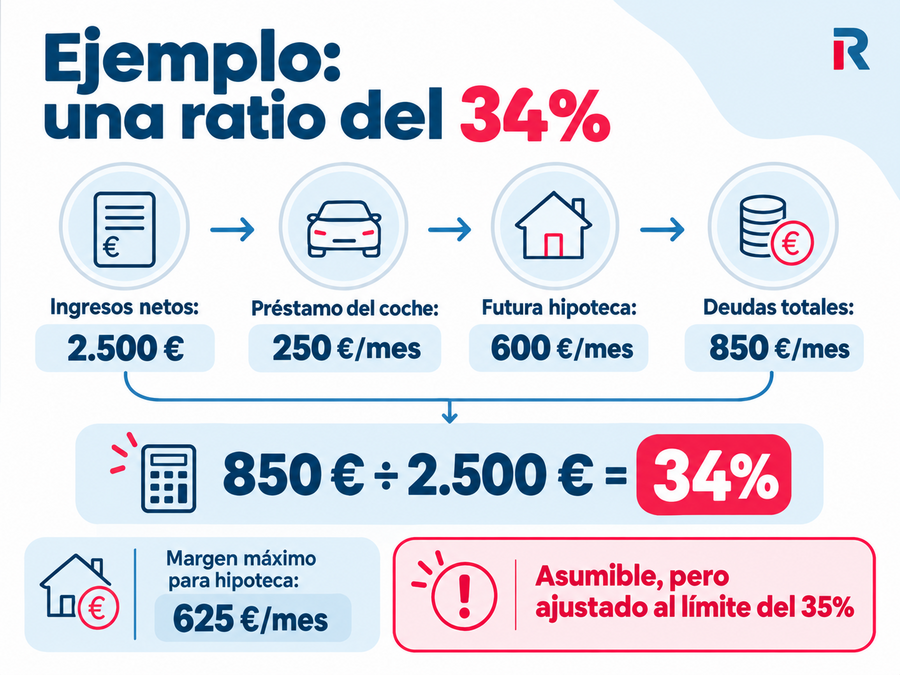
Ingresos netos mensuales: 2.500 € (la suma de ambos titulares, si sois dos).
Deudas actuales: 250 €/mes del préstamo del coche.
Cuota estimada de la nueva hipoteca: 600 €/mes.
Sumamos todas las cuotas de deuda, las que ya pagas más la futura hipoteca, y las dividimos entre tus ingresos netos:
Concepto
Importe
Ingresos netos mensuales
2.500 €
Deuda actual (préstamo del coche)
250 €/mes
Cuota estimada de la nueva hipoteca
600 €/mes
Total de deudas (250 € + 600 €)
850 €/mes
Ratio de endeudamiento (850 € ÷ 2.500 €)
34%
Sale un 34%, justo por debajo del límite: el banco lo vería asumible, aunque ajustado.
También puedes darle la vuelta para saber tu margen. El 35% de 2.500 € son 875 € de deuda total. Si ya pagas 250 € del coche, te quedan 625 €/mes para la hipoteca. Con ese dato puedes estimar qué hipoteca te puedes permitir con tu sueldo.
Con ingresos de 2.500 euros y deudas mensuales de 850 euros, la ratio de endeudamiento es del 34 %.
¿Cuál es el valor óptimo de la ratio de endeudamiento?
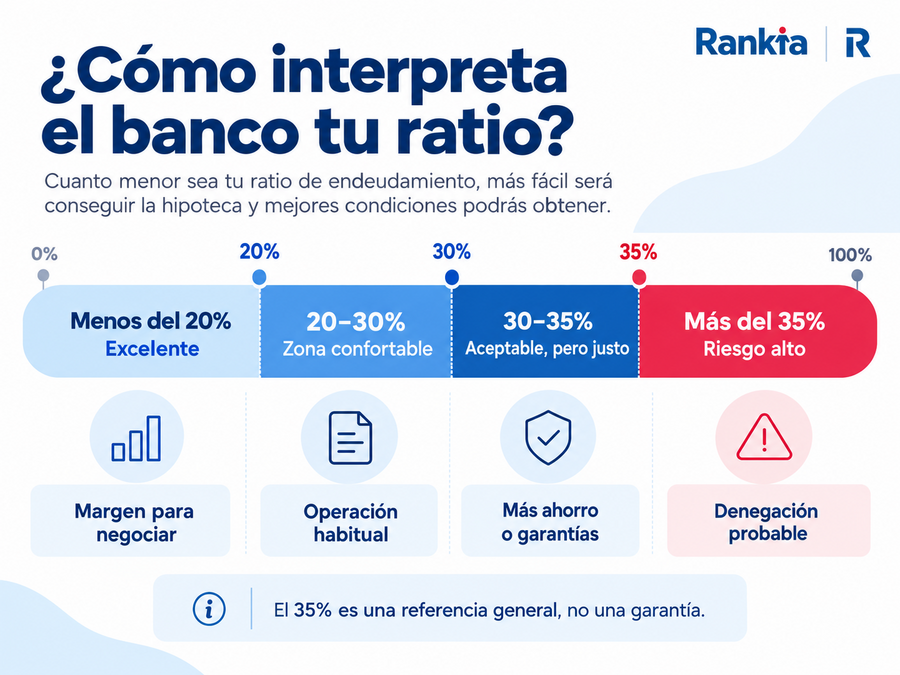
La referencia del sector es la regla del 35%: la suma de todas tus cuotas, incluida la futura hipoteca, no debería superar el 35% de tus ingresos netos. Si vas a pedir una hipoteca, lo prudente es quedarse en torno al 30%.
Una ratio inferior al 30 % se considera cómoda, mientras que superar el 35 % eleva el riesgo de denegación.
Tu ratio
Qué significa
Qué esperar del banco
Menos del 20%
Excelente perfil financiero
Aprobación cómoda y margen para negociar el tipo
Entre el 20% y el 30%
Zona confortable
Donde encaja la mayoría de operaciones aprobadas
Entre el 30% y el 35%
Aceptable pero justo
Te pedirán más ahorro o garantías adicionales
Más del 35%
Alto riesgo
Denegación probable o reducción del importe
No todos los bancos aplican el mismo umbral: algunos lo bajan al 30% con autónomos o ingresos variables, y otros llegan al 40% con clientes de alta solvencia. El 35% es la referencia general, no una garantía.
Y la ratio no se mira sola. Pesan también la estabilidad de tus ingresos, tu antigüedad laboral, tu historial de pagos y el ahorro que aportas. Un 33% con contrato indefinido y diez años de antigüedad vale más que un 28% con un temporal recién firmado.
¿Y si pedís la hipoteca en pareja?
Con dos titulares, el banco suma los ingresos netos de ambos y también todas las deudas de los dos. La cuota conjunta no debe superar el 35% de esos ingresos sumados.
Tiene una consecuencia práctica: si uno arrastra un préstamo personal grande, penaliza la operación conjunta aunque el otro esté impecable. En esos casos suele compensar cancelar esa deuda antes de solicitar la hipoteca, aunque implique gastar parte del ahorro destinado a la entrada.
¿Cómo mejorar tu ratio de endeudamiento?
Si estás por encima del 35%, estas son las palancas reales, ordenadas por eficacia:
Cancela deudas activas. Es lo más rápido y lo que más suma. Prioriza microcréditos, tarjetas revolving y préstamos personales: cada 100 € de cuota que eliminas te devuelven unos 24.500 € de capital hipotecario.
Aumenta tus ingresos acreditables. Negociar una subida o declarar ingresos regulares que hasta ahora no justificabas baja el porcentaje por el otro lado de la división.
Alarga el plazo de tus préstamos actuales. Baja la cuota mensual y mejora la ratio, aunque encarece el coste total. Es una solución de circunstancias.
No pidas nada nuevo antes de firmar. Ni muebles financiados ni coche: cualquier deuda nueva empeora tu ratio justo cuando el banco la está mirando.
Suma un segundo titular o un avalista con ingresos estables y sin deudas.
💡 Consejos antes de endeudarte para comprar una vivienda
Si estás pensando en comprar una vivienda, ten en cuenta estos consejos para tener un perfil financiero más sólido y conseguir mejores condiciones de hipoteca.
Prioriza la hipoteca frente a otros préstamos (coche, reformas, consumo).
Asegúrate de que puedes asumir el pago incluso si sube el tipo de interés.
Calcula tu ratio antes de acudir al banco.
Usa simuladores hipotecarios para saber qué cuota podrías asumir.
Mantén un colchón de ahorro: el banco también lo valora.
Preguntas frecuentes
Cuotas mensuales de deuda dividido entre ingresos netos mensuales, multiplicado por 100. Para una hipoteca hay que sumar al numerador la cuota del préstamo que vas a pedir, no solo las deudas que ya tienes.
Lo habitual es que el banco deniegue la operación o te ofrezca menos importe. No es una norma legal sino un criterio de riesgos, así que hay margen: con un perfil muy sólido algunas entidades aceptan hasta el 40%.
Sobre el neto, que es el dinero que realmente te entra cada mes. Si cobras catorce pagas, prorratea las extras entre doce. Calcularlo sobre el bruto da una ratio artificialmente baja que el banco no validará.
No, porque se entiende que dejarás de pagarlo al entrar en la vivienda que compras. Sí computan todas las cuotas de financiación: préstamos, tarjetas aplazadas, compras a plazos y avales firmados a terceros.
Con 2.000 € netos y sin otras deudas, el tope del 35% son 700 € de cuota: unos 171.000 € a 30 años y 2,75% TIN. Como el banco financia hasta el 80%, la vivienda rondaría los 214.000 € y necesitarías unos 64.000 € ahorrados.