Cómo bajar el diferencial de la hipoteca: las tres vías y lo que cuesta cada una
Cómo bajar el diferencial de la hipoteca: las tres vías y lo que cuesta cada una
Cómo bajar el diferencial de la hipoteca: qué es, dónde encontrar el tuyo, cuánto te está costando con el euríbor actual y las tres vías para cambiarlo. Con las comisiones máximas que marca la Ley 5/2019, el cálculo de si merece la pena cambiar de banco y las hipotecas fijas con las que puedes subrogarte hoy.
Para bajar el diferencial de una hipoteca variable hay tres vías: negociar una novación con tu propio banco, subrogar el préstamo a otra entidad, o usar una oferta de la competencia como palanca para conseguir lo primero. El diferencial es la parte fija del interés que puso tu banco al firmar y no se mueve con el euríbor, así que es lo único del tipo que puedes cambiar. Ninguna de las tres vías cancela la hipoteca ni te obliga a empezar de cero.
Si el cambio supone pasar de tipo variable a tipo fijo, la comisión máxima que te puede cobrar el banco es del 0,05% del capital durante los tres primeros años del préstamo, y de cero a partir del cuarto, según el artículo 23 de la Ley 5/2019.
Reducir el diferencial permite pagar una cuota menor y ahorrar intereses durante el plazo restante.
📄 Datos clave
Dónde está tu diferencial: en la escritura, en la FEIN y en la carta de revisión anual.
Comisión máxima por pasar a fijo: 0,05% los 3 primeros años; 0% después.
Euríbor aplicable: 3,211% de media provisional en septiembre de 2026.
Ahorro por bajar 0,5 puntos en 200.000 € a 25 años: unos 55 €/mes y 16.500 € en total.
Coste de subrogar: la tasación, unos 300 €. Notaría y registro los paga el banco nuevo.
¿Qué es el diferencial y por qué es lo único que puedes negociar?
El diferencial es el porcentaje fijo que tu banco suma al índice de referencia para calcular el interés que pagas. En España casi todas las hipotecas variables funcionan igual: un índice, habitualmente el euríbor, que se revisa cada seis o doce meses y que el banco no decide, y un diferencial que sí decide el banco y que permanece invariable durante toda la vida del préstamo salvo que lo cambiéis de común acuerdo.
Si tu hipoteca es de euríbor + 1% y el euríbor está en el 3,211% de la media provisional de septiembre de 2026, pagas un 4,211%. Ese porcentaje se aplica sobre el capital que te queda pendiente: cuanto más bajo sea el diferencial, menos pagas cada mes y menos intereses acumulas.
Por eso el diferencial concentra toda la negociación posible. Es también lo que separa una variable de una hipoteca fija, donde no existe diferencial porque hay un único tipo que no se revisa nunca.
¿Dónde está escrito tu diferencial?
Es un dato que mucha gente no tiene a mano y que aparece en tres sitios:
La escritura del préstamo, en la cláusula de intereses, redactado como «euríbor más X puntos» o «euríbor + X %».
La FEIN, la ficha europea que el banco te entregó antes de firmar. Recoge el mismo dato en un formato mucho más legible.
La carta de revisión que te manda la entidad cuando toca actualizar la cuota, con el euríbor aplicado, tu diferencial y el tipo resultante.
Si tu hipoteca tiene bonificaciones, cuidado con una confusión habitual: el diferencial de la escritura suele ser el máximo, el que se aplica si no cumples ninguna vinculación. El que pagas de verdad es ese menos las bonificaciones que tengas activas en cada revisión.
Las tres mejores hipotecas fijas para subrogar tu hipoteca
Si vas a mover la hipoteca, lo primero es saber a dónde. Y lo segundo, que la oferta que consigas de otra entidad no solo sirve para irte: sirve sobre todo para sentarte con tu banco con un papel encima de la mesa.
Estas son tres hipotecas fijas que admiten subrogación y que cubren tres perfiles distintos. Fíjate en que ninguna tiene diferencial: al pasar a fijo, el euríbor deja de afectarte.
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.58 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
4 productos: nómina, hogar, vida y protección de pagos
80%
Hipoteca Naranja Fija ING
Precio personalizado tras estudio
3 productos: nómina, hogar y vida
80%
Hipoteca Fija imagin
3,05% / 3,774%
3 productos: nómina, vida y hogar
90%
¿Cuánto te está costando tu diferencial ahora mismo?
Antes de mover nada conviene poner número a lo que pagas. La cuenta necesita dos datos: tu diferencial y la media mensual del euríbor, que es lo que aplica el banco en la revisión, no el valor diario que sale en las noticias. Puedes consultar el dato vigente en nuestro seguimiento del euríbor.
Entre el mejor y el peor diferencial de la horquilla habitual hay 112 € al mes, más de 33.000 € en 25 años. Y hay una segunda lectura menos evidente: cuanto más alto está el euríbor, más pesa cada décima de diferencial. Con el índice en mínimos, medio punto apenas se notaba. Con el índice por encima del 3%, se nota en cada recibo. Por eso ahora es cuando compensa moverlo.
Cómo bajar el diferencial de la hipoteca paso a paso
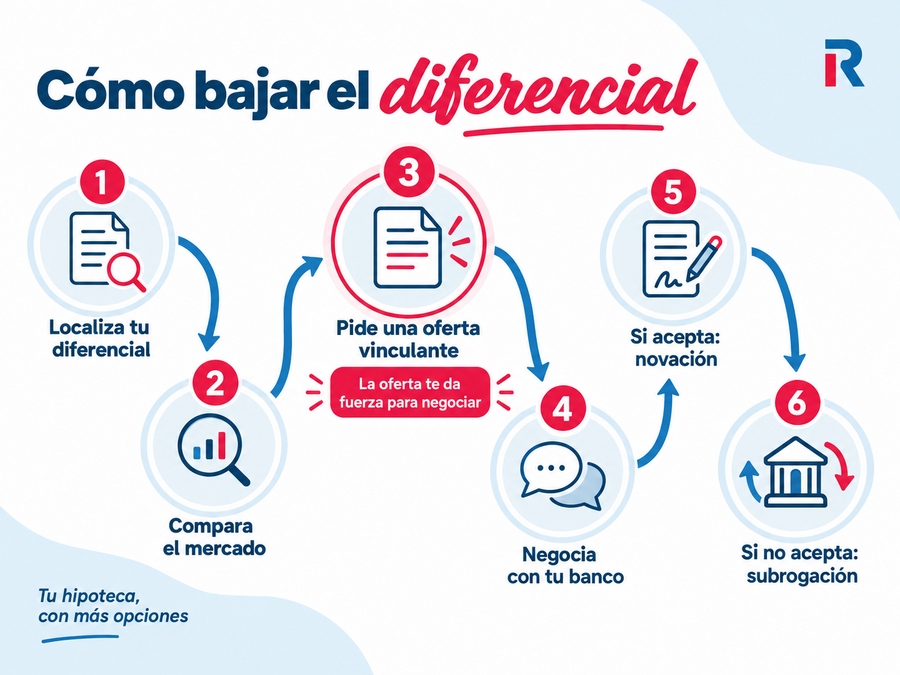
Este es el orden que funciona, y cada paso depende del anterior:
Localiza tu diferencial actual. Búscalo en la cláusula de intereses de la escritura o en la última carta de revisión. Anota también el capital que te queda pendiente y los años que faltan: sin esos tres datos no puedes comparar nada.
Comprueba qué se ofrece hoy para un perfil como el tuyo. Mira las condiciones vigentes en el mercado y calcula la diferencia mensual con la tabla de más arriba. Si la rebaja posible es inferior a 20 € al mes, probablemente no compense el trámite.
Pide una oferta vinculante a otra entidad. Es gratuita y no te compromete a nada. Sin ella no tienes capacidad de presión, y la respuesta por defecto de tu banco será que no.
Siéntate con tu banco con esa oferta delante. Plantéalo como lo que es: o mejora las condiciones o pierde la operación. Llevar un documento convierte una petición en una decisión de negocio.
Si acepta, formalízalo en una novación. El acuerdo verbal no vale: exige que el nuevo diferencial quede por escrito en una escritura de novación modificativa.
Si no acepta, ejecuta la subrogación. La entidad nueva se encarga del trámite. Tu banco tiene derecho a igualar la oferta, así que aún puede reaccionar en el último momento.
El paso que más gente se salta es el tercero, y es justamente el que hace funcionar todo lo demás.
Conseguir una oferta vinculante de otro banco es el paso clave para negociar una mejora de la hipoteca.
¿Merece la pena cambiar la hipoteca de banco?
Depende de una cuenta muy sencilla: cuánto cuesta la operación frente a cuánto ahorras cada mes.
Cuánto cuesta cambiar la hipoteca de banco. Menos de lo que la gente cree. La tasación corre a tu cargo y ronda los 300 €. La comisión de tu banco actual está topada en el 0,05% del capital si la operación supone pasar a fijo, y desaparece del cuarto año en adelante. Notaría, gestoría y registro los asume la entidad nueva. En una hipoteca de más de tres años, el coste total suele quedarse en la tasación.
Con ese coste de partida, esto es lo que tardas en recuperarlo según cuánto bajes el diferencial, sobre 200.000 € a 25 años:
Cuánto bajas
Ahorro mensual
Recuperas los 300 € en
Ahorro total
0,25 puntos
28 €
11 meses
8.400 €
0,50 puntos
55 €
6 meses
16.500 €
1,00 punto
112 €
3 meses
33.600 €
La conclusión práctica: con que consigas bajar un cuarto de punto y te queden más de dos años de hipoteca, la operación ya sale a cuenta. Lo que no compensa es cambiar de banco por una rebaja simbólica asumiendo vinculaciones nuevas más caras que las que tenías.
Las tres vías para bajar el diferencial
Conviene conocer las tres, porque no son alternativas independientes: se apoyan unas en otras.
1. Negociar con tu banco y formalizarlo en una novación
Es el camino corto. «Negociar» es la conversación; la novación modificativa es el acto jurídico que deja el nuevo diferencial por escrito en tu contrato, con la misma entidad. Muchos bancos prefieren rebajarte el tipo antes que perder a un cliente solvente, sobre todo si llevas años pagando sin un solo retraso.
Consejos clave para negociar
Presenta tu perfil económico: Ingresos estables, buen historial de pagos, bajo nivel de endeudamiento...
Prepara ofertas de otros bancos como argumento.
Hazlo en momentos estratégicos, como la revisión anual de condiciones o si has mejorado tu situación financiera.
2. Cambiar la hipoteca de banco mediante subrogación
La subrogación de acreedor traslada el préstamo a una entidad que te ofrezca mejores condiciones, manteniendo la misma deuda y la misma garantía. No se cancela nada ni se empieza de cero: cambia quien te cobra. Tiene más trámite que la novación, pero es la que consigue las rebajas grandes cuando tu banco no se mueve. Las tres ofertas de más arriba son precisamente para esto.
3. Usar la oferta de la competencia como palanca
No es una vía distinta: es lo que hace funcionar a las dos anteriores. Pide una oferta vinculante a otra entidad y llévasela a la tuya. Con un documento delante, la conversación deja de ser una petición y pasa a ser una decisión de negocio para el banco. Si acepta, novación. Si no, ya tienes la subrogación preparada.
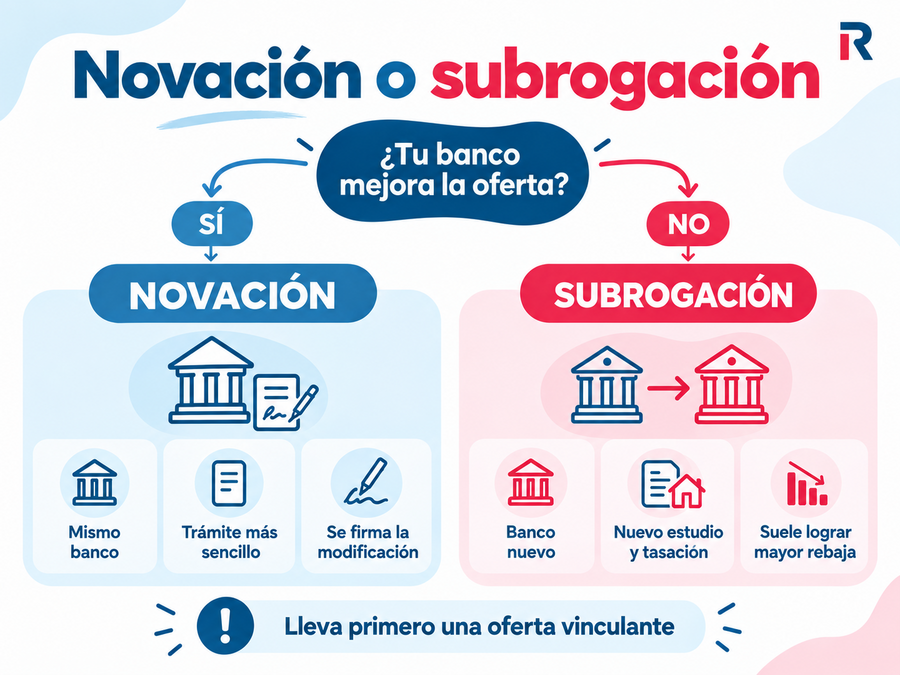
Novación
Subrogación de acreedor
Con quién
Con tu banco actual
Con una entidad nueva
Qué se puede cambiar
Diferencial, tipo, plazo, vinculaciones y otras condiciones
Las condiciones financieras del préstamo con el nuevo acreedor
Trámite
Más sencillo: se firma la modificación del contrato existente
Más largo: la nueva entidad hace su propio estudio y tasación
Plazo
Semanas: el banco ya tiene tu expediente
Uno o dos meses, con firma ante notario
Coste si pasas a fijo
Máximo 0,05% del capital los 3 primeros años; 0% después
Mismo límite del 0,05%, más la tasación a tu cargo
La novación modifica las condiciones con el banco actual; la subrogación traslada la hipoteca a otra entidad.
Qué comisión te puede cobrar el banco
Aquí es donde más gente paga de más, porque la escritura suele recoger un porcentaje antiguo que ya no es el aplicable. El artículo 23 de la Ley 5/2019 fija unos topes que el banco no puede superar sea cual sea lo que ponga en tu contrato.
Operación
Comisión máxima
Después
Pasar de variable a fijo por novación o subrogación
0,05% del capital reembolsado, los 3 primeros años del préstamo
0%: no pueden cobrarte nada
Amortizar anticipadamente una hipoteca variable
0,25% los 3 primeros años, o 0,15% los 5 primeros. Se elige una al firmar
0%
Amortizar anticipadamente una hipoteca fija
2% los 10 primeros años
1,5% el resto del préstamo
Bajar solo el diferencial sin pasar a fijo
No hay reembolso de capital: no cabe comisión por este concepto
Negociable con la entidad
Tres precisiones que conviene llevar aprendidas:
El 0,05% es un tope, no un precio. La ley exige además que la comisión no supere la pérdida financiera real del banco. Si la entidad no pierde dinero con la operación, no puede cobrarte nada aunque estés dentro de los tres primeros años.
Verás circular también un 0,15%. Era el límite de la redacción original de la Ley 5/2019. El Real Decreto-ley 19/2022 lo rebajó al 0,05% con carácter permanente, y el Real Decreto-ley 8/2023 amplió el supuesto para cubrir también el paso a un tipo mixto con primer tramo fijo de al menos tres años. La cifra vigente es el 0,05%.
El tope manda sobre tu escritura. Si firmaste antes de 2019 y tu contrato recoge un 1% o un 2% por novación, el límite legal se aplica igual en el supuesto de paso a tipo fijo.
Al margen de la comisión, en una subrogación asumes la tasación de la vivienda. Notaría, gestoría y registro los paga la entidad nueva. Tienes el desglose en los gastos de subrogación de una hipoteca.
Cuánto se ahorra bajando el diferencial
Medio punto suena a poco y no lo es. Sobre 200.000 € a 25 años, rebajar el diferencial 0,5 puntos supone entre 46 y 55 € menos de cuota al mes y entre 13.800 y 16.500 € menos de intereses en el total del préstamo. La horquilla depende de dónde esté el euríbor, y el extremo superior corresponde al nivel actual del índice.
Puesto en perspectiva: es más de lo que ahorra la mayoría de la gente cambiando de compañía de luz, de seguro y de móvil durante veinte años seguidos. Y se consigue con una conversación y una firma.
Si además puedes amortizar anticipadamente, combínalo: no baja el diferencial, pero reduce el capital sobre el que se aplican los intereses y te deja en mejor posición negociadora.
Diferencial alto no es lo mismo que cláusula abusiva
Conviene aclararlo porque cambia por completo lo que puedes hacer. Un diferencial alto no es, por sí solo, una cláusula abusiva. En términos jurídicos, la abusividad se predica de cláusulas que desequilibran el contrato o que no superaron el control de transparencia, no del precio que las dos partes pactaron libremente.
Detrás de una búsqueda de «diferencial abusivo» suele haber otra cosa: una cláusula suelo que impide que tu interés baje aunque el euríbor caiga, o una cláusula de redondeo al alza. Esas sí tienen vía de reclamación propia. Si lo que ocurre es que en su día firmaste caro, la salida no es reclamar: es renegociar.
Cómo conseguir un diferencial bajo si todavía no has firmado
Si aún estás buscando hipoteca, el margen es mayor: el banco compite por ti antes de tenerte de cliente.
Aporta más entrada. Cuanto menor sea el porcentaje que financias, menor es el riesgo para la entidad y mejor el diferencial que te ofrece. Aportar el 30% del valor en lugar del 20% mínimo mejora notablemente la oferta.
Valora las vinculaciones con números, no con sensaciones. Cada producto bonifica el tipo, pero cuesta una prima anual. La cuenta es simple: cuánto te rebaja frente a cuánto te cuesta. En seguros de vida con perfiles de más edad, esa cuenta sale en contra con frecuencia.
Los bancos ofrecen bonificaciones del tipo de interés si contratas ciertos productos:
Cuatro errores que salen caros al intentar bajar el diferencial
Pedir la rebaja sin una oferta en la mano. Sin competencia encima de la mesa, la respuesta por defecto del banco es no. La oferta vinculante de otra entidad es gratuita y es toda tu capacidad de presión.
Aceptar la comisión que dice la escritura. Si la operación supone pasar a tipo fijo y tu préstamo tiene más de tres años, el banco no puede cobrarte nada, aunque el contrato diga otra cosa.
Fijarse solo en el diferencial y olvidar las vinculaciones. Bajar 0,20 puntos a cambio de un seguro de 400 € al año es perder dinero. Compara siempre TAE con TAE, no diferencial con diferencial.
Alargar el plazo para que baje la cuota. Es la contraoferta favorita de los bancos porque parece un alivio y es lo contrario: pagas menos cada mes y mucho más en total.
Preguntas frecuentes sobre el diferencial de la hipoteca
Sí, pero no de forma unilateral: hace falta acuerdo. Con tu banco se formaliza mediante una novación; con otra entidad, mediante una subrogación de acreedor. Ninguna de las dos cancela la hipoteca ni te obliga a empezar de cero.
Sí, y es un derecho: se llama subrogación de acreedor y no necesitas el permiso de tu banco actual, solo que otra entidad acepte asumir el préstamo. Tu banco sí tiene derecho a igualar la oferta para retenerte. El trámite lo gestiona la entidad nueva y suele llevar entre uno y dos meses.
La novación modifica el contrato con tu banco actual y permite tocar diferencial, plazo, tipo y vinculaciones. La subrogación de acreedor traslada el préstamo a otra entidad. La primera es más rápida; la segunda suele conseguir rebajas mayores cuando tu banco no se mueve.
Si la novación supone pasar de variable a fijo, el artículo 23 de la Ley 5/2019 fija un tope del 0,05% del capital reembolsado durante los tres primeros años del préstamo, y prohíbe cobrar nada a partir del cuarto. Además, la comisión nunca puede superar la pérdida financiera real del banco. Si solo negocias una rebaja del diferencial sin amortizar capital, no hay base para cobrar comisión por reembolso anticipado.
Menos de lo que la gente cree. La tasación corre a tu cargo y ronda los 300 €. La comisión de tu banco actual está topada en el 0,05% del capital durante los tres primeros años y desaparece después. Notaría, gestoría y registro los asume la entidad que se queda con tu hipoteca. Si bajas medio punto de diferencial, recuperas ese coste en unos seis meses.
La tasación la pagas tú, porque la entidad nueva necesita valorar el inmueble antes de asumir el préstamo. El resto de gastos, notaría y registro incluidos, los asume el banco que se queda con la hipoteca. A eso se suma, en su caso, la comisión de tu banco actual con los topes de la Ley 5/2019.
Una novación con tu propia entidad se resuelve en semanas, porque el banco ya tiene tu expediente. Una subrogación lleva más tiempo: la entidad nueva hace su propio estudio de riesgos y su tasación, y hay que coordinar la firma ante notario con el banco de origen.
Solo si la cuenta sale. Compara lo que te rebajan del tipo con la prima anual de cada producto durante los años que tengas que mantenerlo. Con seguros de vida contratados a edades más altas, la prima crece con el tiempo y es frecuente que acabe costando más de lo que ahorra la bonificación.
Sí: en una hipoteca fija no hay índice ni diferencial, solo un tipo único que no se revisa. Cambias la incertidumbre del euríbor por una cuota estable, normalmente a cambio de un tipo de partida algo más alto. Es además el supuesto que la Ley 5/2019 trata con condiciones más favorables.
El orden que funciona es este: localiza tu diferencial en la escritura, mira qué se está ofreciendo hoy para un perfil como el tuyo, pide una oferta vinculante a otra entidad y siéntate con tu banco con ese papel delante. Si acepta, novación; si no, subrogación. Y antes de firmar nada, recuerda el tope: si la operación supone pasar a tipo fijo y tu hipoteca tiene más de tres años, el banco no puede cobrarte comisión alguna.