Precio de la vivienda en España: sube en los 306 municipios grandes por primera vez desde que hay registros
Precio de la vivienda en España: sube en los 306 municipios grandes por primera vez desde que hay registros
Por primera vez desde que hay registros, el valor tasado de la vivienda sube en los 306 municipios de más de 25.000 habitantes. El m² marca récord en 2.355 € (+12,5%): te contamos dónde sube más, cuánto cuesta hoy comprar y qué hipoteca necesitas.
Nunca había pasado desde que existen registros oficiales: el precio de la vivienda en España ha subido a la vez en los 306 municipios de más de 25.000 habitantes. Entre abril y junio de 2026 ninguna de estas localidades registró una caída interanual del valor tasado de la vivienda libre, que marca un nuevo récord de 2.355 euros por metro cuadrado tras encarecerse un 12,5% en un año.
El precio de la vivienda sube de forma generalizada en España y alcanza nuevos máximos históricos.
Los datos proceden de la estadística de valor tasado que el Ministerio de Vivienda y Agenda Urbana publicó el jueves 17 de septiembre, y el hito municipal lo ha puesto de relieve el servicio de estudios de CaixaBank. A continuación tienes las cifras completas por comunidades, ciudades y municipios, por qué los precios no dejan de subir, qué dicen las previsiones y cuánto cuesta hoy, en euros y en cuota de hipoteca, comprar una casa.
El precio de la vivienda en España sube en los 306 municipios grandes por primera vez en la serie
La estadística del Ministerio incluye los 306 municipios españoles de más de 25.000 habitantes, y en el segundo trimestre de 2026 todos cerraron con el valor tasado por encima del de un año antes. Según CaixaBank Research, es la primera vez que ocurre en toda la serie disponible, y lo interpreta como una prueba de que la presión sobre los precios ya es generalizada y no se limita a las grandes capitales o a la costa.
Tres meses antes el cuadro todavía no era completo. En el primer trimestre del año seis localidades seguían en negativo y en el segundo han pasado todas a terreno positivo:
Úbeda (Jaén)
Hellín (Albacete)
Villarrobledo (Albacete)
Benicarló (Castellón)
Villanueva de la Serena (Badajoz)
Cieza (Murcia)
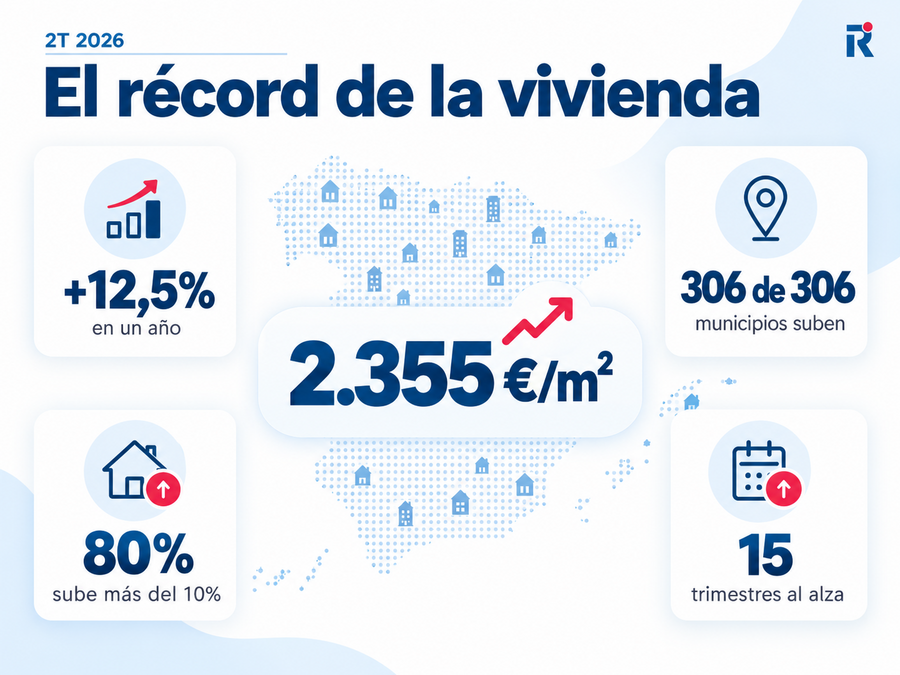
La subida, además, no es tímida. El 80% de los municipios de más de 25.000 habitantes se encareció más de un 10% interanual, y en la mayoría de los casos el ritmo supera al que se registró en 2025. Estas son las cifras clave del informe:
Indicador (2T 2026)
Dato
Valor tasado medio de la vivienda libre
2.355 €/m² (máximo histórico)
Variación interanual
+12,5%
Variación frente al primer trimestre
+1,7%
Trimestres consecutivos al alza
15
Municipios de más de 25.000 habitantes con subida
306 de 306
Municipios con subidas superiores al 10%
80%
Vivienda protegida
1.247 €/m² (+5%)
Precio medio de la vivienda en España: 2.355 €/m², por encima de la burbuja de 2008
Con este dato, el precio medio de la vivienda en España encadena seis trimestres seguidos por encima de los 2.000 €/m² y supera en un 12,5% el anterior máximo nominal, alcanzado en el primer trimestre de 2008, en plena burbuja inmobiliaria. En el conjunto del primer semestre de 2026 el valor tasado ha crecido de media un 13,2%.
Hay un matiz importante que CaixaBank Research subraya: el récord es nominal. Si se descuenta la inflación acumulada desde entonces, la vivienda todavía está un 22,5% por debajo de aquellos máximos en términos reales. Dicho de otra forma, las casas cuestan hoy más euros que nunca, pero esos euros compran menos que en 2008.
El dato del Ministerio coincide en dirección con el Índice de Precios de Vivienda del INE, que mide precios de compraventas reales y no tasaciones: el IPV subió un 12,2% interanual en el segundo trimestre y suma 49 trimestres consecutivos de alzas.
El valor tasado alcanza los 2.355 €/m² y sube en los 306 municipios españoles de más de 25.000 habitantes.
Vivienda nueva, usada y protegida: cuánto cuesta cada una
Por antigüedad, la vivienda más cara sigue siendo la de hasta cinco años, pero la usada es la que más se ha encarecido en el último año. La protegida, con precios regulados, sube bastante menos aunque también marca máximos de su serie:
Tipo de vivienda
Valor tasado 2T 2026
Variación anual
Variación trimestral
Libre de hasta 5 años (nueva)
2.736,6 €/m²
+12,1%
+1,9%
Libre de más de 5 años (usada)
2.342,5 €/m²
+12,5%
+1,7%
Protegida (VPO)
1.247 €/m²
+5%
+2%
Total vivienda libre
2.355 €/m²
+12,5%
+1,7%
La diferencia entre las dos primeras filas, en torno a un 17%, es una referencia útil si estás dudando entre obra nueva o segunda mano: por un piso de 80 m² de menos de cinco años pagarías de media unos 31.500 euros más que por uno equivalente usado.
Precio de la vivienda por comunidades autónomas: Madrid supera los 4.000 €/m² y la Comunidad Valenciana lidera las subidas
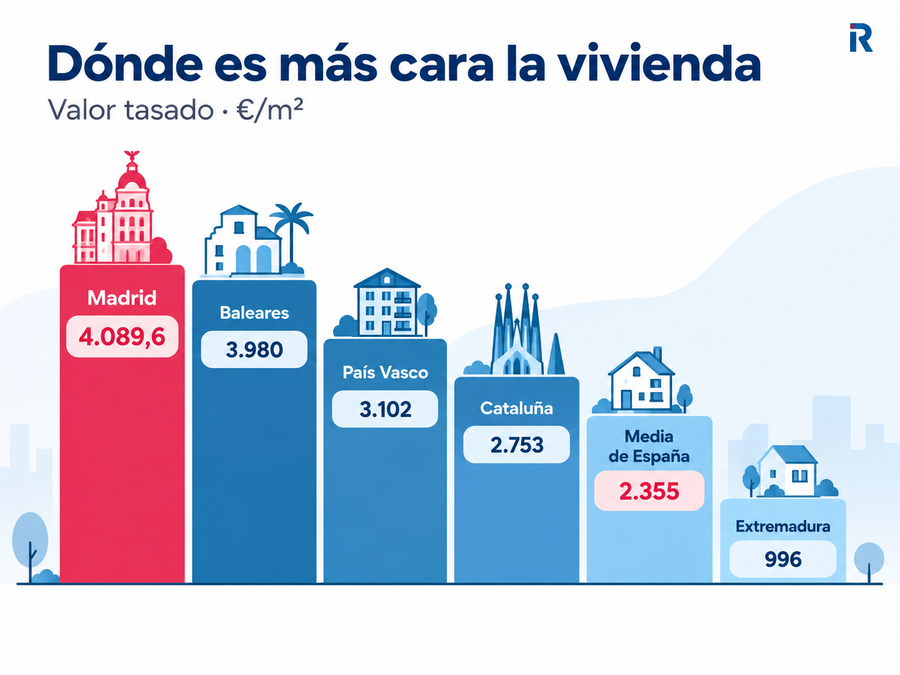
Todas las comunidades autónomas registraron subidas interanuales en el segundo trimestre, aunque con diferencias enormes de nivel. La Comunidad de Madrid vuelve a ser la más cara y supera por segunda vez consecutiva los 4.000 €/m², mientras que Extremadura es la única por debajo de los 1.000 €/m². Entre ambas, el metro cuadrado cuesta cuatro veces más:
Comunidad
Valor tasado (€/m²)
Comunidad de Madrid
4.089,6
Baleares
3.980
País Vasco
3.102
Cataluña
2.753
Media de España
2.355
Canarias
2.279,4
Ceuta y Melilla
2.184,9
Cantabria
2.122
Extremadura
996
Si lo que miras es el ritmo, el mapa cambia. Las mayores subidas no están en los mercados más caros, sino en regiones donde el metro cuadrado todavía parte de niveles más bajos:
Comunidad Valenciana: +15,7%.
Castilla y León: +15,1%.
Castilla-La Mancha: +14,7%.
Aragón y Cantabria: +14,6% en ambos casos.
Baleares: +13,1%.
País Vasco: +11%.
Cataluña: +10%, la subida más contenida entre las comunidades más caras.
Madrid encabeza los precios de la vivienda, seguida de Baleares, País Vasco y Cataluña.
Precio de la vivienda en Madrid, Barcelona, Valencia y las grandes ciudades
Entre los grandes mercados residenciales, CaixaBank Research destaca a Valencia (+17,6%) y Santa Cruz de Tenerife (+15,2%) como las únicas que superan el 15% de subida interanual. Sevilla y Madrid se mueven en tasas cercanas a la media nacional, y Barcelona y Girona son las que menos suben de este grupo.
Los datos municipales del Ministerio para la vivienda usada, recopilados por la OCU, permiten poner cifra a cada ciudad. Ten en cuenta que esta serie solo incluye vivienda de más de cinco años, por eso algunas variaciones difieren ligeramente de las del total de vivienda libre:
Los municipios donde más sube la vivienda: de Los Realejos a Catarroja
Las subidas más fuertes del trimestre no están en las capitales, sino en municipios medianos, turísticos o situados en el área de influencia de una gran ciudad, donde los compradores buscan precios más asequibles. Varios de ellos pertenecen al área metropolitana de Valencia:
Municipio
Vivienda usada (€/m²)
Variación anual
Los Realejos (Tenerife)
1.906
+35,1%
Xirivella (Valencia)
1.790
+32,2%
Manacor (Baleares)
3.031
+31,9%
Torrelavega (Cantabria)
1.702
+31,5%
Arcos de la Frontera (Cádiz)
1.326
+30,8%
Algemesí (Valencia)
1.070
+29,7%
Almuñécar (Granada)
3.016
+28,8%
Catarroja (Valencia)
1.668
+28,6%
¿Dónde sube menos el precio de la vivienda?
En el extremo contrario, localidades como Cieza, Ourense, Villarrobledo, Cangas, Andújar o Lugo crecen menos de un 4% anual en vivienda usada, un ritmo similar al de la inflación. Que el precio suba en todos los municipios grandes no significa que suba igual en todos: el mercado está cada vez más fragmentado y depende de la oferta disponible, la cercanía a una gran ciudad o el atractivo turístico de cada zona. Por eso, si compras para poner la vivienda en alquiler, una subida fuerte del último año no garantiza por sí sola una buena rentabilidad.
Evolución del precio de la vivienda: el ritmo se modera, pero la tendencia sigue al alza
El récord convive con una señal de enfriamiento. CaixaBank Research reconoce que el dato del segundo trimestre le sorprendió a la baja: el valor tasado creció un 1,7% trimestral, frente a una media del 3,3% en los cuatro trimestres anteriores, y la tasa interanual se desaceleró hasta el 12,5%. Ambos datos quedaron por debajo de sus previsiones (3,2% trimestral y 14,2% interanual):
Periodo
Variación interanual del valor tasado
4T 2025
+13,1%
1T 2026
+13,9%
2T 2026
+12,5%
Esta moderación va en línea con la de las compraventas y la concesión de hipotecas. Aun así, la actividad hipotecaria sigue en niveles altos: según el INE, en junio se firmaron 45.907 hipotecas sobre viviendas, un 10,8% más que un año antes, con un importe medio de 178.365 euros (+6%), un tipo de interés medio del 2,96% y un plazo medio de 25 años. El 61,7% se firmó a tipo fijo. Es la continuación del fuerte ritmo de firma de hipotecas del primer trimestre, el más alto en 15 años.
Por qué sube el precio de la vivienda: 141.135 visados frente a 239.000 hogares nuevos
La explicación de fondo es un desequilibrio que no se corrige. Según CaixaBank Research, no hay señales claras de que la construcción haya superado los cuellos de botella que arrastra desde hace años:
Oferta insuficiente: en los 12 meses hasta febrero se concedieron 141.135 visados de obra nueva, un 9% más que un año antes, pero muy lejos de las necesidades.
Demanda récord de hogares: en el último año se crearon unos 239.000 hogares nuevos, según la Estadística Continua de Población del INE del segundo trimestre.
Financiación todavía asequible: el tipo medio de las nuevas hipotecas sigue por debajo del 3%, lo que mantiene la capacidad de compra de muchas familias.
Presión fuera de las capitales: el encarecimiento de los grandes mercados empuja la demanda hacia municipios cercanos, que es donde se registran las subidas más intensas.
Con menos de una vivienda visada por cada hogar nuevo que se forma, el exceso de demanda se traslada al precio. Para los analistas del banco, esta brecha es la clave que explica la persistencia de las subidas.
¿Cuándo bajará el precio de la vivienda? Lo que apuntan las previsiones
Por ahora, ningún indicador apunta a una bajada del precio de la vivienda a corto plazo. CaixaBank Research mantiene una previsión de subida del 13,5% para el conjunto de 2026, aunque admite que el dato del segundo trimestre introduce un sesgo a la baja sobre esa cifra. Su conclusión es que, mientras la oferta siga baja y la demanda en niveles históricamente altos, las presiones alcistas seguirán siendo significativas en los próximos trimestres.
En la misma línea, el catedrático de CUNEF Santiago Carbó sostiene que la vivienda y el alquiler seguirán encareciéndose este año salvo que la guerra en Oriente Medio desencadene una crisis económica en España. Es decir, lo que se espera es que los precios suban más despacio, no que bajen. Tienes el detalle de lo que esperan bancos, tasadoras y servicios de estudios para el próximo año en nuestra previsión del precio de la vivienda en 2027.
El otro factor que conviene vigilar es la financiación. El BCE subió los tipos el 10 de septiembre y situó la facilidad de depósito en el 2,50%, y el euríbor mensual cerró agosto en el 2,952%, su media más alta de 2026. Un euríbor más alto encarece las hipotecas variables y reduce la capacidad de compra, lo que a medio plazo podría enfriar algo más la demanda. Puedes seguir cómo se espera que evolucione en la previsión del euríbor para 2026 y 2027.
Cuánto cuesta hoy comprar una vivienda en España y qué hipoteca necesitas
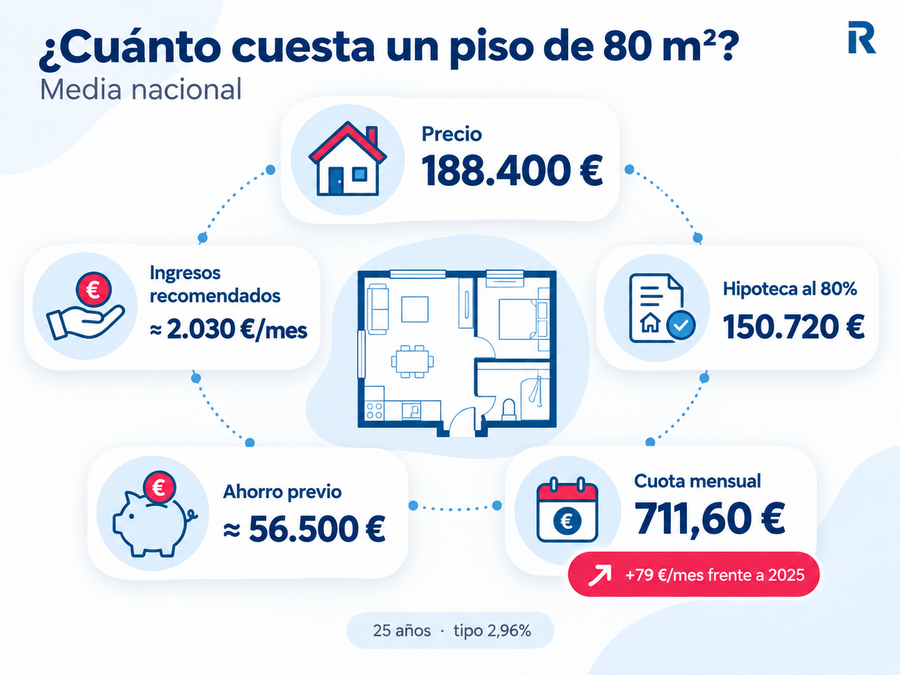
Llevado a euros, el récord del valor tasado se nota mucho en el bolsillo. Con la media nacional de 2.355 €/m², un piso de 80 m² se tasa hoy en unos 188.400 euros, casi 21.000 euros más que hace un año. Así cambia según la superficie:
Superficie
Valor tasado 2T 2026
Hace un año (2T 2025)
Diferencia
70 m²
164.850 €
146.530 €
+18.320 €
80 m²
188.400 €
167.470 €
+20.930 €
90 m²
211.950 €
188.400 €
+23.550 €
100 m²
235.500 €
209.330 €
+26.170 €
Cálculo propio de Rankia sobre el valor tasado medio de la vivienda libre del Ministerio de Vivienda y Agenda Urbana. El valor de hace un año se obtiene a partir de la variación interanual del 12,5%.
Comprar un piso de 80 m² cuesta de media 188.400 euros y exige alrededor de 56.500 euros de ahorro previo.
Lo que realmente importa a quien compra con financiación es cuánto sube la cuota y cuánto dinero hay que tener ahorrado. Tomando como ejemplo ese piso de 80 m², con una hipoteca del 80% a 25 años y el tipo medio que registró el INE en junio (2,96%):
Importe de la hipoteca: 150.720 euros, frente a los 133.970 que habrías necesitado hace un año.
Cuota mensual: unos 711,60 euros, unos 79 euros más al mes que con los precios de 2025 (632,53 euros).
Ahorro previo necesario: el 20% de entrada más en torno a un 10% de gastos e impuestos al comprar una vivienda suman unos 56.500 euros, más de 6.000 euros por encima de lo que hacía falta hace un año.
Ingresos recomendados: para que la cuota no supere el 35% de los ingresos netos, el hogar debería ingresar en torno a 2.030 euros netos al mes.
¿Qué hipoteca fija elegir para blindar la cuota mientras sube el euríbor?
La cuota del ejemplo está calculada con un tipo medio, pero la que pagues dependerá de la oferta que consigas y de cómo evolucionen los tipos. Con el BCE de nuevo en fase de subidas y el euríbor en máximos del año, una hipoteca fija te permite saber desde el primer día cuánto vas a pagar durante toda la vida del préstamo, sin sustos en cada revisión. Es la opción que eligen la mayoría de compradores: seis de cada diez hipotecas firmadas en junio fueron a tipo fijo.
Estas son tres ofertas fijas que puedes comparar ahora para financiar la compra:
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.58 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
Antes de elegir, fíjate en la TAE y no solo en el TIN, y comprueba qué productos vinculados exige cada banco para aplicar el tipo bonificado. Revisa también el porcentaje máximo de financiación: con los precios actuales, la diferencia entre un 80% y un 90% puede ser decisiva si vas justo de ahorros.
Asesoramiento gratuito de Rankia
¿Por qué el valor de tasación decide cuánto te presta el banco?
El dato del Ministerio no es un precio de oferta, sino el valor de tasación que calculan las sociedades tasadoras homologadas cuando se pide una hipoteca. Y ese valor es el que usa el banco: normalmente financia hasta el 80% del importe menor entre el precio de compraventa y la tasación.
¿Cómo conseguir mejores condiciones con los precios en máximos?
Con la vivienda más cara que nunca, cada décima de interés pesa más en el coste total. Comparar entre entidades, y no quedarse con la oferta del banco de siempre, es la forma más directa de compensar parte de la subida. Puedes empezar por las hipotecas más baratas del mes o ver qué bancos conceden más hipotecas, pero la negociación marca la diferencia.
Por eso, en Rankia te ofrecemos un servicio de asesoramiento hipotecario gratuito: comparamos ofertas de distintos bancos, negociamos el tipo de interés y te acompañamos hasta la firma. Es un servicio 100% gratuito para ti, porque Rankia solo recibe una remuneración del banco si finalmente se firma la hipoteca. Si quieres saber más, te explicamos cómo funciona un bróker hipotecario gratuito.
Preguntas frecuentes sobre el precio de la vivienda en España
El valor tasado medio de la vivienda libre en España es de 2.355 €/m² en el segundo trimestre de 2026, un 12,5% más que un año antes y el máximo de la serie del Ministerio de Vivienda, que arranca en 1995.
En los 306 municipios de más de 25.000 habitantes que recoge la estadística. Es la primera vez desde que hay registros que ninguno de ellos registra una caída interanual. Además, el 80% se encareció más de un 10%.
Por comunidades, en la Comunidad de Madrid (4.089,6 €/m²), seguida de Baleares (3.980 €/m²) y País Vasco (3.102 €/m²). La más barata es Extremadura, con 996 €/m².
Por comunidades, en la Comunidad Valenciana (+15,7%). Entre las grandes ciudades destacan Valencia (+17,6%) y Santa Cruz de Tenerife (+15,2%), y entre los municipios, Los Realejos (Tenerife), con una subida cercana al 35% en vivienda usada.
Las previsiones no contemplan bajadas a corto plazo. CaixaBank Research espera una subida del 13,5% en 2026, con sesgo a la baja, porque la oferta de vivienda sigue muy por debajo de la creación de hogares. Lo previsible es que los precios suban más despacio, no que bajen.
El valor tasado lo calcula una sociedad de tasación homologada y es el que usa el banco para decidir cuánto presta. El precio de venta es lo que se paga realmente, que puede ser mayor o menor. Por eso los datos del Ministerio (tasación) y del INE (compraventas) difieren ligeramente, aunque ambos muestran subidas superiores al 12%.