Euríbor hoy, 16 de noviembre: en máximos del mes y frenar su subida ya no basta
Euríbor hoy, 16 de noviembre: en máximos del mes y frenar su subida ya no basta
¿A cuánto está el euríbor hoy, 16 de noviembre de 2026? Abre la semana en el 3,328%, máximo del mes tras cuatro subidas. Si no se mueve, noviembre cerrará en el 3,301%, el mes más caro del año, y la revisión anual de una hipoteca de 167.000 euros subirá 97 euros al mes.
El euríbor hoy, lunes 16 de noviembre de 2026, abre la semana en el 3,328%, el valor del viernes 13 y el más alto del mes. Encadena cuatro subidas y deja la media provisional de noviembre en el 3,272%. El dato de esta sesión se publica sobre las 11:00.
Ya no basta con que deje de subir. Si se queda donde está, noviembre cerrará en el 3,301%, el mes más caro del año. En la revisión anual de diciembre, una hipoteca de 167.000 euros a 25 años pagaría 97 euros más al mes.
Te contamos cómo cambia la media según el dato de hoy, qué citas de la semana pueden moverlo y cuánto pagarás en diciembre en cada escenario.
El euríbor empieza la semana en el nivel más alto del mes: así puede cambiar tu cuota en la revisión de diciembre
Euríbor hoy, 16 de noviembre de 2026: abre la semana en el 3,328%
El euríbor a 12 meses, la referencia de la mayoría de las hipotecas variables en España, cerró el viernes en el 3,328%, 0,035 puntos más que el jueves. Es el último valor publicado y el que verás hasta media mañana:
Dato
Valor
Último valor publicado (viernes 13 de noviembre)
3,328%
Variación diaria
+0,035 puntos
Racha
Cuatro subidas seguidas (+0,124 puntos)
Media provisional de noviembre (10 de 21 sesiones)
3,272%
Media de octubre
3,239%
Media de noviembre de 2025
2,217%
Máximo diario de 2026
3,379% (25 de septiembre)
Próximo dato
Hoy, sobre las 11:00
Si prefieres dejar de depender del dato de cada mañana, la Hipoteca Fija Sabadell mantiene la misma cuota todo el préstamo y bonifica el tipo con nómina y tres seguros:
El índice se publica cada día hábil sobre las 11:00 y descansa los fines de semana y los festivos del calendario bancario europeo. Por eso, hasta media mañana el valor que ves en cualquier web es el del viernes.
Euríbor becario hoy: ¿es otro dato distinto?
No. El «euríbor del becario» es el nombre popular de un conocido blog que sigue el índice a diario, y recoge el mismo valor que usa tu banco. El dato es único: lo calcula cada día hábil el European Money Markets Institute (EMMI), su administrador.
Euríbor diario: ¿cómo queda la media según el dato que salga hoy?
Cada sesión pesa ahora una undécima parte de la media, así que un solo día la mueve apenas unas milésimas. Lo que decide tu revisión es el nivel en el que se mueva el índice durante las once sesiones que quedan.
Así quedaría la media provisional esta mañana según el valor que se publique:
Si hoy se publica…
Variación diaria
Media provisional con 11 sesiones
3,250%
−0,078
3,270%
3,293% (vuelve al nivel del jueves)
−0,035
3,274%
3,328% (repite)
0,000
3,277%
3,350%
+0,022
3,279%
3,379% (iguala el máximo del año)
+0,051
3,282%
3,400%
+0,072
3,283%
Incluso si hoy igualara el máximo del año, la media solo subiría una centésima. Para que noviembre afloje hace falta una racha de caídas, no una sesión aislada.
Evolución del euríbor en noviembre: el valor de cada sesión
Tras tocar el lunes 9 el 3,204%, el índice ha recuperado 0,124 puntos en cuatro sesiones. El jueves firmó la mayor subida del mes, de 0,071 puntos, y el viernes superó el 3,317% del día 3:
Sesión
Valor del día
Variación diaria
Viernes 13 de noviembre
3,328%
+0,035
Jueves 12
3,293%
+0,071
Miércoles 11
3,222%
+0,005
Martes 10
3,217%
+0,013
Lunes 9
3,204%
−0,044
Viernes 6
3,248%
−0,035
Jueves 5
3,283%
−0,019
Miércoles 4
3,302%
−0,015
Martes 3
3,317%
+0,013
Lunes 2
3,304%
−0,002
La semana pasada cerró 0,080 puntos por encima del viernes 6, aunque su media semanal, el 3,253%, quedó por debajo del 3,291% de la primera semana del mes.
¿Qué puede mover el euríbor esta semana? Tres citas en el calendario
El índice a un año se adelanta a los tipos de interés del BCE. El de depósito está en el 2,50% tras las subidas de junio y septiembre, y la mayoría de economistas espera otra el 17 de diciembre, hasta el 2,75%, según la encuesta de Reuters.
Estas son las tres citas marcadas antes del viernes:
Miércoles 18, a las 11:00: Eurostat publica el IPC definitivo de octubre de la eurozona. El avance lo situó en el 4,0%, el nivel más alto desde 2023.
Durante la semana: la Reserva Federal publica las actas de su última reunión, y sus mensajes sobre tipos suelen trasladarse a la deuda europea.
Viernes 20: está prevista una comparecencia de Christine Lagarde, a menos de un mes de la próxima reunión del BCE.
Ninguna de las cuatro subidas de la semana pasada tuvo un detonante único. El fondo es conocido: una inflación que dobla el objetivo del BCE y un mercado que descuenta otra subida de tipos.
Euríbor de noviembre de 2026: ya no basta con que deje de subir
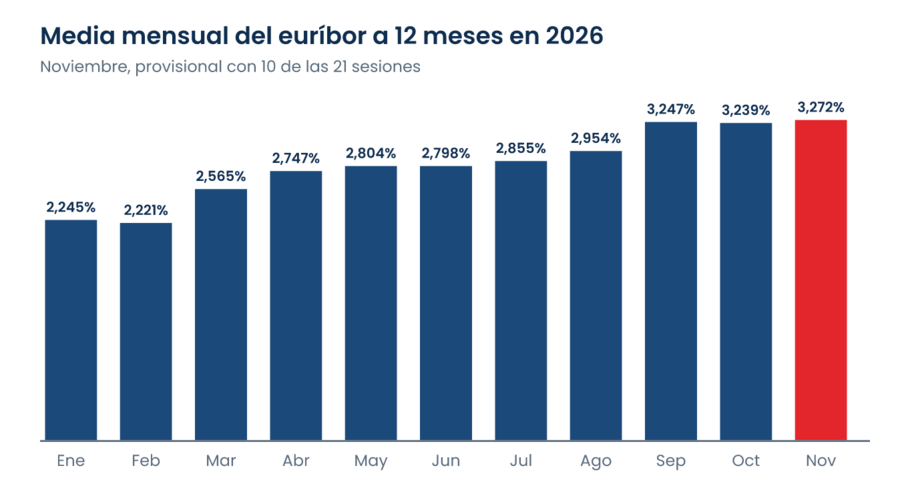
Con diez de las 21 sesiones, la media mensual del euríbor va por el 3,272%, 0,033 puntos por encima de octubre y 1,055 sobre noviembre de 2025. Y el listón del año, el 3,247% de septiembre, ya queda por debajo.
Si el índice no se moviera del 3,328%, noviembre cerraría en el 3,301%. Para igualar a septiembre, las once sesiones que quedan tendrían que promediar el 3,224%, 0,104 puntos menos que el viernes; para igualar a octubre, el 3,209%.
Media mensual del euríbor a 12 meses en 2026; la de noviembre es provisional, con diez de las 21 sesiones.
El Banco de España publicará el dato oficial en los primeros días hábiles de diciembre. Hasta entonces, la evolución del euríbor en 2026 deja dos tramos: calma hasta febrero y subidas casi continuas desde marzo.
¿Cuánto sube tu hipoteca en diciembre? Tu cuota en cada escenario
Las revisiones de diciembre usarán la media de noviembre, no el dato de un día. Para una hipoteca de 167.000 euros a 25 años con euríbor + 0,75%, así queda la cuota según dónde cierre el mes:
Qué hace el euríbor hasta fin de mes
Media final de noviembre
Cuota en diciembre
Revisión anual
Revisión semestral
Baja lo justo para igualar octubre (media del 3,209%)
3,239%
880,47 €
+91,40 €/mes
+39,59 €/mes
Baja lo justo para igualar septiembre (3,224%)
3,247%
881,21 €
+92,14 €/mes
+40,33 €/mes
Se mueve en la media actual (3,272%)
3,272%
883,52 €
+94,45 €/mes
+42,63 €/mes
Se queda en el 3,328% del viernes
3,301%
886,20 €
+97,13 €/mes
+45,31 €/mes
Vuelve al máximo diario del año (3,379%)
3,328%
888,70 €
+99,63 €/mes
+47,81 €/mes
Cálculo ilustrativo con el sistema francés, sin gastos ni seguros, con el mismo capital y plazo en las dos revisiones y sin descontar lo amortizado. La revisión anual se compara con la media de noviembre de 2025 (2,217%) y la semestral, con la de mayo de 2026 (2,804%).
En cualquiera de los casos, la revisión anual sube entre 91 y 100 euros al mes y la semestral, entre 40 y 48. Cuanto más capital te queda por pagar, más pesa el euríbor en las hipotecas variables.
Tu cuota según el capital pendiente: de 100.000 a 300.000 euros
Con la media provisional del 3,272% y el mismo plazo y diferencial, cada 50.000 euros de capital añaden unos 28 euros a la subida anual:
Capital pendiente
Cuota en diciembre
Subida en la revisión anual
Subida en la revisión semestral
100.000 €
529,05 €
+56,56 €/mes
+25,53 €/mes
150.000 €
793,58 €
+84,83 €/mes
+38,29 €/mes
200.000 €
1.058,10 €
+113,11 €/mes
+51,06 €/mes
250.000 €
1.322,63 €
+141,39 €/mes
+63,82 €/mes
300.000 €
1.587,16 €
+169,67 €/mes
+76,58 €/mes
¿Tienes ahorros y revisas en diciembre? Una amortización antes de la revisiónrebaja el capital sobre el que se recalcula tu cuota, y recortar plazo en lugar de cuota te ahorra más intereses.
Del euríbor a 12 meses a tu cuota: ¿qué media te aplica el banco?
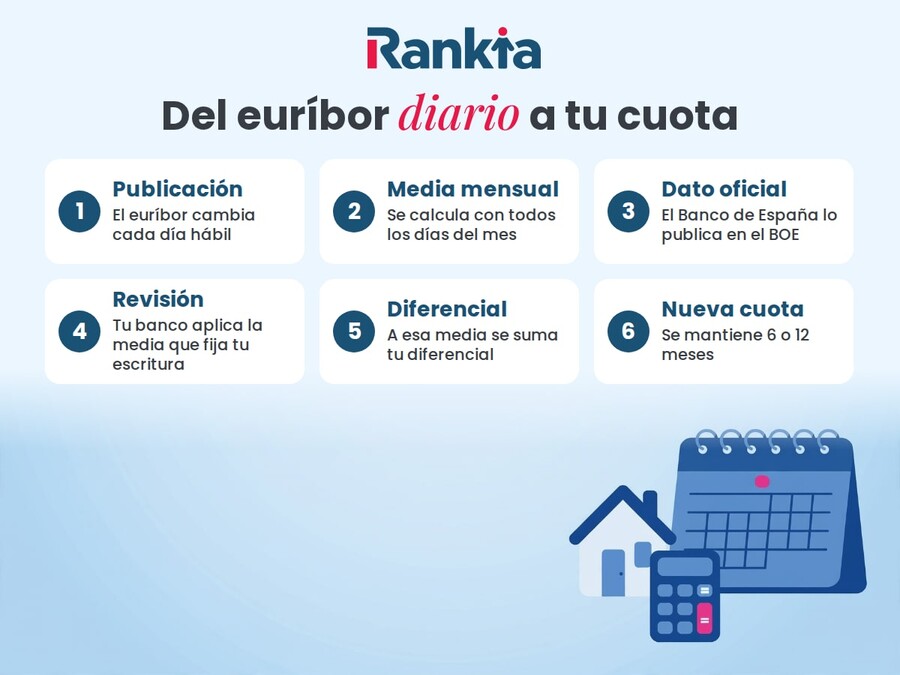
Tu banco no usa el valor de un día, sino la media mensual que indique tu escritura: normalmente, la última publicada por el Banco de España antes de la fecha de revisión. A esa media le suma tu diferencial.
El dato de un día no cambia tu recibo: lo que cuenta es la media del mes que fija tu escritura
Con la media provisional del 3,272% y un diferencial del 0,75%, tu tipo quedaría en el 4,022% durante los próximos seis o doce meses, según cada cuánto se revise tu préstamo.
Euríbor a 6 y a 3 meses: ¿por qué no marcan tu hipoteca?
En España, casi todas las hipotecas variables usan el plazo de un año. El euríbor a 6 meses es la referencia más usada en Portugal, y el euríbor a 3 meses se aplica sobre todo a la financiación de empresas:
Plazo
Viernes 13 de noviembre
Variación diaria
Frente al viernes 6
Media de octubre
12 meses
3,328%
+0,035
+0,080
3,239%
6 meses
3,015%
−0,008
−0,001
2,975%
3 meses
2,775%
+0,009
−0,019
2,635%
Previsión del euríbor: ¿seguirá subiendo en 2027?
Los analistas esperan que afloje: el panel de Funcas prevé un euríbor del 2,70% a final de 2027 y Bankinter lo sitúa entre el 2,55% y el 2,65%. Las dos estimaciones son anteriores al máximo de septiembre.
El mercado apunta más arriba: descuenta que el BCE lleve el tipo de depósito al 2,75% en diciembre y al 3,00% en marzo. De esa senda depende la previsión del euríbor para 2027.
Habrá además relevo en Fráncfort: la dimisión de Christine Lagarde será efectiva el 7 de febrero, tres días después de la primera reunión del año.
¿Qué puedes hacer si tu hipoteca variable se revisa en diciembre?
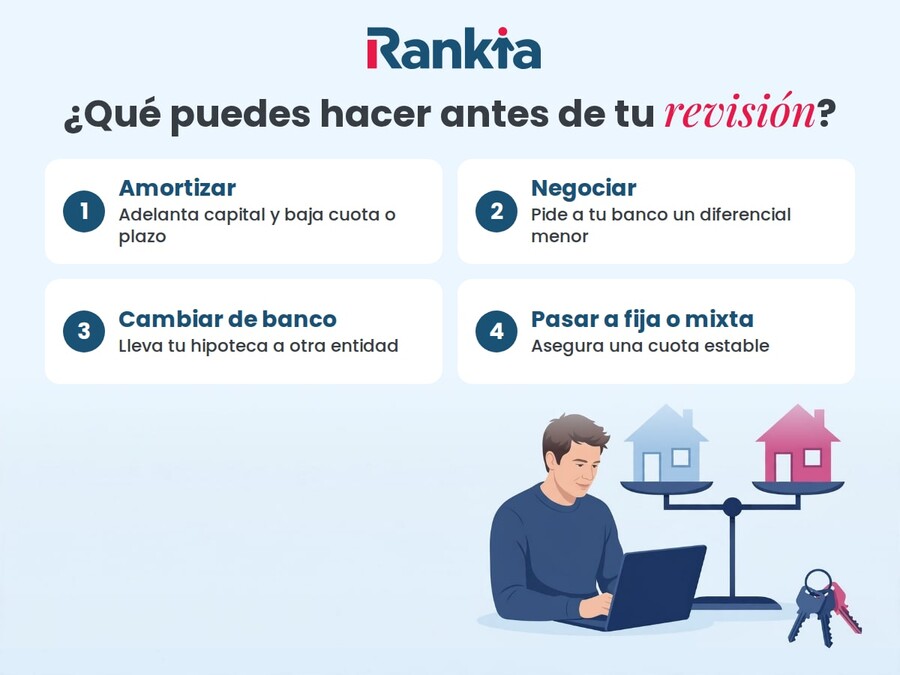
Tienes margen hasta la fecha de revisión, y cada opción tiene su coste y su plazo. Estas son las cuatro vías que tienes sobre la mesa:
Cuatro decisiones que puedes tomar antes de que el banco recalcule tu cuota
Amortizar: cada euro que adelantas deja de pagar un interés que, con un diferencial del 0,75%, ronda el 4%. Lo más eficaz es amortizar con el euríbor alto antes de la revisión y, si puedes, reducir plazo.
Negociar: tu banco puede rebajarte el margen con una novación, sobre todo si le llevas la oferta de otra entidad. Hay tres formas de bajar el diferencial de la hipoteca.
Cambiar de banco: con la subrogación de hipoteca te llevas el préstamo a otra entidad que mejore tus condiciones. El gasto principal para ti es la nueva tasación.
Cuota cerrada: una subida del BCE en diciembre no cambia lo que pagas.
Sin revisiones: evitas subidas como la de diciembre, de hasta 100 € más al mes.
Presupuesto fijo: sabes desde la firma cuántos intereses pagarás en todo el plazo.
Contras
Sin alivio si baja: si el euríbor cae en 2027, sigues con el mismo tipo.
Gastos del cambio: si cambias de banco, la nueva tasación corre de tu cuenta.
Más vinculación: las fijas bonificadas piden nómina y seguros para rebajar el tipo.
¿Dudas entre cambiar ya o esperar al BCE? En Rankia somos bróker hipotecario: nuestros asesores comparan tu caso con varios bancos, gratis, y te dicen qué opción te sale mejor.
¿Me sube la cuota cada vez que sube el euríbor diario?
No. Tu cuota solo cambia en la fecha de revisión, cada seis o doce meses según tu escritura. Ese día el banco aplica la media mensual que corresponda más tu diferencial, y el resultado se mantiene hasta la siguiente revisión.
¿Qué euríbor me aplican si mi hipoteca se revisa en enero?
Lo marca tu escritura: lo habitual es la última media publicada en el BOE antes de la fecha de revisión. Si la tuya cae antes de que se publique la de diciembre, se aplica la media de noviembre; si cae después, la de diciembre.
¿Cuál es el máximo histórico del euríbor?
En el histórico del euríbor, el máximo de la media mensual es el 5,393% de julio de 2008 y el mínimo, el −0,505% de enero de 2021. El nivel actual se parece más a la media anual del euríbor de 2024, el 3,274%, que al 2,223% de 2025.
¿Afecta el euríbor a las hipotecas fijas?
A las ya firmadas, no: su cuota no cambia. A las nuevas, de forma indirecta: los bancos les ponen precio con el IRS, el tipo de las permutas de interés, que suele moverse en la misma dirección. Por eso las mejores hipotecas fijas tienden a encarecerse cuando el índice sube con fuerza.
¿Qué es el euríbor y quién lo calcula?
Es el tipo de interés medio al que los principales bancos de la zona euro se prestan dinero entre sí. Lo administra el EMMI y, desde 2019, el cálculo del euríbor usa una metodología híbrida, basada en operaciones reales siempre que las hay.