Un aval bancario para alquiler es una garantía por la que tu banco se compromete a pagar al propietario si tú dejas de pagar la renta. Es legal pedirlo, pero en un alquiler de vivienda no puede superar dos mensualidades además de la fianza. Cuesta una comisión de apertura del 0,5% al 1% y otra anual del 0,5% al 2% del importe avalado.
- 🏦 Quién responde: el banco paga al propietario y después te reclama a ti lo que haya pagado.
- ⚖️ Límite legal: en vivienda, hasta 2 mensualidades además de la fianza (1 en alquiler de temporada).
- 💰 Coste: apertura del 0,5%-1% y mantenimiento del 0,5%-2% al año, más posible dinero bloqueado.
- 📝 Requisitos: ingresos estables, no figurar en ficheros de morosos y, a menudo, bloquear el importe avalado.
- 💡 Alternativas: depósito en metálico, avalista particular o plataformas de garantía; el seguro de impago lo paga el propietario.
Antes de firmar, conviene saber cómo funciona, qué te pedirá el banco, cuánto te costará de verdad y qué hacer si te piden más de lo que permite la ley.
¿Qué es un aval bancario para alquiler?
Es un tipo de aval en el que tu banco garantiza al propietario el pago de una cantidad máxima si no pagas el alquiler o dejas daños en la vivienda. Antes de emitirlo, el banco estudia tu solvencia. El documento fija el importe, la duración y cómo se reclama.
Si el propietario lo ejecuta, el banco le paga y después te reclama a ti lo que haya abonado. Normalmente se formaliza ante notario con una póliza de garantía, y sus costes corren de tu cuenta.
📌 Importante: no lo exige la ley. Es una garantía que se pacta en el contrato y que, en vivienda, tiene un tope de dos mensualidades.
¿Qué debe decir el documento del aval?
El Banco de España recomienda revisar la cantidad máxima garantizada, el periodo de validez y las condiciones para reclamarlo. En la práctica, fíjate en estos puntos antes de firmar:
- Beneficiario: el propietario que figura en el contrato de alquiler, con su nombre y DNI.
- Importe máximo: en vivienda habitual, no más de dos mensualidades de renta.
- Qué cubre: solo las rentas o también daños, suministros o comunidad, si se pacta.
- Vigencia: hasta el final del contrato, o con renovación automática si es anual.
- Cómo se ejecuta: si basta con que el propietario lo pida («a primer requerimiento») o tiene que demostrar la deuda.
¿Es legal que te pidan un aval bancario para alquilar?
Sí. El artículo 36.5 de la Ley de Arrendamientos Urbanos permite pactar una garantía adicional a la fianza, y el aval bancario es una de ellas. En un alquiler de vivienda con contrato de hasta cinco años (siete si el propietario es una empresa), no puede superar dos mensualidades de renta.
El Real Decreto-ley 29/2026, en vigor desde el 8 de octubre de 2026, baja el tope a una mensualidad en los alquileres de temporada y prohíbe obligarte a contratar un seguro de impago. Está pendiente de que lo convalide el Congreso: si lo deroga, esas dos reglas dejarían de aplicarse.
Concepto |
Lo máximo con una renta de 1.000 € |
|---|---|
Primera mensualidad |
1.000 € |
Fianza legal (1 mensualidad) |
1.000 € |
Garantía adicional: aval, depósito u otra (hasta 2 mensualidades) |
2.000 € |
Total al firmar |
4.000 € |
Los honorarios de la inmobiliaria y la formalización del contrato los paga el propietario, así que tampoco pueden sumarse a esa cuenta.
¿Te pueden pedir un aval de 6 meses?
En un alquiler de vivienda habitual con contrato de hasta cinco años, no: seis meses triplican el tope legal. Si te lo piden, puedes negociar que se ajuste a dos mensualidades. Llamarlo «depósito» o «garantía» no cambia el límite.
Un aval de 6 o 12 meses solo es legal en dos casos. El primero, en contratos de vivienda pactados por más de cinco años (siete con una empresa). El segundo, en locales y otros usos distintos de vivienda, donde no hay tope.
¿Cuánto cuesta un aval bancario para alquiler?
El coste depende del banco y del importe avalado, pero suele tener tres partes:
- Comisión de apertura o emisión: se paga una vez, al emitir el aval, y suele ir del 0,5% al 1% del importe garantizado.
- Comisión de mantenimiento o riesgo: se paga mientras el aval esté vivo, normalmente del 0,5% al 2% anual del importe, y muchos bancos la cobran por trimestres.
- Depósito bloqueado: muchos bancos piden inmovilizar todo o parte del importe avalado en una cuenta a tu nombre.
Con una renta de 1.000 € y un aval de dos mensualidades (2.000 €) durante cinco años, pagarías de 10 a 20 € de apertura y de 10 a 40 € al año de mantenimiento. En total, entre 60 y 220 €, más los 2.000 € bloqueados si el banco pide depósito.
En un local de negocio, donde no hay tope, un aval de 60.000 € costaría de 300 a 1.200 € al año solo en mantenimiento.
Simulador: ¿cuánto te cuesta el aval según tu alquiler?
Calculado con un aval de dos mensualidades, el máximo en vivienda habitual, y un contrato de cinco años. Si tu banco cobra un mínimo por comisión, en avales pequeños pagarás algo más:
Renta mensual |
Importe avalado (2 meses) |
Apertura (0,5%-1%) |
Mantenimiento al año (0,5%-2%) |
Coste total en 5 años |
|---|---|---|---|---|
600 € |
1.200 € |
6-12 € |
6-24 € |
36-132 € |
800 € |
1.600 € |
8-16 € |
8-32 € |
48-176 € |
1.000 € |
2.000 € |
10-20 € |
10-40 € |
60-220 € |
1.200 € |
2.400 € |
12-24 € |
12-48 € |
72-264 € |
1.500 € |
3.000 € |
15-30 € |
15-60 € |
90-330 € |
¿Cómo conseguir un aval bancario para alquiler?
El trámite es sencillo, pero el banco estudia tu solvencia antes de emitirlo, igual que si le pidieras un préstamo. Estos son los pasos:
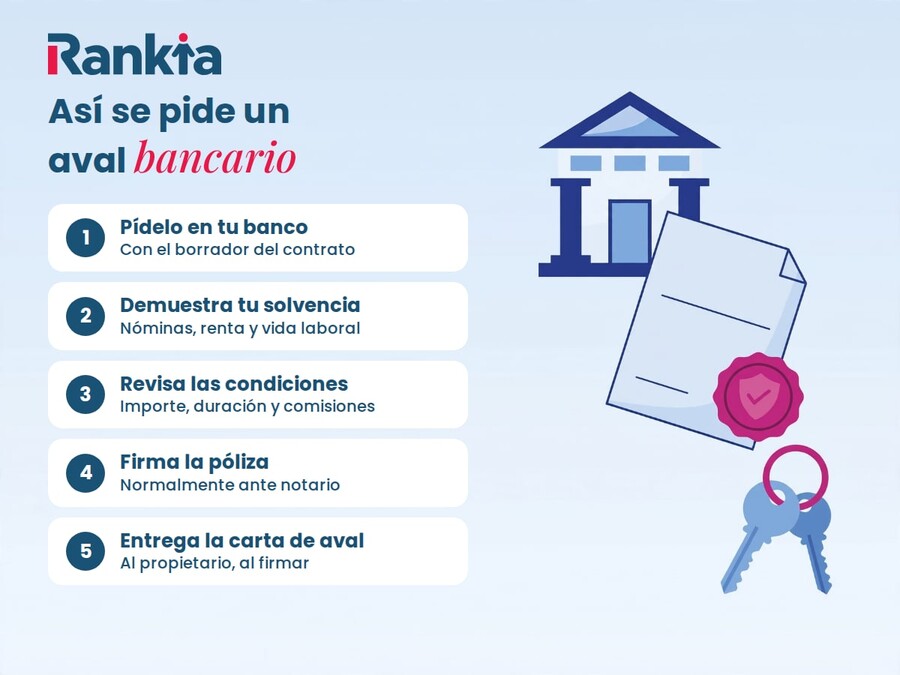
- Pídelo en tu banco habitual: lleva el borrador del contrato de alquiler y tu documentación financiera básica.
- Demuestra tu solvencia: nóminas, declaración de la renta y vida laboral, para que el banco valore si puedes pagar la renta.
- Revisa las condiciones: importe, duración, comisiones y si te piden bloquear dinero. Comprueba que el importe no supera dos mensualidades.
- Firma la póliza: normalmente ante notario, con todas las comisiones detalladas por escrito.
- Entrega la carta de aval al propietario: es el documento que le permite reclamar al banco si no pagas.
¿Qué requisitos y documentos te pide el banco?
Cada banco tiene su política, pero casi todos piden lo mismo: ingresos estables que cubran la renta con holgura y no figurar en un fichero de morosos. Esta es la documentación habitual:
- Identificación: DNI o NIE en vigor.
- Ingresos: las últimas nóminas, la declaración de la renta y la vida laboral; si eres autónomo, los pagos trimestrales de IVA e IRPF.
- Contrato: el borrador del alquiler, con la renta, la duración y los datos del propietario.
- Cuenta en el banco: la mayoría solo emite avales a sus clientes y carga ahí las comisiones.
Si bloqueas en el banco todo el importe avalado, el riesgo para la entidad es casi nulo y suele pedirte menos papeles. A cambio, no podrás usar ese dinero hasta que se cancele el aval.
Tipos de aval bancario para alquilar y cómo encajan con el límite legal
No todos los avales funcionan igual. Lo que cambia es cuánto cubren y si te obligan a bloquear dinero.
Aval completo
Cubre todas las rentas del contrato y a veces suministros o desperfectos. En un alquiler de vivienda habitual de hasta cinco años supera el tope legal, así que solo encaja en contratos más largos o en locales.
Aval parcial
Garantiza un número concreto de mensualidades. Es el que encaja con la ley: hasta dos meses en vivienda habitual y uno en alquiler de temporada.
Aval con depósito
El banco te pide bloquear el importe avalado en una cuenta a tu nombre mientras dure el aval. Ese depósito es un acuerdo entre tú y el banco, así que no suma al tope. Si el depósito te lo pide el propietario, sí cuenta como garantía adicional.
¿Qué pasa si no pagas el alquiler y el propietario ejecuta el aval?
Si dejas de pagar, el propietario reclama al banco con el documento del aval. El banco le paga hasta el importe garantizado y después te reclama a ti esa cantidad. Esto es lo que viene después:
- Cargo en tu cuenta: el banco intentará cobrarte lo pagado, normalmente con intereses de demora y gastos.
- Ficheros de morosos: si no lo devuelves, puede incluirte en uno y reclamártelo por vía judicial.
- El contrato sigue: el aval cubre la deuda, pero no impide que el propietario inicie un desahucio por impago.
Por eso, si ves que no vas a llegar a fin de mes, habla antes con el propietario: un aplazamiento pactado sale más barato que una ejecución.
¿Qué pasa con el aval al terminar el contrato?
El aval no se cancela solo. El propietario tiene que devolverte el documento original o firmar su renuncia, y hasta entonces el banco te seguirá cobrando la comisión de mantenimiento.
Pídelo a la vez que recuperas la fianza: la ley da al propietario un mes desde la entrega de las llaves para devolverla, y si tarda más debe pagarte el interés legal.
Ventajas y desventajas del aval bancario para alquilar
Frente a otras garantías, el aval tiene un coste bajo si respeta el tope legal, aunque también tiene inconvenientes:
Pros
- Más opciones de alquilar: el propietario acepta perfiles que sin garantía descartaría.
- Coste bajo: con 2.000 € avalados, de 60 a 220 € en cinco años.
- Sin avalista: no comprometes el patrimonio de familiares ni amigos.
Contras
- Comisión cada año: la pagas mientras el aval esté vivo, aunque no se use.
- Dinero bloqueado: muchos bancos piden inmovilizar el importe avalado.
- Te lo reclaman: si el banco paga al propietario, después te lo cobra a ti.
Aval bancario o seguro de impago: ¿cuál te sale más barato?
El seguro de impago lo contrata y lo paga el propietario, y no puede obligarte a contratarlo. Le cuesta entre el 3% y el 5% de la renta anual: de 360 a 600 € al año con un alquiler de 1.000 €.
Garantía |
Quién la paga |
Coste con una renta de 1.000 € |
Dinero bloqueado |
¿Te la pueden exigir? |
|---|---|---|---|---|
Aval bancario (2 meses) |
Tú |
60-220 € en 5 años |
Hasta 2.000 € si el banco pide depósito |
Sí, hasta 2 mensualidades |
Depósito en metálico |
Tú |
0 €: te lo devuelven al final |
2.000 € |
Sí, dentro del mismo tope |
Seguro de impago |
El propietario |
360-600 € al año |
No |
No: está prohibido exigírtelo |
Avalista particular |
Nadie: el riesgo es del avalista |
0 € |
No |
Se pacta en el contrato |
Si tienes ahorros, un depósito de dos meses no te cuesta comisiones. Si prefieres no inmovilizar dinero, el aval de dos mensualidades te cuesta como mucho 60 € el primer año.
También hay plataformas de garantías de alquiler que sustituyen el aval a cambio de una cuota. Antes de contratarlas, revisa qué cubren y si el propietario las acepta.
¿Y si buscas un avalista particular?
Un avalista es una persona, normalmente un familiar, que responde con su patrimonio si tú no pagas. No cuesta comisiones, pero suele firmar como avalista solidario: el propietario puede reclamarle directamente, sin ir antes contra ti.
Antes de firmar, el avalista debe saber hasta qué importe y durante cuánto tiempo responde. Conviene que el contrato lo limite por escrito.
¿Es mejor alquilar con aval o comprar?
Con una renta de 1.000 €, firmar el alquiler puede exigirte hasta 4.000 € entre primera mensualidad, fianza y garantías. Si además tienes ahorrada la entrada de una casa, la cuota de una hipoteca puede salir por menos que el alquiler. Por ejemplo, 160.000 € a 30 años al 3% son unos 675 € al mes con el sistema de amortización francés.
La respuesta depende de tu sueldo, tus ahorros y el tiempo que piensas quedarte, así que compara alquilar frente a comprar con tus números antes de pagar un aval.
¿Cuándo tiene sentido alquilar, incluso con aval?
- Necesitas flexibilidad geográfica por trabajo o estudios.
- Aún no tienes la entrada, aunque hay hipotecas para jóvenes sin ahorros.
- Quieres probar la zona: el alquiler con opción a compra descuenta parte de la renta del precio.
- Tu comunidad tiene deducción por alquiler de vivienda en la renta y cumples sus requisitos.
- Prefieres evitar gastos de mantenimiento y reformas.
¿Cuándo te conviene comprar?
- Tienes estabilidad laboral y planeas quedarte 5-7 años en la misma zona.
- Puedes aportar el 20%-30% del precio para la entrada y los gastos e impuestos de la compra.
- Tienes 35 años o menos: con el aval del ICO, algunas de las mejores hipotecas para jóvenes financian hasta el 100%.
- Quieres fijar tu cuota con una de las hipotecas más baratas a tipo fijo y construir patrimonio.
¿Qué hipoteca elegir si das el paso?
Calcula primero el dinero que necesitas para una casa de 200.000 € y prueba tu cuota en un simulador de hipotecas. Si buscas tipo fijo, estas tres de las mejores hipotecas de este momento no cobran comisión de apertura y mantienen la cuota estable, como un alquiler sin subidas:

- TIN bonificado:
- 2.85 %
- TAE bonificado:
- 3.76 %
Cuota
699,67 €*
hasta
779,38 €

- TIN bonificado:
- 2.75 %
- TAE bonificado:
- 3.67 %
Cuota
612,36 €*
hasta
694,67 €

*
3 productos bonificables:
Domiciliación de nómina, Seguro de hogar y Seguro de vida
Financiación máxima:
80%
Precio personalizado para cada cliente
- Hipoteca Fija BBVA: desde 2,85% TIN y 3,76% TAE bonificada a 15 años, con nómina, seguro de hogar y seguro de amortización. El primer mes, un punto menos de TIN.
- Hipoteca fija Sabadell: 2,75% TIN y 3,67% TAE bonificada con nómina y seguros de vida, hogar y protección de pagos; sin ellos, 4,23% TAE.
- Hipoteca Naranja fija ING: precio personalizado para cada cliente y mejor tipo si la casa tiene certificado energético A, B o C. Plazo de hasta 25 años.
Si no llegas a la entrada, algunos bancos conceden una hipoteca al 100% a perfiles muy solventes. Y si no sabes cuál te conviene, nuestros asesores trabajan como un bróker hipotecario: comparan ofertas y negocian con los bancos por ti, gratis.
Quiero que un asesor revise mi caso 🔎🏠
Preguntas frecuentes
¿Se puede pedir un aval bancario si ya tengo fianza?
Sí. La fianza de una mensualidad es obligatoria y el aval es una garantía adicional que se pacta aparte. En vivienda habitual, el aval no puede superar dos mensualidades de renta.
¿Me pueden obligar a contratar un seguro de impago?
No. El Real Decreto-ley 29/2026, en vigor desde el 8 de octubre de 2026, prohíbe exigírselo al inquilino, igual que otras coberturas parecidas, aunque aún debe convalidarlo el Congreso. El propietario puede contratarlo, pero a su cargo.
¿Puedo usar mis ahorros en lugar de un aval bancario?
Sí, si el propietario lo acepta. Un depósito en metálico de hasta dos mensualidades cumple la misma función y no tiene comisiones. Te lo devuelve al acabar el contrato si no quedan deudas ni daños.
¿El aval bancario cubre solo el alquiler o también otros gastos?
Depende de lo que diga el documento. Lo normal es que cubra la renta, pero se puede ampliar a desperfectos, comunidad o suministros si se pacta, siempre dentro del tope legal.
¿Qué bancos dan avales para alquiler?
Prácticamente todos los bancos emiten avales a sus clientes. Las comisiones de cada uno figuran en la información de tarifas que publica en su web: compáralas, porque del 0,5% al 2% anual hay mucha diferencia en un aval de varios años.
¿Puedo cancelar un aval bancario antes de terminar el contrato?
Solo si el propietario acepta: tiene que devolverte el original o renunciar por escrito, por ejemplo si lo sustituyes por un depósito del mismo importe. Mientras tanto, el banco te sigue cobrando la comisión de mantenimiento.
¿Qué pasa si el banco paga al propietario y yo no puedo devolverlo?
El banco te reclamará lo que haya pagado, más intereses y comisiones. El aval protege al propietario, pero no te libra de la deuda.
¿Qué diferencia hay entre un aval bancario y un avalista?
Con el aval bancario responde el banco y tú pagas comisiones. Con un avalista particular responde una persona con su patrimonio, sin coste, pero asume tu deuda si no pagas.