¿Cómo afecta un cambio de trabajo a la aprobación de una hipoteca?
¿Cómo afecta un cambio de trabajo a la aprobación de una hipoteca?
¿Cómo afecta cambiar de trabajo a la aprobación de una hipoteca? Depende de cuándo, hacia qué contrato y cómo lo presentes al banco. Te explicamos la antigüedad que piden, qué pasa en periodo de prueba, cómo afecta un contrato temporal y qué hacer si cambias de empleo con la hipoteca en trámite.
Comprar tu primera vivienda ya genera bastante estrés, y si además estás pensando en cambiar de empleo, la duda es inevitable: ¿cómo afecta un cambio de trabajo a la aprobación de una hipoteca?
Sí influye, pero no tiene por qué cerrarte la puerta a la financiación. Lo que marca la diferencia es cuándo se produce el cambio, hacia qué tipo de contrato y cómo presentas tu situación al banco. Si el cambio es a mejor (más sueldo, contrato indefinido, puesto más estable) y llevas una vida laboral sin lagunas, muchas entidades lo aceptan incluso con poca antigüedad en el nuevo empleo.
Cambiar de empleo puede influir en la evaluación de la hipoteca, especialmente si modifica la estabilidad o continuidad de los ingresos.
En esta guía verás por qué las entidades valoran tu estabilidad laboral, cuánta antigüedad laboral piden según tu tipo de contrato, qué pasa si cambias de trabajo antes o después de que te aprueben la hipoteca, cómo afecta el periodo de prueba y cómo preparar tu caso para que el cambio juegue a tu favor al pedir hipoteca.
¿Por qué influye un cambio de trabajo en la concesión de la hipoteca?
A los bancos lo que más les importa es la seguridad y continuidad de tus ingresos durante toda la vida del préstamo. No es un capricho: la Ley 5/2019 (LCCI) obliga a las entidades a evaluar en profundidad tu solvencia teniendo en cuenta tu situación de empleo, los ingresos presentes y los previsibles durante la vigencia del préstamo, tus ahorros y tus compromisos ya asumidos.
Por eso analizan tu vida laboral completa y no solo tu nómina actual: quieren comprobar que tu trayectoria es continuada y que tus ingresos son estables. Un cambio de trabajo reciente introduce incertidumbre (periodo de prueba, nueva estructura salarial) y esa incertidumbre es lo que el banco quiere ver despejada antes de conceder la financiación.
¿Cuánta antigüedad laboral piden los bancos para dar una hipoteca?
No existe una cifra única entre los requisitos para pedir una hipoteca, pero sí unos rangos habituales según tu tipo de contrato. La mayoría de entidades no empiezan a contar la antigüedad hasta que superas el periodo de prueba (que suele durar entre 2 y 6 meses):
Tipo de contrato
Antigüedad que se suele pedir
A tener en cuenta
Indefinido
Desde 6 meses (algunas entidades piden 12)
Es el escenario preferido por los bancos. Mejor una vez superado el periodo de prueba.
Temporal
Alrededor de 12 meses continuados
Suma tener renovaciones recientes o encadenar contratos en el mismo sector sin interrupciones.
Autónomo
Entre 12 y 24 meses de actividad (2 años es lo habitual)
Se valora la declaración de IRPF, los modelos trimestrales y una tendencia de ingresos estable.
Funcionario / interino
Flexible por la estabilidad del empleo público
Es uno de los perfiles mejor valorados, incluso con poca antigüedad en la plaza.
Un matiz importante: al cambiar de empresa, la antigüedad se reinicia (salvo subrogación empresarial). Aun así, si vienes de una trayectoria larga y sin lagunas en el mismo sector, muchos bancos son más flexibles.
¿Cómo afecta el periodo de prueba de un contrato indefinido a la hipoteca?
El periodo de prueba es uno de los puntos más sensibles. Durante ese periodo (entre 2 y 6 meses según convenio, regulado en el art. 14 del Estatuto de los Trabajadores), cualquiera de las partes puede rescindir el contrato sin preaviso ni indemnización. Eso convierte ese tramo en una "zona gris" para el banco:
La mayoría de entidades no cuentan la antigüedad hasta que superas el periodo de prueba. Si presentas la solicitud estando aún en prueba, es probable que te pidan esperar.
Si puedes negociar con tu nueva empresa la eliminación del periodo de prueba (algunas lo permiten por convenio o por acuerdo individual), el banco valorará tu contrato como si fuera definitivo desde el día uno.
Consejo práctico: si estás en periodo de prueba y necesitas solicitar hipoteca, pide primero un estudio de viabilidad sin compromiso para saber si tu banco está dispuesto a aceptarlo o si necesitas esperar unos meses.
Pedir hipoteca con contrato temporal: ¿es posible?
Sí, aunque con más exigencia. Los bancos suelen pedir al menos 12 meses continuados de actividad y valoran especialmente:
Que encadenes contratos en el mismo sector sin periodos de inactividad.
Que tus ingresos sean recurrentes y demostrables (nóminas sin variaciones bruscas).
Que dispongas de un ahorro superior al mínimo (por encima del 30 % del precio de la vivienda), como colchón de seguridad.
Si tu pareja tiene contrato indefinido y antigüedad, añadirla como cotitular compensa tu perfil y aumenta las posibilidades de aprobación.
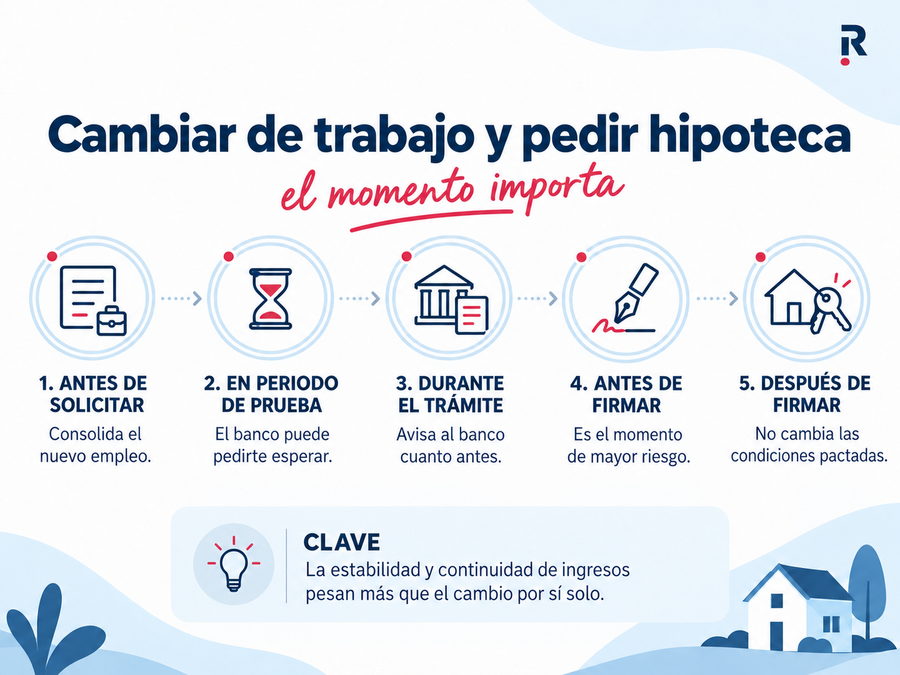
El efecto de un cambio laboral depende del momento: antes de solicitar la hipoteca, durante el periodo de prueba, durante la tramitación o después de firmarla.
Cambiar de trabajo antes de solicitar la hipoteca
Aquí la clave es la dirección del cambio:
Cambio "a mejor" (más sueldo, contrato indefinido, puesto más estable): juega a tu favor. Un salto salarial significativo y demostrable puede compensar la falta de antigüedad, sobre todo si tu vida laboral es continuada.
Cambio a un contrato más precario (temporal, con periodo de prueba largo o ingresos variables): añade riesgo a ojos del banco. Lo prudente suele ser esperar a superar el periodo de prueba antes de presentar la solicitud.
Como norma general, conviene tener el nuevo empleo consolidado (periodo de prueba superado y al menos 2-3 nóminas cobradas) antes de pedir la hipoteca.
Cambio de trabajo antes de firmar la hipoteca: el escenario más delicado
Entre la aprobación y la firma ante notario, el banco puede volver a comprobar tu situación y solicitar documentación actualizada. La LCCI permite reevaluar la solvencia antes de la formalización. Si en ese intervalo cambias de trabajo:
Te pedirán contrato y nóminas del nuevo empleo.
Pueden revisar las condiciones (ajustar el importe, el tipo de interés o las vinculaciones).
En el peor caso, retirar la oferta si consideran que el nuevo puesto es significativamente menos estable.
⚠️ Recomendación
Si tienes la hipoteca en trámite, evita cambiar de trabajo hasta después de firmar ante notario siempre que sea posible. Si el cambio es inevitable, comunícaselo al banco cuanto antes: la transparencia es tu mejor argumento.
¿Y si pierdes el empleo antes de firmar la hipoteca?
Es el escenario más complicado. Sin ingresos, la capacidad de pago desaparece y el banco muy probablemente retirará la oferta o paralizará la operación. Si te encuentras en esta situación:
Comunícalo al banco de inmediato. Ocultar un despido es peor que informarlo, porque el banco lo detectará en la vida laboral actualizada.
Negocia una extensión con el vendedor si tienes arras firmadas, para ganar tiempo y buscar un nuevo empleo.
Valora la prestación por desempleo: no computa como ingreso estable para la hipoteca, así que necesitarás un nuevo contrato antes de retomar la solicitud.
Revisa si firmaste cláusula suspensiva en las arras: si incluiste una condición de financiación, podrías recuperar la señal.
Cambiar de trabajo con la hipoteca ya firmada
Una vez firmada la escritura, el préstamo ya es tuyo: cambiar de trabajo no afecta a las condiciones pactadas. El banco no puede modificar tu hipoteca por un cambio de empleo posterior. Lo único que debes cuidar es tu propia capacidad de pago para no comprometer las cuotas.
¿Cómo presentar un cambio de trabajo de forma favorable al banco?
Si el cambio ya se ha producido o es inevitable, estas pautas te ayudan a que la entidad lo valore positivamente:
Transparencia con la entidad
Comunica el cambio cuanto antes y explica los motivos. Un salto a un puesto mejor remunerado o más estable refuerza tu solicitud; ocultarlo mina la confianza.
Documentación que respalde tu estabilidad
Reúne los documentos para pedir hipoteca: contrato de trabajo con fecha de inicio (y fin del periodo de prueba si aplica), carta de la empresa, últimas nóminas y vida laboral actualizada. Si puedes aportar la oferta firmada con el salario, hazlo.
Ahorro y colchón de emergencia
Un buen fondo de ahorro (idealmente una entrada superior al 20 %) reduce el riesgo para el banco y compensa la falta de antigüedad. Demuestra que puedes afrontar imprevistos.
Segundo titular o avalista
Si compráis en pareja y uno de los dos tiene contrato indefinido y antigüedad, su perfil compensa el del que acaba de cambiar de trabajo. Un avalista solvente también puede inclinar la balanza.
Asesoramiento profesional
Si no tienes claro cómo presentar tu caso, apóyate en un especialista. En Rankia dispones de asesores hipotecarios gratuitos que analizan tu situación y negocian con los bancos por ti.
Resumen: cuándo conviene y cuándo no cambiar de trabajo si vas a pedir hipoteca
Situación
¿Afecta a la hipoteca?
Qué hacer
Cambio a mejor empleo, con contrato indefinido
Impacto leve o positivo
Espera a superar el periodo de prueba y cobra 2-3 nóminas antes de solicitar
Cambio a contrato temporal o con ingresos variables
Impacto negativo
Espera a tener al menos 12 meses continuados o un cotitular con contrato indefinido
Cambio durante el trámite de la hipoteca (antes de firmar)
Alto riesgo: pueden retirar la oferta
Evítalo si puedes; si no, avisa al banco de inmediato
Pérdida de empleo antes de firmar
Muy alto: se paraliza la operación
Comunícalo, negocia extensión con vendedor, busca nuevo empleo cuanto antes
Cambio con la hipoteca ya firmada
Sin impacto en las condiciones pactadas
Solo cuida tu capacidad de pago mensual
Preguntas frecuentes
Sí, pero lo ideal es esperar a superar el periodo de prueba (2-6 meses) y tener al menos 2-3 nóminas del nuevo empleo. Si el cambio es a mejor y tu vida laboral es continuada, algunas entidades lo aceptan antes.
Con contrato indefinido, desde 6 meses (algunas entidades piden 12). Con temporal, en torno a 12 meses continuados. Los autónomos suelen necesitar 2 años de actividad demostrable con IRPF y modelos trimestrales.
Sí. La mayoría de bancos no cuentan la antigüedad hasta que superas el periodo de prueba. Si estás en esa fase, lo más seguro es esperar a que termine antes de presentar la solicitud de hipoteca.
Sí, aunque los bancos suelen exigir al menos 12 meses continuados de actividad, sin lagunas, y valoran positivamente que encadenes contratos en el mismo sector. Un cotitular con contrato indefinido o un ahorro superior al 30 % del precio mejoran mucho las opciones.
El banco puede reevaluar tu solvencia hasta el momento de la firma y pedirte documentación del nuevo empleo. Pueden ajustar condiciones o, en el peor caso, retirar la oferta si el nuevo puesto es menos estable. Si es posible, espera a firmar antes de cambiar.
Sí. Una mejora salarial significativa y demostrable es un argumento a tu favor, especialmente si mantienes contrato indefinido y una trayectoria sin interrupciones. Mejora tu ratio de endeudamiento y compensa la falta de antigüedad en el nuevo puesto.
Contrato de trabajo del nuevo empleo (con fecha de inicio y fin del periodo de prueba si aplica), últimas nóminas, vida laboral actualizada, oferta o carta de la empresa con el salario, y los extractos bancarios de los últimos 3-6 meses.