¿Qué es primero: comprar vivienda o solicitar una hipoteca?
¿Qué es primero: comprar vivienda o solicitar una hipoteca?
Lo más recomendable es solicitar la hipoteca antes de buscar vivienda: así sabrás cuánto te financia el banco, evitarás perder la señal y negociarás con más fuerza. Te explicamos los pasos, la documentación, qué pasa si el banco dice no, y las mejores hipotecas fijas del momento.
Cuando empiezas con el proceso de comprar una vivienda, una de las primeras dudas es si deberías solicitar la hipoteca antes o después de elegir el piso. Con el euríbor por encima del 3% y los precios de la vivienda en máximos históricos en 2026, planificar bien la financiación no es un consejo genérico: es lo que marca la diferencia entre cerrar la operación con tranquilidad o perder miles de euros en una señal.
Lo más recomendable es pedir la hipoteca (o al menos un estudio de viabilidad) antes de buscar vivienda. Así sabrás cuánto te financia el banco, buscarás pisos dentro de tu presupuesto real y evitarás perder la señal si la financiación no llega a tiempo. En Europa es la práctica habitual; en España, cada vez más compradores la siguen.
Antes de elegir vivienda conviene conocer la capacidad de financiación; la hipoteca definitiva se formaliza sobre un inmueble concreto.
¿Por qué buscar primero la hipoteca y después la vivienda?
En España es poco habitual solicitar primero la financiación y después elegir la vivienda, pero en el resto de Europa es lo normal. Primero se pide a la entidad financiera un estudio de viabilidad sobre las condiciones y el importe a financiar y, en función del resultado, se eligen las propiedades.
De este modo sabrás el importe máximo por el que se te concederá una hipoteca. Eso, junto a tus ahorros y el cálculo de impuestos correspondientes, te ayudará a saber el tipo de vivienda que te puedes permitir.
Recuerda que la financiación de la entidad nunca sobrepasará, salvo casos muy concretos, el 80 % del menor valor entre la tasación y el precio de compraventa.
Ventajas de pedir la hipoteca antes de buscar piso
Conoces tu presupuesto real antes de visitar pisos y no pierdes tiempo viendo inmuebles que no puedes pagar.
Evitas perder la señal de reserva. Si reservas una vivienda sin financiación cerrada, te arriesgas a que el banco te diga no y pierdas entre 3.000 y 6.000 €.
Negocias con más fuerza. Un comprador con hipoteca preaprobada transmite seguridad al vendedor y puede cerrar la operación más rápido.
Tienes tiempo para comparar ofertas. Sin la presión del plazo de reserva, puedes comparar hipotecas con varios bancos y elegir la mejor.
Reduces el estrés. El proceso de compra ya es largo y complejo; saber de antemano que tienes financiación elimina una de las mayores fuentes de incertidumbre.
Comprar antes de solicitar financiación: riesgos y cuándo tiene sentido
La mayoría de los españoles optan por buscar la casa, reservar el piso y, después, empezar a buscar financiación. Es lo más habitual, pero tiene inconvenientes claros:
Dinero de la reserva en riesgo. Si el banco no te concede el préstamo hipotecario, puedes perder la señal.
Tiempo y desgaste emocional. Has invertido semanas visitando pisos y la ilusión de haber encontrado tu casa puede acabar en frustración.
Negociación en desventaja. Sin financiación preconcedida, el vendedor puede preferir a otros compradores más solventes.
Dicho esto, buscar primero la vivienda tiene sentido en algunos casos: si tu perfil financiero es solvente (contrato indefinido, buenos ingresos, sin deudas), si ya conoces tu capacidad de endeudamiento o si el mercado está muy competido y necesitas reservar rápido.
Hipoteca primero vs. vivienda primero: tabla comparativa
Para verlo de un vistazo, esta tabla resume las diferencias entre ambas opciones:
Criterio
Hipoteca primero
Vivienda primero
Presupuesto
Conoces el máximo antes de buscar
Lo descubres después de elegir
Riesgo de perder la señal
Bajo: ya tienes preaprobación
Alto: dependes de que el banco diga sí
Capacidad de negociación
Mayor: transmites solvencia
Menor: compites sin respaldo financiero
Tiempo de cierre
Más rápido: solo falta la tasación
Más lento: todo el proceso de estudio empieza con la reserva
Contrato indefinido y antigüedad. Los bancos exigen empleo estable, generalmente con al menos un año de antigüedad en el mismo puesto.
Ingresos estables. Tu cuota hipotecaria no debería superar el 35 % de tus ingresos mensuales (algunos bancos aplican el 30 %). Es la ratio de endeudamiento que evalúan.
Ahorros suficientes. Necesitarás al menos un 30 % del precio de la vivienda: un 20 % para la parte que el banco no financia y un 10 % para gastos de compraventa (notaría, gestoría, impuestos, tasación).
Historial crediticio limpio. Deudas impagadas o aparición en ficheros de morosidad (ASNEF, RAI) pueden suponer un rechazo automático.
Para una vivienda de 200.000 €, los números quedan así:
Concepto
Importe
% sobre el precio
Entrada (parte no financiada)
40.000 €
20 %
Gastos de compraventa (notaría, registro, impuestos, gestoría)
~20.000 €
~10 %
Total necesario en ahorro
~60.000 €
~30 %
El porcentaje de gastos varía según la comunidad autónoma (el ITP oscila entre el 6 % y el 10 %) y la edad del comprador. Si tienes menos de 35 años, muchas comunidades aplican tipos reducidos.
Qué documentos necesitas para el estudio de viabilidad
El banco te pedirá esta documentación para evaluar tu perfil. Tenerla preparada acelera el proceso:
DNI/NIE en vigor.
Últimas 3 nóminas y la última declaración de la renta.
Contrato de trabajo vigente.
Vida laboral actualizada (puedes descargarla en la web de la Seguridad Social).
Extractos bancarios de los últimos 3-6 meses.
Justificante de otros ingresos o propiedades si los tienes.
Si te preconceden la hipoteca, el banco emitirá un documento orientativo con el importe máximo, el tipo de interés estimado y las condiciones preliminares. No es vinculante: la aprobación definitiva requiere la tasación de la vivienda concreta.
Qué pasa si el banco te dice que no
Si ya has reservado la vivienda y el banco rechaza tu hipoteca, no todo está perdido:
Probar con otros bancos. Los criterios de riesgo varían entre entidades: un rechazo no significa que todos te digan lo mismo.
Recurrir a un bróker hipotecario. Un intermediario financiero puede negociar con varias entidades a la vez y encontrar financiación para perfiles más difíciles.
Negociar con el vendedor una extensión del plazo de reserva.
Incluir cláusula suspensiva en el contrato de arras: si no se consigue financiación en un plazo determinado, se devuelve la señal.
Mejores hipotecas fijas para comprar vivienda
Si ya tienes claro tu presupuesto y quieres una cuota que no se mueva, estas son tres de las mejores hipotecas fijas del mercado ahora mismo. Con el euríbor por encima del 3 %, una fija puede darte la tranquilidad de saber exactamente cuánto pagarás cada mes:
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.67 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
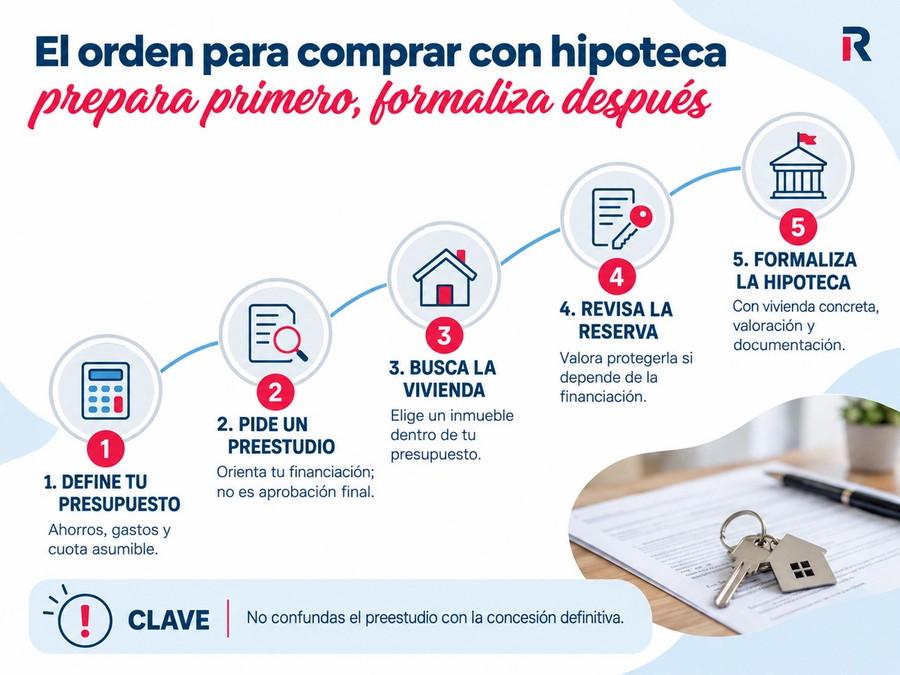
Pasos para comprar una vivienda con hipoteca: el orden recomendado
Tanto si decides buscar primero la hipoteca como si prefieres hacerlo al revés, el proceso de compraventa con financiación sigue estas fases:
Evalúa tu situación financiera: calcula tus ahorros disponibles, tu ratio de endeudamiento y cuánto puedes destinar a cuota sin comprometer tu economía.
Pide un estudio de viabilidad a uno o varios bancos. Tardan entre 24 y 72 horas si aportas toda la documentación.
Busca vivienda dentro de tu presupuesto. Con el importe preaprobado, filtra en portales inmobiliarios por precio máximo.
Firma la reserva o las arras. Incluye siempre una cláusula suspensiva que condicione la compra a la obtención de hipoteca.
El banco tasa la vivienda. La tasación confirma si el inmueble vale lo que pides. Si la tasación es baja, el banco ajustará el importe.
Aprobación definitiva y firma. El banco te entrega la FEIN (oferta vinculante) al menos 10 días antes de la firma, como exige la Ley 5/2019.
El proceso comienza definiendo el presupuesto y solicitando un preestudio orientativo; la financiación definitiva llega después de elegir la vivienda.
Errores frecuentes al comprar vivienda con hipoteca
Evítalos para que la operación no se complique:
No calcular los gastos de compra. Muchos compradores solo miran el precio del piso y olvidan el 10 % de gastos: notaría, registro, ITP o AJD, gestoría y tasación.
Firmar arras sin cláusula de financiación. Si no incluyes una cláusula suspensiva y el banco te dice que no, pierdes la señal.
Quedarse con la primera oferta del banco. Los tipos, vinculaciones y comisiones varían mucho entre entidades. Siempre compara al menos tres.
No tener en cuenta el euríbor. Si eliges una hipoteca variable, tu cuota subirá o bajará cada 6 o 12 meses según cómo evolucione el índice.
Gastar los ahorros justo antes. Un coche nuevo, una reforma o un viaje grande justo antes de pedir la hipoteca puede hundir tu ratio de endeudamiento.
Preguntas frecuentes
Sí. Solicitar un estudio de viabilidad antes de buscar vivienda te permite conocer tu presupuesto real, evitar perder la señal de reserva y negociar con más fuerza ante el vendedor. No es vinculante ni tiene coste.
Como mínimo, un 30 % del precio de la vivienda: un 20 % para la entrada (los bancos financian como máximo el 80 % del valor de tasación) y un 10 % para los gastos de compraventa (notaría, registro, impuestos, tasación).
Puedes perder la señal de reserva o las arras, salvo que hayas incluido una cláusula suspensiva que condicione la compra a la obtención de financiación. Para evitarlo, intenta siempre negociar esa cláusula antes de firmar.
El estudio de viabilidad inicial suele tardar entre 24 y 72 horas si aportas toda la documentación. La aprobación definitiva (con tasación incluida) puede llevar entre 2 y 4 semanas desde que identificas la vivienda.
Normalmente entre 3 y 6 meses, dependiendo de la entidad. Si no encuentras vivienda en ese plazo, puedes pedir que la renueven aportando documentación actualizada.
Sí. De hecho, es lo recomendable. Comparar ofertas de al menos tres entidades te permite negociar mejores condiciones. Desde la Ley 5/2019, los bancos están obligados a entregarte la FEIN (oferta vinculante) con todas las condiciones al menos 10 días antes de la firma.
Con el euríbor por encima del 3 %, una hipoteca fija ofrece una cuota estable y predecible. Una variable puede salir más barata si el euríbor baja a medio plazo, pero asumes el riesgo de que suba más. La elección depende de tu perfil de riesgo y de cuánto tiempo planeas mantener la hipoteca.
Creo que hubiese estado más completo el artículo si no nos hubiésemos "olvidado" que también existen las viviendas de nueva construcción, y que algunos adquirientes empiezan a abonarlas desde que las ven en planos y la señalizan con algún importe, abonando a lo largo de la construccion parte de su coste.