Euríbor histórico: tabla y evolución año a año (1999-2026)
Euríbor histórico: tabla y evolución año a año (1999-2026)
Consulta la evolución del euríbor histórico desde 1999 hasta 2026, sus máximos y mínimos, los valores mes a mes y las grandes etapas que han marcado su recorrido. Analizamos también por qué ha vuelto a subir en 2026 y cómo afecta a las hipotecas variables.
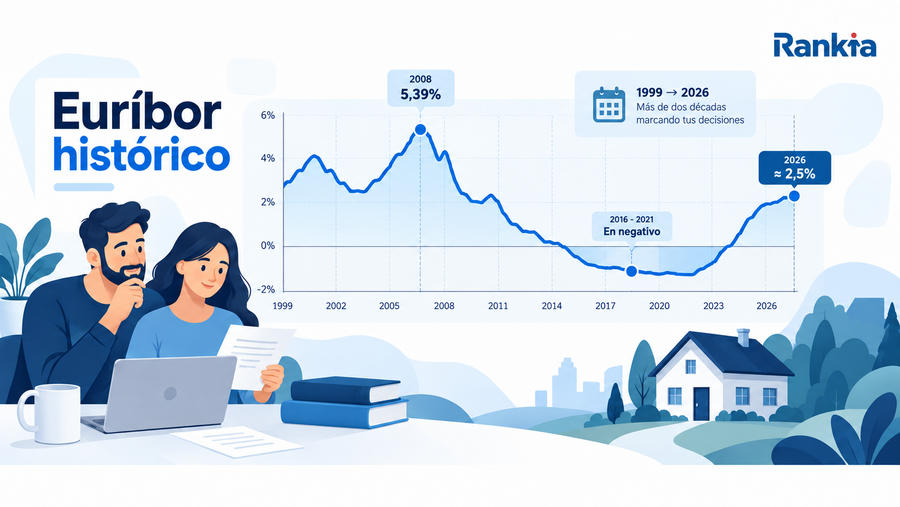
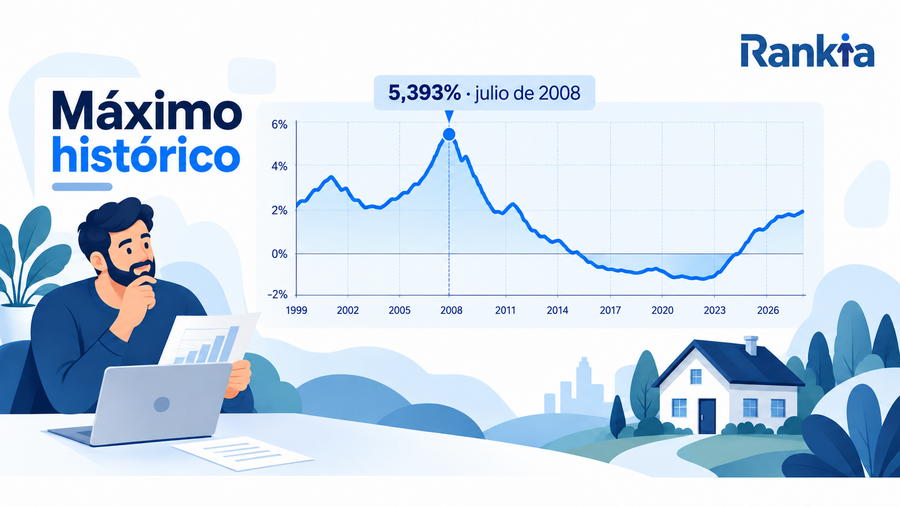
El euríbor histórico es la serie de valores que ha tomado, año a año y mes a mes, el índice que usan la mayoría de bancos españoles para calcular la cuota de las hipotecas variables. Desde su lanzamiento en 1999 ha pasado por etapas muy distintas: máximos por encima del 5% en el año 2000, un pico histórico del 5,393% en julio de 2008, más de cinco años en tipos negativos entre 2016 y 2021, y la subida más rápida de su historia en 2022-2023. En 2026 vuelve a subir con fuerza y ronda ya el 3,2% en septiembre.
En este artículo tienes la tabla completa del euríbor histórico anual desde 1999 hasta hoy, la evolución mes a mes de 2026, sus máximos y mínimos, y una explicación de por qué se ha movido tanto en cada etapa.
Evolución histórica del euríbor desde 1999 hasta 2026.
Euríbor histórico anual (1999-2026)
Estos son los valores medios anuales del euríbor a 12 meses, la referencia que usan la mayoría de hipotecas variables en España, según los tipos de interés oficiales que publica el Banco de España en el Boletín Oficial del Estado (BOE).
Año
Media anual
Contexto
2026*
~2,65% (ene-ago, parcial)
Nueva subida del BCE; septiembre ronda el 3,2%
2025
2,223%
El BCE modera tipos tras la escalada de 2023
2024
3,274%
Primeros recortes de tipos del BCE
2023
3,865%
Máximo del ciclo poscovid, inflación disparada
2022
1,088%
Fin abrupto de los tipos negativos
2021
-0,491%
Mínimo histórico (enero: -0,505%)
2020
-0,303%
Pandemia, BCE mantiene tipos ultrabajos
2019
-0,215%
Cuarto año consecutivo en negativo
2018
-0,173%
Tipos negativos consolidados
2017
-0,145%
Segundo año en negativo
2016
-0,034%
El euríbor entra en negativo por primera vez
2015
0,168%
El BCE inicia la compra masiva de deuda (QE)
2014
0,477%
El BCE lleva el tipo de depósito a negativo
2013
0,536%
Deflación y estancamiento en la eurozona
2012
1,111%
\"Whatever it takes\" de Draghi
2011
2,006%
Repunte por la crisis de deuda de Portugal e Italia
2010
1,350%
Crisis de deuda soberana en Grecia
2009
1,618%
Caída de más de 3 puntos tras el crash financiero
2008
4,814%
Máximo histórico en julio (5,393%); giro brusco a la baja tras la crisis subprime
2007
4,450%
Comienza la crisis subprime en EE. UU.
2006
3,436%
Boom inmobiliario español, el BCE sube tipos varias veces
2005
2,334%
Leve repunte tras los mínimos de la primera década
2004
2,274%
Tipos bajos impulsan el crédito hipotecario
2003
2,337%
Mínimos de la primera época del euríbor
2002
3,493%
El BCE recorta tipos para estimular la economía
2001
4,084%
Recesión tras la burbuja tecnológica y el 11-S
2000
4,781%
Boom tecnológico, el BCE sube tipos ante la inflación
1999
3,182%
Lanzamiento del euro; el euríbor arranca como referencia hipotecaria en España
*2026: media provisional con los meses cerrados (enero-agosto). Fuente: Banco de España, tipos de interés oficiales de referencia del mercado hipotecario (Boletín Oficial del Estado).
Las grandes etapas del euríbor: de la burbuja a los tipos negativos y la nueva subida
1999-2000: arranque en niveles altos
El euríbor nace en 1999 como índice de referencia con el lanzamiento del euro, en plena expansión económica. En el año 2000 llega a superar el 5% de media, impulsado por las subidas de tipos del BCE para contener la inflación del boom tecnológico.
2001-2005: descenso tras el estallido de la burbuja tecnológica
El pinchazo de la burbuja puntocom y los atentados del 11-S llevan al BCE a bajar tipos de forma sostenida. El euríbor cae hasta rondar el 2,3% entre 2003 y 2004, sus niveles más bajos de la primera década.
2006-2008: boom inmobiliario y máximo histórico
Con España en pleno boom inmobiliario y el BCE subiendo tipos para frenar la inflación, el euríbor encadena subidas hasta marcar su máximo histórico: 5,393% en julio de 2008. Apenas unos meses después, el estallido de la crisis subprime provoca un giro brusco a la baja. El euríbor alcanzó su máximo histórico en julio de 2008.
2009-2015: caída prolongada tras la crisis financiera
La crisis financiera global y, después, la crisis de deuda soberana en Grecia, Portugal e Italia hunden el euríbor de forma casi ininterrumpida, del 4,8% de 2008 al entorno del 0,5% en 2013-2014, mientras el BCE va recortando tipos hasta niveles históricamente bajos.
2016-2021: la era de los tipos negativos
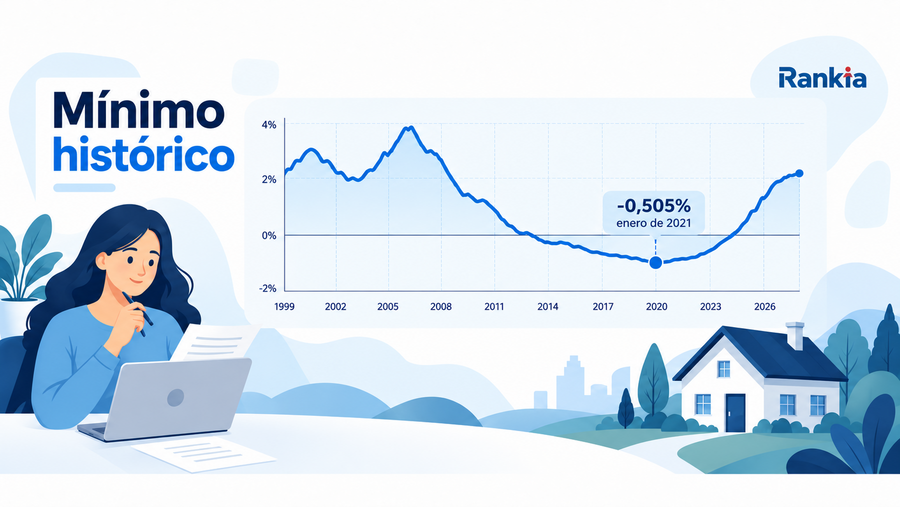
En 2016 el euríbor entra en negativo por primera vez en su historia y se mantiene así durante seis años consecutivos. Llega a su mínimo histórico en enero de 2021, con -0,505%, en plena pandemia y con el BCE manteniendo el tipo de depósito en negativo para estimular la economía. El mínimo histórico del euríbor se registró en enero de 2021.
2022-2023: la subida más rápida de su historia
El repunte de la inflación tras la pandemia y la guerra en Ucrania obligan al BCE a subir tipos a un ritmo sin precedentes. El euríbor pasa de estar en negativo a superar el 4% en apenas 18 meses, el movimiento más brusco de toda su serie histórica.
2024-2025: primer respiro
Con la inflación moderándose, el BCE empieza a recortar tipos y el euríbor baja de forma gradual, del 3,27% de media en 2024 al 2,22% en 2025.
2026: repunte de nuevo
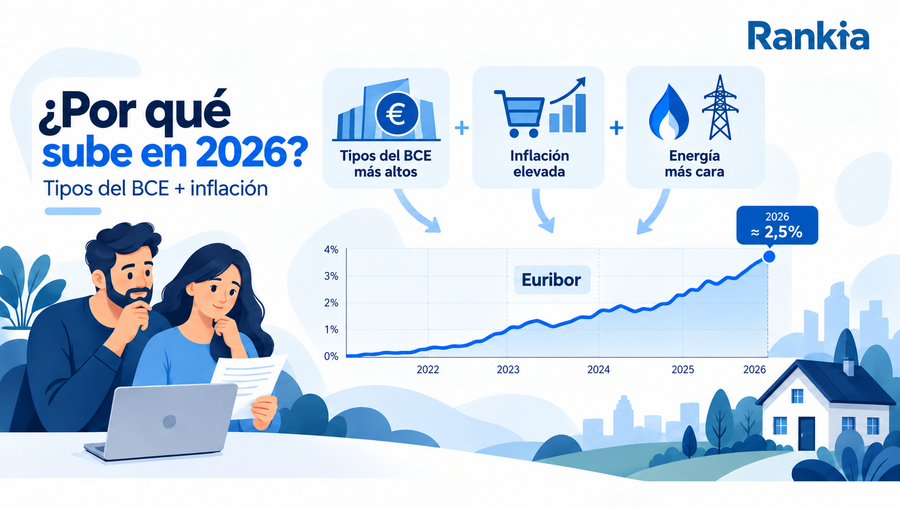
En 2026 el euríbor vuelve a subir con fuerza: arranca el año por debajo del 2,3% y en septiembre ronda ya el 3,2%, ante una nueva subida de tipos del BCE motivada por el encarecimiento de la energía y el repunte de la inflación.Factores que explican la subida del euríbor en 2026.
Máximos y mínimos históricos del euríbor
Indicador
Valor
Fecha
Máximo histórico
5,393%
Julio de 2008
Mínimo histórico
-0,505%
Enero de 2021
Año con la media más alta
4,814%
2008
Año con la media más baja
-0,491%
2021
Mayor subida en un año
+2,78 puntos
2023 (frente a 2022)
Mayor caída en un año
-3,20 puntos
2009 (frente a 2008)
Euríbor mes a mes en 2026
Así ha evolucionado el euríbor a 12 meses mes a mes durante 2026:
Mes
Media mensual
Enero
2,245%
Febrero
2,221%
Marzo
2,567%
Abril
2,747%
Mayo
2,804%
Junio
2,795%
Julio
2,855%
Agosto
2,952%
Septiembre*
~3,19% (provisional)
*Media provisional a falta de cerrar el mes. Fuente: Banco de España.
¿Cómo afecta el euríbor histórico a tu hipoteca?
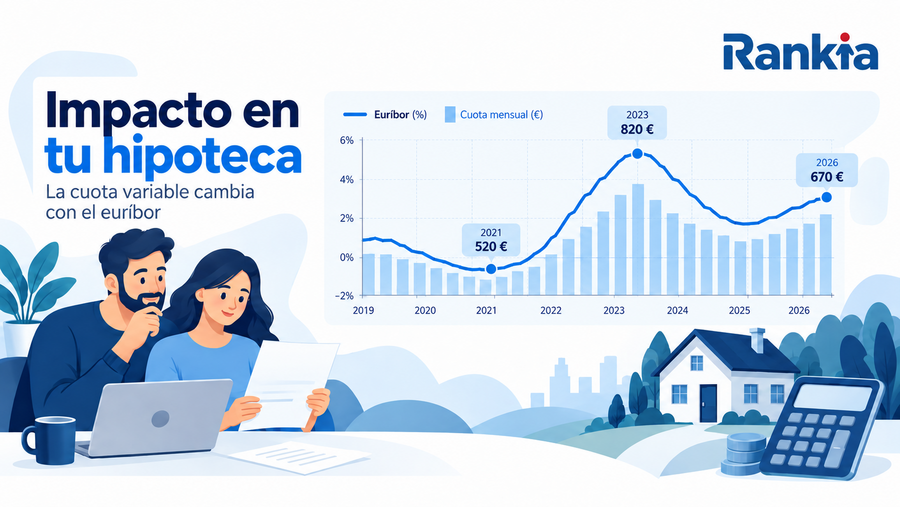
Si tienes una hipoteca variable, tu cuota se recalcula periódicamente (normalmente cada 6 o 12 meses) sumando el diferencial de tu contrato al valor del euríbor de ese momento. Por eso conocer el euríbor histórico ayuda a entender por qué tu cuota ha subido o bajado en cada revisión: no es una decisión del banco, sino el reflejo de este índice.
Con el euríbor rondando el 3,2% en septiembre de 2026, frente al 2,17% de hace un año, quien revise ahora su hipoteca notará una subida notable en la cuota. Si estás pensando en cambiar de hipoteca variable a fija, o en contratar una hipoteca nueva, puede interesarte revisar las mejores hipotecas fijas, variables y mixtas del momento antes de decidir.
Cómo afecta la evolución del euríbor a la cuota de una hipoteca variable.
Preguntas frecuentes
El máximo histórico del euríbor a 12 meses es del 5,393%, alcanzado en julio de 2008, justo antes del estallido de la crisis financiera global.
El mínimo histórico es del -0,505%, registrado en enero de 2021, en plena pandemia y con el Banco Central Europeo manteniendo tipos negativos.
El repunte de la inflación, ligado en buena parte al encarecimiento de la energía, ha llevado al Banco Central Europeo a volver a subir sus tipos de interés oficiales a lo largo de 2026, lo que arrastra al alza al euríbor.
Tu cuota se revisa periódicamente (cada 6 o 12 meses, según tu contrato) sumando tu diferencial al valor del euríbor de ese momento. Si el euríbor ha subido desde tu última revisión, tu cuota sube; si ha bajado, tu cuota baja.
El euríbor histórico muestra que este índice se mueve por ciclos largos: más de cinco años en negativo, seguidos de la subida más rápida de su historia, y ahora un nuevo repunte en 2026. Si tienes hipoteca variable, revisar periódicamente su evolución te ayuda a anticipar cómo cambiará tu cuota y a decidir si te conviene pasarte a un tipo fijo.