Euríbor 3 meses: qué es este índice, cómo evoluciona y dónde se utiliza
Euríbor 3 meses: qué es este índice, cómo evoluciona y dónde se utiliza
El euríbor a 3 meses es el plazo que se usa en hipotecas con revisión trimestral, financiación a empresas y derivados. Consulta su última media mensual oficial, la evolución de los meses cerrados y por qué cotiza sistemáticamente por debajo del plazo a doce meses.
El euríbor a 3 meses es uno de los cinco plazos que se publican del índice, y el que se utiliza cuando la referencia tiene que refrescarse cada trimestre en lugar de cada año.
Su última media mensual publicada en el BOE es la de agosto de 2026: 2,513%. Está 0,441 puntos por debajo del plazo a doce meses, que es el habitual en las hipotecas españolas, y esa diferencia tiene una explicación concreta que verás más abajo.
Euríbor a 3 meses: qué es, cómo funciona y cómo puede influir en la cuota de una hipoteca con revisión trimestral.
¿Qué es el euríbor a 3 meses?
Es el tipo de interés medio al que los bancos de la zona euro se prestan dinero entre ellos a un plazo de tres meses y sin garantías. Lo calcula y publica cada día hábil el European Money Markets Institute con la misma metodología que el resto de plazos.
Que existan varios plazos no es un capricho: cada uno responde a una necesidad distinta de financiación. Un banco que necesita cubrir un desfase de tesorería de un trimestre no paga lo mismo que otro que se compromete a doce meses. El procedimiento completo de cálculo está en qué es el euríbor y cómo se calcula.
También se le llama euríbor trimestral o euríbor a 90 días, aunque la denominación oficial que emplea el Banco de España en el BOE es «euríbor a tres meses».
¿Cuál es el euríbor a 3 meses vigente?
Como en el resto de plazos, la referencia con efecto contractual es la media mensual, no el valor diario. Esta es la evolución de las últimas medias oficiales:
Mes
Euríbor a 3 meses
Variación mensual
Marzo
2,109%
—
Abril
2,175%
+0,066
Mayo
2,226%
+0,051
Junio
2,339%
+0,113
Julio
2,425%
+0,086
Agosto
2,513%
+0,088
Medias mensuales del euríbor a tres meses según los tipos oficiales de referencia del mercado hipotecario publicados por el Banco de España en el BOE.
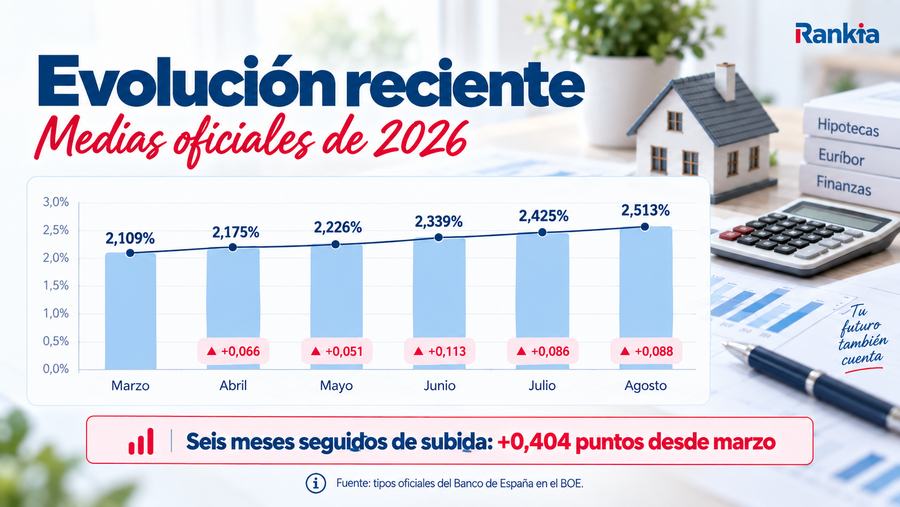
El plazo trimestral acumula seis meses consecutivos de subida, con un avance total de 0,404 puntos desde marzo. El ritmo es casi idéntico al del plazo largo, señal de que el movimiento responde al conjunto de la curva y no a una tensión puntual de corto plazo.
Evolución mensual del euríbor a 3 meses entre marzo y agosto de 2026, con seis meses consecutivos de subida.
Dónde se usa realmente el plazo de tres meses
Si tienes una hipoteca en España, lo más probable es que este plazo no te afecte. Su terreno es otro:
Hipotecas con revisión trimestral. Son minoría en el mercado español, pero existen, y en ellas la cuota se recalcula cuatro veces al año.
Financiación a empresas. Pólizas de crédito, préstamos corporativos y operaciones de circulante se referencian con frecuencia a este plazo, porque encaja con los ciclos de tesorería.
Derivados de tipos de interés. Los futuros y las permutas más líquidos del mercado europeo toman el plazo trimestral como referencia.
Emisiones de deuda a tipo variable, donde el cupón se recalcula cada trimestre.
Por eso su volumen de negociación es alto aunque su presencia en hipotecas de particulares sea baja: es el plazo de referencia del mercado mayorista europeo.
Por qué cotiza por debajo del euríbor a 12 meses
Quien presta dinero a doce meses asume más incertidumbre que quien lo presta a tres: más tiempo para que cambien los tipos, la inflación o la solvencia del que recibe el préstamo. Esa prima adicional es la que separa ambos plazos.
Con las medias oficiales de agosto de 2026, la escala de la curva queda así:
Plazo
Media de agosto
Diferencia con el plazo de 3 meses
Una semana
2,149%
-0,364
Un mes
2,221%
-0,292
Tres meses
2,513%
—
Seis meses
2,713%
+0,200
Doce meses
2,954%
+0,441
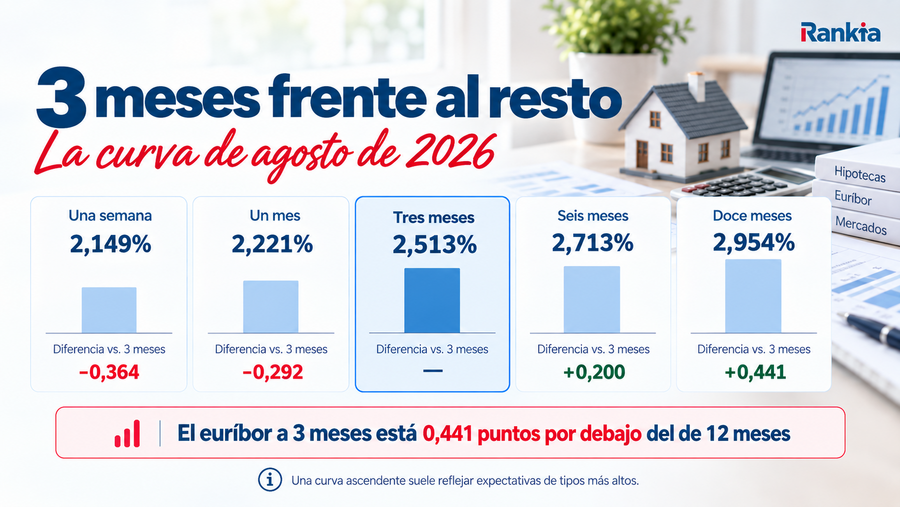
Una curva ascendente como esta indica que el mercado espera tipos más altos en el futuro. Cuando se aplana o se invierte, y el plazo de tres meses supera al de doce, suele anticipar bajadas de tipos a la vuelta de la esquina: es una de las señales que más vigilan los analistas.
Esa jerarquía también aparece frente al euríbor a 6 meses, que queda justo en el escalón intermedio entre el trimestral y el anual.
Comparativa de los cinco plazos del euríbor en agosto de 2026, con el euríbor a 3 meses situado en el 2,513%.
¿Qué implica una hipoteca con revisión trimestral?
Referenciar un préstamo al plazo de tres meses cambia dos cosas respecto al esquema habitual.
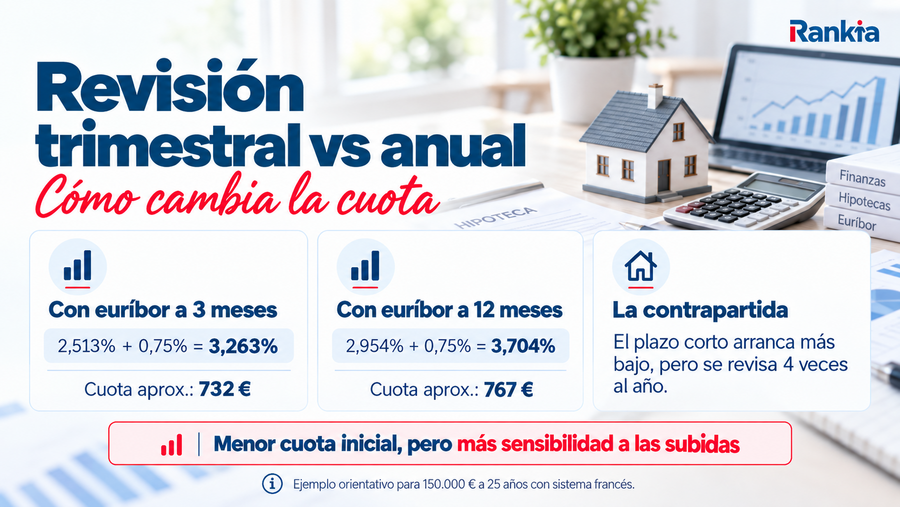
La primera es el nivel de partida: al cotizar por debajo, hoy el tipo resultante es más bajo. Con la media de agosto de 2026 en el 2,513% y un diferencial del 0,75%, el tipo aplicable sería del 3,263%, lo que sobre 150.000 € a 25 años por el sistema de amortización francés da una cuota de unos 732 €. Con el plazo de doce meses, ese mismo préstamo pagaría unos 767 €.
La segunda es la frecuencia, y aquí está la contrapartida: cuatro revisiones al año significan que las subidas llegan antes y con menos margen de reacción. En un ciclo alcista como el actual, un plazo corto traslada el encarecimiento al recibo mucho más rápido que uno largo.
¿Prefieres una cuota que no dependa del euríbor?
Si valoras más la estabilidad que la posibilidad de beneficiarte de futuras bajadas del índice, una hipoteca fija puede ser una alternativa a considerar. La cuota se mantiene estable durante toda la vida del préstamo y no depende de revisiones trimestrales o anuales del euríbor.
Estas son tres hipotecas fijas destacadas actualmente:
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.67 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
Antes de mirar ningún dato, localiza en la cláusula de tipo de interés variable de tu escritura qué plazo de euríbor se aplica y qué mes sirve de referencia. Con esos dos datos sabrás exactamente qué cifra buscar y cuándo se te va a aplicar.
Cómo encaja el plazo trimestral en el ciclo actual
El movimiento del euríbor a tres meses es un buen termómetro de las expectativas a corto plazo sobre el Banco Central Europeo, porque cubre aproximadamente el horizonte de las dos o tres próximas reuniones.
Su subida continuada desde marzo va en línea con el endurecimiento de la política monetaria de este ciclo y con el repunte de la inflación de la zona euro. Cuando el mercado empiece a descontar bajadas, este plazo será de los primeros en reflejarlo, por delante del de doce meses.
Y si quieres entender cómo se forma cada promedio y qué dato termina aplicándose a tu hipoteca, puedes consultar el euríbor mensual.
Comparación orientativa entre una hipoteca referenciada al euríbor a 3 meses y otra vinculada al euríbor a 12 meses.
Preguntas frecuentes
¿Cuál es el euríbor a 3 meses actual?
La última media mensual publicada oficialmente en el BOE es la de agosto de 2026: 2,513%, la sexta subida mensual consecutiva de este plazo.
¿Por qué el euríbor a 3 meses es más bajo que el de 12 meses?
Porque prestar a tres meses implica menos riesgo que prestar a doce. El plazo más largo incorpora una prima por la incertidumbre añadida sobre tipos, inflación y solvencia. En agosto de 2026 esa diferencia era de 0,441 puntos. Si la relación se invirtiera, sería señal de que el mercado espera bajadas de tipos.
¿Hay hipotecas referenciadas al euríbor a 3 meses en España?
Existen, pero son una minoría. El plazo trimestral es mucho más frecuente en financiación a empresas, pólizas de crédito y derivados que en préstamos hipotecarios a particulares, donde domina de forma abrumadora el plazo de doce meses.
¿Conviene una hipoteca con revisión trimestral?
Depende del ciclo. Hoy el plazo trimestral cotiza por debajo del anual, así que la cuota de partida es menor; pero al revisarse cuatro veces al año, cualquier subida llega antes al recibo. Es una opción más cómoda cuando se esperan bajadas de tipos y bastante más incómoda cuando se esperan subidas.
¿Es lo mismo el euríbor a 3 meses que el euríbor a 90 días?
Sí, son la misma referencia. «Euríbor trimestral» y «euríbor a 90 días» son denominaciones coloquiales del plazo que el Banco de España publica en el BOE como euríbor a tres meses.
¿Qué indica que el euríbor a 3 meses suba más rápido que el de 12?
Que el mercado está descontando subidas de tipos inminentes, en el horizonte de las próximas reuniones del Banco Central Europeo. Un estrechamiento de la distancia entre ambos plazos suele preceder al aplanamiento de la curva, y si llegara a invertirse indicaría expectativas de bajadas.