Euríbor 6 meses: cómo funciona el índice y qué supone para una hipoteca con revisión semestral
Euríbor 6 meses: cómo funciona el índice y qué supone para una hipoteca con revisión semestral
El euríbor a 6 meses es el plazo intermedio del índice y se usa sobre todo en hipotecas variables con revisión semestral. Te contamos su última media mensual publicada en el BOE, cómo se compara con el de 12 meses y qué impacto tiene en tu cuota.
El euríbor a 6 meses es el plazo intermedio del índice: queda por debajo del de doce meses y por encima de los cortos. En España se aplica sobre todo a las hipotecas variables cuya escritura fija revisión semestral en lugar de anual.
Su última media mensual publicada en el BOE es la de agosto de 2026: 2,713%, 0,241 puntos por debajo del plazo de doce meses.
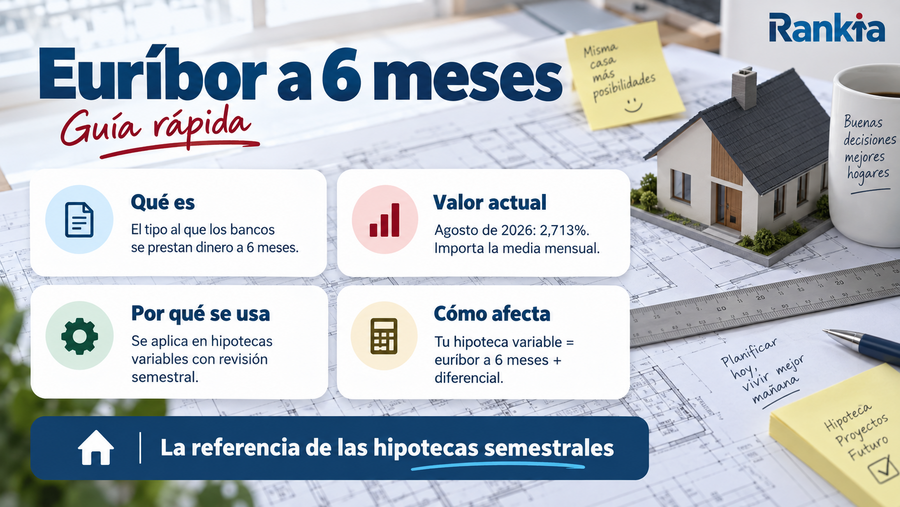
Guía rápida del euríbor a 6 meses: definición, valor actual, uso en hipotecas y cálculo del tipo de interés.
¿Qué es el euríbor a 6 meses?
Es el tipo de interés medio al que los bancos de la zona euro se prestan dinero entre ellos durante seis meses y sin garantías. Se publica cada día hábil junto con los otros cuatro plazos y se obtiene mediante la misma metodología. Si quieres entender de dónde sale el dato, puedes ver cómo se calcula el euríbor y qué metodología utiliza el EMMI.
También se conoce como euríbor semestral. La denominación oficial utilizada por el Banco de España es «euríbor a seis meses», y es la que debes buscar en tu escritura para comprobar si tu préstamo utiliza esta referencia.
Guía rápida del euríbor a 6 meses: definición, valor actual, uso en hipotecas y cálculo del tipo de interés.
Cuál es el euríbor a 6 meses hoy
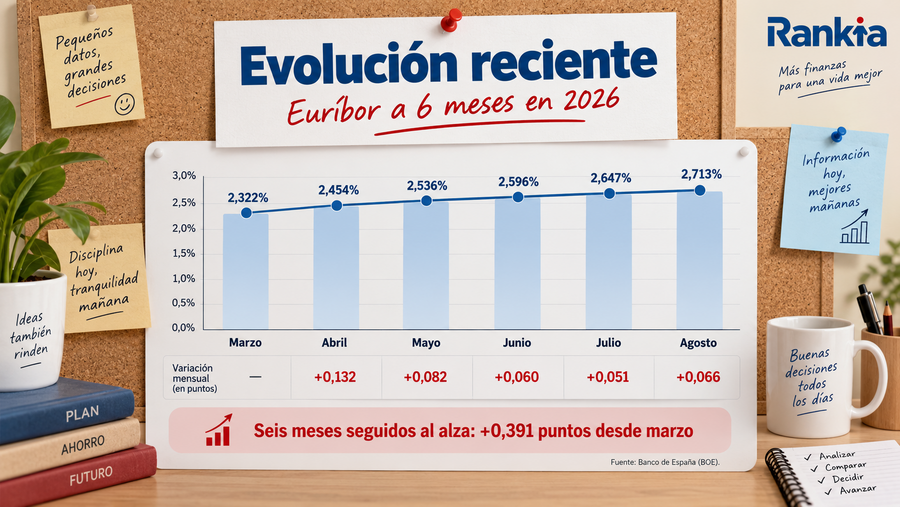
Lo que aplica tu banco es la media mensual del mes de referencia, no la cotización de una jornada. Esta es la evolución de las últimas medias oficiales:
Mes de referencia
Euríbor a 6 meses
Variación mensual
Marzo
2,322%
—
Abril
2,454%
+0,132
Mayo
2,536%
+0,082
Junio
2,596%
+0,060
Julio
2,647%
+0,051
Agosto
2,713%
+0,066
Medias mensuales del euríbor a seis meses según los tipos oficiales de referencia del mercado hipotecario publicados por el Banco de España en el BOE.
Seis meses consecutivos al alza y un avance acumulado de 0,391 puntos desde marzo. El detalle importante para quien revisa cada semestre es precisamente ese: la comparación relevante no es con el mes anterior, sino con la media de seis meses atrás.
Evolución de la media mensual del euríbor a 6 meses entre marzo y agosto de 2026.
Cuánto sube la cuota en una revisión semestral
En una hipoteca variable, el tipo aplicado se obtiene sumando el índice y el diferencial pactado:
TIN = euríbor a 6 meses + diferencial
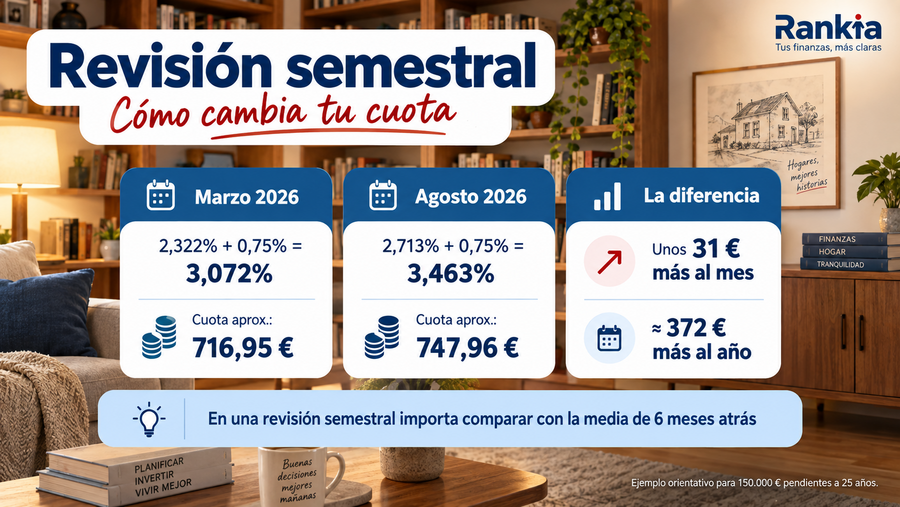
Con la media de agosto de 2026 en el 2,713% y un diferencial del 0,75%, el tipo aplicable sería del 3,463%. Sobre 150.000 € pendientes a 25 años, la cuota sería de unos 747,96 € utilizando el sistema de amortización francés de una hipoteca.
Escenario sobre 150.000 € a 25 años
Índice aplicado
TIN con diferencial +0,75%
Cuota mensual
Media de marzo (referencia anterior)
2,322%
3,072%
716,95 €
Media de agosto (referencia vigente)
2,713%
3,463%
747,96 €
Mismo préstamo con el plazo de 12 meses
2,954%
3,704%
767,45 €
Cálculo orientativo sobre capital y plazo completos. Tu cuota real depende del capital pendiente, del plazo restante, de las bonificaciones y del mes de referencia de tu escritura.
En este ejemplo, pasar del 2,322% de marzo al 2,713% de agosto elevaría la cuota de 716,95 € a 747,96 €. Son unos 31 € más al mes, alrededor de 372 € adicionales al año.
Ejemplo de cómo una revisión semestral del euríbor puede modificar la cuota de una hipoteca variable.
La comparación entre ambos plazos no depende únicamente de cuál tenga un porcentaje más bajo en este momento. Hay dos efectos que juegan en direcciones opuestas.
A favor del plazo semestral está el nivel del índice. En agosto de 2026 se sitúa 0,241 puntos por debajo del euríbor a 12 meses, lo que en el ejemplo de 150.000 € supone una cuota unos 19 € inferior al mes.
La contrapartida es la velocidad de revisión. Una hipoteca semestral actualiza su tipo dos veces al año, por lo que las subidas llegan antes al recibo. En un ciclo alcista, esa rapidez puede reducir la ventaja de partir de un índice más bajo; cuando los tipos caen, sucede lo contrario y el abaratamiento se traslada antes a la cuota.
Por tanto, el plazo semestral no es necesariamente mejor ni peor que el anual: es más reactivo a los movimientos del mercado. En un préstamo a largo plazo, esa frecuencia de revisión forma parte del riesgo que conviene valorar.
El euríbor a 6 meses dentro de la curva
Los distintos plazos del euríbor forman una curva que refleja el precio del dinero según el horizonte temporal. Con las medias oficiales de agosto de 2026, el plazo de seis meses se encuentra entre el euríbor a 3 meses, del que le separan 0,200 puntos, y el plazo anual.
Esta pendiente ascendente indica que los tipos de los plazos largos están por encima de los cortos. Si la curva se aplana o se invierte, la relación cambia y puede estar reflejando unas expectativas distintas sobre la evolución futura de los tipos.
La última media mensual publicada oficialmente en el BOE es la de agosto de 2026: 2,713%, 0,241 puntos por debajo del euríbor a 12 meses.
¿Cómo sé si mi hipoteca va al euríbor a 6 meses?
Lo indica tu escritura, que fija la periodicidad de revisión y el plazo del índice al que se remite tu préstamo. Si tu contrato revisa cada seis meses, es este plazo, y no el de doce, el que se aplica.
¿Es mejor la revisión semestral o la anual?
Depende del ciclo: en uno alcista, la revisión semestral traslada las subidas al recibo en la mitad de tiempo; en uno bajista, hace lo mismo con las bajadas. No es mejor ni peor en general, es más reactiva al ciclo de tipos.
¿Por qué el euríbor a 6 meses está por debajo del de 12 meses?
Porque en la situación normal del mercado, la curva de tipos es ascendente: los plazos más largos incorporan más incertidumbre y cotizan más alto. Al ser más corto, el euríbor a 6 meses se sitúa por debajo del de 12 meses.
¿Puedo pedir a mi banco que cambie mi hipoteca al plazo semestral?
No de forma unilateral. El plazo y la periodicidad de revisión están fijados en la escritura, así que cambiarlos exige una novación pactada con tu entidad o una subrogación a otro banco.
¿Con qué media se compara una revisión semestral?
Con la media del mismo índice de seis meses antes, no con el mes anterior. La revisión semestral sustituye la referencia usada en la revisión previa por la del nuevo mes, seis meses después.