Las mejores hipotecas fijas de noviembre de 2026: comparativa de bancos por TAE, cuota y vinculaciones
Las mejores hipotecas fijas de noviembre de 2026: comparativa de bancos por TAE, cuota y vinculaciones
EDITOR's CHOICE
Comparamos diez hipotecas fijas de bancos como Sabadell, ING, BBVA, Openbank o MyInvestor: TIN y TAE con y sin bonificar, cuota para 150.000 €, lo que cuesta cada vinculación y qué banco gana según tu perfil.
Las mejores hipotecas fijas de noviembre de 2026 son la Hipoteca fija Sabadell, la Hipoteca Naranja fija de ING y la Hipoteca Fija BBVA. La TAE bonificada más baja es la de Openbank, 3,41%, y el TIN más bajo, el de Ibercaja, 2,55%. Comparamos diez ofertas por su TAE, su cuota y los productos que pide cada una.
Mejor en conjunto: Sabadell, con 2,75% TIN y 3,67% TAE, cuatro bonificaciones y sin comisión de apertura.
Precio a medida: ING calcula tu tipo según tu perfil y mejora el TIN si tu casa es eficiente.
Si aceptas vinculaciones: Ibercaja, con el TIN más bajo, 2,55%, y 3,49% TAE si contratas seis productos.
Sin vinculaciones: MyInvestor, 3,61% TAE, si los titulares ingresan al menos 4.000 € netos al mes.
Hipoteca fija destacada del mes: Banco Sabadell 🏆
La Hipoteca Fija Sabadell es nuestra destacada de noviembre por combinar un TIN bonificado del 2,75% con una TAE del 3,67%, manteniendo una cuota fija durante toda la vida del préstamo. Permite financiar hasta el 80% del valor de la vivienda y acceder al mejor tipo mediante la contratación de hasta cuatro productos bonificables: domiciliación de nómina, seguro de hogar, seguro de vida y seguro de protección de pagos. Es una opción especialmente interesante para quienes buscan estabilidad en la cuota y un tipo fijo competitivo.
Comparativa de las mejores hipotecas fijas en España: descubre qué bancos ofrecen las condiciones más competitivas para financiar tu vivienda.
Mejores hipotecas fijas (noviembre de 2026)
Esta comparativa de hipotecas fijas ordena diez ofertas que puedes contratar en toda España. Para cada una ves el TIN y la TAE con bonificaciones, la TAE si no bonificas y la cuota de un préstamo de 150.000 €.
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.67 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
Ranking de las mejores hipotecas a tipo fijo del mes | Rankia hipotecas
Hipoteca fija
TIN bonificado
TAE bonificada
TAE sin bonificar
Cuota* (150.000 €)
Productos vinculados
Sabadell
2,75%
3,67%
4,23%
692 € (25 años)
4
ING (Naranja fija)
Personalizado
Personalizada
Personalizada
Según oferta
3
BBVA
2,85%
3,76%
4,59%
707 € (25 años)
3
CaixaBank (CasaFácil)
2,85%
4,26%
4,32%
620 € (30 años)
4
Openbank
2,80%
3,41%
3,60%
696 € (25 años)
3
Ibercaja (Vamos)
2,55%
3,49%
3,80%
677 € (25 años)
6
Santander
2,96%
3,65%
4,16%
708 € (25 años)
4
MyInvestor
3,40%
3,61%
3,61%
743 € (25 años)
Ninguno
Imagin
3,05%
3,77%
4,28%
715 € (25 años)
3
Unicaja (100% online)
3,20%
4,19%
4,34%
727 € (25 años)
5
Las condiciones finales dependen de tus ingresos, tus ahorros y tu perfil. Nuestro servicio de bróker hipotecario compara ofertas de varios bancos y negocia por ti sin coste ni compromiso.
Para seleccionar las mejores hipotecas fijas de España, comparamos las condiciones publicadas por los bancos y tenemos en cuenta las hipotecas más contratadas por los usuarios de Rankia Hipotecas.
Ofertas disponibles en toda España, con condiciones públicas y no negociadas individualmente.
TIN, TAE y vinculaciones: analizamos los intereses, comisiones y seguros exigidos. Si un banco no publica su tipo, no lo estimamos.
Coste real: ordenamos por TAE bonificada y mostramos también las condiciones sin bonificar.
Menos vinculaciones: priorizamos las ofertas que exigen menos productos adicionales.
Contrataciones reales: tenemos en cuenta las hipotecas más elegidas por los usuarios de Rankia Hipotecas.
Así puedes comparar hipotecas y elegir la que mejor se adapte a tu perfil y presupuesto.
Condiciones que ofrecen los mejores bancos para hipotecas fijas hoy
Hipoteca fija Sabadell: cuatro bonificaciones y sin comisión de apertura
La hipoteca fija de Sabadell cuesta 2,75% TIN y 3,67% TAE con bonificaciones, y 3,75% TIN sin ellas. Financia hasta el 80%, llega a 30 años de plazo y te asigna un gestor personal. Estas son sus rebajas:
Hipoteca Naranja fija de ING: precio a medida y mejor tipo si tu casa es eficiente
La hipoteca fija de ING no publica un tipo único: lo calcula según tu perfil y el plazo, y te lo enseña en su simulador en menos de un minuto. Financia hasta el 80%, desde 50.000,00 € y con un plazo máximo de 25 años.
Nómina domiciliada junto con el seguro de hogar: −0,10%.
Seguro de vida: −0,40%.
Certificado energético A, B o C: el TIN de tu oferta mejora.
Hipoteca Fija BBVA: hasta un punto de rebaja en dos bloques
La Hipoteca Fija BBVA parte de 2,85% TIN y 3,76% TAE a 15 años; de 16 a 30 años, el TIN bonificado es del 2,95%. No cobra comisión de apertura y el primer mes aplica la rebaja máxima aunque aún no cumplas las condiciones.
Nómina de más de 600 € (o pensión de más de 300 €) junto con el seguro de hogar: −0,50%.
Seguro vinculado al préstamo que cubra al menos la mitad de la hipoteca: −0,50%. Si esa mitad supera 150.000 €, basta con esa cifra.
Hipoteca CasaFácil Fija de CaixaBank: la única que bonifica por tener alarma en casa
La hipoteca fija de CaixaBank se firma a 15, 20 o 30 años y cuesta 2,85% TIN bonificado. Rebaja hasta un punto el tipo, pero su TAE bonificada, 4,26%, es la más alta del ranking porque incluye el coste de cuatro productos.
Nómina domiciliada, tres recibos y tres compras con tarjeta al trimestre: −0,35%.
Hipoteca Fija Openbank: la TAE más baja y la que menos penaliza si no bonificas
La hipoteca fija de Openbank tiene la TAE bonificada más baja del ranking, 3,41%, con un TIN de 2,80%. Si renuncias a todas las vinculaciones, la TAE solo sube al 3,60%. No cobra comisión de apertura ni por amortización parcial.
Nómina, pensión o prestación de al menos 900 € al mes: −0,30%.
Seguro de hogar comercializado por Openbank: −0,10%.
Seguro de vida: −0,10%.
Si pides más de 150.000 €, el tipo baja otro 0,10%.
Hipoteca Fija Vamos de Ibercaja: el TIN más bajo a cambio de seis vinculaciones
La hipoteca fija de Ibercaja ofrece el TIN bonificado más bajo del ranking, 2,55%, con una TAE de 3,49%. Pide un mínimo de 100.000 € y, si tienes 35 años o menos, financia hasta el 95% de la vivienda. El primer año aplica el tipo bonificado aunque no cumplas.
Nómina de al menos 2.500 € al mes y tres recibos domiciliados.
Doce operaciones al semestre con la tarjeta de crédito.
Seguros de hogar y de vida comercializados por Ibercaja.
Aportación periódica de al menos 75 € al mes a un fondo de Ibercaja.
Si tienes 35 años o menos puedes tener una financiación hasta del 95% del valor de tasación o del precio de compra (el menor de los dos) de la vivienda habitual.
Posibilidad de bonificación mediante domiciliación de nómina, uso de tarjeta, domiciliación de recibos, contratación de seguros y aportaciones a fondos de inversión Ibercaja.
Simulación y solicitud online con acompañamiento especializado durante todo el proceso.
No hay un único ganador: el TIN más bajo y la TAE más baja están en bancos distintos. Si solo te importa el precio, Openbank tiene la fija más barata por TAE, y la comparativa de hipotecas más baratas suma variables y mixtas. Así queda cada categoría:
La mejor en conjunto: Sabadell, con 3,67% TAE, cuatro bonificaciones fáciles de cumplir y sin comisión de apertura.
La mejor si tu perfil es sólido: ING, con precio a medida según tus ingresos, el plazo y el certificado energético.
Un punto de rebaja en dos bloques: BBVA, medio punto por nómina y hogar y otro medio por el seguro del préstamo.
La TAE más baja: Openbank, 3,41% con bonificaciones y 3,60% sin ellas.
Sin vinculaciones: MyInvestor, con 3,61% TAE bonifiques o no, si los titulares ingresan al menos 4.000 € netos al mes.
La que más vinculaciones pide: Ibercaja, con el TIN más bajo, 2,55%, y 3,49% TAE a cambio de seis productos.
La que más bonifica sobre el papel: CaixaBank, un punto de TIN, pero con la TAE bonificada más alta: 4,26%.
¿A cuánto están las hipotecas fijas?
Las fijas del ranking tienen un TIN bonificado de entre el 2,55% y el 3,40%, y una TAE bonificada de entre el 3,41% y el 4,26%. Sin bonificaciones, el TIN va del 3,30% de Openbank al 4,20% de Unicaja desde el segundo semestre.
Con la media del euríbor de octubre en el 3,239%, una variable con euríbor + 0,75% se revisaría al 3,989%. Hoy, la fija bonificada sale más barata que una variable con ese diferencial. Para saber si te ofrecen un buen tipo, usa esta referencia en TIN bonificado:
Por debajo del 2,75%: competitivo, si la vinculación es razonable.
Entre el 2,75% y el 3,25%: precio normal, siempre que no te pidan muchos productos.
Por encima del 3,25%: conviene negociar o comparar con otras ofertas.
¿Qué es una hipoteca fija y cómo se calcula la cuota?
Una hipoteca fija, o hipoteca a tipo fijo, es un préstamo hipotecario con un interés que no cambia en toda su vida. Pagas la misma cuota el primer año que el último, suba o baje el euríbor.
Casi todas son hipotecas bonificadas: tienen un tipo bonificado, que te aplican mientras cumplas las vinculaciones, y otro sin bonificar, el que pagas si dejas de cumplir alguna.
Si firmas con Sabadell al 2,75% y años después dejas de domiciliar la nómina, tu tipo sube 0,40 puntos. Sobre 150.000 € a 25 años, la cuota crece unos 31 € al mes.
¿Cómo se calcula la cuota de una hipoteca fija?
En España las hipotecas se pagan con el sistema de amortización francés: la cuota es siempre la misma, pero al principio es casi toda intereses. La fórmula es Cuota = C × i / [1 − (1 + i)⁻ⁿ], donde C es el capital, i el TIN entre 12 y n el número de cuotas.
Con 150.000 € al 2,75% TIN, el plazo cambia mucho lo que pagas. Alargar de 25 a 30 años baja la cuota 80 €, pero suma 12.860 € de intereses:
Plazo
Cuota mensual
Intereses totales
15 años
1.018 €
33.228 €
20 años
813 €
45.180 €
25 años
692 €
57.590 €
30 años
612 €
70.450 €
Si dudas entre una hipoteca a 20 o 30 años, acortar a 20 te ahorra 12.410 € de intereses a cambio de 121 € más cada mes.
Requisitos y documentación para conseguir una hipoteca fija
Además de cumplir los requisitos para pedir una hipoteca, tendrás que demostrar que puedes pagarla. El banco se fija en cuatro pilares de solvencia:
La fija compensa si priorizas la estabilidad y vas a mantener el préstamo muchos años:
Pros
Cuota estable: no sube aunque suba el euríbor o el BCE eleve los tipos.
Planificación: sabes lo que pagarás dentro de 10, 20 o 30 años.
Hoy más barata: el TIN bonificado queda por debajo de una variable media.
Contras
Sin bajadas: si el euríbor cae de forma sostenida, pagas más que con una variable.
Amortizar cuesta más: hasta el 2% los diez primeros años y el 1,5% después.
Más vinculación: el mejor tipo exige nómina y varios seguros del banco.
¿Cómo elegir una hipoteca fija? Cuatro claves para comparar ofertas
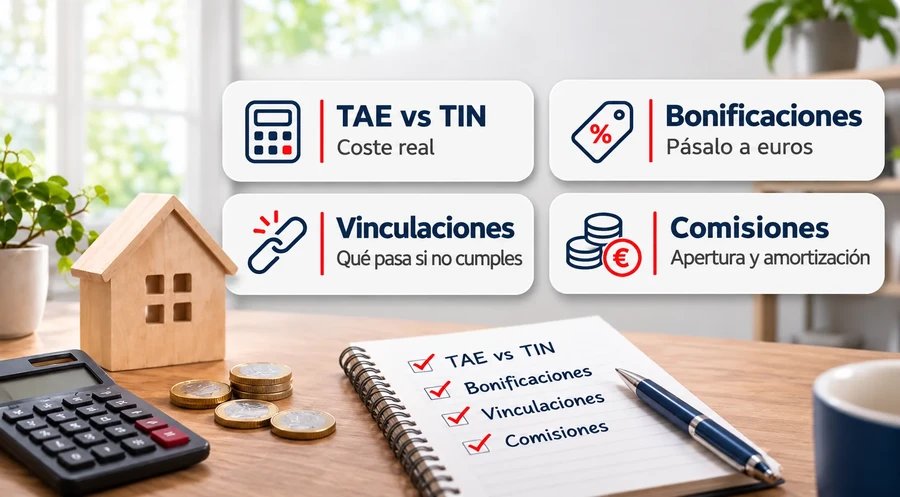
Elegir bien no consiste en quedarse con el TIN más bajo. Hay que mirar la TAE, el coste real de las bonificaciones, las comisiones y lo que pasa si dejas de cumplirlas.
Las cuatro claves para comparar hipotecas fijas: TAE frente a TIN, coste de las bonificaciones, vinculaciones y comisiones.
La TAE, no el TIN, es la que sirve para comparar
El TIN sirve para calcular la cuota; la TAE de una hipoteca incluye comisiones y seguros, y es la que compara bancos.
Ibercaja anuncia un TIN más bajo que Openbank (2,55% frente a 2,80%) y, aun así, su TAE es peor: 3,49% frente a 3,41%.
CaixaBank anuncia 2,85% TIN, casi como Openbank, pero su TAE se va al 4,26% por el coste de sus vinculaciones.
¿Cuánto te cuesta cada bonificación en euros?
El banco te da el descuento en puntos y el coste de los seguros en primas anuales. Para comparar, pásalo todo a euros:
Sobre 150.000 € a 25 años, cada 0,10 puntos de TIN son unos 8 € de cuota al mes, unos 92 € al año.
Si ese seguro cuesta 226 € al año, sales ganando. Y si ibas a contratarlo igualmente, la bonificación es casi gratis.
¿Qué pasa si dejas de cumplir las vinculaciones?
La diferencia entre la TAE bonificada y la que no lo está es tu seguro contra el futuro. Entre las que bonifican, va de 0,06 puntos en CaixaBank a 0,83 en BBVA, con Unicaja en 0,15, Openbank en 0,19, Ibercaja en 0,31, Santander e Imagin en 0,51 y Sabadell en 0,56.
Cada banco revisa el cumplimiento con una periodicidad distinta, de mensual a anual, y la escritura fija cuándo. Es la parte del contrato que más gente firma sin leer.
Las comisiones de una hipoteca fija
Apertura: no la cobra ninguna de las seis que analizamos a fondo. Unicaja, en cambio, cobra un 0,15%.
Amortización anticipada: la Ley 5/2019 permite hasta un 2% los diez primeros años y un 1,5% después. Openbank no cobra por amortización parcial.
Gastos de la hipoteca: notaría, registro y gestoría los paga el banco; tú solo pagas la tasación.
Hipotecas fijas sin vinculaciones: qué puedes exigir al banco
La Ley 5/2019 de contratos de crédito inmobiliario prohíbe las ventas vinculadas: el banco no puede obligarte a contratar otros productos para darte la hipoteca. Solo puede exigirte un seguro de daños de la vivienda, y puedes contratarlo donde quieras.
Lo que sí hacen todos es premiar con un tipo mejor si contratas sus productos. Entre las mejores hipotecas sin vinculaciones, MyInvestor no pide ninguno, y Openbank tiene la TAE sin bonificar más baja del ranking.
¿A quién le conviene una hipoteca fija?
Depende de tu colchón, de tus ingresos y del tiempo que vayas a mantener el préstamo. Te encaja si:
Tus ingresos son ajustados y necesitas saber qué pagarás cada mes durante veinte años o más.
Ya cumples las bonificaciones sin contratar nada nuevo.
Crees que el euríbor seguirá alto o no quieres apostar sobre ello.
Vas a quedarte la hipoteca hasta el final, sin grandes amortizaciones.
No te conviene si:
Piensas amortizar pronto o vender a medio plazo: la comisión en fija llega al 2% los diez primeros años, frente al 0,25% de la variable.
Esperas que los tipos bajen de forma sostenida y aceptas el riesgo de una variable.
Solo llegas al tipo bonificado contratando productos que no necesitas.
Hipoteca fija, variable o mixta: cuál te conviene más
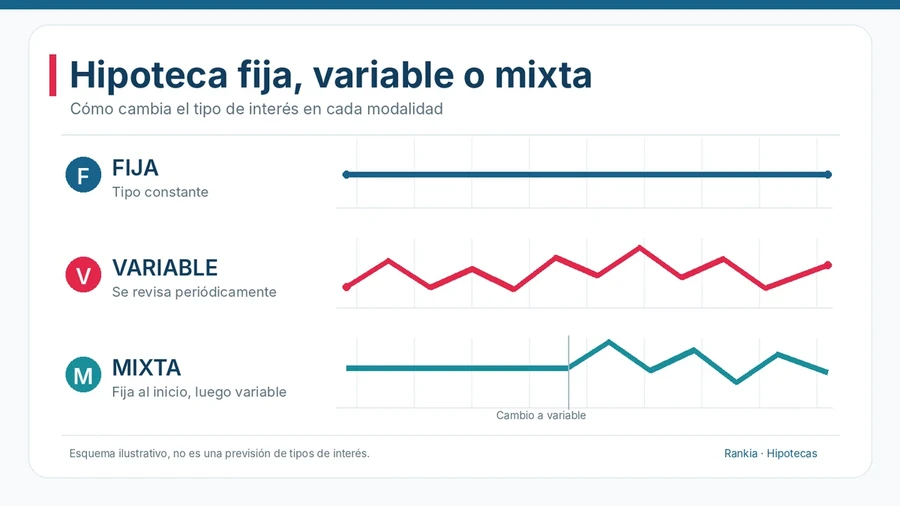
La fija mantiene el tipo toda la vida del préstamo; la variable suma un diferencial al euríbor y se revisa cada seis o doce meses. La mixta combina las dos: un tramo fijo inicial de 3 a 10 años y después pasa a variable.
La hipoteca fija mantiene el tipo de interés, la variable se revisa periódicamente y la mixta combina ambos sistemas.
Modalidad
Cómo se fija el tipo
Riesgo que asumes
Fija
Un único tipo toda la vida del préstamo
Pagar de más si el euríbor baja mucho
Variable
Euríbor más un diferencial, revisado cada 6 o 12 meses
Que la cuota suba en cada revisión
Mixta
Tramo fijo inicial y variable después
Aplazas el riesgo, no lo eliminas
La fija solo pierde si el euríbor baja de forma sostenida durante años, algo que hoy no recoge la previsión del euríbor. Para comparar las tres modalidades con cifras, cada mes actualizamos el ranking de las mejores hipotecas.
¿Merece la pena cambiar de hipoteca variable a fija?
Si cada revisión te sube la cuota, puede compensarte cambiar de hipoteca variable a fija. La Ley 5/2019 limita la comisión de ese cambio al 0,15% los tres primeros años y la deja en cero después. Tienes tres vías:
Novación hipotecaria: cambias las condiciones con tu propio banco. Es la más rápida y barata.
Cancelar y firmar una nueva: la más cara, porque vuelves a pagar tasación y gastos. Solo compensa con una mejora de tipo muy grande.
Compara el tipo de tu próxima revisión, euríbor más tu diferencial, con la mejor fija que puedas conseguir. Si la diferencia es de una o dos décimas, los gastos del cambio se comen el ahorro.
Preguntas frecuentes
¿Existen hipotecas fijas al 100% de financiación?
Por norma general, no: lo habitual es hasta el 80% del menor valor entre tasación y compraventa. En este ranking, Ibercaja llega al 95% si tienes 35 años o menos.
¿Cuánto pagaría por una hipoteca fija de 200.000 € a 30 años?
Con el 2,75% TIN de Sabadell, unos 816 € al mes y 93.934 € de intereses. Con el 2,85% de CaixaBank, 827 € y 97.761 €: 3.828 € más al final del préstamo.
¿Merece la pena amortizar anticipadamente una hipoteca fija?
Sí, si la comisión no se come el ahorro: la Ley 5/2019 permite cobrar hasta un 2% los diez primeros años y un 1,5% después. Amortizar pronto rinde más, porque los primeros años concentran los intereses.
¿Puedo conseguir una hipoteca fija siendo autónomo?
Sí. Te pedirán las últimas declaraciones de IRPF, los modelos de IVA y los extractos del negocio, y valorarán que tus ingresos sean estables durante varios ejercicios.
¿Qué pasa con mi hipoteca fija si vendo la vivienda?
Puedes cancelarla con el dinero de la venta, pagando la comisión por amortización, o traspasarla al comprador por subrogación de deudor si el banco lo acepta.
¿Puedo llevarme mi hipoteca fija a otro banco?
Sí, con una subrogación. Si el cambio le supone una pérdida, tu banco puede cobrarte una compensación de hasta el 2% los diez primeros años y el 1,5% después.
¿Se puede negociar el tipo de una hipoteca fija?
Sí, sobre todo si tienes buenos ingresos, poco endeudamiento y aportas más del 20% de entrada. Presentar ofertas de otros bancos es la mejor palanca para negociar.
Hola
Al final firmé la hipoteca con Kutxabank
He de decir que cuando buscas una cuota fija (y tal y como comenta alguna gente: para mi, la cuota fija es un "seguro de vida y tranquilidad") creo que al final las cosas son más sencillas que con una variable.
La mejor hipoteca en su momento era OpenBank (2.25% a 25 años con solo nomina) pero por problemas con la actualización de mi vida labora, no me aceptaban.
Bankia daba un interés carísimo, Santander unas vinculaciones con penalizaciones bastante agresivas, Bankinter lo mismo, BBVA comisiones por todas partes (e intereses no muy buenos)...
Y Caixabank era la que parecía que me daba "el bueno", pero me encontré con lo que os comenté arriba: que muy bonito de palabra, pero luego cuando me dieron el FIPER era para echarse a llorar.
Con kutxabank firmé un 2.30 el primer año. Para los restantes 23 años un 3.05 bonificable hasta 2,30 (0.4 por nómina y tarjeta de 1200 anuales, 0.1 por vida, 0.1 por coche, 0.1 por hogar, 0.1 por salud, 0.1 o 0.2 por plan de pensiones...) Es decir, el "Típico" nomina + vida + hogar se queda en 2,45. 0.% de apertura o estudio y 0% de amortizacion parcial o de tipo de interés (bueno, tienen un % pero el 20% del prestado cada año está exento... o sea que salvo que me toque la lotería, es siempre el 0%)
Lo que me gustó de kutxa es que cada año puedes decidir si quieres bonificar con el seguro de vida, de hogar, de salud... así si te sube un seguro, puedes coger el de otra cosa. Además, las penalizaciones son de 0,1, con lo que si te clavan mucho, siempre puedes cogerlo en otra compañía y a mi no me sube demasiado la cuota...
que cuando no pides mucho dinero, parece que estamos peleando por 0.05 yendo de un banco a otro y al final, no es dinero
Ya he podido echar un ojo al mail que me has mandado. Te explico. Las hipotecas autopromotor funcionan tal y como te ha explicado Caixabank: te conceden una parte de la hipoteca al principio de la obra, se suele firmar un par de años de carencia y después se concede el resto. Por lo tanto, como ya habrás deducido, es una operación en la que tienes que poner mucho dinero de tu bolsillo.
Hola buenas, cada vez que leo tengo mas lío, bueno comento mi caso a ver q os parece, yo tengo una casa en propiedad, pero necesita una gran reforma y ya que me meto pues lo hago todo y me olvido,yo tengo q pedir una hipoteca de 140.000e pero de autopromotor para reformar la casa, caixa bank que soy de toda la vida al principio el oro y el moro ahora solo me ofrece 70.000 a principio de obra y cuando la acabe me dan el resto, pero claro como se hace solo con la mitad y me dicen q hipoteca fija a 30 años al 3%de interes, luego hay otro banco que e se llama arquia banca que me dice que se podria hacer por certificaciónes hasta ahi bien pero me dicen q tipo fijo no hacen y tendría que ser tipo mixta
Buenas Marta, ¿cómo vas con la búsqueda de la hipoteca? ¿Ha resultado más complicado de lo que esperabas?
Como solemos avisar (el usuario Yurim lo comenta arriba) Caixabank es en banco caro en lo que se refiere a hipotecas. El agente también influye considerablemente. Te animo a que consultes este magistral hilo de Petersen sobre qué hay que tener en cuenta al pedir una hipoteca y cómo enfocar la operación con el banco: https://www.rankia.com/foros/hipotecas/temas/278332-que-hay-tener-cuenta-solicitar-hipoteca
Si necesitas algún consejo más, ya sabes donde estamos :)
Os preguntaba si estaban obligados a darme el FIPER (en la caixa- Caixabank). Se lo pedí de todas las maneras y no paraba de darme largas (ni fipre, ni fiper, ni oferta vinculante ni nada), así que empecé a buscarme las cosas por otro lado porque me olía mal. Gracias a eso no me van a salir mal las cosas (espero) pero os comento lo que me decían en Caixabank "de boca" y lo que ha resultado ser (se han esperado al último día a darme el FIPER)
Me decía: un 2.60% a tipo fijo con nómina (0.4, vida 0.2 y hogar 0.2). Resultado: 2.00
Realidad: un 3.20 con las mismas de arriba, y suma fondos de inversión 0.2 y alarma de securitas 0.2. Es decir: un 2.40 (para lo que yo iba a contratar, que según ella resultaba en un 2.00)
Ojo con el seguro de vida que me pedían casi 500 euros anuales (mujer joven), cosa que también me costó un infierno que me lo dijera
Me decía una comisión de apertura del 0.5, ha resultado un 0.75
Me decía que no había riesgo por tipo de interés. Ha reusltado un 2.5%
Así que no sé si será la persona que me tocó a mi, pero OJO con caixabank
En La Caixa por ser cliente te suelen hacer buenas ofertas. Pero tendrías que ir a La Oficina. En la comisión de apertura puedes presionar y te la pueden quitar ha sido mi caso.
Casi todos piden como mínimo Nomina, seguro de hogar y seguro de vida. La diferencia está en el coste de cada uno, algunos para dar un diferencial aceptable se pasan en los precios de dichos seguros.
Efectivamente, ahora estoy concentrado en ver las condiciones de las variables. Como había comentado en el hilo correspondiente, estoy entre la de Bankia y Bankinter ya que las vinculaciones de Santander me parecen excesivas.
En mi opinión, a un plazo tan bajo como quieres contratarla tú no dudaría y buscaría una hipoteca a tipo variable. Te dejo el artículo con las mejores hipotecas a tipo variable y si tienes cualquier duda me comentas
También te animo a que pruebes la herramienta "¿Me concederán la hipoteca?" que te muestra las hipotecas que mejor se adaptan a tu perfil así como sus características: https://www.rankia.com/me-concederan-la-hipoteca
Buenas Lorena,
Como había comentaba la oferta de Bankia aparentemente está más clara. Justo está mañana he pasado por Bakinter su oferta de tipo variable es interesante, de tipo fijo también pero tiene comisiones de cancelación parcial y total ademas un 0.75% de seguro de interés(lo llaman de otra forma). Las dos ofertas tienen vinculaciones bonificadas: Seguro de hogar, seguro de vida, nómina y plan de pensiones si se contrata todo esto la fija se queda en 1.55%(si lo contratas antes del 31 de Julio) si se contrata después sería 1.75%. En mi caso, sólo voy a pedir el 50% en plazo de 10 años por eso igual me sale más rentable la variable. Estoy mirando a ver. En santander con su cienta 123 tiene buena pinta pero con vinculaciones diría que son fuertes ademas de las comisiones de apertura, cancelación parcial/total.
La verdad me estoy haciendo un lío ahora. Después de tener una idea me iré a sucursal(me pilla bastante lejos) a ver que me pueden ofrecer.
Muchas gracias por la respuesta
Si eres buen cliente de La Caixa, te harán una oferta aceptable. No lo incluimos en este ranking porque sus condiciones en la web no son buenas, pero es cierto que personalizan las condiciones según el cliente.
Si estás buscando hipotecas sin comisiones ni vinculaciones, la mejor con diferencia es Openbank. Si prefieres disponer de oficinas, el siguiente escalón en temas de vinculaciones sería Bankinter.
he ido a las oficinas de Bankia. me han ofrecido lo que se comenta en esta entrada.
Fijo:2.25%. Sin comisiones. Vinculación: seguro de hogar(menos de 150€/año) primer año y nómina.
tendré que visitar a más bancos pero de momento que empieza la cosa bien. Me falta ver la caixa(mi banco actual) aunque por lo que estoy leyendo no dan buenas condiciones o al mejor son parecidas con las bonificaciones. Lo que me ha gustado de Bankia es que aparentemente está todo claro porque a mi sinceramente tantas vinculaciones y tantas comisiones me marean.
¿Qué os parece? ¿alguien lo ha hecho recientemente con Bankia? o ¿Sabéis si sale más rentable comparando con la de Caixa?
Sí que lo estaba confucndiendo... tanto, que pensaba que era lo mismo, que en unos bancos se llamaba de una manera y en otros de otra, o que yo lo deletreaba mal!!