Las mejores hipotecas fijas de octubre 2026 (las más baratas)
Las mejores hipotecas fijas de octubre 2026 (las más baratas)
EDITOR's CHOICE
Comparativa de las mejores hipotecas fijas (Sabadell, Openbank y Caixabank). Analizamos su tipo de interés, el coste de cada vinculación y la cuota para 150.000 €, con el euríbor marcando máximos del año.
Las mejores hipotecas fijas de octubre de 2026 son la Hipoteca Fija Sabadell (2,75% TIN - 3,58% TAE), la Hipoteca NARANJA Fija ING (3,70% TIN - 4,43% TAE) y la Hipoteca Fija CaixaBank (2,85% TIN - 4,259% TAE)
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.58 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
¿Quieres saber qué ofrece cada una y por qué están entre las mejores hipotecas fijas de octubre de 2026? A continuación te explicamos en detalle sus condiciones, bonificaciones, vinculaciones y principales ventajas para que puedas compararlas mejor.
Ranking y comparativa de las mejores hipotecas fijas del mercado (octubre 2026)
En Rankia Hipotecas hemos revisado una a una las condiciones publicadas por cada entidad en su propia web: el TIN con y sin bonificación, la TAE en ambos escenarios, el coste de los productos vinculados y la cuota estimada para un préstamo de 150.000 €. Con estos datos hemos elaborado el siguiente ranking para ayudarte a comparar y elegir la hipoteca que mejor encaja con tus necesidades.
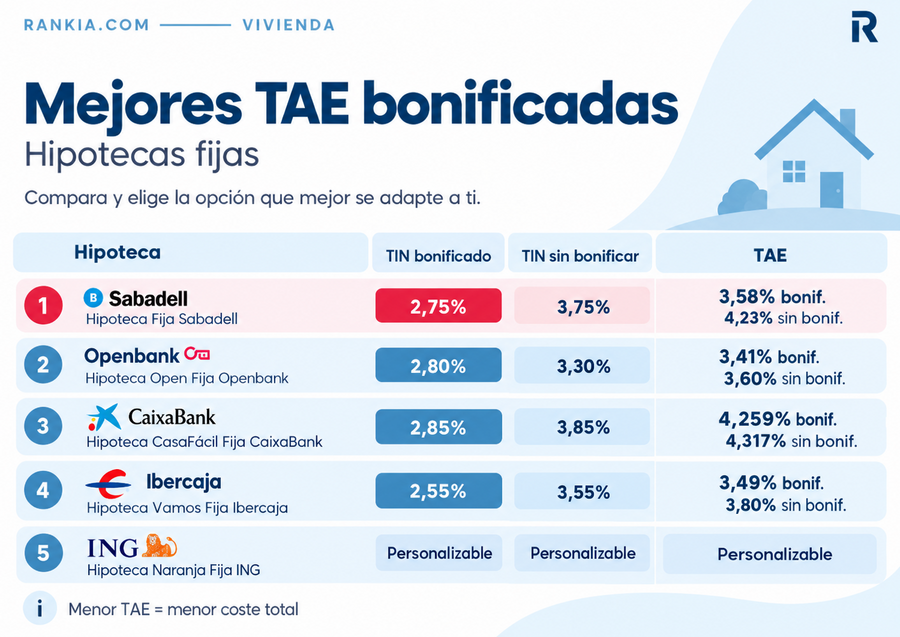
Ranking de las mejores hipotecas fijas de octubre 2026
Aquí tienes el ranking de hipotecas fijas ordenado por TAE bonificada, de menor a mayor. La TAE en una hipoteca incluye el coste de los seguros y productos vinculados que exige cada banco, por eso es el dato que mejor refleja lo que pagarás.
¿Quieres saber qué hipoteca puedes conseguir tú? Las condiciones que ofrecen los bancos pueden variar según tus ingresos, ahorros y perfil financiero. Nuestro servicio de bróker hipotecario compara ofertas de distintas entidades y negocia por ti para encontrar una hipoteca adaptada a tu caso, sin coste ni compromiso.
Descubre qué banco ofrece la mejor hipoteca fija 🏡
Hipoteca Fija Sabadell: mismo tipo a 15 o a 30 años y la vinculación más clara
Lahipoteca fija Banco Sabadell es la apuesta más sólida entre los grandes bancos: ofrece cuatro bonificaciones fáciles de entender, sin comisión de apertura y el mismo tipo tanto a 15 como a 30 años, algo que no ofrece ni Openbank ni ING.
HIPOTECA FIJA BANCO SABADELL
Bonificado
Sin bonificar
TIN
2,75%
3,75%
TAE
3,58%
4,23%
Cuota a 25 años*
692 €
771 €
Cuota a 30 años*
612 €
695 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Nómina o pensión domiciliada: −0,40%.
Seguro de vida: −0,40%.
Seguro de hogar: −0,10%.
Seguro de protección de pagos: −0,10%. Es el que más encarece el paquete y el que casi nadie contabiliza.
Hipoteca Fija CaixaBank: la única que bonifica por tener alarma en casa
La hipoteca fija CasaFácil de CaixaBank ofrece un tipo fijo que varía según el plazo elegido: 15, 20 o 30 años. El TIN parte del 3,80%-3,85% sin bonificar y se puede reducir hasta 1 punto porcentual contratando diversos productos y servicios de la entidad. CaixaBank no cobra comisión de apertura ni de estudio.
HIPOTECA CASAFÁCIL FIJA CAIXABANK
Bonificado
Sin bonificar
TIN
2,85%
3,85%
TAE
4,259%
4,317%
Cuota mensual*
699,67 €
779,38 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Nómina o ingresos superiores a 600 € al mes, más tres recibos domiciliados y tres compras con tarjeta en tres meses: −0,35%.
Seguro de vida por al menos el 95% de la financiación: −0,35%. Entre el 50% y el 95%, solo −0,20%.
Seguro de hogar: −0,15%.
Alarma Hogar Verisure: −0,15%. El cumplimiento se revisa cada mes.
Hipoteca Fija ING: precio a medida y descuento por eficiencia energética
Lahipoteca fija ING no publica un tipo fijo. Lo calcula tras un estudio personalizado, en función de tu perfil, del plazo y del certificado energético de tu vivienda, y te lo enseña en un simulador en menos de un minuto. La única forma de compararla con el resto es pedir la oferta y mirar su TAE.
HIPOTECA NARANJA FIJA ING
Bonificado
Sin bonificar
TIN
A medida
+0,50 puntos sobre el bonificado
TAE
A medida
A medida
Plazo máximo
25 años
25 años
BONIFICACIONES DISPONIBLES
Domiciliar la nómina o ingresar 600 € o más cada mes en la Cuenta Nómina, junto al seguro de hogar: −0,10%.
Contratar el seguro de vida de ING: −0,40%.
Certificado energético A en obra nueva, o A y B en segunda mano: −0,10%.
Financiación de hasta el 80% en vivienda habitual y 75% en segunda residencia, con un importe mínimo de 50.000 €.
Hipoteca Fija Openbank: la que menos te castiga si no bonificas
Lahipoteca fija Openbank no tiene ni el TIN ni la TAE más bajos, pero sí la menor penalización por renunciar a las vinculaciones: entre el escenario bonificado y el que no lo está solo hay 0,19 puntos de TAE.
HIPOTECA OPEN FIJA OPENBANK
Bonificado
Sin bonificar
TIN
2,80%
3,30%
TAE
3,41%
3,60%
Cuota mensual*
695,81 €
734,94 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Domiciliar nómina, pensión o prestación pública de al menos 900 € al mes con un titular, o 1.800 € con dos: −0,30%.
Contratar el seguro de hogar de Zurich comercializado por Openbank: −0,10%.
Contratar el seguro de vida de Zurich por el 100% del capital financiado: −0,10%.
Extra: si financias más de 150.000 €, el tipo baja otro 0,10%.
En Rankia hipotecas seguimos estos pasos para elaborar el ranking:
Seleccionamos las ofertas publicadas por los bancos para un cliente medio y contratables en toda España. Fuera quedan las condiciones negociadas caso a caso.
Leemos cada TIN, cada TAE y cada vinculación en el ejemplo representativo que publica la entidad en su propia web, no en un comparador. Si un banco no publica el tipo porque lo fija tras estudio personalizado, como ING, lo decimos y no rellenamos el hueco con una estimación.
Ordenamos por TAE bonificada, porque es el único indicador que incluye comisiones, seguros y productos vinculados.
Verificamos siempre los dos escenarios: publicamos el tipo bonificado y el tipo sin bonificar de cada oferta. Un TIN bajo con una brecha grande si dejas de cumplir una condición no es una oferta barata.
En caso de empate, gana la que exige menos productos vinculados y la que menos penaliza si dejas de cumplirlos. Las comisiones deciden el último desempate.
Revisamos esta comparativa cada mes y actualizamos los datos cuando una entidad cambia sus condiciones.
¿Qué banco tiene la mejor hipoteca fija en octubre de 2026?
En este caso, no hay un único banco ganador: depende de lo que priorices. El TIN más bajo y la TAE más baja están en entidades distintas. Por eso, hemos seleccionado aquí los bancos que ganan en cada categoría:
🏆 La mejor en conjunto: Hipoteca Fija Sabadell (2,75% TIN y 3,58% TAE). Cuatro bonificaciones fáciles de entender, sin comisión de apertura y el mismo tipo a 15 o a 30 años.
💎 La TAE más baja: Hipoteca Open Fija de Openbank (2,80% TIN y 3,41% TAE). Además es la que menos te castiga si dejas de bonificar: solo 0,19 puntos de TAE.
📉 El TIN más bajo: Hipoteca Vamos Fija de Ibercaja (2,55% TIN y 3,49% TAE). Nadie baja de ese tipo nominal, pero exige seis productos vinculados con revisión semestral.
🔗 La que más bonifica sobre el papel: Hipoteca CasaFácil Fija de CaixaBank (2,85% TIN y 4,259% TAE). Baja el TIN un punto entero, pero las vinculaciones dejan la TAE casi 1,5 puntos por encima. Es el ejemplo perfecto de por qué no hay que comparar TIN con TIN.
🍊 La mejor si tu perfil es sólido: Hipoteca Naranja Fija de ING (tipo a medida). No publica precio: lo calcula tras estudio personalizado según tu perfil, el plazo y el certificado energético de la vivienda.
¿A cuánto están las hipotecas fijas?
Las hipotecas fijas del mercado español se mueven actualmente entre el 2,55% y el 2,85% TIN bonificado, con TAE de entre el 3,41% y el 4,26%. Sin bonificar la horquilla sube al 3,30% - 3,85% TIN.
¿Qué tipo de interés se considera bueno para una hipoteca fija?
Por debajo del 2,75% TIN con una vinculación razonable es competitivo. Entre el 2,75% y el 3,25% es normal si no te obligan a contratar muchas vinculaciones. Por encima de 3,25 conviene negociar o comparar con un bróker.
¿Qué es una hipoteca fija y cómo se calcula el interés?
Una hipoteca fija es un préstamo para comprar vivienda cuyo interés no cambia en toda la vida del préstamo. La cuota que pagas este año es la misma que pagarás dentro de veinte, suba o baje el euríbor.
A diferencia de las hipotecas variables, aquí no hay índice de referencia ni diferencial: hay un único tipo pactado. Pero conviene entender que casi todas las ofertas del mercado son fijas bonificables, es decir, tienen dos tipos:
El tipo bonificado. El que te aplican mientras cumplas las condiciones de vinculación.
El tipo sin bonificar. El que te aplican el día que dejas de cumplir una de ellas. Es el único que el banco no puede cambiarte.
📌 Ejemplo
Firmas con Sabadell al 2,75% bonificado. Dentro de seis años cambias de trabajo y dejas de domiciliar la nómina: tu tipo pasa al 3,15% y la cuota sube unos 30 € al mes. Si además cancelas el seguro de vida, te vas al 3,55%.
¿Cómo se calcula la cuota?
En España las hipotecas se amortizan con el sistema de amortización francés: pagas la misma cuota todos los meses, pero al principio esa cuota es casi toda intereses y al final es casi toda capital. La fórmula es esta: Cuota = C × i / [1 − (1 + i)⁻ⁿ]
C es el capital que pides prestado.
i es el TIN dividido entre 12 (el tipo mensual).
n es el número de cuotas (los años multiplicados por 12).
Para un préstamo de 150.000 € al 2,75% TIN a 25 años: i = 0,0275/12 = 0,0022917 y n = 300. El resultado es la cuota de 692 € que ves en la ficha de Sabadell.
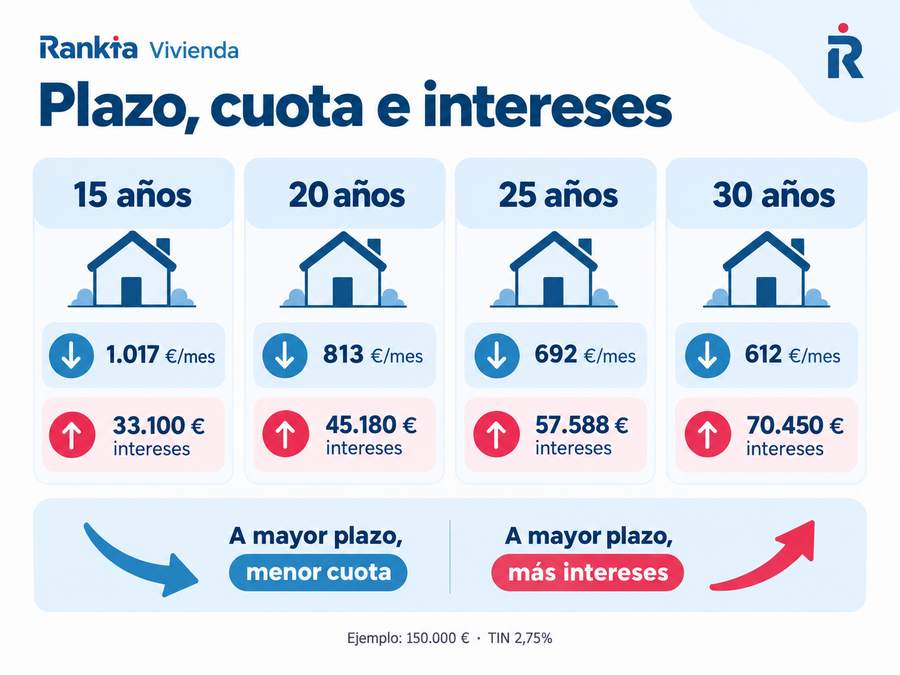
Lo interesante de hacer la cuenta es ver cuánto pesa el plazo. Con el mismo capital y el mismo tipo del 2,75%:
Plazo
Cuota mensual
Intereses totales
15 años
1.017 €
33.100 €
20 años
813 €
45.180 €
25 años
692 €
57.588 €
30 años
612 €
70.450 €
Alargar de 25 a 30 años te baja la cuota 80 € al mes, pero te cuesta casi 13.000 € más de intereses. Si estás valorando el plazo, conviene comparar una hipoteca a 20 o 30 años porque la diferencia de intereses puede ser muy relevante. Acortarla a 20 te ahorra 12.400 € a costa de 121 € más cada mes.
Ampliar el plazo reduce la cuota mensual, pero aumenta los intereses totales de la hipoteca.
¿Cuándo se revisa el cumplimiento de las bonificaciones?
El cumplimiento de las bonificaciones se revisa con periocidades distintas según la entidad:
CaixaBank lo comprueba cada mes.
Ibercaja, cada seis meses.
Banca March, una vez al año.
Openbank ajusta el tipo en el momento en que dejas de cumplir una condición.
Cuanto más frecuente es la revisión, menos margen tienes si un mes se te descuadra una domiciliación o se te pasa renovar un seguro. En tu escritura aparecerán las condiciones que se aplican en las revisiones y cuándo: esta es la parte del contrato que más gente firma sin leer.
Ventajas y desventajas de las hipotecas fijas
Antes de contratar una hipoteca fija, conviene conocer bien sus ventajas y desventajas. Aunque este tipo de préstamo destaca por ofrecer cuotas estables durante toda la vida de la hipoteca, también puede implicar un mayor coste en determinados escenarios. Estas son las principales ventajas y desventajas de las hipotecas fijas:
Ventajas
Desventajas
✅ Tu cuota no sube aunque suba el euríbor.
❌ Si el euríbor baja de forma sostenida, pagas más que con una variable.
✅ Planificación total: sabes lo que pagarás dentro de 10, 20 o 30 años.
❌ La compensación por amortización anticipada puede llegar al 2% los diez primeros años.
✅ Tranquilidad para presupuestos ajustados o familias que priorizan la estabilidad.
❌ Los mejores tipos exigen más vinculación con el banco.
✅ Te protege de una subida como la de 2022-2023, que disparó cuotas más de 300 € al mes.
❌ El tipo bonificado no está garantizado de por vida: se revisa cada mes, semestre o año según el banco.
Hipotecas fijas sin vinculaciones: qué puedes exigir y qué no
La Ley 5/2019 reguladora de los contratos de crédito inmobiliario (LCCI) prohíbe las ventas vinculadas: un banco no puede condicionar la concesión de la hipoteca a que contrates otros productos. Lo único que puede exigirte es un seguro de daños sobre el inmueble, y tienes derecho a contratarlo con la aseguradora que quieras. Lo que sí puede hacer, y hacen todos, es ofrecerte un tipo mejor si los contratas: eso son las ventas combinadas, que sí son legales.
Así que la pregunta correcta no es si puedes prescindir de las vinculaciones, sino cuánto te cuesta prescindir de ellas:
🟢 Openbank es la menos penalizadora: renunciar a todo te lleva del 3,41% al 3,60% de TAE. Solo 0,19 puntos.
🟡 Ibercaja se queda en 0,31 puntos, pese a que su brecha en TIN es de 1 punto.
🔴 Sabadell es la que más castiga: 0,65 puntos de TAE.
¿Cómo elegir la mejor hipoteca fija para tu perfil?
Elegir la mejor hipoteca fija no consiste en quedarse con la que anuncia el TIN más bajo. Hay que comparar la TAE, el coste real de las bonificaciones, las comisiones y las condiciones de vinculación que tendrás que mantener durante años. Estos son los puntos que conviene revisar antes de decidir.
1️⃣ Mira la TAE, no el TIN
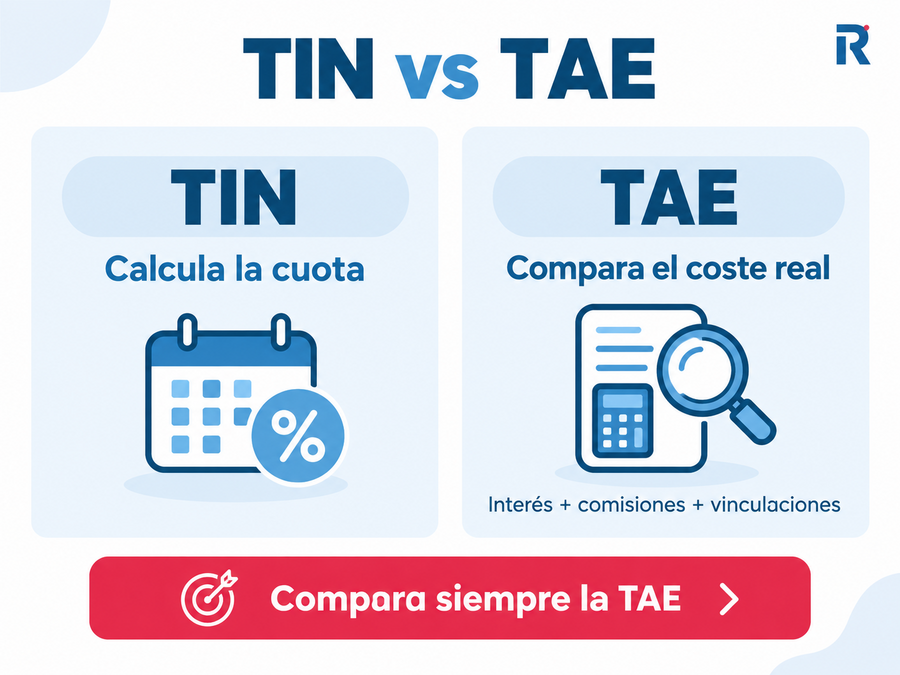
El TIN sirve para calcular la cuota. La TAE, para comparar entre bancos.
Ibercaja anuncia un TIN mejor que Openbank (2,55% frente a 2,80%) y, aun así, tiene una TAE peor (3,49% frente a 3,41%), porque sus vinculaciones cuestan más.
CaixaBank anuncia un TIN del 2,85%, casi igual que el de Openbank, pero su TAE se va al 4,259%: casi 0,85 puntos más.
El TIN sirve para calcular la cuota, mientras que la TAE refleja mejor el coste total de la hipoteca.
2️⃣ Calcula en euros lo que te cuesta la bonificación
El banco te da el descuento en puntos porcentuales y el coste de los seguros en primas anuales. Son unidades distintas y esa asimetría juega a su favor. Pasa todo a euros:
Sobre 150.000 € a 25 años, cada 0,10 puntos de TIN equivalen a unos 7 € de cuota al mes, unos 84 € al año.
Si ese mismo seguro cuesta 226 € al año, sales ganando.
Las cuentas cambian si ese seguro lo ibas a contratar igualmente. Lo que no debes hacer es contratar un producto que no necesitas solo por obtener el descuento.
3️⃣ Vigila la brecha entre tipo bonificado y el que no lo está
Es tu seguro contra el futuro. Nadie sabe si dentro de diez años seguirá cobrando la nómina en el mismo banco u otros productos asociados.
Entidad
Brecha en TIN
Brecha en TAE
CaixaBank
1,00
0,06
Openbank
0,50
0,19
Ibercaja
1,00
0,31
Sabadell
1,00
0,65
En CaixaBank, la bonificación parece grande porque el TIN baja 1 punto, pero el ahorro real es mucho menor. ¿La razón? Para conseguir ese descuento hay que contratar productos adicionales que también cuestan dinero. Al sumar esos costes, la TAE apenas baja 0,06 puntos, así que buena parte del ahorro del tipo de interés se pierde por el camino.
4️⃣ Revisa las comisiones
Apertura: ninguna de las cinco del ranking la cobra.
Amortización anticipada: la Ley 5/2019 fija en tipo fijo un tope del 2% durante los diez primeros años y del 1,5% después. Casi todos los bancos lo aplican al máximo. La excepción es Openbank, que no cobra por amortización parcial, ni por subrogación, ni por cambio de condiciones.
5️⃣ Comprueba importe mínimo, financiación y plazo
Importe mínimo: algunas de las hipotecas con mejores condiciones exigen un importe mínimo elevado. Ibercaja parte de 100.000 €, mientras que Openbank permite solicitar desde 30.000 €.
Financiación máxima: lo habitual es financiar hasta el 80% del valor de tasación o de compra, el menor de los dos. Ibercaja llega al 95% si tienes 35 años o menos.
Plazo máximo: Sabadell, CaixaBank y Openbank llegan hasta 30 años; Ibercaja e ING se quedan en 25 años.
Edad al vencimiento: en estas entidades, el límite suele situarse entre los 75 y los 80 años.
Requisitos y documentación para conseguir una hipoteca fija
Para que el banco apruebe tu hipoteca fija tendrás que acreditar capacidad de pago y cumplir los requisitos para pedir una hipoteca. Las entidades se fijan en cuatro pilares de solvencia y te pedirán cinco documentos.
Requisitos habituales
📊 Ratio de endeudamiento: la cuota no debe superar el 30%-35% de tus ingresos netos mensuales.
💼 Estabilidad laboral: se valora el contrato indefinido y una antigüedad mínima de un año; si eres autónomo, te pedirán las últimas declaraciones de IVA e IRPF.
🧾 Historial crediticio limpio: no figurar en listados de morosidad como ASNEF o RAI.
💰 Ahorro previo: salvo que accedas a una hipoteca al 100% de financiación, necesitarás el 20% de entrada más un 10% para impuestos, notaría y registro.
Documentación necesaria
🪪 DNI o NIE en vigor de todos los titulares.
📄 Vida laboral actualizada y últimas tres nóminas.
⚡ Certificado de eficiencia energética, que además puede rebajarte el tipo en entidades como ING.
¿A quién le conviene una hipoteca fija en 2026?
Aquí no hay una respuesta única. Depende de tu colchón, de tus ingresos y de cuánto tiempo pienses quedarte con el préstamo.
Te puede encajar si...
Tus ingresos son ajustados o irregulares y necesitas saber exactamente qué vas a pagar cada mes durante los próximos veinte años.
Ya cumples las condiciones de bonificación de forma natural, sin contratar nada nuevo.
Crees que el euríbor va a seguir en niveles altos, o simplemente no quieres apostar sobre ello.
Vas a quedarte la hipoteca hasta el final, sin amortizaciones grandes.
No te conviene si...
Piensas amortizar pronto o vender a medio plazo: la comisión por amortización anticipada en tipo fijo llega al 2% los diez primeros años, frente al 0,25% máximo de la variable.
Estás convencido de que los tipos van a bajar de forma sostenida por debajo del 2,5%.
Solo puedes acceder al tipo bonificado contratando productos que no necesitas y cuya prima se come el descuento.
Hipoteca fija, variable o mixta: ¿qué conviene en octubre de 2026?
La hipoteca fija mantiene el mismo tipo de interés durante toda la vida del préstamo, por lo que la cuota no cambia aunque suba o baje el euríbor. La hipoteca variable se calcula sumando un diferencial al euríbor y se revisa normalmente cada seis o doce meses. La mixta combina las dos: un tramo fijo inicial de 3 a 10 años y después, variable.
Con la media del euríbor de agosto en el 2,954% y septiembre cerrando al 3,243%, así queda la comparación para un préstamo de 150.000 €:
Modalidad
Tipo hoy
Cuánto dura ese tipo
Riesgo que asumes
Fija
2,55%-2,85% TIN
Toda la vida del préstamo
Pagar de más si el euríbor baja de forma sostenida
Variable
Euríbor + 0,49% a 1 punto, por encima del 3,45%
Se revisa cada 6 o 12 meses
Que la cuota suba en cada revisión
Mixta
Tramo fijo inicial más bajo, variable después
De 3 a 10 años el tramo fijo
Aplazas el riesgo, no lo eliminas
Las hipotecas fijas de esta comparativa ofrecen tipos de entre el 2,55% y el 2,85% TIN, por lo que hoy suponen un coste menor que una hipoteca variable media. La fija solo sale perdiendo si el euríbor baja de forma sostenida por debajo de esos niveles durante años, algo que ahora mismo no está sobre la mesa.
¿Merece la pena cambiar de hipoteca variable a fija en 2026?
Si firmaste una hipoteca variable cuando el euríbor estaba en negativo y ahora ves cómo cada revisión te sube la cuota, cambiar de hipoteca variable a fija puede ser una buena opción. Para ello tienes tres vías:
Novación hipotecaria: negocias con tu propio banco un cambio de condiciones. Es la más rápida y barata. La Ley 5/2019 limita la comisión al 0,15% del capital pendiente durante los tres primeros años del préstamo y a cero después.
Subrogación hipotecaria: te llevas la hipoteca a otro banco que te ofrezca mejores condiciones. Se aplica el mismo límite del 0,15% los tres primeros años.
Cancelar y firmar una hipoteca nueva: es la más cara, porque asumes de nuevo la tasación y los gastos de constitución. Solo compensa si la mejora de tipo es muy grande.
Antes de esto, compara el tipo que pagarás tras tu próxima revisión (euríbor de tu mes de referencia + tu diferencial) con el mejor tipo fijo que puedas conseguir hoy. Si tu variable te va a quedar en el 3,70% y puedes irte a una fija al 2,75%, cambiar tiene sentido. Si la diferencia es de una o dos décimas, los gastos del cambio se comen al ahorro.
🚨 Importante
El momento en que interesa pasar de variable a fija es cuando el mercado espera que los tipos sigan subiendo, no cuando ya llevas años pagando de más. Con el euríbor en máximos de dos años, los tipos fijos que ofrecen los bancos ya incorporan esa expectativa.
Cinco errores que salen caros al contratar una hipoteca fija
Comparar TIN con TIN. El TIN no incluye ni comisiones ni seguros. Dos ofertas con el mismo TIN pueden diferir en más de medio punto de TAE.
Aceptar toda la vinculación sin ponerle precio. Pasa los puntos porcentuales a euros y compáralos con las primas reales antes de firmar nada.
Ignorar el tipo sin bonificar. Es lo que pagarás el día que cambies de trabajo o canceles un seguro. En Sabadell son 0,65 puntos más de TAE.
Alargar el plazo para que entre la cuota. De 25 a 30 años ahorras 80 € al mes y pagas 13.000 € más de intereses.
No mirar la comisión por amortización anticipada. En tipo fijo la Ley 5/2019 permite hasta un 2% los diez primeros años, y casi todos los bancos lo aplican al máximo.
Preguntas frecuentes
De forma general no: lo habitual es hasta el 80% del menor valor entre tasación y compraventa. La excepción de este ranking es Ibercaja, que alcanza el 95% si tienes 35 años o menos.
Con el 2,75% TIN de Sabadell, unos 816 € al mes y 93.900 € de intereses. Con el 2,85% de CaixaBank, 827 € y 97.800 €. Son 11 € más cada mes, pero 3.800 € al final del préstamo.
Sí, si la comisión no se come el ahorro: la Ley 5/2019 permite hasta un 2% los diez primeros años y un 1,5% después. Amortizar pronto renta mucho más, porque los primeros años concentran casi todos los intereses. Openbank no cobra por amortización parcial.
Sí, pero te pedirán las dos últimas declaraciones de IRPF, los modelos de IVA y los extractos del negocio. Valoran la estabilidad: dos ejercicios completos sin caídas bruscas. Con un endeudamiento por debajo del 35%, las condiciones no son peores.
Puedes cancelarla con el dinero de la venta, pagando hasta un 2% de comisión los diez primeros años, o traspasarla al comprador por subrogación de deudor. La segunda vía te ahorra la comisión y es un argumento de venta si tu tipo es mejor que el del mercado.
Creo que estás confundiendo el FIPRE (información precontractual) con el FIPER (Ficha de Información Personalizada u oferta vinculante). El FIPRE es lo que vulgarmente se conoce como el folleto informativo y se puede encontrar en la web del banco. Es decir, son las condiciones generales.
El FIPER u oferta vinculante es el que tiene una validez determinada de entre 15 a 30 días. Este documento, en teoría, es una oferta hipotecaria que la entidad bancaria te hace a ti personalmente.
Por lo tanto, solo pediría oferta vinculante si ya tengo bastante claro que voy a firmar con ellos, aunque este documento no te compromete a nada. En cuando a las condiciones generales, te las tienen que dar por escrito, lo quieran o no.
Un saludo!
en respuesta a
Lorena Romero
-
#39
23/06/17 00:20
Hola Lorena
Muchas gracias por tu respuesta.
Me sirve mucho saber lo de las vinculaciones, saber que no estoy obligada a cogerlas independientemente de cómo han hecho el estudio. Más que nada es que el seguro de vida de la caixa, contratado mes a mes es sobre 500 euros al año (que lo conseguí saber un poco "forzando"), mientras que uno de mapfre (tb hipotecario) sale como a 180-200. Es decir, ahí son 300 al año.
La caixa me pide además 0.5 de apertura, por lo que se va un pico al iniciar... y además siempre con gastos de amortización parcial o total y con riesgo de interes también alto... aun así, es la que hipoteca que más me convenía por el tipo de interés bajo a plazo fijo en el tiempo que yo quería.
Hasta que llegó openbank, que en el total de las cuotas en 25 años son los 700 euros de diferencia (cosa que en el primer año con la caixa ya los pagaría)
en cualquier caso, han aun de "aceptarme" en openbank.
De momento ya tengo activa la cuenta y ya se han puesto en contacto conmigo los de hipotecas, así que vamos ya por el buen camino
Por otro lado, en la caixa aun no me han dado la propuesta vinculante o el FIPRE por escrito, ¿debería exigirlo? (es decir, las condiciones las tengo escritas yo a mano en una libreta) La del banco me iniste en que "si lo imprime" tiene de validez un mes pero si lo deja en el ordenador la propuesta, tiene 3 meses de validez.
A mi me da miedo que justo para firmar (si es que lo hago con ellos) de repente aparezcan cosas, aunque yo le pregunto y le pregunto y me dice que las cinculaciones son esas y también son las que aparecen en la web con un "FIPRE modelo"
en fin, que estoy hecha un lio, pero gracias a esta web voy sacando cosas en claro!
un saludo y gracias de nuevo
en respuesta a
Martapc
-
#38
22/06/17 09:31
Buenos días Marta y perdona, no había visto tu comentario.
No hay ninguna vinculación obligatoria al solicitar una hipoteca. Si no quieres contratar el seguro de vida, puedes rechazarlo sin problema. Los bancos funcionan con Hipotecas Bonificadas, es decir, te ofrecen un tipo de interés X a cambio de que contrates los productos mencionados. Si no contratas alguno de esos productos, te aumentarán el tipo de interés entre un 0,2% y un 0,3% por regla general.
La verdad es que en el Foro de Hipotecas de Openbank: https://www.rankia.com/foro/hipotecas-openbank la mayoría de comentarios son positivos. Las quejas por "lentos" se las llevan todas ING.
En cuanto a las hipotecas online, piensa si te compensa ahorrarte 700 € a no tener oficinas. Yo prefiero el ahorro porque no piso la oficina para nada... pero cada cliente es un mundo!
Un saludo y disculpa de nuevo.
en respuesta a
Martapc
-
#37
22/06/17 00:08
Hola
Aun no he recibido respuesta vuestra. ¿Podéis echarme una mano, Lorena?
Hasta ahora, simplemente gestionar que openbank me tramite el estudio de la hipoteca está siendo una pesadilla, porque hay que abrir la cuenta open previamente (lo cual requiere de casi una semana ya de momento, poca agilidad de gestiones) e intentar contactar con ellos por teléfono es bastante dificil. Llamadas en espera de 10 min para acabar colgando...
donde si que responden bien es en atención al cliente por email, pero el problema es que hasta que la cuenta no está activa no inician el estudio.
No sé si son un banco "lento". Alguien sabe algo de plazos?
Muchas gracias
#36
16/06/17 01:30
Hola
Tengo hecho el estudio de la hipoteca en Caixabank y me ofrecen 90000 euros a 25 años a un 2% contratando vida, hogar y nomina con ellos. TIPO FIJO
Por otro lado, cobran comisiones (0.5 y 0.25 de cancelacion y amortización en los primeros 5 años y los siguientes, respectivamente) y 0.5% de comision de apertura y un 2,5 de riesgo de intereses
¿es obligado contratar el seguro de vida al abrir la hipoteca ya que ya me han hecho el estudio con él? O podría "rechazarlo", quedarme solo con hogar y nómina y que me penalizaran el interés (a un 2.20, que aún así estaría muy bien)
Eso sí, no me lo dan por escrito, porque dicen que si me imprimen el FIPER tiene solo 30 días de validez, entonces me lo darán en el último momento (es decir, cuando quede un mes para la firma)
Por otro lado aCabo de ver Open Bank con una oferta creo que muy interesante, ya que es un 2.25 simplemente con la nómina. A 25 años, FIJO, la diferencia entre uno y otro es de 700 en el total de las cuotas)
¿algún consejo? Deebería evitar openbank por alguna razón? Qué tal sería contratar una hipoteca "online"?
Un saludo y muchas gracias por la ayuda
PD: he descartado otros bancos como bankia, santander, bbva etc, a parte de por el hecho que el interés y comisiones pueda ser más o menos alto, porque el mínimo de nomina que piden es más alto, y yo siempre pienso "y si pasa algo..."
en respuesta a
Adexe
-
#35
29/05/17 10:56
¡Buenas Adexe! Vuestra situación es algo especial porque los bancos no suelen conceder una hipoteca al 100%. Es decir, Banco Santander o Bankia podrían mejorarte ese tipo de interés (como puedes ver en el artículo), pero si te financian hasta el 80% de la tasación quizá no te valga.
A grandes rasgos, me gusta la oferta. Vigila los precios de los productos vinculados porque es donde se suelen aprovechar.
Un saludo!
Nuevo
#34
24/05/17 02:56
Hola Lorena, me gustaría que nos dieras tu impresión sobre esta hipoteca. Es una oferta que nos acaban de pasar y nos sería de gran ayuda.
Nos dan el 100% del préstamo.
Préstamo: 72.000€
Plazo: 30 años
Tipo de interés fijo: 3'90% (bonificado se nos queda en 3'10%)
Vinculaciones: nómina + seguro vida + seguro hogar
Comisión apertura: 0
Comisión desistimiento: 5 primeros años: 0'5%. A partir del 5º: 0'25%)
Y por último. ¿Dónde podríamos presionar para bajarla un poco?
Muchas gracias
en respuesta a
Mon38
-
#32
04/05/17 13:20
Buenas de nuevo Mon38. La estimación que haces me parece acertada. Lo único, ¿sabes cuánto te piden por el seguro de hogar con Bankia? Puedes preguntárselo a ellos directamente en este formulario, y de paso resolver alguna duda más que tengas: http://bit.ly/2okiNHJ La correduría puedes utilizarla o no, con que utilices algún comparador online de seguros de hogar podrás comparar precios.
en respuesta a
Mon38
-
#31
03/05/17 20:00
Haciendo cálculos (buscadores de seguros)me quedo con estas dos opciones, eliminando liberbank ya que la estimacion de lo que me cobrarian en seguros se va alta.
Opciones finales: Bankia me da la opción de hipoteca sin vinculación alguna (una nomina) o 0,25% menos en el tipo de interés si hago con ellos el seguro de hogar. Al ser de tipo fijo puedo calcular que según el ahorro total de intereses en 20 años, el seguro Bankia no debería pasar de 275€ anuales. A partir de ahí pierdo yo. Interesa sabiendo esa cantidad asegurar por correduria?
en respuesta a
Lorena Romero
-
#30
03/05/17 17:46
Me quedo aun algo dudoso. La cuota de Bankia sin ningun seguro 994,20€, con hogar es 971,30€. La de liberbank con todas las vinculaciones 929,32€. Ahorro anual de 504€ a favor de liberbank frente a Bankia con hogar.
Si buscará seguro de hogar, vida, auto y plan de pensiones de forma externa, saldría ganando en números totales?
en respuesta a
Mon38
-
#29
03/05/17 16:21
Buenas Mon38,
Por regla general, los productos vinculados que te ofrece el banco junto con la hipoteca (seguro de vida y hogar especialmente) tienen precios superiores a los que podrías encontrar si fueras libremente a cualquier comparador o aseguradora privada. Partiendo de esta premisa, si a ti te interesa contratar esos productos coge una hipoteca con vinculaciones. Es lo que siempre respondo. Si no los necesitas, olvídate. Mucha gente es reacia a contratar el seguro de vida, pero hay que pensar que evitas dejarle la deuda a familiares si sucediera algo... hay que tener todo en cuenta, claro. Infórmate bien de cuántos años te obliga la entidad a mantener los productos y me cuentas tus resultados.
Un saludo.
en respuesta a
Lorena Romero
-
#28
03/05/17 14:01
Buenas,
Me gustaría me orientaseis sobre los inconventiendes de contratar vinculaciones que me bajen el tipo de interés si igualmente tenia pensado contratar por otra parte esos productos. Bankia, con nomina y hogar me ofrece para 20 años fija el 1,75%. Liberband con nominas, tarjeta, vida, pension, coche, hogar... con todo me baja a 1,51%. Interesa que algún producto sea externo o dan ellos mejores números?
en respuesta a
Jursus
-
#27
06/04/17 13:18
Buenas jursus,
En mi opinión, 2,1% a 15 años me parece una barbaridad. Como puedes ver en el artículo, la Hipoteca Sin Comisiones de Bankia a tipo fijo ofrece 2% a 15 años sin ningún tipo de comisiones. Y si no te importa vincularte con la entidad, la hipoteca Santander la tienes a 1,75% o incluso la de BBVA que si pides menos del 70% de financiación te mejora el tipo de interés.
¿Tomaste una decisión finalmente?
en respuesta a
Daviddl
-
#26
04/04/17 16:35
Buenas Daviddl, no había visto tu comentario, disculpa.
Otra razón puede ser que estéis buscando hipotecas a tipo fijo y la cuota supere el 35% de vuestros ingresos netos mensuales. En ese caso, una solución sería buscar una hipoteca a tipo variable.
Ya me dices, saludos!
Nuevo
#25
11/03/17 22:46
Buenas noches, estamos nerviosos con lo de la hipoteca. Nos han rechazado algunas ya y en BBVA nos han recomendado la de tipo fijo pero sale muy alta. Qué podemos hacer? No sabemos si habrá alguna opción mas en otro banco, por eso no sabemos si sólo tendremos esa opción. Qué os parece esa hipoteca?
Gracias de antemano
Nuevo
#23
16/02/17 19:37
Buenas tardes,
Quiero comprar una vivienda de la cual aportaría el 50% de mis ahorros. Para el otro 50% (60000) pediría una préstamo hipotecario a tipo fijo a 15 años. Estoy en Caixabank en Banca Premier y me ofrecen un tipo de 2,1% con vinculación de nómina (ya lo tengo),s. hogar y s. amortización. La comisión de apertura sería de 0,5% que estoy intentando negociar así como que me bajen algo más el tipo. No habría comisión por amortización ni de capital ni de cuotas.
¿Qué tal es esta propuesta?
en respuesta a
tykrit
-
#22
09/02/17 22:18
En el primer párrafo,donde pone:"consultas vinculaciones de nómina..." Debe de poner:"con las vinculaciones nómina..."
en respuesta a
Lorena Romero
-
#21
09/02/17 22:16
Hola Lorena.
Estamos luchando para conseguir un mejor precio en la compraventa, y también por unas mejores condiciones en la hipoteca.
De momento se ha conseguido una rebaja de 9000€ en el precio final,quedándose este en 160.000€.
Las condiciones de la hipoteca están discutiendose con el director,pero creo que al final terminaran siendo como comentaba Jgarrom.
2,1% el primer año, pudiéndose mantener el 2° y siguientes en ese 2,1% consulta vinculaciones de nómina,dos seguros y a hucha esa que te hablaba antes. Todo esto a 30 años.
Por las peculiaridades de la venta, y mis condiciones laborales por se funcionario, me da el 100% de la compraventa.
Supuestamente,el dueño actual no tiene liquidez y debe de estar a punto de embargo.
En conversación mantenida con el director de la sucursal,este comentó que la casa en cuestión estaba hipotecada por 3 veces.
Tengo unas dudas que quisiera me solventaras en medida de lo posible.
Por mi trabajo,hasta septiembre,más o menos,no podré estar donde voy a comprar la casa. Por lo cual,se le pregunto al director de la sucursal de, si es posible firmar un tipo de contrato vinculante para las tres partes, comprador-vendedor-banco,y escriturar la casa en agosto o septiembre con las condiciones pactadas en ese contrato.
Como debería hacer todo esto sin que me pille los dedos, y que el contrato firmado,en caso de incumplimiento por alguna de las partes sea sancionado a mi favor.
Estoy leyendo tanto aquí como por internet,y no termino de estar convencido de soltar dinero y que me vaya a salir esto bien.