

Para solicitar la hipoteca Openbank, debes simular la cuota en su web y sabes al instante si queda preaprobada. Después subes la documentación, la nota simple y la tasación, el banco estudia tu caso y firmas ante notario en dos visitas. Todo es online, con un gestor personal, y tarda desde 25 días.
- Tipos: fija desde 2,80% TIN (3,41% TAE) bonificada, variable con el primer año al 2,00% y mixta con cinco años al 2,80%.
- Requisitos: edad más plazo hasta 80 años y cuota más deudas de hasta el 40% de tus ingresos netos.
- Financiación: hasta el 80% en vivienda habitual, sin comisión de apertura.
- Documentos: IRPF, nóminas o pensión, vida laboral y nota simple de menos de tres meses.
- Plazo: desde 25 días, con al menos 10 días entre la documentación precontractual y la firma.
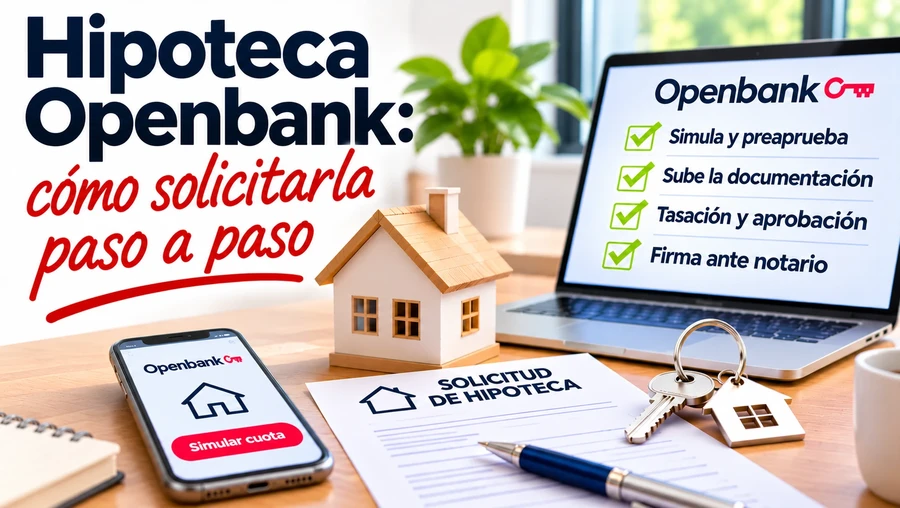
Cómo solicitar la hipoteca Openbank paso a paso
Openbank tramita la solicitud entera por internet y te asigna un gestor personal que te acompaña hasta la firma. No necesitas ser cliente para empezar, y los pasos son los de cualquier solicitud de hipoteca:
- Simulación y preaprobación: calculas la cuota en su simulador, sabes al momento si la operación queda preaprobada y recibes una carta por correo electrónico.
- Solicitud y gestor: entras en tu solicitud desde el Área Clientes con un código por SMS y confirmas tus datos. Openbank atiende en el 900 100 349.
- Documentación personal: subes tus nóminas o tu pensión, el IRPF y la vida laboral; si no eres cliente, también el DNI por las dos caras.
- Nota simple y tasación: aportas una nota simple de la vivienda de menos de tres meses y una tasación de menos de seis, o las pides con ayuda del gestor.
- Análisis y aprobación: el departamento de riesgos estudia tu caso y, si lo aprueba, Openbank prepara la firma.
- Cuenta en Openbank: la abres antes de firmar, sin costes de apertura ni mantenimiento. En ella se carga la cuota y se domicilia la nómina si bonificas.
- FEIN y notario: firmas digitalmente la FEIN y, al menos 10 días después, vas dos veces al notario: un día te explica la hipoteca y otro firmas.
La FEIN sustituyó a la antigua FIPER con la Ley 5/2019 de crédito inmobiliario, que obliga al banco a entregártela con la FiAE al menos 10 días naturales antes de firmar. En la primera visita, el notario levanta el acta de transparencia, sin coste para ti, y comprueba que entiendes las condiciones.
Simulador de la hipoteca Openbank: qué datos te pide y qué vale la preaprobación
El simulador te pregunta si eres cliente y el uso de la vivienda, y si es nueva o de segunda mano. También pide la ubicación, el precio sin impuestos, entre 75.000 y 4.000.000 euros, el importe que necesitas y un plazo de 5 a 30 años.
Con esos datos sabes al momento si la operación queda preaprobada y recibes la carta por correo. Es una respuesta orientativa: no obliga a Openbank a concederte el préstamo hasta que estudie tu documentación y la tasación.
Documentación que te pide Openbank según tu situación laboral
Además del DNI y del último recibo de otros préstamos, si no eres cliente, la documentación cambia según tu situación laboral. Son los documentos para solicitar una hipoteca habituales en cualquier banco:
- Asalariados: IRPF del último ejercicio, las dos últimas nóminas con su justificante bancario, el contrato de trabajo y la vida laboral.
- Autónomos: IRPF de los dos últimos ejercicios, el modelo 390, 130 o 303 y la vida laboral, como en cualquier hipoteca para autónomos.
- Pensionistas: IRPF del último ejercicio y certificado anual de la pensión. Puedes sumar otras rentas, como una renta vitalicia.
- Cambio de empleo en el último año: el contrato o, si no lo tienes, las seis últimas nóminas y los justificantes de los tres últimos meses.
¿Cuánto tarda Openbank en conceder la hipoteca? Desde 25 días
Openbank habla de un plazo orientativo desde 25 días y de al menos 11 días entre la aprobación y la firma. Ese mínimo solo se cumple si los papeles están completos y el banco acepta la tasación a la primera.
Los usuarios del foro cuentan casos en los que el análisis de riesgos tardó semanas o una tasación por debajo del precio frenó la operación. Si tienes fecha con el vendedor, deja margen; si te urge, compara qué bancos conceden más hipotecas.
Si ya tienes hipoteca en otro banco: no hay subrogación clásica
Openbank no admite la subrogación de acreedor tradicional: cancelas tu préstamo actual y firmas una Hipoteca Open nueva, con los mismos tipos y requisitos. Por eso la subrogación a Openbank solo compensa si el ahorro en intereses supera lo que cuesta cancelar tu hipoteca actual.
Qué tipos de hipoteca ofrece Openbank: fija, variable y mixta
Openbank comercializa tres modalidades que comparten financiación, bonificaciones y plazo máximo de 30 años. Lo que cambia es cuánto tiempo pagas un tipo fijo y cómo se revisa después. Con el Euríbor que usa Openbank, la fija tiene la TAE más baja de las tres.
Modalidad |
Tipo con bonificaciones |
Tipo sin bonificaciones |
TAE bonificada |
TAE sin bonificar |
|---|---|---|---|---|
Fija |
2,80% TIN |
3,30% TIN |
3,41% |
3,60% |
Variable |
2,00% el primer año; después Euribor + 0,65% |
2,50% el primer año; después Euribor + 1,15% |
4,28% (variable) |
4,52% (variable) |
Mixta |
2,80% cinco años; después Euríbor + 0,60% |
3,30% cinco años; después Euríbor + 1,10% |
3,98% (variable) |
4,21% (variable) |
Openbank calcula las TAE variables con el Euríbor a 12 meses publicado en octubre de 2026 (3,247%), suponiendo que no cambia. Por eso la TAE de la variable y la mixta no es comparable con la de la fija: tu cuota real dependerá de la evolución del Euríbor en cada revisión.
Hipoteca fija Openbank: el tipo sube unas centésimas con el plazo
El tipo más bajo de la fija, 2,80% TIN, es el de los préstamos de hasta 15 años, y a 25 años sube al 2,86%. Si pides más de 150.000 euros, Openbank resta otros 0,10 puntos al tipo que te corresponda.
Plazo |
Con bonificaciones |
Sin bonificaciones |
|---|---|---|
Hasta 15 años |
2,80% TIN (3,41% TAE) |
3,30% TIN (3,60% TAE) |
16 a 20 años |
2,83% TIN (3,41% TAE) |
3,33% TIN (3,62% TAE) |
21 a 25 años |
2,86% TIN (3,42% TAE) |
3,36% TIN (3,64% TAE) |
26 a 30 años |
2,90% TIN (3,44% TAE) |
3,40% TIN (3,67% TAE) |
Con 150.000 euros, la cuota bonificada es de 1.021,51 euros a 15 años y de 700,44 euros a 25 años, según los ejemplos de Openbank. Por TAE bonificada, es una de las hipotecas más baratas del mercado y compite con las mejores hipotecas fijas.

Hipoteca Open a tipo fijo - 25 años
- Hipoteca 100% online
- Sin comisiones de apertura. Con comisión por amortización total
Cuota
700,44 €*
hasta
739,72 €
Hipoteca variable Openbank: un año fijo y revisión semestral
La variable cobra un 2,00% TIN el primer año si cumples las bonificaciones; sin ellas, un 2,50% desde el cuarto mes. Después el tipo se revisa cada seis meses, no cada año como en muchas hipotecas variables.
Variable con 150.000 euros a 25 años |
Primer año |
Después |
TAE variable |
Cuota mensual |
|---|---|---|---|---|
Con bonificaciones |
2,00% TIN |
Euribor + 0,65%, con revisión semestral |
4,28% |
635,78 euros el primer año y 777,61 euros después |
Sin bonificaciones |
2,00% tres meses y 2,50% nueve meses |
Euribor + 1,15%, con revisión semestral |
4,52% |
635,78 y 672,58 euros el primer año; 818,94 euros después |
Con el Euríbor del 3,247% que usa Openbank, la cuota bonificada sube unos 142 euros al mes al acabar el primer año. Después cambia cada seis meses, así que notas antes una subida o una bajada del Euríbor que con una revisión anual.
Hipoteca Open a tipo variable
- 100% online
- Sin comisiones de apertura
Cuota
635,78 €*
hasta
672,93 €
Hipoteca mixta Openbank: cinco años a tipo fijo
La mixta mantiene un 2,80% TIN durante los cinco primeros años con bonificaciones, o un 3,30% sin ellas desde el cuarto mes. Desde el sexto año pasa a Euríbor + 0,60% o + 1,10%, con revisión anual: un tramo fijo corto frente a otras hipotecas mixtas que fijan el tipo diez años.
Mixta con 150.000 euros a 25 años |
Cinco primeros años |
Después |
TAE variable |
Cuota mensual |
|---|---|---|---|---|
Con bonificaciones |
2,80% TIN |
Euríbor + 0,60%, con revisión anual |
3,98% |
695,81 euros cinco años y 763,92 euros después |
Sin bonificaciones |
2,80% tres meses y 3,30% hasta el año cinco |
Euríbor + 1,10%, con revisión anual |
4,21% |
695,81 y 734,60 euros el tramo fijo; 805,11 euros después |
Con el Euríbor del ejemplo, la cuota bonificada sube unos 68 euros al mes al pasar al tramo variable. Si temes una subida de tipos a partir del sexto año, la fija te protege durante todo el préstamo.
Hipoteca Open a tipo mixto
- Sin comisiones
- 100% online
Cuota
695,81 €*
hasta
734,94 €
Bonificaciones: hasta 0,50 puntos menos de interés
Openbank aplica el tipo bonificado si cumples tres condiciones, que puedes empezar o dejar de cumplir durante el préstamo. Por cada una que falte, el interés sube lo que vale esa bonificación:
- Nómina o pensión (0,30 puntos): al menos 900 euros al mes con un titular o 1.800 euros con dos, domiciliados en Openbank.
- Seguro de hogar de Openbank (0,10 puntos): sobre la vivienda hipotecada. Openbank estima su prima en unos 202 euros el primer año.
- Seguro de vida de Openbank (0,10 puntos): por el 100% del capital. Openbank estima unos 250 euros el primer año para un titular de 36 años.
Haz la cuenta antes de aceptar los seguros. En la fija a 25 años con 150.000 euros, cada 0,10 puntos supone unos 7,76 euros al mes, unos 93 euros al año. Si no ibas a contratar un seguro de vida para la hipoteca, una prima de 250 euros te cuesta más de lo que te ahorra.
Comisiones y gastos: solo cobra por amortizar el préstamo entero
Openbank no cobra apertura, amortización parcial, subrogación ni modificación de condiciones. La única comisión es la de amortización anticipada total, que depende de la modalidad:
Concepto |
Fija |
Variable |
Mixta |
|---|---|---|---|
Apertura y amortización parcial |
Sin comisión |
Sin comisión |
Sin comisión |
Amortización total |
2% los 10 primeros años y 1,5% después |
0,25% los 3 primeros años |
2% en el tramo fijo y 0% en el variable |
Tasación |
278,30 euros |
278,30 euros |
278,30 euros |
La tasación es el gasto que, con la Ley 5/2019, sigue pagando el cliente: Openbank la estima en 278,30 euros con IVA y la incluye en la TAE. Puedes aportar una de menos de seis meses o pedirla a través del banco, y los gastos de la hipoteca de notaría, registro y gestoría corren por cuenta de Openbank.
Requisitos de Openbank para darte la hipoteca: ingresos, edad y financiación máxima
Openbank aplica los mismos criterios de concesión a la fija, la variable y la mixta. Estos son los requisitos que publica en su web:
- Residencia fiscal en España de todos los titulares, que deben ser mayores de edad. Admite hasta dos titulares.
- Edad: tu edad más el plazo no puede pasar de 80 años, frente a los 75 que fijan muchos bancos, como BBVA.
- Capacidad de pago: la cuota y tus otras deudas no pueden superar el 40% de tus ingresos netos mensuales.
- Financiación: hasta el 80% en vivienda habitual y el 70% en segunda vivienda, sobre el menor entre tasación y precio.
- Importe: de 30.000,00 € a 3.000.000,00 €, aunque el simulador solo calcula desde 60.000 euros.
Con esa financiación, necesitas tener ahorrado al menos el 20% del precio, más los impuestos y gastos de la compraventa. Su límite de edad la sitúa entre las hipotecas hasta los 80 años.
Ventajas y desventajas de la hipoteca Openbank
La fija de Openbank destaca por precio y ausencia de comisiones; sus puntos débiles son la financiación y las vinculaciones:
Pros
- Sin comisiones: ni apertura, ni amortización parcial, ni subrogación, ni cambios de condiciones.
- TAE fija de las más bajas: con 0,10 puntos menos si pides más de 150.000 €.
- Edad hasta 80 años: edad más plazo, cinco años más que en muchos bancos.
- 100% online: preaprobación al instante y gestor personal, sin ser cliente.
Contras
- No financia el 100%: necesitas ahorros para la entrada y los impuestos.
- Tres vinculaciones: nómina de 900 € (1.800 € con dos titulares) y dos seguros de Openbank.
- Cancelación total con comisión: 2% los diez primeros años y 1,5% después.
- Solo online: sin oficina, y usuarios del foro citan análisis de riesgos de semanas.
Opiniones de la hipoteca Openbank: buen precio y paciencia con los plazos
El hilo de opiniones sobre Openbank en el foro suma más de 360 respuestas. Quienes firmaron valoran el precio y la cuenta sin comisiones, pero repiten una advertencia: hace falta paciencia con los plazos, sobre todo en riesgos y en la gestoría.
Entre las críticas, una usuaria cuenta que el banco le exigió su gestoría y que tardó meses en devolverle el sobrante de la provisión de fondos. En otro caso de denegación tras la tasación, un funcionario con ingresos altos vio rechazada su hipoteca porque la vivienda necesitaba reforma.
Si tu perfil es ajustado o la vivienda necesita obras, que un asesor revise tu caso antes de pedir la hipoteca puede evitarte una denegación.
Quiero que un asesor revise mi caso 🔎🏠
Alternativa si Openbank te deniega la hipoteca: la Hipoteca Fija BBVA
Si prefieres tratar con una oficina o Openbank te deniega la operación, la Hipoteca Fija BBVA parte de un 2,85% TIN (3,76% TAE) bonificado. Se contrata online, por teléfono o en sucursal, y financia hasta el 80% en vivienda habitual.
La hipoteca fija BBVA limita la edad a 75 años al final del préstamo y bonifica con nómina desde 600 euros, seguros y protección de pagos. Las dos figuran entre las mejores hipotecas por TAE.

Hipoteca Fija BBVA
- Sin comisión de apertura
Cuota
699,67 €*
hasta
779,38 €
Preguntas frecuentes
¿Cuál es el teléfono de hipotecas de Openbank?
Openbank indica el 900 100 349 en su página sobre cómo pedir la hipoteca. Una vez iniciada la solicitud, te atiende el gestor personal que te asigna.
¿Hace falta ser cliente de Openbank para pedir la hipoteca?
No para simular ni para solicitarla: sigues el proceso en el Área Clientes con un código por SMS y, si no eres cliente, aportas el DNI. Para firmar sí necesitas una cuenta en Openbank, sin costes de apertura ni mantenimiento.
¿Tiene Openbank hipoteca joven, para funcionarios o al 100%?
No. Solo ofrece la fija, la variable y la mixta, con las mismas condiciones para todos y como máximo el 80% en vivienda habitual. Si necesitas más, compara las hipotecas para jóvenes de otros bancos o las hipotecas al 100%.
¿Puedo pedir la hipoteca de Openbank para una segunda vivienda?
Sí, pero financia como máximo el 70% del menor entre tasación y precio. Para la bonificación de ingresos te vale también una transferencia periódica o un ingreso mensual desde otra entidad, de al menos 900 euros con un titular.
¿Es obligatorio contratar los seguros de Openbank?
No. Los seguros de hogar y de vida de Openbank solo sirven para bonificar el tipo. Lo que sí es obligatorio es un seguro de daños sobre la vivienda, que puedes contratar con cualquier aseguradora.
¿Qué pasa si dejo de cumplir una bonificación?
El tipo sube lo que vale esa bonificación: 0,30 puntos por la nómina y 0,10 por cada seguro, hasta 0,50 en total. Si vuelves a cumplirla, recuperas el tipo bonificado, porque Openbank las revisa durante todo el préstamo.
¿Es fiable Openbank para contratar una hipoteca?
Sí. Open Bank, S.A. es el banco online del Grupo Santander, está inscrito en el Banco de España con el código 0073 y adherido al Fondo de Garantía de Depósitos.


