¿Qué es la TAE en una hipoteca? Cómo se calcula y cómo compararla
¿Qué es la TAE en una hipoteca? Cómo se calcula y cómo compararla
La TAE (Tasa Anual Equivalente) es el coste real de una hipoteca expresado en porcentaje anual: incluye el interés, las comisiones y los productos vinculados. Te explicamos qué gastos entran y cuáles no, en qué se diferencia del TIN, cómo se calcula con un ejemplo numérico y qué TAE se considera buena hoy.
La TAE (Tasa Anual Equivalente) de una hipoteca es el coste real del préstamo expresado como porcentaje anual: al tipo de interés le suma las comisiones, los seguros y el resto de productos que el banco exige para darte ese tipo. Por eso la TAE siempre es igual o superior al TIN, y por eso es el único dato con el que puedes comparar dos ofertas de bancos distintos.
Ahora bien, la TAE no es infalible. Es un dato normalizado por ley, pero cada banco lo calcula sobre supuestos propios, y en las hipotecas variables y mixtas ni siquiera es una cifra cerrada. En esta guía tienes qué incluye exactamente, cómo se calcula, qué TAE se considera buena hoy y en qué casos comparar solo por TAE te puede llevar a elegir mal.
La TAE reúne el interés, las comisiones y otros gastos para mostrar el coste real de una hipoteca.
¿Qué es la TAE en una hipoteca?
La TAE o Tasa Anual Equivalente es el coste total que te supone pedir dinero al banco durante un año, expresado en porcentaje. No es lo mismo que el tipo de interés nominal: es un porcentaje superior que incorpora los gastos asociados a la contratación del préstamo hipotecario.
El artículo 4 de la Ley 5/2019 de contratos de crédito inmobiliario (LCCI) la define así:
«Tasa Anual Equivalente» (TAE): el coste total del préstamo para el prestatario, expresado como porcentaje anual del importe total del préstamo concedido, más los costes aparejados, si ha lugar, y que corresponde, sobre una base anual, al valor actual de todos los compromisos futuros o existentes, tales como disposiciones de fondos, reembolsos y gastos, convenidos por el prestamista y el prestatario.
Dicho en corto: la TAE es el coste efectivo real de la hipoteca, en términos porcentuales y anuales.
La mejor forma de entender para qué sirve es verla en ofertas reales. Estas tres hipotecas del mercado publican a la vez su TIN y su TAE, y la distancia entre una cifra y otra es precisamente lo que te cuestan los productos vinculados de cada banco:
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.67 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
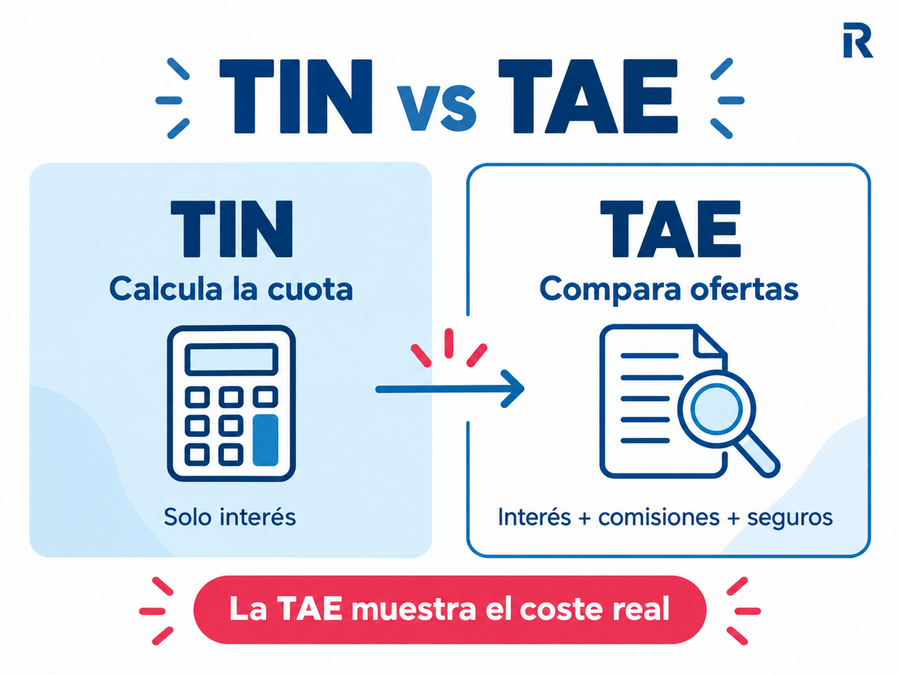
Es la confusión más repetida al pedir una hipoteca, y tiene una explicación sencilla: cada uno sirve para una cosa distinta. El TIN calcula lo que pagas cada mes. La TAE mide lo que te cuesta la operación completa.
TIN
TAE
Qué es
Tipo de Interés Nominal: el precio del dinero que te presta el banco
Tasa Anual Equivalente: el coste total de la operación en porcentaje anual
Para qué sirve
Para calcular tu cuota mensual
Para comparar ofertas de bancos distintos
Qué incluye
Solo el interés
Interés, comisiones, seguros y productos vinculados
Lo regula
Se pacta libremente en el contrato
Fórmula fijada por la Ley 5/2019 y el Banco de España
Aparece en tu cuota
Sí, es el que se aplica al capital pendiente
No, nunca se aplica directamente a la cuota
La distancia entre TIN y TAE es el precio de las vinculaciones. Si un banco te ofrece un 2,90% TIN y una TAE del 4,36%, esos casi 1,5 puntos de diferencia son lo que te cuestan los seguros, la tarjeta y el resto de productos que te pide para aplicarte ese 2,90%.
El TIN se utiliza para calcular la cuota, mientras que la TAE permite comparar el coste total de distintas ofertas.
¿Qué gastos incluye la TAE de una hipoteca y cuáles no?
Aquí está la parte que casi nadie mira y que explica por qué dos hipotecas con el mismo TIN pueden tener TAE muy distintas. La ley obliga a incluir unos conceptos y deja fuera otros.
✅ Sí entra en la TAE
❌ No entra en la TAE
El tipo de interés nominal (TIN)
Notaría, gestoría, registro e IAJD, porque desde la LCCI los asume el banco
La comisión de apertura, si la hay
Los gastos que pagarías igual sin hipoteca, como el IBI
La tasación, que la LCCI deja a cargo del cliente
Las comisiones por amortización anticipada o subrogación, porque son eventuales
Los seguros obligatorios y los que bonifican el tipo, con su prima anual
Los intereses de demora si dejas de pagar
El mantenimiento de la cuenta asociada y de la tarjeta vinculada
Las subidas futuras de la prima del seguro: se calcula suponiendo que no varía
Los honorarios del bróker hipotecario, si te los cobra a ti
La evolución futura del euríbor en variables y mixtas
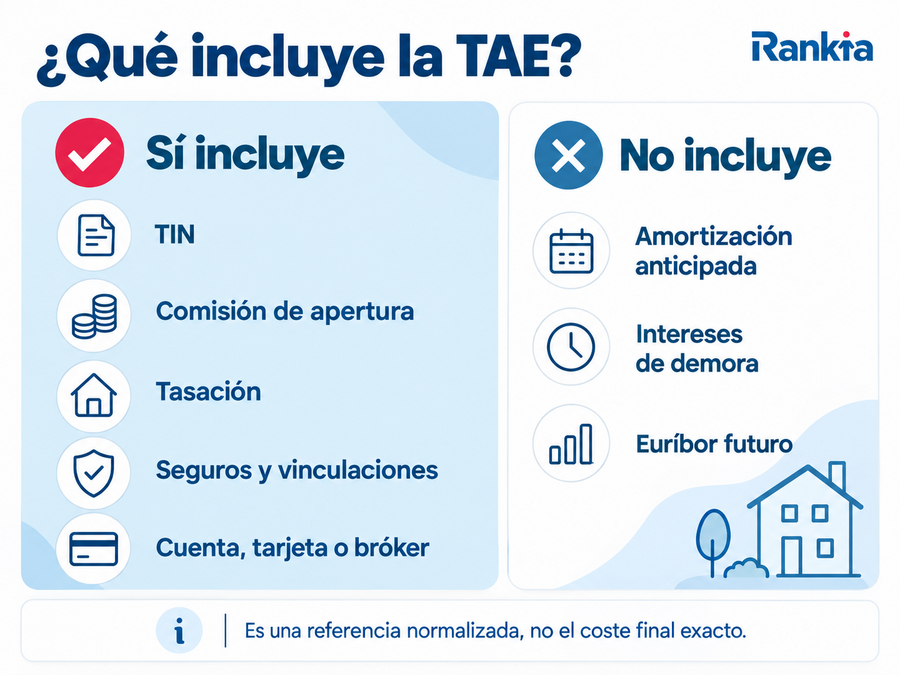
Ese último punto es importante y se olvida siempre: la TAE no refleja el coste financiero exacto que acabarás pagando, es una referencia normalizada. Si el seguro de hogar te sube un 5% cada año, la TAE que firmaste no lo recogía.
La TAE incorpora el interés, la apertura, la tasación y las vinculaciones, pero excluye determinados costes eventuales.
¿Cómo se calcula la TAE de una hipoteca?
La TAE no se obtiene sumando porcentajes. Es el tipo de descuento que iguala el valor actual de todo lo que recibes con el valor actual de todo lo que pagas, y se resuelve por iteración. La fórmula que fija la normativa es esta:
Σ Dₖ (1 + i)−tₖ = Σ Pₗ (1 + i)−sₗ
Dₖ es cada disposición de fondos, es decir, el dinero que te presta el banco.
Pₗ es cada pago que haces: cuotas, comisiones, primas de seguro.
tₖ y sₗ son los momentos en que ocurre cada uno, medidos en años.
El cálculo parte siempre de tres supuestos: que el contrato estará vigente durante todo el plazo pactado, que no habrá incumplimientos, y que ni el tipo nominal ni los gastos cambiarán a lo largo de la vida de la hipoteca.
Ejemplo numérico: de un 3% TIN a un 3,592% TAE
Tomemos una hipoteca de 150.000 € a 25 años con un 3% TIN, a la que el banco exige un seguro de vida y uno de hogar que suman 500 € al año.
La cuota mensual sale de aplicar el sistema francés al TIN: 711,32 €.
Los 500 € anuales de seguros no aparecen en esa cuota, pero los pagas igual.
Metiendo ambas cosas en el simulador del Banco de España, la TAE resultante es del 3,592%.
Esos 0,592 puntos de diferencia entre el 3% que anuncia el banco y el 3,592% real son los seguros. Traducido a euros: unos 12.500 € en 25 años, casi el 8% del capital que pediste prestado. Y no aparecen en ningún sitio si te fijas solo en el TIN.
¿La TAE es el interés que pago cada mes?
No. Es una confusión frecuente y merece la pena deshacerla con números.
Cada mes pagas la parte de amortización del préstamo que toca ese mes, más la cuota de interés. En el sistema de amortización francés o de cuota constante, que es el mayoritario en las hipotecas españolas, la cuota de interés se calcula multiplicando la deuda pendiente al principio de mes por el interés nominal dividido entre 12. La TAE no interviene en ese cálculo.
Siguiendo el ejemplo anterior, con 150.000 € pendientes y un 3% TIN:
Primer mes: la cuota de interés es de 375 € y la mensualidad total, de 711,32 €. Se descompone en 336,32 € de amortización y 375 € de intereses.
Segundo mes: como ya has amortizado parte de la deuda, la cuota de interés baja. El pago sigue siendo de 711,32 €, pero ahora son 337,16 € de amortización y 374,16 € de intereses.
Este funcionamiento del sistema francés supone pagar muchos más intereses al principio y amortizar poco, y que la proporción se invierta a medida que avanzan las mensualidades. Es también la razón por la que amortizar anticipadamente ahorra mucho más en los primeros años que en los últimos.
¿Una TAE más alta significa pagar más por la hipoteca?
En un mundo en el que todos los bancos calcularan la TAE con los mismos supuestos, la respuesta sería un sí rotundo: sería el mejor indicador para comparar y una TAE más alta significaría, sin matices, una hipoteca más cara.
No es exactamente el caso. Aunque la fórmula está normalizada, cada entidad la aplica sobre hipótesis propias: una simula el seguro de hogar de un piso de 100 m² en Madrid, otra usa un capital asegurado del 50% y una tercera del 100%. Todas cumplen la ley, y aun así los números no son directamente comparables.
Hay además un matiz que conviene tener claro: la TAE que anuncian los bancos en sus webs no es la que vas a firmar. La que cuenta es la TAE de tu FEIN (Ficha Europea de Información Normalizada), el documento vinculante que la entidad está obligada a entregarte al menos diez días antes de la firma. Esa sí está calculada sobre tu importe, tu plazo y tus seguros reales.
Para que la comparación por TAE sea válida, comprueba que en ambas ofertas:
Se incluyen los seguros necesarios para contratar la hipoteca y su coste es similar.
Se incluyen los gastos necesarios para hacer efectiva la operación.
Se incluyen el resto de productos asociados con su coste real.
El importe, el plazo y el nivel de bonificación son los mismos.
Si se cumplen esas cuatro condiciones, sí: a mayor TAE, más cara la hipoteca.
¿Qué TAE se considera buena en una hipoteca?
Depende del momento del mercado, y por eso cualquier respuesta cerrada envejece mal. La referencia útil es comparar contra lo que ofrece hoy la banca.
En septiembre de 2026, con el euríbor en máximos del año, las mejores hipotecas fijas del mercado se mueven en una horquilla de TAE que va del 3,01% al 4,363%, con TIN de entre el 2,55% y el 3,05%. Con esos datos:
🟢 Por debajo del 3,50% TAE estás ante una oferta competitiva.
🟡 Entre el 3,50% y el 4% es una oferta normal, siempre que las vinculaciones sean razonables.
🔴 Por encima del 4% las vinculaciones te están saliendo caras, aunque el TIN parezca atractivo. Toca negociar o comparar.
Horquillas verificadas el 22 de septiembre de 2026 en las webs oficiales de las entidades. Los tipos cambian sin previo aviso.
La TAE Variable: por qué en variables y mixtas es solo una hipótesis
En una hipoteca fija la TAE es una cifra razonablemente sólida, porque el tipo no se mueve. En las hipotecas variables y mixtas el dato se llama TAE Variable, y ahí la limitación es estructural.
El motivo: nadie sabe cómo evolucionará el euríbor. La normativa obliga a calcular la TAE Variable bajo la hipótesis de que el índice de referencia se mantiene en su último nivel conocido durante toda la vida del préstamo. Es una ficción necesaria para poder publicar un número, pero es una ficción.
Consecuencias prácticas:
Dos TAE Variables calculadas en meses distintos no son comparables, porque parten de euríbor distintos.
La TAE Variable caduca en cada revisión del tipo. La que firmaste deja de tener validez en cuanto cambia la media mensual del euríbor que aplica tu banco.
En una mixta, la TAE mezcla un tramo fijo real con un tramo variable estimado, así que es el dato menos fiable de los tres tipos de hipoteca.
Por eso en variables y mixtas conviene comparar también el diferencial sobre el euríbor, que es el único dato que no depende de una hipótesis y el único que puedes negociar.
Cuatro trampas al comparar hipotecas por la TAE
Comparar plazos distintos. La TAE cambia con el plazo, porque los gastos fijos se reparten entre más o menos años. Una TAE a 15 años y otra a 30 no se pueden poner una al lado de la otra.
Comparar importes distintos. Lo mismo: sobre 100.000 €, los 300 € de tasación pesan el triple que sobre 300.000 €. Los bancos lo dicen en letra pequeña con la frase «esta TAE varía en función del importe del préstamo».
Comparar la TAE bonificada de una con la de otra sin mirar qué exige cada una. Una TAE del 3,42% con tres productos vinculados es mejor oferta que una del 3,49% con seis, aunque el número diga lo contrario, porque tienes muchas más probabilidades de mantener la bonificación.
Ignorar la TAE sin bonificar. Es la que pagarás el día que cambies de trabajo o canceles un seguro. Si la brecha entre una y otra supera medio punto, estás asumiendo un riesgo que la TAE bonificada no te está contando.
Cómo comparar dos hipotecas por TAE, paso a paso
Iguala los supuestos. Pide a ambos bancos una simulación con el mismo importe, el mismo plazo y el mismo porcentaje de financiación.
Pide las dos TAE de cada oferta: la bonificada y la que se aplica si no contratas nada.
Lista los productos vinculados de cada una con su prima anual real, no con el descuento en puntos. Es la única forma de comparar peras con peras.
Pasa cada descuento a euros. Sobre 150.000 € a 25 años, cada 0,10 puntos de TIN son unos 7 € de cuota al mes. Si el seguro que te descuenta 0,30 puntos cuesta más de 250 € al año, estás perdiendo dinero.
Exige la FEIN antes de decidir. Es gratuita, es vinculante y su TAE es la única calculada sobre tu caso. Dispones de diez días naturales de reflexión desde que te la entregan.
Compara el coste total del préstamo, que también figura en la FEIN. Dos TAE casi idénticas pueden esconder miles de euros de diferencia si los plazos no coinciden.
Si no quieres hacer esta ronda tú mismo, un bróker hipotecario gratuito negocia con varias entidades a la vez y te devuelve las ofertas ya homogeneizadas. Y si lo que quieres es mover una hipoteca que ya tienes, los gastos de subrogación están muy limitados desde la Ley 5/2019.
Preguntas frecuentes sobre la TAE de una hipoteca
Significa que el coste anual efectivo de esa hipoteca, contando el interés más las comisiones y los seguros que exige el banco, equivale a un 4% del capital pendiente. No es el tipo que se aplica a tu cuota: esa se calcula con el TIN, que será algo inferior. Si el TIN de esa oferta es del 2,90%, los 1,10 puntos de diferencia son lo que te cuestan los productos vinculados.
En septiembre de 2026, una TAE por debajo del 3,50% es competitiva en hipoteca fija; entre el 3,50% y el 4% es normal, y por encima del 4% conviene negociar. La referencia cambia con el mercado: lo útil no es memorizar un número, sino comparar tu oferta con lo que publican hoy las mejores hipotecas del mercado.
Piénsalo como el precio de un billete de avión. El TIN es la tarifa base que anuncian; la TAE es lo que acabas pagando con la maleta, la selección de asiento y los gastos de gestión incluidos. El TIN sirve para calcular tu cuota mensual, la TAE para comparar ofertas de bancos distintos.
En una hipoteca, prácticamente nunca. Harían falta cero comisiones, cero seguros y cero productos vinculados, y la tasación corre siempre a cargo del cliente, así que ya entra en el cálculo. En un préstamo personal sin comisiones sí puede darse. Si un banco te anuncia una hipoteca con TIN y TAE idénticos, pide la FEIN: algo no está contando.
Porque son dos cosas distintas. La TAE de la web es la del ejemplo representativo: un importe, un plazo y unas primas de seguro estándar que el banco elige. La de tu oferta está calculada sobre tu importe, tu plazo, tu edad y tus seguros reales. La que vincula al banco es la segunda, la que figura en la FEIN.
No, y no es una omisión: desde la Ley 5/2019 esos gastos los asume el banco, así que no son un coste para ti y no entran en el cálculo. El único gasto de formalización que sí entra en la TAE es la tasación, porque la LCCI la deja expresamente a cargo del cliente.
Es el mejor punto de partida, pero no basta. Mira también cuántos productos tienes que contratar para acceder a esa TAE, cuál es la TAE sin bonificar y con qué frecuencia revisa el banco que sigues cumpliendo las condiciones. Una TAE ligeramente peor con dos vinculaciones suele salir más barata en la práctica que una excelente con seis.
Con el simulador oficial del Banco de España para préstamos hipotecarios. Necesitas el importe, el plazo, el TIN, la comisión de apertura si la hay, el coste de la tasación y la prima anual de los seguros que te exige el banco. Es la forma más fiable de comprobar si la cifra que te ha dado la entidad cuadra.