
Un family office gestiona el patrimonio integral de una familia: inversiones, fiscalidad, sucesión, inmuebles y empresa familiar bajo un mismo paraguas. Esta guía explica la diferencia real entre SFO, MFO y EAF, con los umbrales patrimoniales donde cada modelo tiene sentido y cuánto cuesta realmente.
 España
Acceder
Blog Gestión Patrimonial: ¿qué hacer con tu dinero?
Blog Gestión Patrimonial: ¿qué hacer con tu dinero?
Filtrado por:
Todas las temáticas
Todas las temáticas
Asesoramiento financiero
Fiscalidad
Educacion financiera
Grandes patrimonios
Impuestos
Inversión
Jubilación
Herencia
Myinvestor
Donación
Cuánto se paga de Impuesto sobre el Patrimonio en cada comunidad autónoma: mínimo exento, bonificaciones del 100% (Madrid, Andalucía y más), la escala estatal, el límite conjunto del 60%, el ITSGF para patrimonios altos y cuántos años tarda en amortizarse un cambio de residencia. Con tabla comparativa completa.
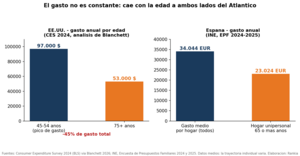
Dos personas con el mismo millón no tienen el mismo problema financiero si una gasta 35.000 € y otra 60.000. Cómo diseñar el gasto de la jubilación —esencial, discrecional, extraordinario—, qué dice la evidencia de 2026 sobre cómo evoluciona de verdad, el caso español con datos del INE y el presupuesto de crisis por niveles.
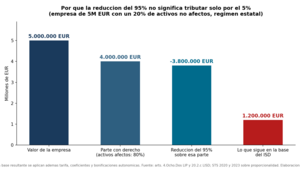
Para una familia empresaria, la empresa es a la vez su mayor activo y su mayor riesgo sucesorio. Qué exige de verdad el art. 4.Ocho.Dos LIP, cómo se conecta con la reducción del 95% del ISD (99% en varias CCAA, Madrid desde julio de 2026), los cinco errores que la hacen perder y el checklist del empresario.
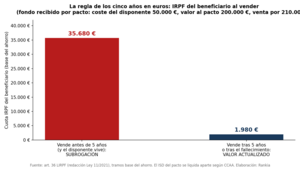
Heredar en vida es legalmente posible en Galicia, País Vasco, Navarra, Cataluña y Baleares. Qué figuras existen en cada territorio, cómo tributan en ISD e IRPF, qué cambió exactamente la Ley 11/2021 con la regla de los cinco años, y cuándo un pacto sucesorio tiene sentido — y cuándo no.

Una generación crea la riqueza, la siguiente la administra y la tercera muchas veces la diluye. Qué dice de verdad la evidencia sobre el proverbio, por qué el enemigo casi nunca es la rentabilidad (60% comunicación, 25% herederos sin preparar, 3% errores de inversión) y qué hacen diferente las familias que duran.
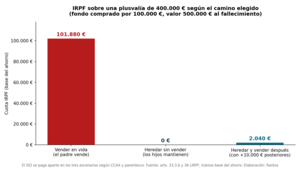
Vender los fondos de tus padres "para dejarlo todo arreglado" puede ser uno de los errores fiscales más caros de una familia. Cómo funciona la actualización del valor de adquisición en la herencia (arts. 33.3.b y 36 LIRPF), cuándo sí conviene vender en vida y las preguntas que hay que hacerse antes de tocar nada.
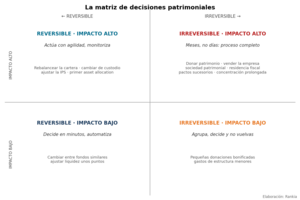
No todas las decisiones patrimoniales tienen el mismo coste de equivocarse. Un marco mental en dos preguntas —¿puedo deshacerlo? ¿cuánto costaría?— para ejecutar rápido lo corregible y frenar a tiempo lo que condicionará las próximas décadas: donaciones, sociedad patrimonial, venta de empresa o cambio de residencia fiscal.
25 preguntas que todo cliente de banca privada debería hacer antes de firmar nada: cómo cobra el asesor, qué conflictos de interés existen, cómo evaluar si el servicio aporta valor. Con checklist imprimible.

Lo que ves es gasto: el patrimonio casi nunca se ve. Un ensayo sobre el consumo de estatus, la señalización social y por qué el patrimonio silencioso —el que no se fotografía— suele comprar lo más valioso: tiempo, opciones y libertad.
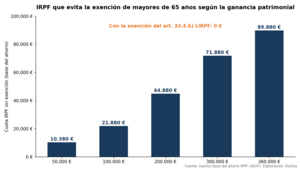
Cumplir 65 años activa dos ventajas fiscales de primer orden: la exención total en IRPF al vender la vivienda habitual y la exención por reinversión en renta vitalicia hasta 240.000 €. Requisitos, casos prácticos, errores que anulan el beneficio y cómo encajarlas en la estrategia de desacumulación.
La IPS no es un documento burocrático. Es el manual de funcionamiento de tu patrimonio. La herramienta que utilizan los grandes patrimonios para tomar mejores decisiones cuando los mercados dejan de ser racionales.
La independencia financiera no es un número. Es una condición que puede conseguirse y perderse. Este artículo no explica cómo llegar — explica cómo saber si ya estás ahí y si tu sistema aguantará décadas.
Muchas familias creen estar diversificadas porque tienen varios activos. Pero vivienda, empresa, salario y pensión pública pueden depender del mismo entorno. El mayor riesgo patrimonial no es la bolsa. Es la concentración invisible.
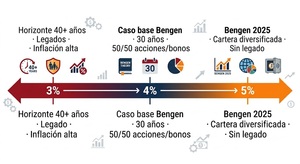
La regla del 4% no es una fórmula para jubilarse. Es una herramienta para gestionar el riesgo de vivir de tu patrimonio durante décadas. Este artículo explica su origen, sus límites y cómo integrarla en una estrategia patrimonial real.
Rankiano desde hace
más de 23 años

Soy socio fundador de Rankia. Licenciado en Administración y Dirección de Empresas y Certificado como Asesor Financiero en Crédito Hipotecario. Más de 20 años invirtiendo en los mercados de renta variable. Premio Caixa Popular Emprendedores al mejor proyecto innovador y Premio Bancaja para Jóvenes Emprendedores. Miembro del comité organizador de Forinvest Valencia.
Rankiano desde hace
más de 23 años
Portavoz oficial de la empresa editora de este sitio web Rankia
Rankiano desde hace
más de 6 años