


En 1987, una familia vasca vendió su empresa distribuidora de alimentación a un grupo multinacional por el equivalente a doce millones de euros actuales. Tres generaciones habían tardado cuarenta años en construirla. Era una empresa sólida, con ciento treinta empleados, implantada en todo el norte de España, y los fundadores la vendieron en el mejor momento posible: con el comprador correcto, al precio correcto y en el ciclo correcto.
Treinta años después, los herederos de esa venta —la tercera generación— no tienen nada.
No hubo fraude, ni estafa. No hubo una crisis financiera que borrara el capital de la noche a la mañana. Hubo algo mucho más difícil de ver en tiempo real: una acumulación de decisiones razonables en el momento en que se tomaron, que en conjunto resultaron devastadoras.
El primer hermano reinvirtió su parte en un proyecto hotelero en la costa que parecía obvio en 1990. El segundo diversificó entre varias empresas de conocidos que necesitaban capital. La tercera heredera gastó durante dos décadas a un ritmo ligeramente superior al que sus activos podían sostener — no de forma escandalosa, sino de forma gradual, invisible, acumulativa. Ninguno de ellos planificó la sucesión al siguiente nivel. Ninguno habló de impuestos antes de que llegara la hora de pagarlos. Ninguno estableció reglas sobre cuánto del capital era intocable.
La fortuna no desapareció en un día. Desapareció en treinta años de decisiones que, tomadas individualmente, parecían sensatas.
Esta historia se repite con variaciones en cada generación, en cada país, en cada nivel de patrimonio. Y los errores que la protagonizan son siempre los mismos. Perfectamente identificables. Perfectamente evitables. Y sin embargo, perfectamente repetidos.
Treinta años después, los herederos de esa venta —la tercera generación— no tienen nada.
No hubo fraude, ni estafa. No hubo una crisis financiera que borrara el capital de la noche a la mañana. Hubo algo mucho más difícil de ver en tiempo real: una acumulación de decisiones razonables en el momento en que se tomaron, que en conjunto resultaron devastadoras.
El primer hermano reinvirtió su parte en un proyecto hotelero en la costa que parecía obvio en 1990. El segundo diversificó entre varias empresas de conocidos que necesitaban capital. La tercera heredera gastó durante dos décadas a un ritmo ligeramente superior al que sus activos podían sostener — no de forma escandalosa, sino de forma gradual, invisible, acumulativa. Ninguno de ellos planificó la sucesión al siguiente nivel. Ninguno habló de impuestos antes de que llegara la hora de pagarlos. Ninguno estableció reglas sobre cuánto del capital era intocable.
La fortuna no desapareció en un día. Desapareció en treinta años de decisiones que, tomadas individualmente, parecían sensatas.
Esta historia se repite con variaciones en cada generación, en cada país, en cada nivel de patrimonio. Y los errores que la protagonizan son siempre los mismos. Perfectamente identificables. Perfectamente evitables. Y sin embargo, perfectamente repetidos.
Error 1. Confundir ingresos con patrimonio
Es el primero porque es el más extendido y el que establece las condiciones para todos los demás. Ganar mucho dinero no significa ser rico. Significa tener ingresos altos. La diferencia no es semántica — es estructural.
El médico que factura 300.000 euros anuales pero gasta 280.000 tiene un patrimonio neto que crece a 20.000 euros por año, antes de impuestos. El ejecutivo que recibe un bonus de 150.000 euros y lo destina íntegro a una renovación del chalet de la sierra no ha aumentado su patrimonio — ha convertido capital líquido en un activo ilíquido que probablemente valga menos de lo que costó en cuanto se termine de pagar.
El problema no es el ingreso. El problema es la confusión entre el flujo y el stock. Los ingresos son el flujo — lo que entra. El patrimonio es el stock — lo que queda cuando el flujo se detiene. Y el flujo siempre se detiene. Por enfermedad, por jubilación, por crisis del sector, por un cambio de ciclo económico. La pregunta que muy pocos se hacen mientras el flujo existe es: ¿cuánto tiempo podría sobrevivir sin él?
El efecto del estilo de vida es el mecanismo por el que esto se perpetúa. Cada aumento de ingresos tiende a ir acompañado de un aumento proporcional del gasto. El coche mejora. El restaurante mejora. Las vacaciones mejoran. La casa mejora. El colegio de los hijos mejora. Cada una de estas decisiones es independientemente razonable. En conjunto, crean un nivel de vida que exige mantener los ingresos actuales para sostenerse — lo que convierte al profesional de altos ingresos en alguien estructuralmente dependiente de su capacidad de seguir generando el mismo flujo.
La solución no es vivir por debajo de los propios medios de forma estoica e incómoda. Es construir el patrimonio primero y dejar que el estilo de vida crezca sobre el excedente, no sobre la expectativa. Es la diferencia entre un deportista de élite que invierte el 40% de cada contrato y otro que compra el estilo de vida del contrato siguiente antes de haberlo cobrado. Cuando la carrera termina — y siempre termina — uno tiene opciones y el otro tiene deudas.
Más sobre la diferencia entre ganar dinero y construir patrimonio en el artículo La diferencia entre ganar dinero y tener patrimonio.
El médico que factura 300.000 euros anuales pero gasta 280.000 tiene un patrimonio neto que crece a 20.000 euros por año, antes de impuestos. El ejecutivo que recibe un bonus de 150.000 euros y lo destina íntegro a una renovación del chalet de la sierra no ha aumentado su patrimonio — ha convertido capital líquido en un activo ilíquido que probablemente valga menos de lo que costó en cuanto se termine de pagar.
El problema no es el ingreso. El problema es la confusión entre el flujo y el stock. Los ingresos son el flujo — lo que entra. El patrimonio es el stock — lo que queda cuando el flujo se detiene. Y el flujo siempre se detiene. Por enfermedad, por jubilación, por crisis del sector, por un cambio de ciclo económico. La pregunta que muy pocos se hacen mientras el flujo existe es: ¿cuánto tiempo podría sobrevivir sin él?
El efecto del estilo de vida es el mecanismo por el que esto se perpetúa. Cada aumento de ingresos tiende a ir acompañado de un aumento proporcional del gasto. El coche mejora. El restaurante mejora. Las vacaciones mejoran. La casa mejora. El colegio de los hijos mejora. Cada una de estas decisiones es independientemente razonable. En conjunto, crean un nivel de vida que exige mantener los ingresos actuales para sostenerse — lo que convierte al profesional de altos ingresos en alguien estructuralmente dependiente de su capacidad de seguir generando el mismo flujo.
La solución no es vivir por debajo de los propios medios de forma estoica e incómoda. Es construir el patrimonio primero y dejar que el estilo de vida crezca sobre el excedente, no sobre la expectativa. Es la diferencia entre un deportista de élite que invierte el 40% de cada contrato y otro que compra el estilo de vida del contrato siguiente antes de haberlo cobrado. Cuando la carrera termina — y siempre termina — uno tiene opciones y el otro tiene deudas.
Más sobre la diferencia entre ganar dinero y construir patrimonio en el artículo La diferencia entre ganar dinero y tener patrimonio.
Error 2. Concentrar demasiado en un único activo
La concentración crea fortunas. También las destruye. El problema es que la misma característica que permite a un activo concentrado generar retornos extraordinarios — la apuesta en una sola dirección sin diversificación — es exactamente la que convierte una corrección en una catástrofe patrimonial.
El empresario que tiene el 80% de su patrimonio en su propia empresa no está diversificado. Tiene su capital, su tiempo, su identidad profesional y su ingreso todos concentrados en el mismo riesgo. Si la empresa va bien, todo va bien simultáneamente. Si la empresa tiene problemas, todo tiene problemas simultáneamente. Es lo contrario de la diversificación — es la multiplicación del riesgo a través de la correlación perfecta entre activos.
La concentración inmobiliaria tiene la misma estructura. El inversor que tiene el 70% del patrimonio en inmuebles de alquiler en la misma ciudad está expuesto al ciclo económico local, a los cambios regulatorios del mercado del alquiler, a la evolución demográfica de esa ciudad, y a la posibilidad de que todos sus activos tengan problemas al mismo tiempo por los mismos motivos.
En activos financieros, la concentración suele ocurrir por razones que parecen intelectualmente sólidas: "conozco esta empresa mejor que nadie", "este sector lleva diez años con viento a favor", "este fondo lleva cinco años ganando dos dígitos". Todas estas razones son el mismo error cognitivo disfrazado de análisis — la confusión entre trayectoria pasada y fiabilidad futura.
La pregunta correcta ante cualquier concentración no es "¿puedo ganar mucho si esto sigue bien?" La pregunta es: "¿qué le ocurre a mi patrimonio si esto sale mal del modo más severo posible?" Si la respuesta supera el umbral del daño irreversible — si perder ese activo destruiría décadas de trabajo — la concentración es excesiva, independientemente de la solidez de la tesis.
El empresario que tiene el 80% de su patrimonio en su propia empresa no está diversificado. Tiene su capital, su tiempo, su identidad profesional y su ingreso todos concentrados en el mismo riesgo. Si la empresa va bien, todo va bien simultáneamente. Si la empresa tiene problemas, todo tiene problemas simultáneamente. Es lo contrario de la diversificación — es la multiplicación del riesgo a través de la correlación perfecta entre activos.
La concentración inmobiliaria tiene la misma estructura. El inversor que tiene el 70% del patrimonio en inmuebles de alquiler en la misma ciudad está expuesto al ciclo económico local, a los cambios regulatorios del mercado del alquiler, a la evolución demográfica de esa ciudad, y a la posibilidad de que todos sus activos tengan problemas al mismo tiempo por los mismos motivos.
En activos financieros, la concentración suele ocurrir por razones que parecen intelectualmente sólidas: "conozco esta empresa mejor que nadie", "este sector lleva diez años con viento a favor", "este fondo lleva cinco años ganando dos dígitos". Todas estas razones son el mismo error cognitivo disfrazado de análisis — la confusión entre trayectoria pasada y fiabilidad futura.
La pregunta correcta ante cualquier concentración no es "¿puedo ganar mucho si esto sigue bien?" La pregunta es: "¿qué le ocurre a mi patrimonio si esto sale mal del modo más severo posible?" Si la respuesta supera el umbral del daño irreversible — si perder ese activo destruiría décadas de trabajo — la concentración es excesiva, independientemente de la solidez de la tesis.
Error 3. Buscar la rentabilidad extraordinaria cuando ya no es necesaria
Nassim Taleb tiene una frase que debería estar enmarcada en la oficina de cualquier gestor patrimonial: "No arriesgues lo que tienes y necesitas por lo que no tienes y no necesitas." Es la versión técnica de un principio que Charlie Munger formuló de forma más cruda: si ya has ganado el juego, deja de jugar.
El problema es que la mayoría de personas que han construido un patrimonio significativo lo han hecho asumiendo riesgos. El empresario que llegó a los cuarenta y cinco años con un millón de euros lo hizo apostando por su empresa cuando otros habrían optado por la seguridad de un empleo estable. El profesional que llegó a los cincuenta con 800.000 euros en fondos lo hizo manteniendo alta exposición a renta variable durante las correcciones cuando su instinto pedía salir. El riesgo calculado funcionó. Y ahora el cerebro quiere seguir asumiendo riesgo calculado — porque así es como se llegó aquí.
El error es que la ecuación ha cambiado. Con 50.000 euros de patrimonio, una pérdida del 50% deja 25.000 euros — doloroso, pero recuperable con tiempo y con el flujo de ingresos activos. Con dos millones de euros, la misma pérdida deja un millón — y puede que no haya tiempo, ni energía, ni flujo de ingresos suficiente para recuperarlo.
El problema es que la mayoría de personas que han construido un patrimonio significativo lo han hecho asumiendo riesgos. El empresario que llegó a los cuarenta y cinco años con un millón de euros lo hizo apostando por su empresa cuando otros habrían optado por la seguridad de un empleo estable. El profesional que llegó a los cincuenta con 800.000 euros en fondos lo hizo manteniendo alta exposición a renta variable durante las correcciones cuando su instinto pedía salir. El riesgo calculado funcionó. Y ahora el cerebro quiere seguir asumiendo riesgo calculado — porque así es como se llegó aquí.
El error es que la ecuación ha cambiado. Con 50.000 euros de patrimonio, una pérdida del 50% deja 25.000 euros — doloroso, pero recuperable con tiempo y con el flujo de ingresos activos. Con dos millones de euros, la misma pérdida deja un millón — y puede que no haya tiempo, ni energía, ni flujo de ingresos suficiente para recuperarlo.
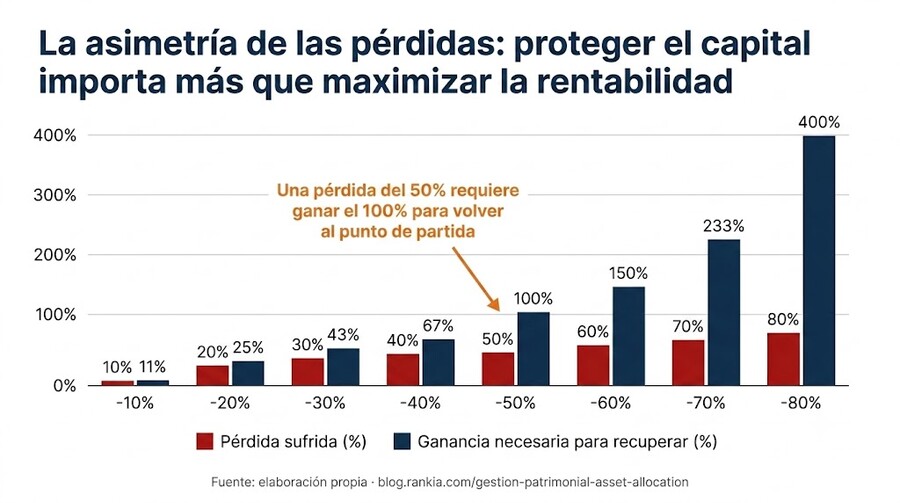
El riesgo de ruina — la posibilidad de una pérdida permanente de capital de la que no hay recuperación — aumenta de forma no lineal con el tamaño del patrimonio, no porque el mercado sea más peligroso, sino porque el margen de error humano se reduce.
El apalancamiento es la forma más directa en que este error se manifiesta. Hay personas que han multiplicado su patrimonio con deuda. Hay muchas más que han destruido su patrimonio con deuda. La estadística superviviente — el hecho de que los casos de éxito son visibles y los de fracaso con frecuencia silenciosos — distorsiona la percepción del riesgo real del apalancamiento sobre un patrimonio ya construido.
Cuando ya has ganado el juego, dejar de jugar agresivamente suele ser la mejor estrategia. No es cobardía. Es la aplicación de un principio matemático elemental: la asimetría entre pérdidas y ganancias hace que proteger lo que existe sea más rentable, en valor esperado, que intentar multiplicarlo.
Compara fondos por volatilidad, rentabilidad y riesgo antes de concentrar más capital en un único activo
Error 4. Ignorar la fiscalidad hasta que es demasiado tarde
La fiscalidad es el coste silencioso que nadie ve en tiempo real y que destruye rentabilidad de forma acumulativa durante décadas. No de golpe — gota a gota, año tras año, decisión tras decisión.
El inversor que reembolsa un fondo con 40.000 euros de plusvalía latente para "pasar a algo mejor" paga entre 7.600 y 12.000 euros de IRPF en esa operación. Ese dinero ya no está en la cartera. Nunca volverá a estar. Y el activo que "es mejor" tiene que batir al anterior no solo en rentabilidad bruta, sino en rentabilidad neta del impuesto pagado para que el movimiento haya tenido sentido. En la mayoría de los casos, no lo tiene.
El diferimiento fiscal — la posibilidad de posponer el pago de impuestos sobre las ganancias hasta el momento del reembolso final — es uno de los activos más valiosos que tiene el inversor en fondos UCITS en España. Traspasando entre fondos sin pasar por caja, el capital sigue trabajando sobre el total de la ganancia acumulada durante décadas. El inversor que no entiende este mecanismo y reembolsa y recompra en lugar de traspasar está donando voluntariamente un porcentaje de su rentabilidad a Hacienda cada vez que toma una decisión de cambio de activo.
La mala localización de activos — colocar en el vehículo equivocado el activo correcto — tiene el mismo efecto. La renta fija en un fondo que tributa al vencimiento en lugar de en cada cupón. El activo más rentable colocado en el vehículo que genera el mayor coste fiscal. La liquidez mantenida en depósito cuando podría estar en un fondo monetario con el mismo riesgo y mejor tratamiento fiscal.
La planificación fiscal no es elusión — es la aplicación de los mecanismos que el propio legislador ha diseñado para incentivar el ahorro a largo plazo. No usarlos no es prudencia. Es generosidad involuntaria con el fisco. Guías técnicas completas: la estrategia del doble fondo monetario, la compensación de minusvalías y el Impuesto sobre el Patrimonio por comunidades autónomas.
El inversor que reembolsa un fondo con 40.000 euros de plusvalía latente para "pasar a algo mejor" paga entre 7.600 y 12.000 euros de IRPF en esa operación. Ese dinero ya no está en la cartera. Nunca volverá a estar. Y el activo que "es mejor" tiene que batir al anterior no solo en rentabilidad bruta, sino en rentabilidad neta del impuesto pagado para que el movimiento haya tenido sentido. En la mayoría de los casos, no lo tiene.
El diferimiento fiscal — la posibilidad de posponer el pago de impuestos sobre las ganancias hasta el momento del reembolso final — es uno de los activos más valiosos que tiene el inversor en fondos UCITS en España. Traspasando entre fondos sin pasar por caja, el capital sigue trabajando sobre el total de la ganancia acumulada durante décadas. El inversor que no entiende este mecanismo y reembolsa y recompra en lugar de traspasar está donando voluntariamente un porcentaje de su rentabilidad a Hacienda cada vez que toma una decisión de cambio de activo.
La mala localización de activos — colocar en el vehículo equivocado el activo correcto — tiene el mismo efecto. La renta fija en un fondo que tributa al vencimiento en lugar de en cada cupón. El activo más rentable colocado en el vehículo que genera el mayor coste fiscal. La liquidez mantenida en depósito cuando podría estar en un fondo monetario con el mismo riesgo y mejor tratamiento fiscal.
La planificación fiscal no es elusión — es la aplicación de los mecanismos que el propio legislador ha diseñado para incentivar el ahorro a largo plazo. No usarlos no es prudencia. Es generosidad involuntaria con el fisco. Guías técnicas completas: la estrategia del doble fondo monetario, la compensación de minusvalías y el Impuesto sobre el Patrimonio por comunidades autónomas.
MyPortfolio de Rankia: seguimiento de plusvalías latentes por fondo para optimizar el momento del reembolso
Error 5. No gestionar el riesgo: la diferencia entre volatilidad y ruina
El mundo financiero lleva décadas confundiendo volatilidad con riesgo. Son cosas distintas. Profundamente distintas.
La volatilidad es la oscilación del precio. Que una cartera de renta variable baje un 30% en un año es volatilidad. Si el inversor puede esperar — si no tiene necesidad de liquidar en ese momento — esa caída es una perturbación temporal. La historia del mercado no tiene un solo período de quince años en el que una cartera diversificada global haya terminado en pérdidas. La volatilidad, para el inversor con horizonte temporal largo y sin deuda asociada a los activos, no es riesgo real. Es el precio que se paga por la rentabilidad superior a largo plazo.
El riesgo real — el riesgo de ruina — es diferente. Es la posibilidad de una pérdida permanente de capital de la que no hay recuperación. Una empresa que quiebra. Un apalancamiento que fuerza la venta en el peor momento. Una concentración excesiva en un activo que no se recupera. Una deuda personal asociada a un activo inmobiliario que cae un 40% y obliga a la ejecución. El riesgo de ruina no se recupera con tiempo. Cuando el capital desaparece de forma permanente, el tiempo no ayuda — porque no hay base sobre la que el compuesto pueda operar.
El error más frecuente en gestión patrimonial es exactamente el inverso: tolerar mal la volatilidad — vendiendo en correcciones de mercado que son temporales — y tolerar bien el riesgo de ruina — asumiendo concentraciones o apalancamientos que contienen potencial de pérdida permanente.
La gestión del riesgo patrimonial no es eliminar la volatilidad — es un objetivo imposible e indeseable. Es eliminar los riesgos de pérdida permanente mientras se acepta la incomodidad de la oscilación temporal.
La volatilidad es la oscilación del precio. Que una cartera de renta variable baje un 30% en un año es volatilidad. Si el inversor puede esperar — si no tiene necesidad de liquidar en ese momento — esa caída es una perturbación temporal. La historia del mercado no tiene un solo período de quince años en el que una cartera diversificada global haya terminado en pérdidas. La volatilidad, para el inversor con horizonte temporal largo y sin deuda asociada a los activos, no es riesgo real. Es el precio que se paga por la rentabilidad superior a largo plazo.
El riesgo real — el riesgo de ruina — es diferente. Es la posibilidad de una pérdida permanente de capital de la que no hay recuperación. Una empresa que quiebra. Un apalancamiento que fuerza la venta en el peor momento. Una concentración excesiva en un activo que no se recupera. Una deuda personal asociada a un activo inmobiliario que cae un 40% y obliga a la ejecución. El riesgo de ruina no se recupera con tiempo. Cuando el capital desaparece de forma permanente, el tiempo no ayuda — porque no hay base sobre la que el compuesto pueda operar.
El error más frecuente en gestión patrimonial es exactamente el inverso: tolerar mal la volatilidad — vendiendo en correcciones de mercado que son temporales — y tolerar bien el riesgo de ruina — asumiendo concentraciones o apalancamientos que contienen potencial de pérdida permanente.
La gestión del riesgo patrimonial no es eliminar la volatilidad — es un objetivo imposible e indeseable. Es eliminar los riesgos de pérdida permanente mientras se acepta la incomodidad de la oscilación temporal.
Error 6. Tomar decisiones emocionales
En el foro de Rankia existe un hilo donde un inversor describe lo que le ocurrió con un fondo de renta variable que llevaba años sin rendir:
"el sesgo de recuperación me hacía pensar que ya no podía caer más, y cuando finalmente no aguanté más, el sesgo del coste hundido hacía que salirme fuera confirmar el error. Ambos, si no los gestionamos bien, nos llevan a decisiones más emocionales que racionales."
Esta descripción no es la historia de alguien que no entendía los mercados. Es la historia de alguien perfectamente informado que actuó de forma perfectamente humana bajo presión sostenida. Y eso es exactamente el problema.
Daniel Kahneman pasó cincuenta años demostrando que los seres humanos somos sistemáticamente irracionales en condiciones de incertidumbre — no de forma aleatoria, sino de forma predecible. Sobrevaloramos las pérdidas recientes. Infravaloramos los riesgos no experimentados. Somos víctimas del exceso de confianza cuando las cosas van bien, y del exceso de pesimismo cuando van mal.
Un inversor que conoce estos sesgos no está inmune a ellos. El conocimiento no elimina el impulso emocional — lo hace ligeramente más manejable. La única defensa real no es entender la psicología del comportamiento en abstracto. Es construir sistemas que limiten el margen de decisión en los momentos de mayor presión: reglas de inversión escritas antes de que llegue la crisis, compromisos de permanencia acordados con uno mismo o con un asesor, y la disciplina de no tomar ninguna decisión importante durante las semanas de mayor volatilidad emocional del mercado.
El blog clásico de análisis de Rankia lo formulaba con una imagen que vale más que cualquier ecuación: el general romano que volvía triunfante a Roma llevaba detrás a un esclavo encargado de recordarle, en el momento de mayor euforia, que solo era un hombre. El inversor que celebra sus aciertos sin un mecanismo equivalente está en su punto de mayor vulnerabilidad precisamente cuando cree estar en su punto de mayor competencia.
Error 7. Descuidar la liquidez
La liquidez es el activo más infravalorado en la gestión patrimonial y el que, cuando falta, produce los daños más irreparables. No porque genere rentabilidad — generalmente no la genera, o la genera a tasas modestas. Sino porque su ausencia fuerza a vender el activo equivocado en el momento equivocado.
Hay personas con patrimonios de varios millones de euros que en determinados momentos no tienen acceso a efectivo suficiente para cubrir un gasto relevante sin vender algo. El empresario con patrimonio inmobiliario y empresarial concentrado puede tener un papel en balance envidiable y una cuenta corriente que no cubriría seis meses de gastos familiares. Si en ese momento llega una necesidad de liquidez — una separación, un problema de salud, una oportunidad que hay que capturar rápidamente — el único recurso disponible es vender lo que se puede vender en ese momento, no lo que sería óptimo vender desde el punto de vista fiscal o estratégico.
El riesgo de secuencia — la posibilidad de necesitar liquidar activos cuando el mercado está en su peor momento — es especialmente devastador en la fase de retirada patrimonial. Un inversor que empieza a vivir de las rentas y se ve obligado a reembolsar fondos de renta variable en máximos de corrección para cubrir sus gastos ordinarios, puede destruir en dos años una base de capital que habría tardado veinte en construir.
La regla práctica que aplican los gestores patrimoniales experimentados es sencilla: mantener entre uno y dos años de gastos ordinarios en activos de máxima liquidez (fondo monetario, cuenta remunerada) con independencia del tamaño del patrimonio. Ese dinero no está "perdiendo rentabilidad". Está comprando el derecho a no tomar decisiones incorrectas en el peor momento.
Hay personas con patrimonios de varios millones de euros que en determinados momentos no tienen acceso a efectivo suficiente para cubrir un gasto relevante sin vender algo. El empresario con patrimonio inmobiliario y empresarial concentrado puede tener un papel en balance envidiable y una cuenta corriente que no cubriría seis meses de gastos familiares. Si en ese momento llega una necesidad de liquidez — una separación, un problema de salud, una oportunidad que hay que capturar rápidamente — el único recurso disponible es vender lo que se puede vender en ese momento, no lo que sería óptimo vender desde el punto de vista fiscal o estratégico.
El riesgo de secuencia — la posibilidad de necesitar liquidar activos cuando el mercado está en su peor momento — es especialmente devastador en la fase de retirada patrimonial. Un inversor que empieza a vivir de las rentas y se ve obligado a reembolsar fondos de renta variable en máximos de corrección para cubrir sus gastos ordinarios, puede destruir en dos años una base de capital que habría tardado veinte en construir.
La regla práctica que aplican los gestores patrimoniales experimentados es sencilla: mantener entre uno y dos años de gastos ordinarios en activos de máxima liquidez (fondo monetario, cuenta remunerada) con independencia del tamaño del patrimonio. Ese dinero no está "perdiendo rentabilidad". Está comprando el derecho a no tomar decisiones incorrectas en el peor momento.
Error 8. No adaptar la estrategia al patrimonio existente
Una cartera adecuada para alguien con 80.000 euros de ahorro y treinta años de vida laboral por delante puede ser exactamente incorrecta para alguien con dos millones de euros y diez años para la jubilación. No porque los activos hayan cambiado. Porque la función de cada euro en el patrimonio total ha cambiado.
Con patrimonios pequeños, la rentabilidad es el factor dominante. Con patrimonios grandes, la fiscalidad, la sucesión, la liquidez y la protección frente al riesgo de ruina tienen un peso progresivamente mayor. Un error fiscal que cuesta el 1% anual sobre 80.000 euros es 800 euros al año — relevante pero manejable. El mismo error sobre dos millones es 20.000 euros anuales — 400.000 euros en veinte años. La escala cambia la naturaleza del problema.
Lo mismo ocurre con la asignación de activos. Una cartera 100% renta variable puede ser perfectamente adecuada para un inversor de treinta y cinco años con ingresos estables y sin patrimonio previo que perder. Para un inversor de cincuenta y cinco años con un millón en fondos y ninguna otra fuente de ingresos planificada, esa misma cartera contiene un riesgo de secuencia que puede destruir el plan de retiro si la corrección ocurre en los primeros tres años de la fase de retirada.
La estrategia patrimonial no es estática. Es un proceso vivo que debe revisarse cada vez que alguna de sus variables fundamentales cambia: el tamaño del patrimonio, la proximidad a la jubilación, la estructura familiar, la situación fiscal, el perfil de los herederos. El inversor que aplica a los cincuenta años la misma estrategia que le funcionó a los treinta no está siendo consistente — está siendo perezoso.
Ver cómo cambia la estrategia según el nivel de patrimonio en qué hacer con un patrimonio de 500.000 € y en cómo estructurar una cartera de 1 millón de euros.
Con patrimonios pequeños, la rentabilidad es el factor dominante. Con patrimonios grandes, la fiscalidad, la sucesión, la liquidez y la protección frente al riesgo de ruina tienen un peso progresivamente mayor. Un error fiscal que cuesta el 1% anual sobre 80.000 euros es 800 euros al año — relevante pero manejable. El mismo error sobre dos millones es 20.000 euros anuales — 400.000 euros en veinte años. La escala cambia la naturaleza del problema.
Lo mismo ocurre con la asignación de activos. Una cartera 100% renta variable puede ser perfectamente adecuada para un inversor de treinta y cinco años con ingresos estables y sin patrimonio previo que perder. Para un inversor de cincuenta y cinco años con un millón en fondos y ninguna otra fuente de ingresos planificada, esa misma cartera contiene un riesgo de secuencia que puede destruir el plan de retiro si la corrección ocurre en los primeros tres años de la fase de retirada.
La estrategia patrimonial no es estática. Es un proceso vivo que debe revisarse cada vez que alguna de sus variables fundamentales cambia: el tamaño del patrimonio, la proximidad a la jubilación, la estructura familiar, la situación fiscal, el perfil de los herederos. El inversor que aplica a los cincuenta años la misma estrategia que le funcionó a los treinta no está siendo consistente — está siendo perezoso.
Ver cómo cambia la estrategia según el nivel de patrimonio en qué hacer con un patrimonio de 500.000 € y en cómo estructurar una cartera de 1 millón de euros.
Error 9. No planificar la sucesión
Los patrimonios no desaparecen solo en vida de quien los construyó. Con frecuencia, desaparecen en el proceso de transmisión. No por los impuestos — aunque los impuestos importan — sino por la ausencia de un plan claro sobre qué se transmite, cómo, a quién, bajo qué condiciones y con qué preparación del receptor.
Los conflictos familiares en el momento de la herencia son uno de los mayores destructores de patrimonio que existen. No porque los conflictos sean inevitables — muchos lo son precisamente porque hubo planificación — sino porque cuando no hay planificación, los conflictos se resuelven en juzgados, con abogados, con procesos que pueden durar años y consumir una parte significativa del capital que se está discutiendo.
La segunda generación que no entiende el patrimonio que hereda es casi tan problemática como la ausencia de planificación. Heredar dos millones de euros de fondos de inversión sin entender por qué están en esos fondos, qué coste fiscal tiene reembolsarlos, cómo funcionan los mecanismos de diferimiento que los protegen, es heredar una máquina que no sabes operar. La probabilidad de que el heredero tome la decisión que maximiza la destrucción de valor es alta.
La educación financiera de los herederos no es un tema de valores — es un tema de gestión patrimonial. Ver los artículos de este blog sobre donaciones en vida vs herencia y sobre el impuesto de sucesiones en fondos de inversión.
Los conflictos familiares en el momento de la herencia son uno de los mayores destructores de patrimonio que existen. No porque los conflictos sean inevitables — muchos lo son precisamente porque hubo planificación — sino porque cuando no hay planificación, los conflictos se resuelven en juzgados, con abogados, con procesos que pueden durar años y consumir una parte significativa del capital que se está discutiendo.
La segunda generación que no entiende el patrimonio que hereda es casi tan problemática como la ausencia de planificación. Heredar dos millones de euros de fondos de inversión sin entender por qué están en esos fondos, qué coste fiscal tiene reembolsarlos, cómo funcionan los mecanismos de diferimiento que los protegen, es heredar una máquina que no sabes operar. La probabilidad de que el heredero tome la decisión que maximiza la destrucción de valor es alta.
La educación financiera de los herederos no es un tema de valores — es un tema de gestión patrimonial. Ver los artículos de este blog sobre donaciones en vida vs herencia y sobre el impuesto de sucesiones en fondos de inversión.
Encuentra asesores EAFI independientes registrados en la CNMV para tu situación patrimonial
Error 10. Creer que gestionar el patrimonio consiste en elegir las inversiones correctas
Este es el último error y el más profundo. Es la suposición que subyace en todos los anteriores y que los hace posibles.
La mayoría de personas con patrimonio relevante dedican la mayor parte de su atención patrimonial a una sola pregunta: ¿en qué invierto? ¿Cuál es el mejor fondo? ¿El inmobiliario sigue siendo bueno? ¿Cuándo vendo las acciones de la empresa? ¿Debo tener oro? La elección de inversiones ocupa el centro de la mente patrimonial.
Es comprensible. Las inversiones son visibles, medibles, comparables. Generan noticias. Producen números que se pueden revisar cada día. Hay una industria entera dedicada a convencerte de que elegir los activos correctos es la variable determinante en tu riqueza final.
No lo es.
La rentabilidad de las inversiones es solo una de las variables que determina el patrimonio final. La fiscalidad aplicada a esas inversiones puede valer varios puntos porcentuales anuales. La asignación correcta entre activos puede determinar si el patrimonio sobrevive a una corrección severa o no. La localización de activos — qué activo va en qué vehículo — puede representar diferencias de cientos de miles de euros en el largo plazo. La planificación sucesoria puede determinar si el patrimonio construido durante cuarenta años llega a la siguiente generación o se consume en impuestos y conflictos. La gestión del comportamiento puede valer más que cualquier estrategia de selección de activos.
El patrimonio es un sistema. No una cartera.
Un sistema tiene componentes que interactúan entre sí. Un cambio en la fiscalidad cambia la forma óptima de asignar activos. Un cambio en la situación familiar cambia la prioridad de la sucesión. Un cambio en el horizonte temporal cambia el riesgo tolerable. Gestionar un patrimonio como si fuera solo una colección de inversiones — optimizando cada activo de forma independiente sin considerar cómo interactúan — es lo que la familia vasca de la introducción hizo durante treinta años.
La diferencia entre un inversor y un gestor patrimonial no está en los activos que elige. Está en las preguntas que se hace. El inversor pregunta: ¿dónde pongo el dinero para que rinda más? El gestor patrimonial pregunta: ¿cómo construyo un sistema que proteja, haga crecer y transmita el capital de forma eficiente durante décadas, independientemente de lo que ocurra en los mercados?
Son preguntas distintas. Llevan a lugares distintos.
La mayoría de personas con patrimonio relevante dedican la mayor parte de su atención patrimonial a una sola pregunta: ¿en qué invierto? ¿Cuál es el mejor fondo? ¿El inmobiliario sigue siendo bueno? ¿Cuándo vendo las acciones de la empresa? ¿Debo tener oro? La elección de inversiones ocupa el centro de la mente patrimonial.
Es comprensible. Las inversiones son visibles, medibles, comparables. Generan noticias. Producen números que se pueden revisar cada día. Hay una industria entera dedicada a convencerte de que elegir los activos correctos es la variable determinante en tu riqueza final.
No lo es.
La rentabilidad de las inversiones es solo una de las variables que determina el patrimonio final. La fiscalidad aplicada a esas inversiones puede valer varios puntos porcentuales anuales. La asignación correcta entre activos puede determinar si el patrimonio sobrevive a una corrección severa o no. La localización de activos — qué activo va en qué vehículo — puede representar diferencias de cientos de miles de euros en el largo plazo. La planificación sucesoria puede determinar si el patrimonio construido durante cuarenta años llega a la siguiente generación o se consume en impuestos y conflictos. La gestión del comportamiento puede valer más que cualquier estrategia de selección de activos.
El patrimonio es un sistema. No una cartera.
Un sistema tiene componentes que interactúan entre sí. Un cambio en la fiscalidad cambia la forma óptima de asignar activos. Un cambio en la situación familiar cambia la prioridad de la sucesión. Un cambio en el horizonte temporal cambia el riesgo tolerable. Gestionar un patrimonio como si fuera solo una colección de inversiones — optimizando cada activo de forma independiente sin considerar cómo interactúan — es lo que la familia vasca de la introducción hizo durante treinta años.
La diferencia entre un inversor y un gestor patrimonial no está en los activos que elige. Está en las preguntas que se hace. El inversor pregunta: ¿dónde pongo el dinero para que rinda más? El gestor patrimonial pregunta: ¿cómo construyo un sistema que proteja, haga crecer y transmita el capital de forma eficiente durante décadas, independientemente de lo que ocurra en los mercados?
Son preguntas distintas. Llevan a lugares distintos.
El éxito patrimonial se mide por los errores evitados
Construir un patrimonio relevante suele llevar décadas de trabajo, riesgo, disciplina y cierta dosis de buena fortuna. Destruirlo puede llevar unos pocos años de errores que, tomados individualmente, parecen completamente razonables.
La gran paradoja de la gestión patrimonial es que las personas que mejor la practican son invisibles. No aparecen en las noticias financieras porque no han triplicado su dinero en dos años. No dan entrevistas sobre su estrategia de inversión porque no tienen una estrategia de inversión especialmente brillante. Lo que tienen es un sistema que funciona, reglas que respetan, y la paciencia para dejar que el tiempo haga su trabajo sin interrumpirlo con errores evitables.
El éxito patrimonial no se mide por la mejor inversión realizada. Se mide por la cantidad de errores irreversibles que se consiguieron evitar.
La prudencia inteligente no es la renuncia a la rentabilidad. Es la comprensión de que, en patrimonio, sobrevivir es más importante que maximizar. Que evitar una pérdida del 50% no requiere ganar un 100% para volver al punto de partida — simplemente no hay que volver. Que el inversor que termina con más dinero no suele ser el que tomó las mejores decisiones sino el que tomó menos malas.
Ese es el juego que merece la pena aprender a jugar.
La gran paradoja de la gestión patrimonial es que las personas que mejor la practican son invisibles. No aparecen en las noticias financieras porque no han triplicado su dinero en dos años. No dan entrevistas sobre su estrategia de inversión porque no tienen una estrategia de inversión especialmente brillante. Lo que tienen es un sistema que funciona, reglas que respetan, y la paciencia para dejar que el tiempo haga su trabajo sin interrumpirlo con errores evitables.
El éxito patrimonial no se mide por la mejor inversión realizada. Se mide por la cantidad de errores irreversibles que se consiguieron evitar.
La prudencia inteligente no es la renuncia a la rentabilidad. Es la comprensión de que, en patrimonio, sobrevivir es más importante que maximizar. Que evitar una pérdida del 50% no requiere ganar un 100% para volver al punto de partida — simplemente no hay que volver. Que el inversor que termina con más dinero no suele ser el que tomó las mejores decisiones sino el que tomó menos malas.
Ese es el juego que merece la pena aprender a jugar.
Lo que dice el foro de Rankia
El blog de análisis de Rankia recoge una enseñanza que lleva décadas circulando en la comunidad inversora:
"Los errores se pagan caros y aunque solemos buscar los grandes aciertos, los mejores resultados suelen ser del que comete menos errores. El éxito nos lleva a pensar que el mejor analista es uno mismo."
👉 Ver artículo completo: La psicología del inversor — Rankia
Y en el foro de inversión en fondos, un forero describe el mecanismo del error 6 con honestidad desarmante:
Y en el foro de inversión en fondos, un forero describe el mecanismo del error 6 con honestidad desarmante:
"El sesgo de recuperación me hacía pensar que ya no podía caer más, y cuando finalmente no aguanté más, el sesgo del coste hundido hacía que salirme fuera confirmar el error. Ambos, si no los gestionamos bien, nos llevan a decisiones más emocionales que racionales."
👉 Ver hilo completo: True Value Small Caps: dudas y opiniones — foro Rankia
Artículos relacionados
→ La diferencia entre ganar dinero y tener patrimonio — el artículo fundacional del blog
→ Planificación patrimonial: qué es y por qué importa antes de los 50
→ La regla del 4%: cuánto puedes retirar sin poner en peligro tu patrimonio
→ Cómo construir una cartera para vivir de las rentas
→ Family office: qué es, cuándo tiene sentido y qué cuesta
→ Planificación patrimonial: qué es y por qué importa antes de los 50
→ La regla del 4%: cuánto puedes retirar sin poner en peligro tu patrimonio
→ Cómo construir una cartera para vivir de las rentas
→ Family office: qué es, cuándo tiene sentido y qué cuesta
Aviso divulgativo. Ejemplos ilustrativos. No constituye asesoramiento personalizado.

