— Vicente, el empresario que no se jubila")
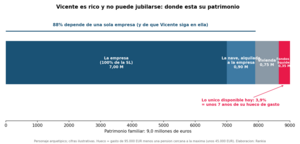
Vicente tiene 66 años, una empresa que vale siete millones y ninguna forma de dejarla. Segundo retrato patrimonial del blog: qué ocurre cuando casi todo tu patrimonio es la empresa que diriges, la empresa depende de ti y la ley fiscal te empuja a la vez a quedarte y a irte.

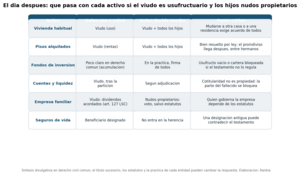
Proteger al cónyuge sin desheredar de hecho a los hijos: qué le corresponde al viudo por ley, cómo funcionan el usufructo viudal y la cautela Socini (y qué pasa si un hijo no la acepta), por qué gananciales o separación cambian todo y qué ocurre el día después con la vivienda, los alquileres, los fondos, la liquidez y la empresa.

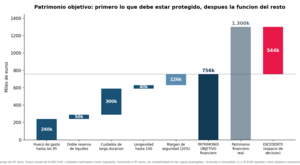
Proteger el patrimonio tiene sentido; convertir su protección en el objetivo de tu vida es otro problema. Cómo calcular tu patrimonio objetivo —lo que debe quedar protegido para gasto, reservas, cuidados, longevidad y herencia decidida— y qué función dar al excedente, con un ejemplo de 2,5 millones y tres decisiones racionales.

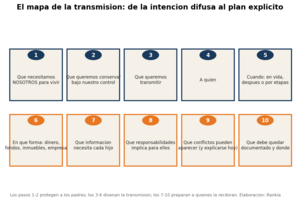
La mayoría de las sucesiones españolas están jurídicamente documentadas y familiarmente no conversadas: hay testamento, pero nadie ha hablado. Cuándo deben saber tus hijos lo que tenéis, cuánto contar (la escala de la transparencia), por qué la igualdad matemática no evita la sensación de injusticia, qué significa preparar a un heredero y el mapa de 10 pasos para convertir la intención en un plan.

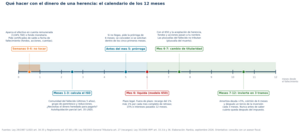
Qué hacer con el dinero de una herencia, en orden: no tocarlo 30 días y aparcarlo en una cuenta remunerada o fondo monetario; calcular y liquidar el Impuesto de Sucesiones en seis meses (o pedir prórroga antes del quinto); aprovechar la plusvalía del muerto en fondos y acciones; y solo después invertir, por tramos. Con la tabla autonómica 2026 y los errores que más se repiten.

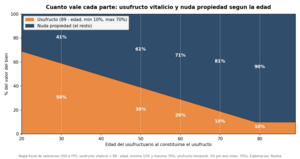
Usufructo y nuda propiedad: cómo se valora cada parte (la regla del 89 menos la edad), qué derechos tiene cada uno sobre inmuebles y sobre carteras de fondos, por qué el usufructo de un fondo de acumulación es un problema sin resolver en el derecho común (y resuelto en el catalán), la doble factura de la consolidación del dominio y cuándo desmembrar es buena estrategia — y cuándo un error caro.

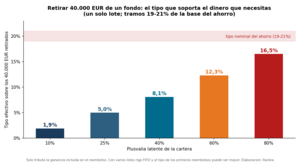
Retirar 40.000 € de un fondo no significa tributar por 40.000 €: solo la ganancia incluida en el reembolso genera IRPF, y el resto es tu propio capital que vuelve. Cómo se calcula exactamente, la tabla del tipo efectivo del rentista según la plusvalía de tu cartera, la trampa del FIFO con varios lotes y por qué fiscalidad eficiente no significa cartera sostenible.

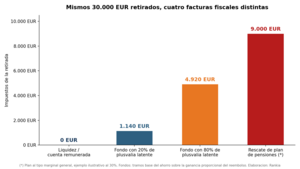
La regla del 4% te dice cuánto retirar; esta guía responde a la pregunta que nadie contesta: de dónde. Cómo el orden en que vacías liquidez, fondos, acciones y planes cambia la fiscalidad, el riesgo de secuencia y la herencia — con cuatro estrategias, cuatro casos reales y un framework de siete preguntas.

Pignorar la cartera para vivir de ella sin vender puede diferir —y con la plusvalía del muerto, eliminar— el IRPF de grandes plusvalías. Pero el préstamo tiene interés compuesto, margin calls y letra sucesoria propia. Tablas de sensibilidad, punto de equilibrio por plusvalía y tipo, y el caso español completo.
Cuánto se paga de Impuesto sobre el Patrimonio en cada comunidad autónoma: mínimo exento, bonificaciones del 100% (Madrid, Andalucía y más), la escala estatal, el límite conjunto del 60%, el ITSGF para patrimonios altos y cuántos años tarda en amortizarse un cambio de residencia. Con tabla comparativa completa.

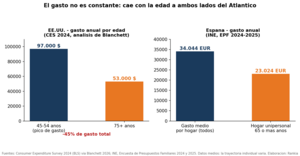
Dos personas con el mismo millón no tienen el mismo problema financiero si una gasta 35.000 € y otra 60.000. Cómo diseñar el gasto de la jubilación —esencial, discrecional, extraordinario—, qué dice la evidencia de 2026 sobre cómo evoluciona de verdad, el caso español con datos del INE y el presupuesto de crisis por niveles.

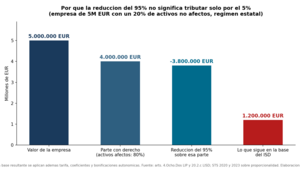
Para una familia empresaria, la empresa es a la vez su mayor activo y su mayor riesgo sucesorio. Qué exige de verdad el art. 4.Ocho.Dos LIP, cómo se conecta con la reducción del 95% del ISD (99% en varias CCAA, Madrid desde julio de 2026), los cinco errores que la hacen perder y el checklist del empresario.

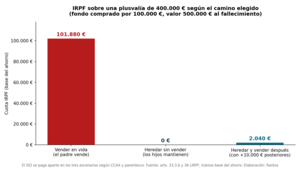
Vender los fondos de tus padres "para dejarlo todo arreglado" puede ser uno de los errores fiscales más caros de una familia. Cómo funciona la actualización del valor de adquisición en la herencia (arts. 33.3.b y 36 LIRPF), cuándo sí conviene vender en vida y las preguntas que hay que hacerse antes de tocar nada.

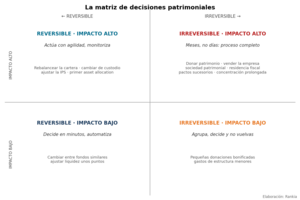
No todas las decisiones patrimoniales tienen el mismo coste de equivocarse. Un marco mental en dos preguntas —¿puedo deshacerlo? ¿cuánto costaría?— para ejecutar rápido lo corregible y frenar a tiempo lo que condicionará las próximas décadas: donaciones, sociedad patrimonial, venta de empresa o cambio de residencia fiscal.
La IPS no es un documento burocrático. Es el manual de funcionamiento de tu patrimonio. La herramienta que utilizan los grandes patrimonios para tomar mejores decisiones cuando los mercados dejan de ser racionales.