— Vicente, el empresario que no se jubila")
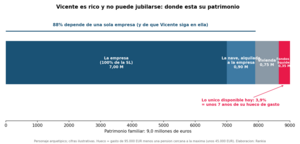
Vicente tiene 66 años, una empresa que vale siete millones y ninguna forma de dejarla. Segundo retrato patrimonial del blog: qué ocurre cuando casi todo tu patrimonio es la empresa que diriges, la empresa depende de ti y la ley fiscal te empuja a la vez a quedarte y a irte.

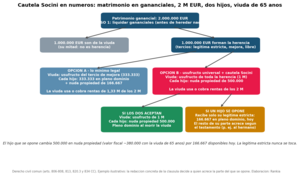
Proteger al cónyuge sin desheredar de hecho a los hijos: qué le corresponde al viudo por ley, cómo funcionan el usufructo viudal y la cautela Socini (y qué pasa si un hijo no la acepta), por qué gananciales o separación cambian todo y qué ocurre el día después con la vivienda, los alquileres, los fondos, la liquidez y la empresa.

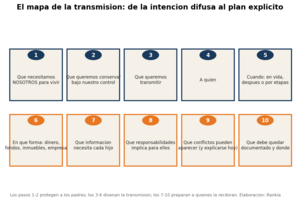
La mayoría de las sucesiones españolas están jurídicamente documentadas y familiarmente no conversadas: hay testamento, pero nadie ha hablado. Cuándo deben saber tus hijos lo que tenéis, cuánto contar (la escala de la transparencia), por qué la igualdad matemática no evita la sensación de injusticia, qué significa preparar a un heredero y el mapa de 10 pasos para convertir la intención en un plan.

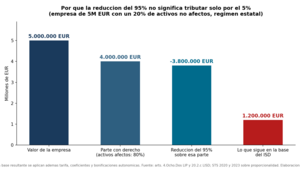
Para una familia empresaria, la empresa es a la vez su mayor activo y su mayor riesgo sucesorio. Qué exige de verdad el art. 4.Ocho.Dos LIP, cómo se conecta con la reducción del 95% del ISD (99% en varias CCAA, Madrid desde julio de 2026), los cinco errores que la hacen perder y el checklist del empresario.

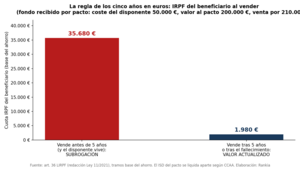
Heredar en vida es legalmente posible en Galicia, País Vasco, Navarra, Cataluña y Baleares. Qué figuras existen en cada territorio, cómo tributan en ISD e IRPF, qué cambió exactamente la Ley 11/2021 con la regla de los cinco años, y cuándo un pacto sucesorio tiene sentido — y cuándo no.

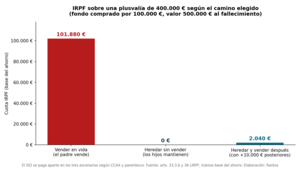
Vender los fondos de tus padres "para dejarlo todo arreglado" puede ser uno de los errores fiscales más caros de una familia. Cómo funciona la actualización del valor de adquisición en la herencia (arts. 33.3.b y 36 LIRPF), cuándo sí conviene vender en vida y las preguntas que hay que hacerse antes de tocar nada.
Donar en vida o esperar a la herencia — la respuesta depende del tipo de activo, la comunidad autónoma y la edad del donante. Para fondos de inversión, casi siempre gana la herencia (plusvalía del muerto). Para inmuebles con mucha revalorización, también. Pero hay cuatro situaciones donde la donación en vida sale mejor.
Donar fondos a tus hijos genera IRPF para el donante sobre las plusvalías acumuladas, más ISD para el receptor. La alternativa más eficiente es abrir el fondo directamente a nombre del hijo. Explicamos cuánto cuesta cada opción, cuándo merece la pena donar y cómo minimizar el impacto fiscal.