La plusvalía del muerto es el nombre divulgativo de una regla del IRPF con consecuencias enormes para el patrimonio familiar: las ganancias latentes que acumulan los fondos, acciones u otros activos de una persona no tributan en su IRPF por el hecho del fallecimiento (art. 33.3.b de la Ley del IRPF), y los herederos los reciben con un valor de adquisición actualizado al valor declarado en el Impuesto de Sucesiones (art. 36). En un fondo comprado por 100.000 € que vale 500.000 €, vender en vida cuesta unos 101.880 € de IRPF; transmitirlo por herencia, cero euros de IRPF por esa misma ganancia — aunque no cero impuestos: los herederos liquidan el Impuesto de Sucesiones según su comunidad autónoma y parentesco. Esta guía explica exactamente qué significa la regla, qué no significa, y cuándo vender en vida sí tiene sentido. (Fuente: Ley 35/2006 del IRPF, arts. 33.3.b y 36, BOE)
La escena se repite en miles de familias. Un padre de 78 años tiene un fondo comprado hace treinta años que ha multiplicado varias veces su valor. Su hijo, con toda la buena intención del mundo, propone venderlo "para dejarlo todo preparado y que luego no haya líos". Parece prudente. En muchos casos es exactamente lo contrario: esa venta convierte en factura fiscal inmediata una plusvalía que, unos años después, habría dejado de tributar en el IRPF para siempre. Muchas familias pagan impuestos que la ley nunca les obligó a pagar — no por avaricia de Hacienda, sino por desconocimiento de una regla que casi nadie les ha explicado.
El error intuitivo: por qué "vender para simplificar" parece buena idea
La intuición que empuja a vender es comprensible: miedo a los trámites bancarios de una herencia con fondos, deseo de dejarlo todo líquido y repartible, la sensación de que "el dinero en la cuenta es más sencillo". Y hay algo de verdad operativa: repartir efectivo es más fácil que repartir participaciones. Pero la simplificación tiene un precio oculto doble. Primero, el IRPF de la venta, que puede comerse una cuarta parte de la ganancia. Y segundo —esto casi nadie lo ve—, vender en vida no evita el Impuesto de Sucesiones: el efectivo resultante también se hereda y también tributa en el ISD. La familia que vende "para simplificar" acaba pagando los dos impuestos donde podía haber pagado uno.
Qué ocurre si se vende en vida
Al vender, el titular realiza la ganancia patrimonial: la diferencia entre el valor de venta y el de adquisición tributa en la base del ahorro de su IRPF, con tramos que van del 19% al 30%. Sobre una ganancia de 400.000 €, la cuota ronda los 101.880 €. Es dinero que sale del patrimonio familiar de forma definitiva — y que además reduce la masa que seguirá componiendo en los años de vida que queden.
Qué ocurre si no se vende: la regla
Dos artículos de la Ley del IRPF hacen todo el trabajo:
- Art. 33.3.b): se estima que no existe ganancia ni pérdida patrimonial con ocasión de transmisiones lucrativas por causa de muerte del contribuyente. La plusvalía latente del fallecido, sencillamente, no se integra en ningún IRPF: ni en el suyo (su declaración final, que presentan los herederos, incluye sus rentas del año, pero no esta ganancia no realizada) ni en el de quienes heredan.
- Art. 36: para el heredero, el valor de adquisición del activo es el que resulte de las normas del Impuesto de Sucesiones (sin que pueda exceder del valor de mercado), más la parte proporcional del propio ISD pagado y de los gastos inherentes (notaría, gestoría). Su "contador" fiscal arranca de cero desde el valor de la herencia.
Dos precisiones. Primera: esto no significa que la herencia esté libre de impuestos. El heredero liquida el ISD sobre el valor de lo recibido, con una cuota que depende radicalmente de la comunidad autónoma, el parentesco y el patrimonio preexistente — desde casi cero entre padres e hijos en comunidades con bonificaciones altas hasta cifras muy relevantes en otros supuestos. IRPF e ISD son impuestos distintos, con reglas distintas, y este artículo habla del primero. Segunda: "plusvalía del muerto" es una etiqueta divulgativa, no una categoría jurídica; lo técnicamente correcto es hablar de la no sujeción de la ganancia en el IRPF del causante y de la actualización del valor de adquisición para el heredero.
Los tres caminos, con números
Fondo comprado por 100.000 € que vale 500.000 € (plusvalía latente: 400.000 €):
Camino |
IRPF sobre la plusvalía de 400.000 € |
ISD |
Valor de adquisición del receptor |
|---|---|---|---|
Vender en vida y heredar el efectivo |
≈ 101.880 € (lo paga el titular) |
Sí, sobre el efectivo heredado |
No aplica (efectivo) |
Donar el fondo en vida |
≈ 101.880 € (los paga el donante sin haber cobrado nada) |
Sí, según CCAA |
Valor en la fecha de donación |
Transmitir por herencia |
0 € (art. 33.3.b LIRPF) |
Sí, sobre 500.000 € según CCAA y parentesco |
500.000 € + ISD y gastos proporcionales |
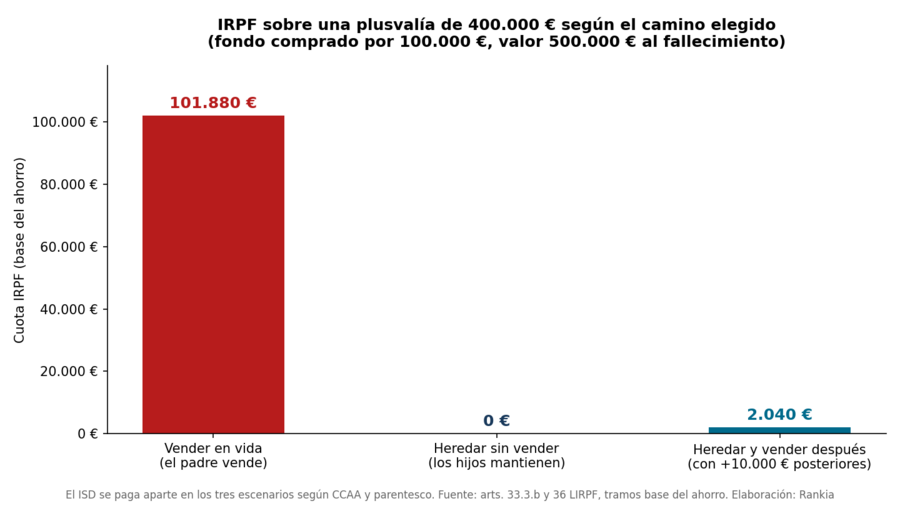
Y el tercer acto, que completa la lógica: si los herederos venden el fondo más adelante por 510.000 €, su ganancia en IRPF no son 410.000 € — son solo los 10.000 € generados desde la herencia (cuota aproximada: 2.040 €). La diferencia entre los dos mundos, para esta familia concreta, ronda los cien mil euros. Como resumía un usuario de la comunidad ante un caso idéntico:
"El muerto no paga plusvalía. En el documento del impuesto de sucesiones debe aparecer la valoración del fondo a fecha del fallecimiento de tu abuela, y la gestora debe saber este valor para aplicarte la retención en su caso." — usuario del foro de Fondos de inversión de Rankia
👉 Ver el caso completo: Venta de fondo de inversión heredado
Acciones, inmuebles y carteras mixtas: semejanzas y diferencias
Acciones cotizadas: mecanismo idéntico al de los fondos. El heredero puede incluso vender al poco de heredar con una ganancia en IRPF mínima (solo la variación desde el fallecimiento) — útil cuando quiere diversificar una posición concentrada del causante sin arrastrar su factura fiscal histórica.
Inmuebles: la regla del IRPF es la misma, pero con dos diferencias que cambian el análisis. Primera: la plusvalía municipal (IIVTNU) sí se devenga en la herencia — la paga el heredero al ayuntamiento, y no desaparece por el fallecimiento. Segunda: el valor por el que el inmueble entra en el ISD (con el valor de referencia catastral como suelo en la práctica) se convierte en el valor de adquisición futuro del heredero. Aquí aparece un trade-off, declarar el inmueble bajo en Sucesiones ahorra ISD hoy, pero fabrica una ganancia mayor en el IRPF del heredero cuando venda mañana. La valoración de la herencia es una decisión fiscal en sí misma, y conviene tomarla mirando los dos impuestos a la vez.
Carteras mixtas con planes de pensiones: atención, porque los planes de pensiones no juegan a este juego — no forman parte de la herencia a efectos de ISD y los beneficiarios tributan por lo rescatado como rendimiento del trabajo en su IRPF, a tipos generalmente superiores. En una cartera mixta, el orden razonable de consumo en vida suele ser el inverso al intuitivo: gastar antes lo que tributa mal en herencia y preservar lo que se transmite con ventaja. La mecánica completa está en la guía sobre el impuesto de sucesiones en fondos de inversión.
Cuándo sí puede tener sentido vender en vida
La regla no es "nunca vendas": es "no vendas por defecto". Hay situaciones donde vender (o transmitir) en vida es perfectamente razonable:
- Necesidad real de liquidez del titular. La primera prioridad del patrimonio de tus padres son tus padres: su cuidado, su vivienda, su calidad de vida. Ninguna optimización fiscal justifica escatimar sobre eso.
- Pérdidas latentes. La regla es simétrica: las minusvalías latentes también se extinguen con el fallecimiento (art. 33.3.b habla de ganancia o pérdida). Una posición en pérdidas que el titular no venda en vida pierde para siempre su valor como crédito fiscal compensable. Aflorar pérdidas en vida sí suele ser buena idea.
- Concentración excesiva. Si media herencia futura es una sola acción o un solo inmueble, el riesgo de mercado puede costar más que el ahorro fiscal de esperar. No dejes que el rabo fiscal mueva al perro de la cartera.
- Mayores de 65 años con ventajas específicas: la venta de la vivienda habitual está exenta de IRPF, y la reinversión en renta vitalicia puede eximir hasta 240.000 € — ventanas que cambian el cálculo por completo.
- Donaciones planificadas con propósito. Si el objetivo es que los hijos usen el dinero ahora (vivienda, negocio), la donación tiene sentido vital aunque tenga coste fiscal — y hay activos donde ese coste es bajo. El análisis activo por activo está en donaciones en vida vs herencia.
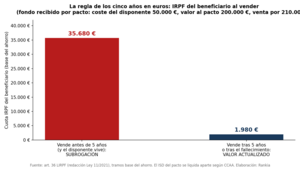
- Pactos sucesorios en los territorios donde existen (Galicia, Baleares, País Vasco, Navarra, Cataluña): permiten "heredar en vida" con tratamiento sucesorio, con una regla antiabuso desde la Ley 11/2021 — si el beneficiario transmite el bien antes de cinco años (o del fallecimiento del causante, si es anterior), se subroga en el valor de adquisición original.
La planificación sucesoria empieza mucho antes del fallecimiento
La fiscalidad es solo una capa. Una sucesión bien preparada incluye testamento actualizado, liquidez suficiente para que los herederos paguen el ISD sin malvender activos (el impuesto se liquida antes de poder disponer de lo heredado), un inventario documental que la familia sepa localizar, y conversaciones — incómodas pero baratas comparadas con un conflicto entre herederos. El patrimonio no se transmite solo con documentos: también se transmite con buenas decisiones. Qué hacer una vez recibida la herencia, incluido el error de deshacer posiciones precipitadamente, lo tratamos en qué hacer con el dinero de una herencia.
El patrón de confusión es tan común que se ve constantemente en la comunidad. En este hilo, tres herederos de un fondo en BBVA descubren en directo cómo funciona la regla — y por qué el banco les recomendaba traspasar en lugar de liquidar:
"Sí tiene repercusiones fiscales porque cuando tú vendas el fondo se considera valor de compra el que tenía el día del fallecimiento, que será distinto al precio de venta." — usuario del foro de Fondos de inversión de Rankia
👉 Ver el debate completo: Herencia de fondo de inversión
Las cinco preguntas antes de vender los activos de tus padres
- ¿Por qué queremos vender? Si la respuesta es "para simplificar", pon la cifra del IRPF al lado de la palabra "simplificar" y decide después.
- ¿Existe una necesidad económica real del titular que la venta resuelva y que no pueda resolverse de otra forma (reembolso parcial, crédito puntual)?
- ¿Qué impuestos generará la venta hoy — IRPF del titular, con números concretos, no con sensaciones?
- ¿Qué ocurriría si el activo se heredara? IRPF cero sobre la plusvalía latente, ISD según CCAA y parentesco, valor de adquisición actualizado para los herederos.
- ¿Hay otros objetivos que deban mandar — diversificar una concentración peligrosa, aflorar pérdidas, financiar un proyecto de los hijos ahora?
Para responder la tercera y la cuarta con datos, el seguimiento de plusvalías latentes por posición en MyPortfolio hace el cálculo automático; y para una decisión de este calibre —irreversible una vez ejecutada la venta— una segunda opinión profesional a través del buscador de asesores de Rankia cuesta mucho menos que el error. La mejor decisión fiscal no siempre consiste en vender antes: a veces consiste en no hacer nada — sabiendo exactamente por qué.
Preguntas frecuentes
¿Los herederos pagan IRPF por las ganancias que acumuló el fallecido?
No. La ganancia latente no se integra en ningún IRPF por causa del fallecimiento (art. 33.3.b LIRPF). Los herederos tributan por el Impuesto de Sucesiones sobre el valor de lo recibido, que es un impuesto distinto.
No. La ganancia latente no se integra en ningún IRPF por causa del fallecimiento (art. 33.3.b LIRPF). Los herederos tributan por el Impuesto de Sucesiones sobre el valor de lo recibido, que es un impuesto distinto.
¿Qué valor de adquisición tiene el heredero para futuras ventas?
El valor resultante de las normas del ISD (sin exceder el valor de mercado), más la parte proporcional del ISD pagado y de los gastos inherentes a la adquisición (art. 36 LIRPF).
El valor resultante de las normas del ISD (sin exceder el valor de mercado), más la parte proporcional del ISD pagado y de los gastos inherentes a la adquisición (art. 36 LIRPF).
¿La "plusvalía del muerto" se aplica a las donaciones?
No. En la donación, el donante tributa en su IRPF por la ganancia latente del bien donado como si lo hubiera vendido. Solo las transmisiones por causa de muerte están fuera del IRPF.
No. En la donación, el donante tributa en su IRPF por la ganancia latente del bien donado como si lo hubiera vendido. Solo las transmisiones por causa de muerte están fuera del IRPF.
¿Y a los pactos sucesorios?
Sí, con matices: tienen tratamiento sucesorio, pero desde la Ley 11/2021, si el beneficiario transmite el bien antes de cinco años o del fallecimiento del causante, se subroga en el valor de adquisición original del causante.
Sí, con matices: tienen tratamiento sucesorio, pero desde la Ley 11/2021, si el beneficiario transmite el bien antes de cinco años o del fallecimiento del causante, se subroga en el valor de adquisición original del causante.
¿Qué pasa con las pérdidas latentes del fallecido?
También se extinguen: ni se integran en el IRPF del causante ni las hereda nadie como crédito compensable. Por eso aflorar pérdidas en vida suele ser recomendable, al contrario que con las ganancias.
También se extinguen: ni se integran en el IRPF del causante ni las hereda nadie como crédito compensable. Por eso aflorar pérdidas en vida suele ser recomendable, al contrario que con las ganancias.
👉 Lecturas relacionadas del blog:
Donar fondos de inversión a tus hijos: fiscalidad real y alternativas
Inversión por tramos: varios fondos sobre el mismo índice
La estrategia del doble fondo monetario
Donar fondos de inversión a tus hijos: fiscalidad real y alternativas
Inversión por tramos: varios fondos sobre el mismo índice
La estrategia del doble fondo monetario
Aviso: este artículo tiene carácter informativo y educativo. "Plusvalía del muerto" es una denominación divulgativa, no jurídica. La tributación efectiva de una herencia depende del Impuesto de Sucesiones aplicable según comunidad autónoma, parentesco y circunstancias personales, y existen excepciones y supuestos particulares no recogidos aquí. No constituye asesoramiento fiscal ni legal; para decisiones concretas, consulta con un profesional cualificado.