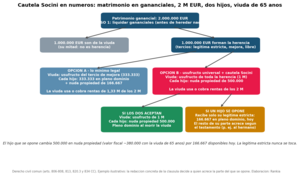
Proteger al cónyuge sin desheredar de hecho a los hijos: qué le corresponde al viudo por ley, cómo funcionan el usufructo viudal y la cautela Socini (y qué pasa si un hijo no la acepta), por qué gananciales o separación cambian todo y qué ocurre el día después con la vivienda, los alquileres, los fondos, la liquidez y la empresa.

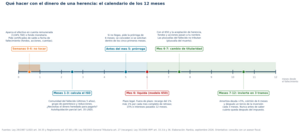
Qué hacer con el dinero de una herencia, en orden: no tocarlo 30 días y aparcarlo en una cuenta remunerada o fondo monetario; calcular y liquidar el Impuesto de Sucesiones en seis meses (o pedir prórroga antes del quinto); aprovechar la plusvalía del muerto en fondos y acciones; y solo después invertir, por tramos. Con la tabla autonómica 2026 y los errores que más se repiten.

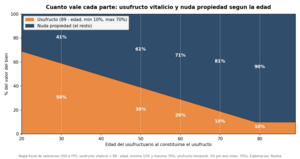
Usufructo y nuda propiedad: cómo se valora cada parte (la regla del 89 menos la edad), qué derechos tiene cada uno sobre inmuebles y sobre carteras de fondos, por qué el usufructo de un fondo de acumulación es un problema sin resolver en el derecho común (y resuelto en el catalán), la doble factura de la consolidación del dominio y cuándo desmembrar es buena estrategia — y cuándo un error caro.

Pignorar la cartera para vivir de ella sin vender puede diferir —y con la plusvalía del muerto, eliminar— el IRPF de grandes plusvalías. Pero el préstamo tiene interés compuesto, margin calls y letra sucesoria propia. Tablas de sensibilidad, punto de equilibrio por plusvalía y tipo, y el caso español completo.
Cuánto se paga de Impuesto sobre el Patrimonio en cada comunidad autónoma: mínimo exento, bonificaciones del 100% (Madrid, Andalucía y más), la escala estatal, el límite conjunto del 60%, el ITSGF para patrimonios altos y cuántos años tarda en amortizarse un cambio de residencia. Con tabla comparativa completa.

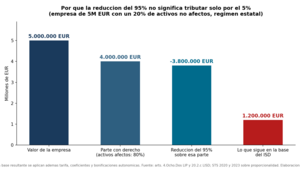
Para una familia empresaria, la empresa es a la vez su mayor activo y su mayor riesgo sucesorio. Qué exige de verdad el art. 4.Ocho.Dos LIP, cómo se conecta con la reducción del 95% del ISD (99% en varias CCAA, Madrid desde julio de 2026), los cinco errores que la hacen perder y el checklist del empresario.

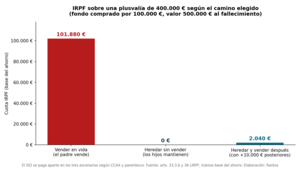
Vender los fondos de tus padres "para dejarlo todo arreglado" puede ser uno de los errores fiscales más caros de una familia. Cómo funciona la actualización del valor de adquisición en la herencia (arts. 33.3.b y 36 LIRPF), cuándo sí conviene vender en vida y las preguntas que hay que hacerse antes de tocar nada.

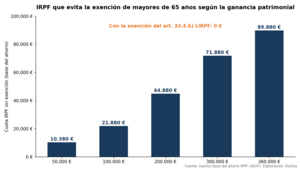
Cumplir 65 años activa dos ventajas fiscales de primer orden: la exención total en IRPF al vender la vivienda habitual y la exención por reinversión en renta vitalicia hasta 240.000 €. Requisitos, casos prácticos, errores que anulan el beneficio y cómo encajarlas en la estrategia de desacumulación.
Donar en vida o esperar a la herencia — la respuesta depende del tipo de activo, la comunidad autónoma y la edad del donante. Para fondos de inversión, casi siempre gana la herencia (plusvalía del muerto). Para inmuebles con mucha revalorización, también. Pero hay cuatro situaciones donde la donación en vida sale mejor.
Una sociedad patrimonial permite retener beneficios al 25% del IS. Cuando los dividendos vienen de sociedad participada (≥5%, ≥1 año), la exención del art. 21 LIS los hace llegar casi libres: tipo efectivo 1,25%.
Las minusvalías en fondos y acciones pueden compensarse con plusvalías del mismo año, con dividendos e intereses (hasta el 25%), y arrastrarse hasta 4 años. Guía completa con los 4 casos posibles, ejemplos numéricos y el checklist de fin de año para reducir la factura fiscal al máximo.
La estrategia del doble fondo monetario permite saltarse el FIFO para elegir qué participaciones reembolsas. El resultado: tributas por las ganancias más pequeñas en lugar de por las más antiguas y grandes. Te explicamos el mecanismo, el ejemplo numérico real y cuándo no merece la pena hacerlo.
Tras vender empresa o piso, provisiona 19%-30% de la ganancia patrimonial IRPF 2026 para Hacienda (no inviertas antes). La ganancia=precio venta−adquisición−gastos. Tributa en la base del ahorro en la declaración del año siguiente (si vendes 2026, pagas en 2027).
Si has recibido una indemnización por despido, lo primero que debes saber es cuánto queda después de impuestos — y si estás dentro del límite de exención. Hasta 180.000€ de indemnización por despido improcedente están exentos de IRPF (LO 1/2025, en vigor desde abril de 2025), siempre que la...