— Vicente, el empresario que no se jubila")
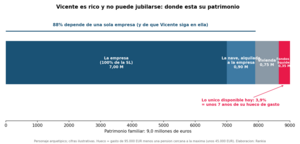
Vicente tiene 66 años, una empresa que vale siete millones y ninguna forma de dejarla. Segundo retrato patrimonial del blog: qué ocurre cuando casi todo tu patrimonio es la empresa que diriges, la empresa depende de ti y la ley fiscal te empuja a la vez a quedarte y a irte.

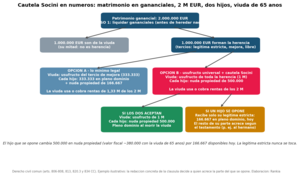
Proteger al cónyuge sin desheredar de hecho a los hijos: qué le corresponde al viudo por ley, cómo funcionan el usufructo viudal y la cautela Socini (y qué pasa si un hijo no la acepta), por qué gananciales o separación cambian todo y qué ocurre el día después con la vivienda, los alquileres, los fondos, la liquidez y la empresa.

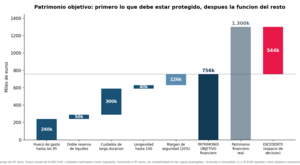
Proteger el patrimonio tiene sentido; convertir su protección en el objetivo de tu vida es otro problema. Cómo calcular tu patrimonio objetivo —lo que debe quedar protegido para gasto, reservas, cuidados, longevidad y herencia decidida— y qué función dar al excedente, con un ejemplo de 2,5 millones y tres decisiones racionales.

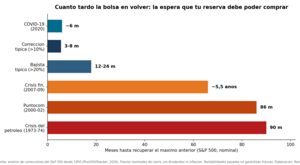
Una caída de mercado no destruye un patrimonio: las decisiones tomadas durante la caída, sí. El protocolo completo para cuando todo cae — la pregunta que ordena el pánico (¿puedes permitirte esperar?), las 10 decisiones prohibidas, cuatro perfiles ante el mismo crash, cuándo sí hay que cambiar el plan y el checklist de 24 horas, 7 días y 30 días para guardar y releer el día que llegue.

Cuánta liquidez necesita quien vive de su patrimonio no es una cifra que se siente: se calcula. Las dos reservas — la de gasto, dimensionada sobre el hueco que no cubre la pensión, y la de imprevistos —, por qué no deben mezclarse, lo que dice la evidencia sobre los colchones (a favor y en contra), su coste real en rentabilidad y las reglas de recarga que evitan pagar el colchón dos veces.

Pignorar la cartera para vivir de ella sin vender puede diferir —y con la plusvalía del muerto, eliminar— el IRPF de grandes plusvalías. Pero el préstamo tiene interés compuesto, margin calls y letra sucesoria propia. Tablas de sensibilidad, punto de equilibrio por plusvalía y tipo, y el caso español completo.

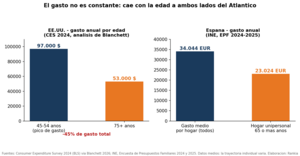
Dos personas con el mismo millón no tienen el mismo problema financiero si una gasta 35.000 € y otra 60.000. Cómo diseñar el gasto de la jubilación —esencial, discrecional, extraordinario—, qué dice la evidencia de 2026 sobre cómo evoluciona de verdad, el caso español con datos del INE y el presupuesto de crisis por niveles.

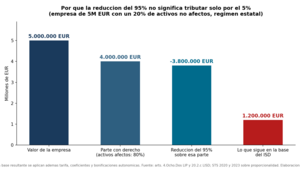
Para una familia empresaria, la empresa es a la vez su mayor activo y su mayor riesgo sucesorio. Qué exige de verdad el art. 4.Ocho.Dos LIP, cómo se conecta con la reducción del 95% del ISD (99% en varias CCAA, Madrid desde julio de 2026), los cinco errores que la hacen perder y el checklist del empresario.

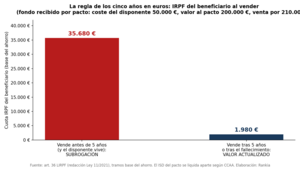
Heredar en vida es legalmente posible en Galicia, País Vasco, Navarra, Cataluña y Baleares. Qué figuras existen en cada territorio, cómo tributan en ISD e IRPF, qué cambió exactamente la Ley 11/2021 con la regla de los cinco años, y cuándo un pacto sucesorio tiene sentido — y cuándo no.

Una generación crea la riqueza, la siguiente la administra y la tercera muchas veces la diluye. Qué dice de verdad la evidencia sobre el proverbio, por qué el enemigo casi nunca es la rentabilidad (60% comunicación, 25% herederos sin preparar, 3% errores de inversión) y qué hacen diferente las familias que duran.

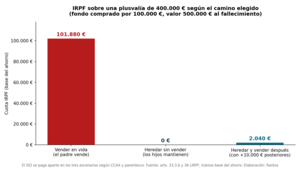
Vender los fondos de tus padres "para dejarlo todo arreglado" puede ser uno de los errores fiscales más caros de una familia. Cómo funciona la actualización del valor de adquisición en la herencia (arts. 33.3.b y 36 LIRPF), cuándo sí conviene vender en vida y las preguntas que hay que hacerse antes de tocar nada.

Lo que ves es gasto: el patrimonio casi nunca se ve. Un ensayo sobre el consumo de estatus, la señalización social y por qué el patrimonio silencioso —el que no se fotografía— suele comprar lo más valioso: tiempo, opciones y libertad.
La IPS no es un documento burocrático. Es el manual de funcionamiento de tu patrimonio. La herramienta que utilizan los grandes patrimonios para tomar mejores decisiones cuando los mercados dejan de ser racionales.
Enseñar a invertir a tus hijos es el mejor regalo financiero que les puedes dar. No se trata de darles lecciones magistrales, sino de hacerles partícipes del dinero en momentos cotidianos, adaptando los conceptos a cada edad. Este artículo muestra cómo hacerlo por etapas.
Ahorrar para la universidad de tus hijos es una de las decisiones financieras con más impacto a largo plazo. Un grado público con residencia en Madrid puede costar 40.000–60.000 €. Con un fondo indexado y aportaciones mensuales constantes, es perfectamente alcanzable si empiezas con tiempo.