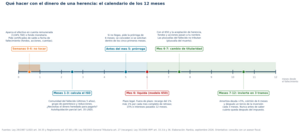
Qué hacer con el dinero de una herencia, en orden: no tocarlo 30 días y aparcarlo en una cuenta remunerada o fondo monetario; calcular y liquidar el Impuesto de Sucesiones en seis meses (o pedir prórroga antes del quinto); aprovechar la plusvalía del muerto en fondos y acciones; y solo después invertir, por tramos. Con la tabla autonómica 2026 y los errores que más se repiten.
Vivir de las rentas con fondos de inversión es posible desde 300.000 € si la tasa de retirada es sostenible ajustada por inflación. Esta guía explica las tres carteras modelo (300K, 600K, 1M€), la diferencia fiscal entre reembolso programado y fondos de distribución, y cuándo la renta vitalicia bancaria tiene sentido.
Acabas de vender tu empresa. Tienes entre 500K y varios millones en cuenta, una factura fiscal de 19–30% que no puedes tocar, y ningún artículo en España escrito para ti. Esta guía cubre los 12 primeros meses mes a mes: desde la provisión fiscal urgente hasta la estructura patrimonial definitiva.
Si construyes tu posición en MSCI World repartida entre tres fondos distintos (Amundi, Fidelity, iShares) en lugar de uno solo, el FIFO se aplica de forma independiente a cada ISIN. Eso te permite elegir qué lote reembolsar según su plusvalía latente, sin necesidad del doble fondo monetario.
Enseñar a invertir a tus hijos es el mejor regalo financiero que les puedes dar. No se trata de darles lecciones magistrales, sino de hacerles partícipes del dinero en momentos cotidianos, adaptando los conceptos a cada edad. Este artículo muestra cómo hacerlo por etapas.
Invertir para tus hijos es más sencillo de lo que parece: un fondo indexado global, aportaciones periódicas y tiempo hacen el trabajo. Te explicamos cómo abrir un fondo a nombre de un menor, qué plataformas lo permiten, cuánto aportar según el horizonte y la fiscalidad que debes conocer.
Tras vender empresa o piso, provisiona 19%-30% de la ganancia patrimonial IRPF 2026 para Hacienda (no inviertas antes). La ganancia=precio venta−adquisición−gastos. Tributa en la base del ahorro en la declaración del año siguiente (si vendes 2026, pagas en 2027).
Si has recibido una indemnización por despido, lo primero que debes saber es cuánto queda después de impuestos — y si estás dentro del límite de exención. Hasta 180.000€ de indemnización por despido improcedente están exentos de IRPF (LO 1/2025, en vigor desde abril de 2025), siempre que la...
Cuando recibes una cantidad importante de dinero de forma inesperada — una herencia, una indemnización por despido, la venta de un inmueble o un bonus — la decisión más importante no es dónde invertirlo, sino qué hacer en los primeros 30 días. La respuesta: no lo inviertas todavía. Primero,...