Hacer un testamento con cabeza no consiste en decidir quién recibe qué, sino en diseñar cómo funcionará la familia el día después del primer fallecimiento: si el cónyuge que queda podrá seguir viviendo en su casa, cobrando sus rentas y disponiendo de su dinero con normalidad, o si la herencia lo convertirá en administrador de un patrimonio que ya no controla del todo. En el derecho civil común, la ley solo garantiza al viudo que concurre con hijos el usufructo del tercio de mejora; el resto, si nada se prevé, va a los hijos. La fórmula más usada para reforzar su posición es el usufructo universal con cautela Socini: el testador deja al cónyuge el usufructo de toda la herencia y ofrece a cada hijo una opción — respetarlo y recibir su parte completa en nuda propiedad, o rechazarlo y quedarse solo con su legítima estricta, que nunca puede tocarse. Pero la cláusula es solo una pieza. Lo que decide si el testamento funciona es cómo encaja con el régimen económico del matrimonio, con la ley civil que te corresponde y, sobre todo, con los activos concretos que forman el patrimonio: una vivienda, unos pisos alquilados, una cartera de fondos, liquidez y quizá una empresa no se comportan igual cuando cambian de manos. Un patrimonio puede estar perfectamente construido en vida y mal diseñado para su transmisión.
Primero: qué ley te toca (y no es la de donde vives)
La regulación de las herencias no es la misma en toda España, y la que se aplica a tu sucesión no la decide tu residencia ni tu domicilio fiscal, sino tu vecindad civil: un vínculo jurídico que depende del lugar de nacimiento, del de tus padres y de tu residencia prolongada, y que se puede tener aunque vivas en otra comunidad. Un aragonés que vive en Madrid puede seguir teniendo vecindad civil aragonesa; un madrileño afincado en Barcelona puede haber adquirido la catalana tras diez años de residencia, o conservar la común si lo declaró. Es la primera pregunta para el notario, porque cambia todo lo que viene después: cuánto deben recibir los hijos, qué derechos tiene el viudo por ley y qué margen tiene el testamento.
Derecho aplicable |
Legítima de los hijos |
Derecho del viudo por ley (con hijos) |
|---|---|---|
Común (Código Civil) |
2/3: un tercio de legítima estricta y otro de mejora |
Usufructo del tercio de mejora |
Cataluña |
1/4 |
No es legitimario; cuarta vidual si carece de recursos (hasta 1/4) |
Galicia |
1/4 |
Usufructo de 1/4 |
Aragón |
1/2, colectiva (reparto libre entre descendientes) |
Usufructo universal (viudedad foral) |
Navarra |
Legítima formal, sin contenido económico |
Usufructo de fidelidad |
País Vasco |
1/3, colectiva |
Usufructo de la mitad |
Mallorca y Menorca |
1/3 (1/2 si son más de cuatro hijos) |
Usufructo de la mitad |
La tabla simplifica regímenes con muchos matices (en Baleares, por ejemplo, Ibiza y Formentera tienen reglas propias), pero deja clara una consecuencia práctica: la cautela Socini es sobre todo una herramienta del derecho común, donde la legítima de los hijos es amplia y la del viudo, escasa. En Aragón o Navarra la ley ya concede al viudo el usufructo universal que en territorio común hay que construir por testamento; en Cataluña, con una legítima de solo una cuarta parte, el testador tiene margen para dejar mucho más al cónyuge sin necesidad de cautelas. Todo lo que sigue se refiere al derecho civil común, salvo que se indique lo contrario.
Antes de heredar nada: qué patrimonio era realmente del fallecido
El error más común al pensar en la herencia es suponer que se hereda "el patrimonio de la familia". Se hereda solo el del fallecido, y para saber cuál es hay que dar un paso previo que no es la herencia: liquidar el régimen económico matrimonial. Dos familias con exactamente los mismos activos pueden tener situaciones sucesorias opuestas. La Familia A, casada en gananciales, tiene dos millones comunes: al morir uno, primero se liquida la sociedad de gananciales, el viudo se queda con su mitad (un millón que es suyo, no heredado) y solo el otro millón forma la herencia. La Familia B, casada en separación de bienes, tiene los mismos dos millones, pero la empresa, los pisos y la cartera — 1,6 millones — están a nombre del marido, y solo 400.000 euros a nombre de la mujer. Si él fallece, la herencia es de 1,6 millones y la viuda, que por ley solo tiene garantizado el usufructo de un tercio, parte de una posición mucho más frágil. Ninguno de los dos regímenes es mejor en abstracto; lo que no tiene sentido es diseñar un testamento sin saber en cuál estás, ni confundir la liquidación de gananciales (repartir lo que era de los dos) con la partición de la herencia (repartir lo que era del fallecido). Van en ese orden, y el primer paso ya decide buena parte del segundo.
Qué le corresponde al viudo por ley en derecho común
El Código Civil reserva a los hijos dos tercios de la herencia (arts. 806 a 808): el tercio de legítima estricta, que se reparte a partes iguales, y el tercio de mejora, que el testador puede distribuir libremente entre sus descendientes. El tercio restante es de libre disposición. El cónyuge viudo no separado es también legitimario, pero su legítima es solo en usufructo, y su tamaño depende de con quién concurra: el usufructo del tercio de mejora si hay hijos o descendientes (art. 834); el de la mitad si concurre con ascendientes (art. 837); y el de dos tercios si no hay ni descendientes ni ascendientes (art. 838). Si no hay testamento, la situación es la misma en lo esencial: los hijos heredan y el viudo conserva su usufructo legal; solo a falta de descendientes y ascendientes hereda la propiedad. Los herederos pueden además conmutar ese usufructo — sustituirlo por una renta vitalicia, los productos de ciertos bienes o un capital — de mutuo acuerdo o por decisión judicial (art. 839). Traducido al ejemplo de la Familia A: si nadie hace nada más, la viuda conserva su millón y recibe el usufructo de un tercio del millón heredado; los hijos reciben todo lo demás. Por eso la frase "queremos que el que quede se lo quede todo" no se cumple sola: hay que diseñarla, y tiene límites.
Usufructo viudal: qué significa en un patrimonio real
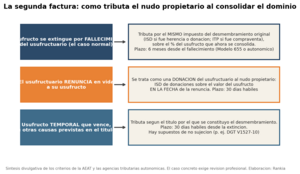
Ser usufructuario no es ser propietario. El viudo usufructuario puede usar los bienes y cobrar sus frutos — vivir en la casa, percibir los alquileres —, pero no venderlos; los hijos, como nudos propietarios, son los dueños sin disfrute, y consolidarán el pleno dominio cuando el usufructo se extinga. En inmuebles la ley lo tiene bien resuelto. En activos financieros, no tanto: el derecho común no regula el usufructo de participaciones en fondos, y en una cartera de fondos de acumulación, que no reparte nada, el usufructo puede quedar económicamente vacío y la operativa bloqueada hasta que todos firmen. La mecánica completa de estas figuras — cómo se valoran fiscalmente según la edad, qué dice la ley catalana sobre los fondos, qué impuesto aparece al consolidar el dominio — está desarrollada en usufructo y nuda propiedad sobre carteras de fondos e inmuebles. Aquí interesa otra cosa: cómo encaja el usufructo en el diseño global del testamento, y cuándo conviene y cuándo no.
La cautela Socini: cómo funciona
El problema que resuelve es simple. El testador quiere que su cónyuge disfrute de toda la herencia mientras viva, pero un usufructo universal grava también la legítima estricta de los hijos, y el artículo 813 del Código Civil prohíbe imponer sobre ella gravamen, condición o sustitución de ninguna especie. La solución es no imponer, sino ofrecer una opción. El testamento deja al cónyuge el usufructo universal y vitalicio, instituye herederos a los hijos y añade la cláusula: el hijo que acepte el usufructo recibirá su parte completa (legítima estricta, mejora y libre disposición) en nuda propiedad; el que no lo acepte recibirá solo su legítima estricta, en pleno dominio y libre de cargas, y lo que habría recibido de más acrecerá a quien diga el testamento — normalmente, a los hermanos que sí acepten. El fundamento legal es el artículo 820.3 del Código Civil, que permite a los legitimarios elegir entre cumplir un legado de usufructo cuyo valor exceda de la parte disponible o entregar al legatario esa parte disponible. El Tribunal Supremo, que ya la había admitido de forma indirecta, respaldó definitivamente su validez en sus sentencias de 17 de enero y 3 de septiembre de 2014, y la Dirección General de Seguridad Jurídica y Fe Pública la ha vuelto a admitir en resoluciones recientes. Tres límites son esenciales. La legítima estricta nunca se toca: el hijo que rechaza la cautela la recibe íntegra, sin usufructo; lo que arriesga es solo el exceso que el testador quiso darle. No toda impugnación activa la sanción: los tribunales distinguen entre atacar el reparto querido por el testador, que sí la activa, y corregir errores de la ejecución — bienes omitidos, gananciales sin liquidar, bienes ajenos incluidos en la herencia —, que no; y el Supremo ha declarado que acudir a los tribunales en defensa de la propia legítima estricta no puede sancionarse. Y si hay hijos menores puede existir conflicto de intereses con el progenitor viudo, lo que puede exigir el nombramiento de un defensor judicial para decidir por el menor.
Qué pasa si todos aceptan y qué pasa si uno no
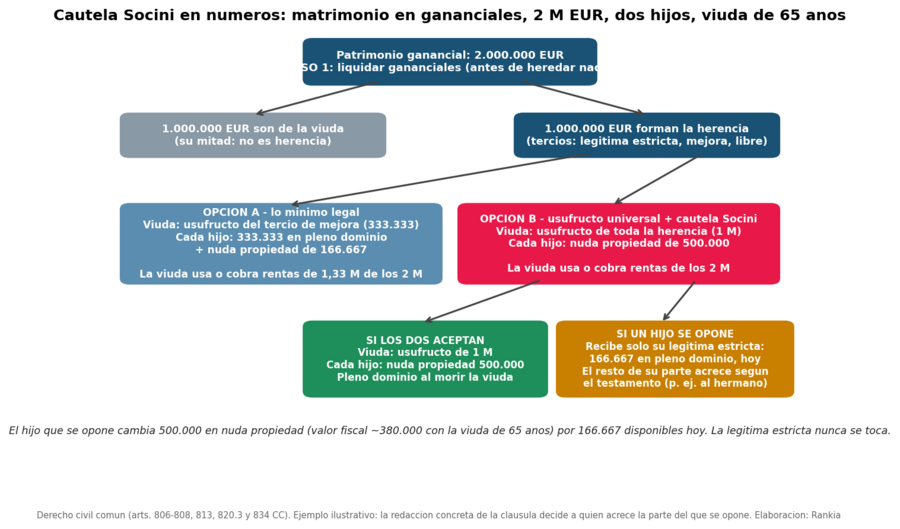
Volvamos a la Familia A: gananciales, dos millones, dos hijos, viuda de 65 años. Primero se liquidan los gananciales: un millón es de la viuda, y el otro millón forma la herencia. Opción A, lo mínimo legal: la viuda tiene el usufructo del tercio de mejora (333.333 euros); cada hijo recibe 333.333 euros en pleno dominio más la nuda propiedad de otros 166.667. En la práctica, la viuda usa o cobra las rentas de 1,33 de los 2 millones que había en el matrimonio, y los hijos disponen desde el primer día de dos tercios de la herencia. Opción B, usufructo universal con cautela Socini: la viuda tiene el usufructo de todo el millón heredado y, con su propio millón, sigue viviendo prácticamente igual que antes; cada hijo recibe la nuda propiedad de 500.000 euros y consolidará el pleno dominio cuando fallezca la viuda. Si uno de los hijos rechaza el usufructo, recibe solo su legítima estricta — la mitad del tercio de legítima, 166.667 euros — en pleno dominio y de inmediato; lo que habría recibido de más acrece, en la redacción habitual, a su hermano, que sigue gravado con el usufructo. La elección del hijo que se opone es, por tanto, cambiar 500.000 euros en nuda propiedad (unos 380.000 de valor fiscal con una usufructuaria de 65 años, y probablemente menos de valor de mercado) por 166.667 euros disponibles hoy. Esa es la fuerza de la cautela: no obliga a nadie, pero hace que respetar la voluntad del testador sea, en casi todos los casos, la opción más valiosa. Existe además una alternativa que el propio artículo 820.3 contempla: que los hijos, en lugar de soportar el usufructo universal, entreguen a la viuda el tercio de libre disposición en pleno dominio.
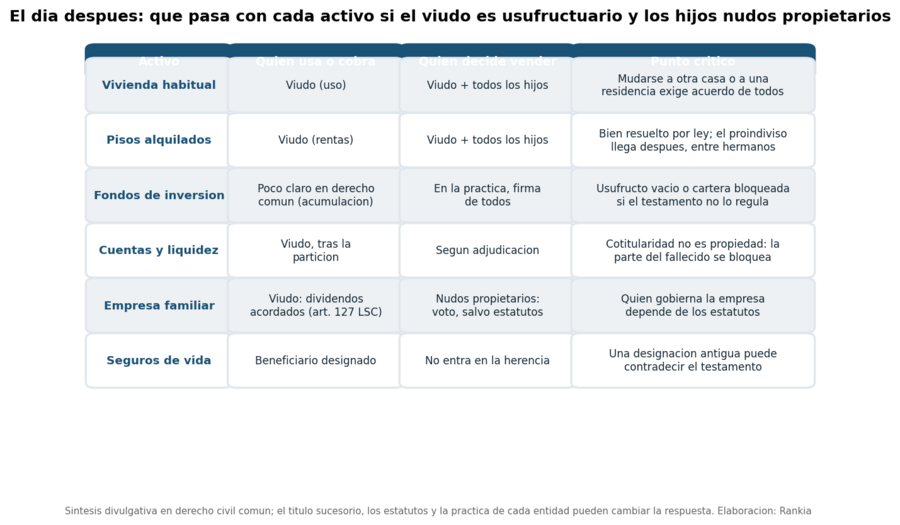
El día después: qué pasa con cada activo
Aquí está la parte que casi ningún testamento estándar piensa. "Usufructo universal para el viudo y nuda propiedad para los hijos" suena a una solución única, pero se aplica a activos que se comportan de forma muy distinta. La vivienda habitual es el caso sencillo mientras el viudo viva en ella; se complica el día que quiere mudarse a una casa más pequeña o a una residencia, porque venderla exige la firma de todos los nudos propietarios. Los pisos alquilados están bien resueltos por la ley: el usufructuario cobra las rentas; el problema llega después, cuando los hijos consolidan y se convierten en copropietarios de inmuebles que quizá no quieren compartir, con el proindiviso que analizamos en alquileres o fondos. La cartera de fondos es el punto débil: sin regulación en derecho común, el viudo puede encontrarse con un usufructo que no le paga nada (los fondos de acumulación no reparten) y con una cartera que ni él ni los hijos pueden mover sin ponerse de acuerdo. La liquidez y las cuentas tienen su propia trampa: la cotitularidad de una cuenta no equivale a la propiedad del dinero, y la parte del fallecido queda normalmente bloqueada hasta que se acredita la herencia, justo cuando el viudo más puede necesitarla. En la empresa familiar, el usufructo de participaciones da al usufructuario los dividendos que se acuerden, pero el resto de derechos del socio — el voto, entre ellos — corresponde al nudo propietario salvo que los estatutos digan otra cosa (art. 127 de la Ley de Sociedades de Capital): quién gobierna la empresa después depende de unos estatutos que conviene revisar antes, no después; los requisitos fiscales de la transmisión están en el régimen de empresa familiar. Y los seguros de vida y planes de pensiones siguen su propio camino: el capital va al beneficiario designado, no a la herencia, y una designación antigua puede contradecir por completo lo que dice el testamento.
Usufructo o propiedad: cómo proteger al cónyuge sin desheredar de hecho a los hijos
El usufructo universal protege al viudo, pero tiene un coste que rara vez se cuenta: con la esperanza de vida actual, los hijos pueden consolidar la plena propiedad con 60 años o más, cuando la herencia ya no cambia gran cosa en sus vidas. Y, mientras tanto, la familia vive en un condominio forzoso de intereses distintos: el viudo quiere rentas hoy; los hijos, conservar valor para mañana. Por eso el usufructo universal no es la única forma de proteger al cónyuge, ni siempre la mejor. Caben alternativas, solas o combinadas: dejarle en pleno dominio el tercio de libre disposición, lo que le da autonomía real sobre una parte; asignarle activos concretos — la vivienda o una parte de la cartera — en lugar de un usufructo sobre todo; combinar usufructo en los inmuebles, donde funciona bien, con pleno dominio en la liquidez y los fondos, donde funciona mal; o dejar prevista en el testamento la conmutación del usufructo por bienes concretos, para que la partición no dependa de negociarla después. La decisión depende de la edad del cónyuge, del tamaño del patrimonio, de lo que el viudo necesite para vivir, del tipo de activos y de la relación entre todos. En la Familia A, con un millón propio, la viuda quizá no necesita un usufructo universal para vivir igual; en la Familia B, en separación de bienes y con casi todo a nombre del marido, probablemente sí. Proteger al cónyuge no exige quitar a los hijos: exige decidir cuándo y en qué forma recibe cada uno, que es la parte familiar de la decisión que desarrollamos en preparar el dinero para los hijos, o a los hijos para el dinero.
Seis conflictos que un buen testamento anticipa
No hace falta resolverlos todos por escrito, pero sí haberlos pensado. El viudo quiere vender la vivienda para mudarse, y un hijo está de acuerdo y otro no. Hay un piso alquilado y los hijos preguntan por qué no cobran nada si son los dueños. El viudo necesita liquidez — para una reforma, para cuidados — y el dinero está en fondos que no puede reembolsar solo. La cartera ha caído un 25% justo cuando se produce el fallecimiento y hay que decidir si se vende para repartir o se espera, con intereses distintos entre quien necesita el dinero y quien no. Un hijo vive cerca y cuida al progenitor; otro vive en el extranjero, y ambos reciben lo mismo. Hay hijos de distintas relaciones, y el viudo usufructuario no es el padre o la madre de todos, con lo que la convivencia patrimonial puede durar décadas entre personas que no se eligieron. Un buen testamento no elimina estas situaciones, pero puede darles una regla: quién decide, con qué criterio, qué pasa si no hay acuerdo. En estas situaciones, la redacción previa ahorra mucho más que cualquier planificación fiscal.
Tres escenarios que un testamento debería haber pensado
Un testamento de matrimonio suele pensarse para un único escenario: muere uno y queda el otro. Conviene imaginar al menos tres. Muere primero uno de los cónyuges: ¿qué patrimonio queda a cada uno tras liquidar los gananciales, quién cobra cada renta, quién puede vender qué? Muere primero el otro: si los patrimonios privativos son distintos, o uno de los dos es titular de la empresa, el resultado puede ser muy diferente, y los dos testamentos deberían estar pensados juntos. Mueren ambos en circunstancias cercanas: si no puede probarse quién murió antes, la ley presume que murieron a la vez y no hay transmisión entre ellos (art. 33 CC), de modo que los testamentos deberían prever directamente qué reciben los hijos, con sustituciones si alguno falta. Y un cuarto que no es sucesorio pero se parece: la pérdida de capacidad antes del fallecimiento. El testamento no sirve para eso; sí los poderes preventivos, que el Código Civil regula tras la reforma de la Ley 8/2021 y que permiten designar a quién gestionará el patrimonio si uno ya no puede hacerlo. Es la pieza que más a menudo falta en familias con patrimonio.
Fiscalidad: lo que puede cambiar según dónde vivas
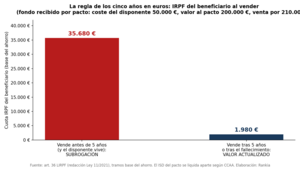
La fiscalidad no debería decidir el diseño del testamento, pero lo condiciona. Cuatro ideas. En el Impuesto sobre Sucesiones, el usufructo y la nuda propiedad se valoran por separado — el usufructo vitalicio, en función de la edad del usufructuario — y el nudo propietario pagará una segunda vez cuando consolide el dominio: el detalle está en usufructo y nuda propiedad. Las reducciones y bonificaciones entre cónyuges y entre padres e hijos dependen de la comunidad autónoma de residencia del fallecido, que no tiene por qué coincidir con su vecindad civil: la misma herencia puede tributar muy poco o mucho según dónde residía. En el IRPF, heredar actualiza el coste de adquisición de los fondos y los inmuebles a su valor en la fecha del fallecimiento, un efecto que puede hacer preferible heredar a donar en vida y que explicamos en la plusvalía del muerto. Y en los inmuebles urbanos aparece además la plusvalía municipal, con bonificaciones que varían según el ayuntamiento. Donde la vecindad civil lo permite, los pactos sucesorios abren además otras vías de planificación.
El testamento no manda sobre todo: titularidades, seguros y beneficiarios
Una parte del patrimonio no pasa por el testamento, o pasa condicionada por otros documentos que conviene revisar a la vez. Los seguros de vida pagan el capital al beneficiario designado en la póliza, que lo recibe por derecho propio y no como herencia (aunque tributa en Sucesiones). Los planes de pensiones van a los beneficiarios designados; solo si no los hay, a los herederos. Las cuentas con varios titulares no reparten la propiedad por el mero hecho de la cotitularidad: lo que cuenta es de quién era realmente el dinero. Las participaciones societarias pueden estar sujetas a restricciones estatutarias de transmisión o a pactos de socios. Y las donaciones en vida pueden computarse en la herencia (colación) si no se dispensan expresamente. Un testamento impecable combinado con un seguro a favor de un beneficiario designado hace veinte años, o con estatutos que impiden que las participaciones lleguen a quien se quería, produce un resultado que nadie decidió.
Cuándo conviene revisarlo
Un testamento escrito hace veinte años puede ser jurídicamente válido y patrimonialmente estar completamente desactualizado. Merece una revisión tras cualquier cambio relevante: un matrimonio, un divorcio o una separación; el nacimiento de hijos o nietos; el fallecimiento de un heredero; un cambio importante de patrimonio — la venta de la empresa, la compra de inmuebles, una herencia recibida —; un cambio de residencia o de vecindad civil; una reforma legal; un conflicto familiar; o, simplemente, un cambio de objetivos. Revisar cuesta poco; descubrir en la notaría que el testamento repartía un patrimonio que ya no existía cuesta mucho más.
El checklist de un testamento pensado: 20 preguntas
No sustituye al notario ni al asesor: sirve para llegar a la cita sabiendo qué preguntar.
- ¿Cuál es nuestro régimen económico matrimonial?
- ¿Qué bienes son realmente míos (privativos)?
- ¿Qué bienes son comunes?
- ¿Cuál es mi vecindad civil, y la de mi cónyuge?
- ¿Qué recibiría mi cónyuge si yo muriera mañana?
- ¿Qué recibiría cada uno de mis hijos?
- ¿Podría mi cónyuge seguir viviendo como hasta ahora?
- ¿De dónde saldrían sus ingresos: pensión, rentas, cartera?
- ¿Quién tendría la propiedad de la vivienda, y quién podría venderla?
- ¿Quién cobraría las rentas de los inmuebles?
- ¿Qué pasaría con la cartera de fondos: podría mi cónyuge moverla?
- ¿Hay activos que deberían transmitirse de forma distinta a los demás?
- ¿Tiene sentido en nuestro caso un usufructo universal con cautela Socini?
- ¿Qué ocurriría si uno de mis hijos no la aceptara?
- ¿Qué pasa si un hijo necesita liquidez inmediatamente?
- ¿Qué pasa si mi cónyuge necesita vender un activo?
- ¿Qué pasa si hay conflicto entre hermanos?
- ¿Están coordinados el testamento, los seguros, los planes de pensiones y las titularidades?
- ¿Tenemos poderes preventivos por si uno de los dos pierde capacidad?
- ¿Refleja el testamento nuestro patrimonio actual, y lo hemos hablado con el notario?
Las dudas sobre usufructo del viudo, legítimas y cautela Socini se repiten a menudo entre los usuarios de la comunidad. 👉 El foro de fiscalidad de Rankia
Preguntas frecuentes
¿Qué le corresponde al cónyuge viudo si hay hijos?
En derecho civil común, el usufructo del tercio de mejora (art. 834 CC). No hereda la propiedad de nada por ley si hay descendientes, aunque conserva su parte de los gananciales, que no es herencia. El testamento puede mejorar su posición dentro de los límites de las legítimas; en los territorios forales las reglas son distintas.
En derecho civil común, el usufructo del tercio de mejora (art. 834 CC). No hereda la propiedad de nada por ley si hay descendientes, aunque conserva su parte de los gananciales, que no es herencia. El testamento puede mejorar su posición dentro de los límites de las legítimas; en los territorios forales las reglas son distintas.
¿La cautela Socini sirve para quitar la legítima a un hijo?
No. La legítima estricta es intocable: el hijo que no acepta la cautela la recibe íntegra, en pleno dominio y sin cargas. Lo único que pierde es el exceso que el testador le había dejado por encima de ese mínimo.
No. La legítima estricta es intocable: el hijo que no acepta la cautela la recibe íntegra, en pleno dominio y sin cargas. Lo único que pierde es el exceso que el testador le había dejado por encima de ese mínimo.
¿Qué pasa si un hijo impugna un testamento con cautela Socini?
Depende de qué impugne. Si ataca el reparto querido por el testador, se activa la cautela y queda reducido a su legítima estricta. Si reclama por errores de ejecución — bienes omitidos, gananciales sin liquidar — o defiende su legítima estricta, la jurisprudencia entiende que no debe sancionarse.
Depende de qué impugne. Si ataca el reparto querido por el testador, se activa la cautela y queda reducido a su legítima estricta. Si reclama por errores de ejecución — bienes omitidos, gananciales sin liquidar — o defiende su legítima estricta, la jurisprudencia entiende que no debe sancionarse.
¿Puede el viudo usufructuario vender la vivienda?
Solo con el acuerdo de los nudos propietarios. El usufructuario puede usarla o alquilarla, pero la venta de la plena propiedad exige la firma de todos, y el precio se reparte según el valor del usufructo y de la nuda propiedad.
Solo con el acuerdo de los nudos propietarios. El usufructuario puede usarla o alquilarla, pero la venta de la plena propiedad exige la firma de todos, y el precio se reparte según el valor del usufructo y de la nuda propiedad.
¿Es mejor dejar al cónyuge el usufructo universal o parte en propiedad?
No hay una respuesta universal. El usufructo protege el nivel de vida pero limita la disposición y funciona mal en carteras de fondos; la propiedad da autonomía pero reduce lo que reciben los hijos. Muchas familias combinan ambas: usufructo en los inmuebles y pleno dominio en la liquidez o en una parte de la cartera.
No hay una respuesta universal. El usufructo protege el nivel de vida pero limita la disposición y funciona mal en carteras de fondos; la propiedad da autonomía pero reduce lo que reciben los hijos. Muchas familias combinan ambas: usufructo en los inmuebles y pleno dominio en la liquidez o en una parte de la cartera.
El punto de partida para esa conversación es tener el patrimonio entero ordenado por activos y titulares — qué es de quién y cuánto vale cada pieza —, algo para lo que MyPortfolio resulta útil; y el diseño definitivo es trabajo de notario, con un profesional del buscador de asesores de Rankia al lado cuando el patrimonio incluye carteras, inmuebles o empresa. La idea con la que conviene salir de este artículo no es que haya que poner una cautela Socini, sino esta: un testamento bien hecho no reparte el patrimonio sobre el papel; diseña cómo funcionará la familia cuando uno de sus miembros ya no esté. El objetivo no es que todos reciban exactamente lo mismo el día del fallecimiento, sino que el patrimonio cumpla la función que la familia ha decidido darle, dentro de los límites de la ley. Y un buen testamento no intenta adivinar el futuro: intenta que, cuando llegue, la familia tenga menos decisiones difíciles que tomar.
👉 El clúster sucesorio de este blog:
Usufructo y nuda propiedad
Pactos sucesorios
La plusvalía del muerto
Qué hacer cuando recibes una herencia
Sucesiones en fondos de inversión
Donaciones en vida vs herencia
Usufructo y nuda propiedad
Pactos sucesorios
La plusvalía del muerto
Qué hacer cuando recibes una herencia
Sucesiones en fondos de inversión
Donaciones en vida vs herencia
Aviso: este artículo tiene carácter informativo y educativo. Describe con carácter general el derecho civil común y, de forma simplificada, algunos derechos forales; la ley aplicable a cada sucesión depende de la vecindad civil del causante, y la fiscalidad, de la comunidad autónoma de residencia y de las circunstancias de cada caso. Los ejemplos son ilustrativos. El diseño de un testamento exige asesoramiento jurídico individualizado; no constituye asesoramiento jurídico ni fiscal.